
地域
欧州・中東
欧州・中東 の地域調査・分析は、同じ地域市場またはガバナンス領域で、企業、人物、政策動向、ネットワーク運用、投資の兆し、データセンター需要、通信事業の実施状況、市場の制約がインフラ整備をどう形作るかを解説します。このページは、公開されている報道を、証拠、地域の主体、運用上の依存関係、市場の文脈、顧客や規制への影響と結び付け、通常は別々のトピックや企業ページに分かれている情報をまとめます。読者は、誰が活動しているか、どの兆候が公開された証拠に裏付けられているか、地域固有の実行リスクが広範なインターネット基盤戦略とどう関係するか、また顧客、パートナー、規制当局、資本計画に影響し得る変化を比較できます。さらに、地域の地理、関連するインフラ分野、公開された証拠、単なる記事一覧よりも役立つ実践的な論点を理解できます。

欧州・中東のクラウドサービス
NVIDIAの欧州AIファクトリー構想:発表された容量と、運用主体が見えないネットワーク層
NVIDIA はドイツ、英国、オランダを軸に、欧州で約20カ所の AI ファクトリーを立ち上げる計画を掲げる。発表には具体的な数字が並ぶ。だが公表資料を突き合わせると、GPU の基数と投資額は繰り返し語られる一方で、その総計がどの設備、どの電力契約、どの自律システムの上で動くのかはほとんど書かれていない。本稿は、発表された容量と実際に運用される容量の間に何が欠けているのかを整理する。

欧州・中東の地域 ISP トレンド
MelitaのEpic買収、投資規模は独立した競争相手の消失を補えるか
固定網に強い Melita と、モバイルで存在感を持つ Epic を一つにすれば、投資余力は増えるかもしれない。審査で問うべきなのは、統合後の会社の大きさではなく、Epic が単独で下してきた品質、料金、卸アクセス、局地的な敷設の判断を何が代替するかである。

欧州・中東の地域 ISP
ミュンヘン市営電力のM-net支配強化、全国事業者との卸売相互開放と同時に進む
シュタットヴェルケ・ミュンヘン(SWM)が M-net への出資比率を約76.8%へ引き上げた一方、M-net はドイツテレコムとミュンヘンの FTTH 約55万回線をめぐる協業に入る。所有の集中と卸売アクセスの相互依存が同じ都市で同時に進むとき、地域通信事業者の投資規律と交渉力はどう変わるのか。

欧州・中東のクラウドサービストレンド
NetCloud Privateが湾岸で示す二つの運用支配モデル
Ericsson はルーター管理を国内の管理下へ移す。ただし、サウジアラビアの顧客運用と、UAE の通信事業者による複数企業向け運用では、データの住所が国内でも権限と責任の所在が異なる。

欧州・中東の国内通信事業者
テレコム・イタリア:ネットコ分離後のTIMが抱える負債と固定網の再編
ネットコ(NetCo)の切り出しで負債の大半を切り離した TIM は、残る固定網と法人向け事業でキャッシュを生み出せるかという段階に入った。欧州委員会の承認は合併審査の範囲を画定したものにとどまり、卸売契約は競争法と規制の監督下に残る。

欧州・中東のデータセンター
AZUR DATACENTER SAS — RIPE NCC 会員登録が示すものと示さないもの
RIPE NCC の会員ディレクトリに記録されたフランスの一件から、データセンター事業者をめぐる証拠の境界を読み解く。

欧州・中東の機関トレンド
OXBの契約を利益と現金に変える、ダーラム稼働の条件
ダーラム工場の稼働率が上がり、利益の残る製造を増やせるか。Oxford Biomedica(OXB)の2026年下期は、その実行力が問われる。契約済み注文は通期売上予想の約1億6,800万ポンドを支える一方、上期の粗利益率は37%に低下し、会社定義の正味資金流出は3,430万ポンドに達した。受注の厚みを持続的な利益と現金に変えるには、生産、履行、運転資本の回収がかみ合う必要がある。

欧州・中東の地域 ISP トレンド
Redcentricの1億2,490万ポンド決済で売却は完了、収益力の検証はこれから
データセンター売却代金は確定した。だが、一度きりの現金受取と、残るマネージドサービス事業が継続的に稼ぐ力は分けて考える必要がある。
欧州・中東の機関トレンド
Nexteqの「10%超顧客ゼロ」は、分散より先にQuixantの53%減を映す
顧客集中の表示が消えた時、事業が広がったとは限らない。Nexteq では、10%を超える顧客がゼロになった半期に、主力 Quixant の売上高も半分以下へ縮んだ。
欧州・中東のクラウドサービストレンド
BytesのGIIは19%増、営業利益は6%増にとどまる
Bytes Technology Group の上期更新で問うべきなのは、成長したかどうかではない。請求総額から粗利益、営業利益、現金へ進むたびに、どれだけの経済価値が残るかである。

記事
RIPEのIPv6 PI案は24か月計画を求めるが、その後の判断がない
提案2024-01は、申請者に今後2年間の利用見込みを示させることができる。だが、その期間が終わった時に、どの証拠を見て、誰が、どの程度の対応を決めるのかはまだ書かれていない。

欧州・中東の国内通信事業者トレンド
Telesatのゲートウェイは稼働準備を終えたが、Lightspeedサービスはまだ始まっていない
Orange と Telesat は、Bercenay-en-Othe でのホスティング契約を、設置・試運転済みの欧州地上設備へ進めた。これは実物を伴う前進である。ただし、収益を生むネットワーク容量になるまでには、量産衛星、パリの接続拠点、エンドツーエンドの受入試験、顧客開通、サービス水準の実績がそれぞれ必要になる。
欧州・中東のクラウドサービス
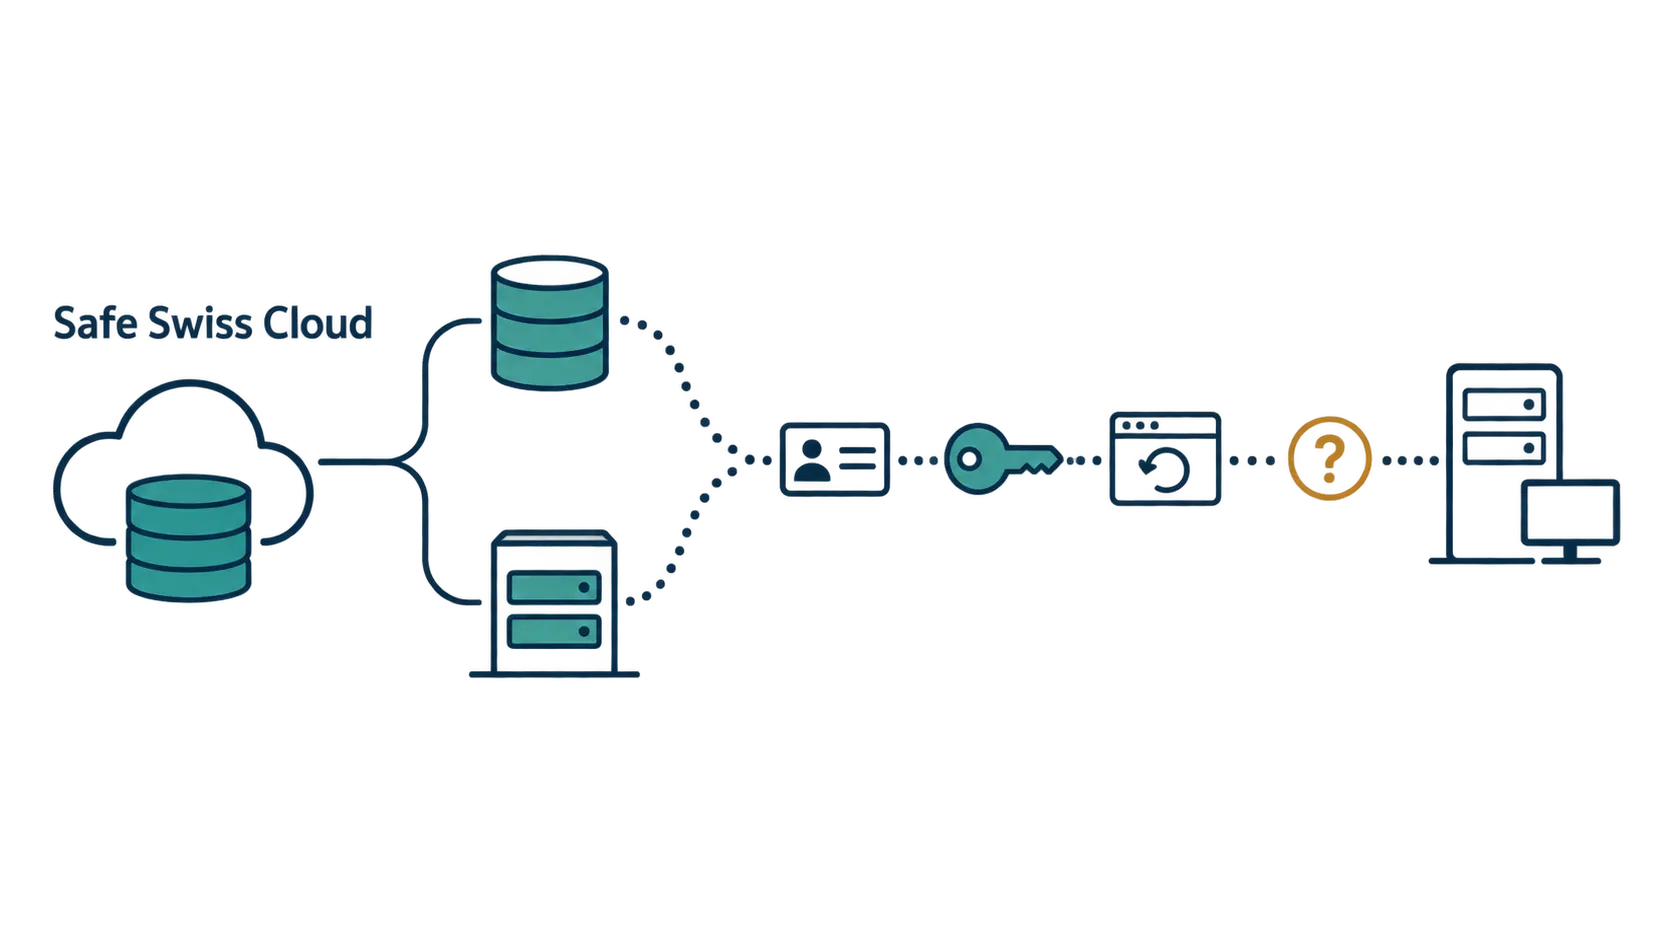
Safe Swiss Cloud:バックアップの保存先と復旧の主導権は同じではない
外部ストレージを選べること、自分で復元を始められること、事業者の管理サービスが使えなくても業務を再開できること。この三つを、Safe Swiss Cloud の製品説明と契約条件から切り分ける。

欧州・中東のデータセンター
CRA、Prague Gateway DC 向けの光ファイバー経路を確保
CRA は Prague Gateway DC 向けの光ファイバー接続について5社のパートナーと契約した。既存・賃借・新設の経路を組み合わせ、一部区間は完成済みだが、建設はなお続いている。

欧州・中東のデータセンター
AWS、バーレーンの一部リソースは復旧不能と説明
AWS は、紛争に伴うインフラ損傷後、バーレーンのみ、または UAE で影響を受けた1つのアベイラビリティーゾーンのみに置かれていた一部リソースが依然アクセス不能だと説明した。リージョン内冗長化の限界が浮き彫りになった。
欧州・中東のデータセンター
Digital Realty、データセンター合弁事業でトルコに参入
Digital Realty は Rönesans Infrastructure とともにトルコへ参入し、22MW を超えるアンカラのデータセンター・キャンパスから事業を始める。第1施設は2028年の完成予定だ。

記事
RIPEのRDAPは片側でも境界をまたぐ混在ASブロックを「予約済み」と判定する
RIPE の RDAP は片側でも境界をまたぐ混在 AS ブロックを「予約済み」と判定するの調査概要では、今回の動き、読者が確認できる公開証拠、関係する組織、地域的背景、市場への影響度、今後起こり得るインフラへの影響を解説します。記事の調査・分析の文脈では、この動きをネットワーク運用、事業者戦略、ガバナンス上の判断、資本の流れ、顧客への依存、規制圧力、提携の動き、強靱性への備え、調達リスク、サービス継続性に結び付けて示します。

欧州・中東の国内通信事業者トレンド
Media City Qatar と Es’hailSat がサービスパッケージの提供を開始
認可を受けたメディア企業は、両社の4月の協力合意に基づき、衛星、テレポート、コロケーション、放送運用管理を組み合わせたサービスを購入できるようになった。

欧州・中東のデータセンタートレンド
UAE、イラン戦争を受け 5GW 規模の AI キャンパス計画を再検討
Reuters によると、5GW 規模の計画はアブダビの単一キャンパスから UAE 国内の複数拠点へ移る可能性がある一方、Stargate UAE の最初の 200MW は引き続き2026年の供用開始を目指している。

欧州・中東のデータセンター
Vertical Data、スウェーデンの電力容量4.5MW のデータセンター拠点取得で合意
取得対象の拠点は現在4.5MW の電力容量を持つ。最大100MW への拡張案には、電力供給と開発に関する別途の承認が必要となる。