
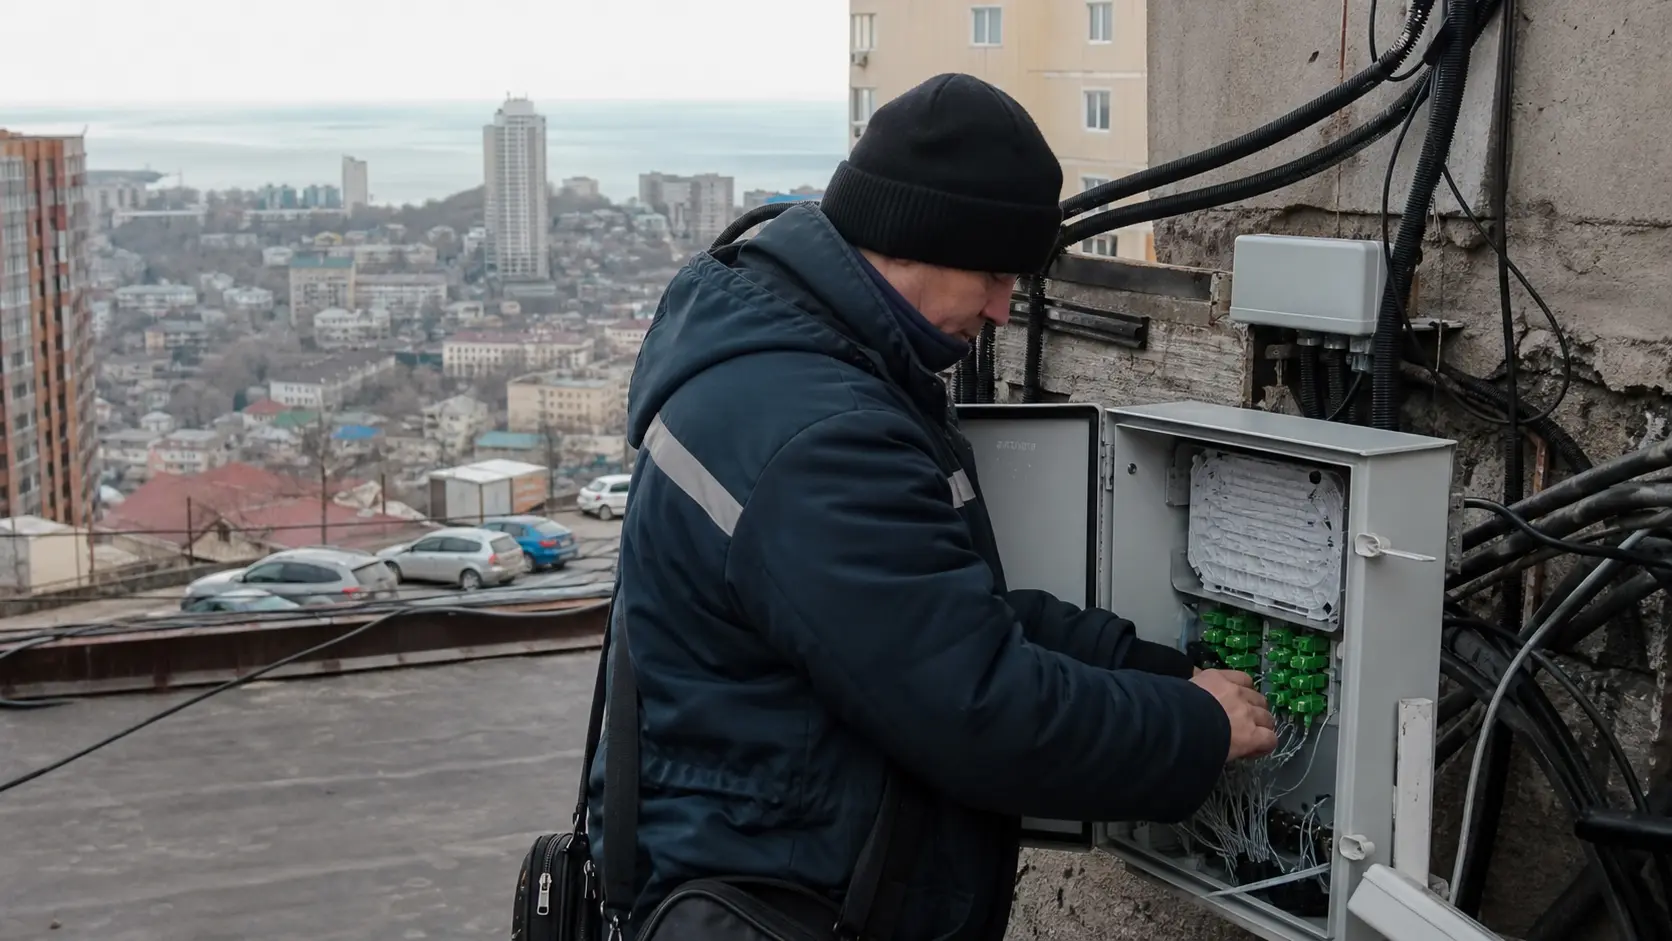
Resumo
- A VLADINFO parece ter substância operacional real: registros públicos a identificam como empresa ativa de comunicações em Vladimir, há licenças listadas como vigentes em perfis comerciais, e o AS35645 aparece como rede anunciada com prefixos IPv4, relações de trânsito e sinais de clientes ou dependências abaixo dela. Isso separa a companhia de uma marca puramente comercial, mas não prova, por si só, poder de preço ou margem protegida.
- O incentivo econômico central é a conversão de atendimento local em receita recorrente defensável. Planos residenciais de poucas centenas de rublos por mês não suportam visitas técnicas frequentes, retrabalho e substituição de equipamentos sem deteriorar margem. O valor mais plausível está em clientes empresariais, institucionais, telefonia fixa, IP estático, vídeo, interfonia, equipamentos geridos e prédios nos quais presença física reduz tempo de reparo.
- O risco não está apenas na demanda. Ele está no custo de acesso à infraestrutura, na disponibilidade de equipamentos sob sanções e substituição tecnológica, na competição de operadoras nacionais, na ambiguidade entre VLADINFO, VLS, RayON e Infocentre, e na falta de dados públicos sobre concentração de clientes, churn, capex, custo por chamado e contratos de trânsito.
Começar pelo incentivo econômico
A forma correta de olhar a VLADINFO é começar pelo tíquete que paga a rede, não pelo mapa da rede. Um provedor regional só cria valor quando a receita recorrente de um cliente cobre, ao longo do ciclo de vida, o custo de conectá-lo, mantê-lo, cobrá-lo, atendê-lo e substituir os ativos que envelhecem. A venda inicial pode parecer boa; o contrato mensal pode parecer estável; a marca local pode parecer defensável. Mas a matemática piora rapidamente quando um cliente barato exige visita técnica, troca de cabo, roteador mal configurado, reclamação de velocidade, reabertura de chamado e desconto por interrupção.
Nesse ponto, a pergunta deixa de ser comercial e passa a ser de alocação: quem recebe o benefício da disponibilidade local e quem absorve o custo quando ela falha.
A empresa analisada está em um mercado em que o preço visível ao consumidor é baixo o bastante para disciplinar qualquer fantasia estratégica. Páginas de tarifas do ecossistema RayON mostram internet residencial de 50, 75, 100 e 300 Mbit/s em faixas de aproximadamente 520 a 750 rublos por mês, com promoções iniciais ainda menores. Pacotes com TV ficam em patamares mais altos, mas continuam dentro de uma lógica doméstica de baixa mensalidade. Agregadores de Vladimir mostram concorrentes nacionais e regionais oferecendo internet residencial em faixas parecidas. A alternativa do cliente não é ficar sem conexão.
Em muitos prédios, a alternativa é trocar de provedor.
Isso muda o sentido de escala. Receita crescendo pode significar rede saudável, mas também pode significar mais contas de baixa margem, mais chamados e mais ativos a renovar. A VLADINFO aparece em perfis públicos com receita de cerca de 80,2 milhões de rublos em 2025 e lucro de cerca de 7,3 milhões de rublos, números que implicam margem líquida próxima de 9,1%. Em 2024, outra base pública indicava receita de cerca de 71,2 milhões de rublos e lucro de aproximadamente 1,1 milhão, com margem líquida perto de 1,6% e margem bruta por volta de 39%.
A comparação entre fontes e anos deve ser usada com cautela, mas a direção é clara: existe uma operação com volume real, e a margem pode oscilar muito dependendo do mix, do custo e do ano observado.
O investidor ou cliente institucional não deveria se impressionar apenas com a presença de licenças, ASN, prefixos e páginas de serviço. Esses elementos são necessários. Não bastam. A tese só se sustenta se a empresa consegue cobrar por continuidade, especificidade local e resposta humana mais do que gasta para entregar essas vantagens. Estratégia sem orçamento para técnicos, sobressalentes, equipamentos de acesso, postes, trânsito, energia, cobrança e renovação é material promocional.
A pergunta fria é se cada rublo de receita adicional entra em um contrato que melhora a posição econômica da companhia ou apenas compra mais obrigações operacionais.
Fronteira de controle e quem realmente vende o quê
A primeira separação importante é legal e operacional. A entidade em foco é Limited Liability Company "VLADINFO", registrada em Vladimir, ativa desde outubro de 2001, com OGRN 1033302001985 e INN 3328421421. Perfis públicos a descrevem como empresa de telecomunicações com atividade principal em serviços com fio, além de atividades relacionadas a transmissão de dados, acesso à internet, telefonia, televisão por cabo, comunicações sem fio, gestão de equipamentos de informática e reparo de equipamentos de comunicação. Essa base coloca a companhia dentro do negócio real de infraestrutura local, e não apenas em intermediação comercial.
Mas a fronteira com RayON, Vladimirskie Lokalnye Seti e Infocentre precisa ser tratada com disciplina. O material público da RayON diz que a marca foi construída sobre Vladimirskie Lokalnye Seti e que VLADINFO e Infocentre se tornaram parceiros principais em 2009. Documentos de oferta da RayON nomeiam Vladimirskie Lokalnye Seti como operadora em sua camada contratual. A página de telefonia da RayON, por outro lado, afirma que o serviço de telefone fixo é fornecido pela parceira ООО "ВЛАДИНФО". Isso permite usar a RayON como evidência de ecossistema, superfície de atendimento, preços e possíveis complementaridades.
Não permite atribuir toda receita da RayON à VLADINFO, nem tratar as marcas como uma só empresa consolidada.
Essa distinção é mais do que contábil. Ela decide quem captura margem e quem carrega risco. Se um contrato residencial está sob uma operadora parceira, se o atendimento comercial entra por uma marca, se a telefonia depende da VLADINFO e se a rede física atravessa responsabilidades compartilhadas, a economia final pode ficar dividida entre várias mãos. O consumidor enxerga uma promessa de conectividade. O fornecedor enxerga portas, cabos, números, licenças, centrais, equipe de campo e contas a pagar.
O analista precisa saber qual entidade controla o ativo, qual entidade emite a cobrança, qual entidade responde ao regulador e qual entidade sofre quando o cliente cancela.
Os registros públicos indicam uma base de sócios individuais dispersa e Alexey Dementyev como diretor geral, com variações de datas e detalhes entre perfis. Isso é suficiente para uma fotografia institucional, não para uma conclusão fina sobre governança. Em empresas regionais desse tipo, a governança econômica aparece menos em declarações formais e mais em decisões de alocação: renovar switches ou empurrar a troca, comprar sobressalentes ou esperar falha, aceitar clientes promocionais ou preservar capacidade técnica, entrar em disputas por postes ou absorver custo. A administração real aparece onde o orçamento encontra a rede.
A VLADINFO, portanto, deve ser vista como uma operadora local com evidência própria, mas inserida em um arranjo comercial e técnico mais amplo. O controle direto de licenças, ASN e telefonia aumenta a substância. A dependência de marca parceira e ofertas de ecossistema limita a leitura de receita. O ponto não é desqualificar a companhia. É evitar a conta errada. Valor econômico não nasce do logotipo mostrado ao assinante; nasce da capacidade de capturar margem líquida depois que todos os participantes do serviço foram pagos.
Escala financeira: crescimento não é criação de valor
Os números públicos colocam a VLADINFO em uma escala regional pequena, porém não trivial. A receita de 2025 indicada por Saby fica em torno de 80,217 milhões de rublos, com lucro de 7,296 milhões. TBank mostra valor muito próximo para receita e lucro no mesmo ano e ainda indica, em seu resumo visível, ausência de dívida credora e devedora. RBC, para 2024, apresenta receita de 71,247 milhões, custo de vendas de 43,455 milhões, lucro bruto de 27,792 milhões e lucro líquido de 1,136 milhão.
A passagem de 71,247 milhões para 80,217 milhões sugere crescimento de cerca de 12,6%, embora a comparação use fontes diferentes e não deva ser confundida com reconciliação auditada.
Em telecom regional, crescimento de receita precisa ser interrogado com mais rigor do que em software ou publicidade. Um rublo adicional pode vir de cliente residencial em promoção, de pacote com TV, de telefonia, de empresa que paga por SLA informal, de contrato público, de endereço IP fixo, de vigilância, de interfonia ou de serviço gerido. Cada fonte tem margem e carga operacional diferentes. Uma conta empresarial que paga por continuidade e aceita tarifa individual pode ter valor econômico superior a várias contas domésticas atraídas por desconto inicial. Uma conta residencial que liga pouco e fica anos no mesmo prédio pode ser boa.
Uma conta residencial barata em prédio problemático pode destruir margem.
A margem líquida de aproximadamente 9,1% em 2025, se tomada como referência, parece saudável para uma operadora regional em ambiente competitivo. Mas ela não cria uma fortaleza. Em receita mensal, 80,217 milhões de rublos por ano equivalem a cerca de 6,685 milhões por mês. Dessa receita mensal saem trânsito, energia, salários, impostos, aluguel de infraestrutura, manutenção, sistemas, atendimento, inadimplência, reposição de roteadores, reparos em acesso, licenças e administração.
Uma margem de alguns pontos pode desaparecer se o custo de postes sobe, se equipamentos importados encarecem, se promoções reduzem ARPU ou se a taxa de chamados aumenta.
O lucro de 2024, por sua vez, mostra a fragilidade possível. Com margem líquida perto de 1,6%, a companhia teria pouca proteção contra uma sequência de falhas, disputa de infraestrutura, aumento salarial ou troca emergencial de equipamentos. A margem bruta de cerca de 39% indica que ainda havia espaço depois do custo de vendas, mas o resultado líquido absorveu grande parte desse espaço. Essa é uma assinatura comum em telecom local: a rede pode gerar caixa bruto, mas despesas operacionais e administrativas capturam a diferença.
O valor estimado de companhia de cerca de 62,666 milhões de rublos em perfil público deve ser tratado como referência comercial, não como preço de mercado verificável. Ainda assim, ele ajuda a enquadrar o caso. Uma empresa que gera cerca de 7,3 milhões de lucro anual em 2025 e tem avaliação estimada nessa faixa não é precificada como uma plataforma de alto crescimento. É precificada, implicitamente, como uma operação regional que precisa defender caixa. O comprador racional não pagaria por narrativas de expansão se a expansão exige capex, equipes e descontos que reduzem retorno.
A pergunta decisiva é a qualidade do crescimento. Se a receita de 2025 veio de melhor monetização de clientes empresariais, telefonia, IPs fixos, pacotes adjacentes e presença em edifícios onde a VLADINFO resolve problemas com baixo custo marginal, o crescimento pode ter criado valor. Se veio de promoções residenciais disputadas contra MTS, MegaFon, Rostelecom, TTK e outros provedores, a criação de valor é menos óbvia. Receita é placar. Valor é o que sobra depois de manter a promessa.
Evidência de rede: substância operacional, não poder absoluto
A melhor evidência de que a VLADINFO não é apenas um cadastro comercial está nos registros de rede. O AS35645 aparece em RDAP da RIPE como INFOCENTER com status ativo e conexão com Limited Liability Company "VLADINFO". A organização ORG-LLC12-RIPE aparece como VLADINFO em Vladimir, com objetos relacionados de rede e autnum. RIPEstat identifica o detentor como INFOCENTER Limited Liability Company "VLADINFO" e marca o sistema autônomo como anunciado. Dados de prefixos anunciados mostravam 34 prefixos IPv4 visíveis na janela observada entre o fim de julho e o início de agosto de 2026.
BGP.tools descrevia o AS como rede ativa alocada pela RIPE, com 34 prefixos IPv4 originados, nenhum IPv6 originado e 135 equivalentes /24 IPv4.
Essa substância importa. Um ASN anunciado com prefixos próprios, consistência entre BGP e registros, upstreams e alguns downstreams é evidência de operação técnica. IPinfo lista upstreams como MTS, RETN e MegaFon, além de downstreams como OOO KISS, AO ABI "Product", Voice Communication LLC e JSC DSC. CAIDA mostra cone pequeno e grau visível. Não é o perfil de uma página vazia. A companhia ou seu arranjo técnico está presente na topologia da internet regional.
Mas evidência de rede não equivale a moat incontestável. Um pequeno cone de clientes não dá o mesmo poder de negociação de uma operadora nacional. A origem de prefixos não informa preço de trânsito, compromisso de porta, qualidade de rota, redundância real, capacidade de mitigação DDoS, custo de equipamentos, acordo de peering pago ou gratuito, nem quantidade de assinantes. Também não informa se a rede tem IPv6 deliberadamente ausente, tecnicamente adiado ou comercialmente irrelevante para os clientes atuais.
O dado de zero IPv6 originado é um sinal operacional: pode não machucar a receita doméstica imediata, mas reduz a imagem de modernização e pode virar fricção em clientes mais técnicos.
A presença de upstreams grandes pode ser vantagem e custo ao mesmo tempo. Usar MTS, RETN ou MegaFon como conectividade de montante pode dar resiliência e rotas melhores, mas contratos de trânsito e portas precisam ser pagos. Se o cliente final paga 520 ou 750 rublos por mês, parte desse valor financia uma cadeia que inclui operadores maiores. O provedor regional vende proximidade e último trecho; compra escala de outros. Seu poder econômico está no meio: perto o suficiente do cliente para resolver falhas locais, pequeno o suficiente para ser pressionado por fornecedores de capacidade e equipamentos.
Os prefixos também apontam para um negócio com patrimônio técnico, ainda que limitado. Endereços IPv4 originados têm valor operacional num ambiente em que IPv4 continua escasso. A capacidade de atribuir endereços, vender IP estático e hospedar serviços locais pode ajudar em clientes empresariais. Mas 135 equivalentes /24 IPv4 não transformam a VLADINFO em atacadista de grande escala. É recurso útil, não uma mina inesgotável. A diferença importa porque a narrativa de "dona de rede" costuma exagerar proteção competitiva. A rede dá direito de competir. Não garante margem.
Preços, unidade econômica e o chamado técnico
A unidade econômica de um provedor regional aparece quando um único chamado técnico é ligado a uma única mensalidade. Um plano residencial de 520 rublos por mês, ou uma promoção inicial de 280 a 420 rublos, pode parecer aceitável se o assinante paga em dia, usa equipamento próprio ou bem configurado e não exige visita. O mesmo plano vira problema se precisa de deslocamento, diagnóstico, troca de conector, cabo, porta de switch, ajuste de roteador, atendimento telefônico e retorno. A receita de um mês pode ser consumida por uma intervenção simples. Duas intervenções podem consumir vários meses.
Não há dado público do custo de visita da VLADINFO. Portanto, não se deve inventar um número. O raciocínio, porém, é inevitável. Técnico custa salário, treinamento, tempo de deslocamento, ferramenta, veículo ou transporte, gestão de fila e supervisão. Peça sobressalente custa capital antes de virar reparo. Atendimento custa pessoa ou sistema. O consumidor doméstico não paga separadamente por cada minuto de incerteza. Ele paga uma mensalidade baixa e espera que a rede funcione. A margem vem de manter a maioria dos acessos estável e reservar intervenção humana para poucos casos.
As páginas da RayON ajudam a enxergar a pressão. Elas listam tarefas incluídas na conexão, como passagem de cabo, terminação, conexão ao switch ou equipamento do cliente e teste. Também informam custo para configuração básica de roteador Wi-Fi. Essa pequena cobrança separada é relevante: ela reconhece que trabalho de campo e configuração têm custo. Quando esse trabalho é embutido em tarifas promocionais, alguém paga. Pode ser o cliente de longo prazo, pode ser a operadora, pode ser a margem do pacote, pode ser o técnico em forma de sobrecarga. Nenhuma dessas opções é gratuita.
Pacotes de internet com TV a 600, 700 e 900 rublos por mês aumentam ARPU, mas adicionam complexidade. Mais canais, equipamento, suporte de recepção, reclamações sobre qualidade de imagem e dependência de conteúdo elevam pontos de falha. Telefonia doméstica de 150 a 390 rublos por mês é ainda mais sensível: pode aproveitar infraestrutura existente e retenção de clientes, mas a receita isolada é pequena. Cobranças de conexão para número urbano ajudam a recuperar custo inicial, especialmente quando o cliente valoriza continuidade de número ou serviço fixo. Ainda assim, a rentabilidade depende de baixa manutenção.
O negócio melhora quando o serviço deixa de ser mera banda larga residencial e passa a ser continuidade local. Clientes empresariais podem precisar de internet, telefonia, IP estático, monitoramento de vídeo, interfonia, suporte 24/7 e cálculo individual de tarifa. Eles também podem valorizar resposta em Vladimir mais do que alguns rublos de diferença contra uma promoção nacional. O ponto econômico é simples: serviço que reduz perda de vendas, indisponibilidade de escritório, falha de caixa, câmera fora do ar ou telefone mudo tem valor maior do que entretenimento doméstico.
A VLADINFO precisa concentrar sua capacidade humana onde essa disposição a pagar existe.
Isso não significa abandonar o residencial. Em telecom local, a base doméstica pode financiar densidade de rede, presença em prédios e reconhecimento de marca. O erro seria permitir que contas residenciais promocionais determinem a capacidade de suporte. O provedor que promete atendimento ilimitado a preços de massa concorre contra empresas maiores no preço e contra sua própria estrutura no custo. A política racional é segmentar: baixo atrito e automação onde o tíquete é baixo; resposta mais rica onde o contrato paga por ela.
Serviços adjacentes e a tentativa de cobrar por proximidade
A lista de atividades e serviços associados ao ecossistema em torno da VLADINFO mostra uma lógica de empilhamento local. Internet pura é comparável. Internet com TV aumenta permanência, mas ainda concorre com grandes operadores e serviços alternativos. Telefonia fixa mantém utilidade para certos lares, escritórios e instituições. IP estático, vídeo vigilância, interfonia e gestão de equipamentos deslocam a conversa para problemas que dependem de instalação, presença física e resposta. Essa é a área em que um provedor regional pode ser menos substituível.
O argumento de valor não é romântico. "Somos locais" vale pouco se a fila de suporte é lenta ou se a rede cai. Vale mais quando o cliente consegue falar com alguém que conhece prédios, cabeamento, síndicos, postes, armários, rotas e hábitos de manutenção da cidade. Em pequenos negócios, o custo de uma manhã sem conexão pode superar a diferença anual entre dois planos. Em edifícios residenciais, a empresa que já tem infraestrutura instalada pode conectar rápido e resolver falhas sem depender de uma cadeia nacional mais distante. A proximidade só vira margem se é convertida em tarifa, retenção ou menor custo de atendimento.
Os serviços de vídeo e interfonia aumentam essa possibilidade, mas carregam outra face: eles prendem a empresa a equipamentos físicos espalhados. Câmeras, gravadores, fechaduras, aplicativos, alimentação, cabos e dispositivos de usuário multiplicam eventos de suporte. Uma conexão de internet pode ser monitorada remotamente em boa parte dos casos. Um interfone que não abre a porta vira problema urgente e local. Uma câmera fora do ar em prédio comercial ou condomínio também. O mesmo produto que aumenta relevância cria obrigação de presença.
A telefonia fornecida pela VLADINFO, segundo a página da RayON, pode ser um ativo interessante porque combina licença, número, continuidade e menor disposição do cliente a mudar quando o serviço está embutido em rotinas. Mas a telefonia fixa residencial de baixa mensalidade também pode ser legado de receita pequena. A pergunta é se o serviço ajuda a vender pacotes, reforçar clientes empresariais e sustentar contas mais lucrativas, ou se consome atenção regulatória e operacional sem retorno proporcional.
No lado empresarial, a página de clientes jurídicos menciona suporte técnico 24/7 e tarifas calculadas individualmente. Essa é uma expressão comercial importante. Tarifas individualizadas permitem precificar distância, complexidade, SLA, necessidade de IP estático, redundância, urgência e perfil de suporte. Mas também reduzem transparência externa. Sem tabela de contratos, não sabemos se a VLADINFO consegue cobrar adequadamente ou se concede descontos para reter contas. O sinal é positivo como intenção de monetização; incompleto como prova de rentabilidade.
A tese mais defensável é que VLADINFO cria valor quando vende um pacote local integrado a clientes que sofreriam perdas reais com interrupção. A tese fraca é que a empresa vencerá apenas por oferecer velocidade parecida a preço parecido. Nesse segundo cenário, os concorrentes maiores têm escala, marketing, equipamentos subsidiados e capacidade de promoção. A vantagem regional desaparece. O foco estratégico, portanto, deveria ser menos "mais assinantes" e mais "assinantes cujo problema custa caro quando não é resolvido".
Custos, capital e fornecedores: o que fica escondido na mensalidade
A parte visível da telecom é o plano. A parte que decide o lucro é a renovação. Switches envelhecem, fontes queimam, cabos sofrem, conectores oxidam, roteadores domésticos geram reclamação, racks precisam de energia, equipamentos precisam de firmware, e estoque de reposição amarra caixa. Em uma operadora regional russa, essa equação fica mais difícil por causa do ambiente de fornecedores. A análise setorial disponível descreve dependência histórica de tecnologia ocidental, uso de importações paralelas ou cinzentas, alternativas asiáticas e pressão por equipamento doméstico após sanções.
Notícias sobre o mercado russo de equipamentos fixos apontam aumento de participação doméstica em categorias como dispositivos de acesso, switches, DWDM, roteadores, rádio-enlace e cabos.
Para a VLADINFO, isso significa que custo de capital não é uma linha abstrata. Se equipamento importado demora, encarece ou vem por canais menos previsíveis, a empresa precisa escolher entre pagar mais, padronizar em alternativas locais, aceitar risco de suporte ou adiar renovação. Adiar renovação melhora caixa de curto prazo e pode prejudicar qualidade. Comprar antecipadamente protege operação e consome capital. Trocar fornecedor reduz dependência e pode aumentar custo de integração. Nenhuma escolha é neutra.
O dado público não revela capex, depreciação, estoque ou idade da rede. Por isso, qualquer conclusão sobre eficiência física seria especulativa. O que se pode afirmar é que a receita anual de 80 milhões de rublos não deixa espaço ilimitado para erro. Uma renovação relevante de camada de acesso, um lote caro de roteadores, uma necessidade de redundância ou uma disputa prolongada de infraestrutura pode consumir parcela significativa do lucro anual. Margem líquida regional não é colchão profundo; é margem de manobra.
Os custos de fornecedores também entram pelo trânsito e pela relação com operadores maiores. A evidência de upstreams como MTS, RETN e MegaFon sugere que a VLADINFO compra conectividade ou depende de relações técnicas com redes que têm escala maior. Isso pode melhorar desempenho, mas coloca a empresa como tomadora de preço em partes da cadeia. Se o custo de capacidade sobe ou se termos comerciais mudam, a companhia não necessariamente consegue repassar tudo ao assinante residencial. O cliente vê que concorrentes anunciam ofertas próximas; não vê a fatura de trânsito da operadora.
Há também custos regulatórios e de conformidade. Licenças de comunicações, obrigações de serviço, registros, relatórios e interação com autoridades exigem administração. O caso sobre contribuição ao fundo de reserva de serviço universal, ainda que rejeitado por prescrição, mostra que obrigações setoriais podem virar disputa financeira. Não é uma acusação operacional; é evidência de que provedores pequenos e médios carregam obrigações formais que não aparecem em anúncios de tarifa.
A disputa envolvendo aluguel de postes e autoridade antimonopólio local é ainda mais direta para a economia de rede. Fibra precisa passar por algum lugar. Se postes municipais ou infraestrutura de terceiros custam caro, a empresa enfrenta uma conta difícil: pagar, judicializar, redirecionar rede, atrasar expansão ou aceitar menor margem. O resultado público disponível indica que a contestação não prosperou. Isso não prova que a tarifa era justa ou injusta; prova que o custo de acesso físico é relevante o bastante para chegar a litígio. Para um provedor regional, poste não é detalhe. É estrada.
Clientes, concentração e cobrança
A falta de dados de clientes é uma das maiores lacunas. Perfis públicos mencionam contratos e contexto de compras, mas não entregam uma tabela que permita medir concentração por cliente, renovação, SLA, inadimplência, receita residencial versus empresarial ou margem por linha de serviço. Sem isso, é impossível saber se a VLADINFO depende de poucos clientes institucionais, de uma base residencial pulverizada, de prédios específicos, de telefonia, de contratos públicos ou de uma combinação equilibrada.
Essa incerteza muda a leitura do risco. Uma base residencial ampla reduz concentração, mas aumenta custo de suporte e pressão de preço. Um conjunto de clientes empresariais melhora tíquete e pode justificar atendimento 24/7, mas cria risco se poucos contratos representam grande parte do lucro. Contratos públicos podem dar volume e reputação, mas costumam trazer pressão de preço, documentação e risco de renovação. Serviços em prédios específicos podem ser eficientes enquanto a penetração local é alta; ficam vulneráveis quando outro provedor entra no mesmo endereço com promoção agressiva.
Cobrança também importa. Documentos de oferta do ecossistema RayON indicam pré-pagamento, regras de faturamento, suspensão, alteração tarifária, responsabilidade sobre equipamento do cliente e fronteiras de manutenção. Essas regras existem para proteger caixa e limitar abuso operacional. Pré-pagamento reduz risco de inadimplência. Suspensão por falta de pagamento protege a empresa, mas pode gerar atrito. Responsabilidade do cliente sobre equipamento próprio evita que cada roteador doméstico vire custo ilimitado da operadora. Avisos de mudança tarifária dão flexibilidade, mas precisam ser usados com cuidado em mercado competitivo.
A indicação de zero dívida credora e devedora no resumo visível de TBank, se correta, é um sinal favorável, mas estreito. Pode indicar balanço limpo, boa cobrança ou simplesmente ausência de itens naquele recorte. Não substitui demonstrações completas. Em empresas pequenas, a qualidade do capital de giro pode variar muito com alguns pagamentos grandes, compras de equipamento ou recebíveis de clientes empresariais. O dado é melhor do que um alerta de endividamento; não é prova de resiliência.
O melhor cliente para a VLADINFO é aquele que valoriza continuidade mais do que desconto e cujo custo de atendimento é previsível. Um pequeno escritório com telefonia, IP fixo, câmeras e necessidade de resposta rápida pode ser mais atraente do que dez assinantes promocionais que trocam de provedor por 100 rublos. Um prédio em que a empresa já tem cabeamento, bom histórico e baixa taxa de chamados pode ser excelente. Um prédio com infraestrutura ruim, disputa com síndico e moradores sensíveis a preço pode ser ruim, mesmo com muitos assinantes.
Sem dados de churn, NPS, inadimplência, concentração e custo por chamado, a conclusão deve permanecer condicional. A VLADINFO tem os ingredientes de um negócio regional defensável. Não há prova pública suficiente de que a carteira está otimizada. A diferença entre essas frases é o espaço onde se ganha ou se perde dinheiro.
Concorrência e alternativas realistas
O mercado de Vladimir não parece vazio. JustConnect lista 14 provedores para internet residencial na cidade e anuncia ofertas a partir de 400 rublos para casa, 600 rublos para casa particular e 900 rublos para escritório. DomInternet mostra ofertas de MTS, MegaFon, Rostelecom e TTK em faixas que, dependendo de velocidade, tecnologia e equipamento, ficam com frequência entre 450 e 1.000 rublos. Páginas de 2GIS para endereços específicos mostram VLADINFO e RayON ao lado de múltiplas alternativas. Esses dados são de agregadores e variam por endereço, promoção e data, mas a mensagem competitiva é consistente: o cliente tem opções.
A alternativa real para o consumidor não é uma operadora idealizada. É o fornecedor disponível no prédio, com preço promocional, instalador que chega primeiro, roteador oferecido, reputação local e custo de troca. Operadoras nacionais têm escala, marca, pacotes convergentes e capacidade de promoção. Provedores regionais podem ter instalação mais familiar, presença local e flexibilidade. A competição acontece no corredor do prédio, na ligação de suporte e no grupo de moradores, não apenas na tabela de velocidade.
Para a VLADINFO, competir em preço puro é perigoso. A escala de uma empresa de 80 milhões de rublos de receita anual não sustenta guerra prolongada contra marcas nacionais se a comparação for apenas megabits por rublo. A empresa precisa vencer onde a escala nacional é menos decisiva: resposta local, relacionamento com prédios, customização para empresas, telefonia integrada, IP estático, serviços físicos adjacentes e resolução de problemas que não cabem em um script de central remota.
Mas essa vantagem precisa ser comprovada todos os dias. Um provedor regional que demora a atender perde sua principal justificativa. Um provedor nacional barato pode ser tolerado mesmo com suporte impessoal porque o cliente espera isso. Um provedor local caro ou mediano não tem o mesmo perdão. A promessa implícita de proximidade aumenta expectativa. Se a empresa vende presença local e não entrega, a reputação cai mais rápido.
A página de JustConnect dedicada à VLADINFO traz contatos, tecnologias e nomes de tarifas que parecem antigos, em velocidades de 15 a 40 Mbit/s. Isso deve ser tratado como sinal de mercado, não como oferta atual vinculante. Ainda assim, é útil: mostra que a marca circula em canais de comparação e carrega histórico comercial. Em mercados locais, dados antigos podem afetar percepção tanto quanto dados atuais, porque consumidores encontram páginas desatualizadas, reviews antigos e listas de contato antes de ligar para a empresa.
A comparação correta com alternativas deve separar três clientes. O primeiro é o residencial sensível a preço; ele compra promoção e cancela se a experiência piora. O segundo é o residencial ou condominial que valoriza estabilidade e atendimento; ele pode pagar um pouco mais se a empresa resolve problemas rápido. O terceiro é o empresarial ou institucional; ele compra perda evitada. A VLADINFO não precisa vencer todos. Precisa saber quais clientes merecem capacidade escassa.
Regulação, infraestrutura e geopolítica operacional
Telecom na Rússia carrega um peso regulatório e geopolítico que não pode ser ignorado. A VLADINFO aparece em perfis com quatro licenças atuais de comunicação, incluindo licenças da série L030-00114-77. Há registros históricos de serviços de telefonia local, telemáticos, transmissão de dados e canais, depois convertidos ou reclassificados em numeração mais recente. Um perfil comercial também menciona, em área de mudanças, três itens de atividade de licença como "pausados" em 7 de fevereiro de 2025, embora a mesma página declare quatro licenças vigentes.
Essa contradição exige cautela: sem consulta direta ao registro oficial, não se deve transformar uma formulação de evento em tese de risco crítico.
O ambiente legal, porém, importa mesmo quando não há ruptura de licença. O caso do fundo de reserva de serviço universal mostra uma disputa em que o Ministério do Desenvolvimento Digital buscou valores de 128.666,63 rublos em atrasos e 59.993,81 rublos em penalidades contra a VLADINFO; os tribunais deixaram a pretensão rejeitada por prescrição. O valor não ameaça uma companhia com receita anual de 80 milhões, mas o episódio revela a natureza do setor: obrigações pequenas ou médias podem aparecer anos depois, consumir tempo administrativo e criar incerteza.
A disputa sobre aluguel de postes é mais estratégica. Megaseti e VLADINFO contestaram a recusa da autoridade antimonopólio de Vladimir em abrir caso sobre valores supostamente excessivos de aluguel municipal para linhas de fibra óptica. A contestação foi rejeitada, e o resumo de cassação de 2026 indica que a reclamação da VLADINFO não prosperou. Para um provedor regional, essa é uma das fronteiras mais importantes de custo. A rede depende de acesso físico. Se o preço do poste sobe, a margem cai ou a expansão fica menos atraente. Se a disputa não encontra remédio regulatório, a empresa precisa incorporar o custo ao plano de capital.
A camada geopolítica entra por equipamentos e controle de tráfego. A análise sobre telecom russa pós-sanções descreve dependência de tecnologia ocidental, importações paralelas, fornecedores alternativos e pressão por substituição doméstica. A notícia sobre o mercado de equipamentos fixos aponta um setor doméstico maior e mais presente em 2025. Para a VLADINFO, isso pode significar mais opções locais em algumas categorias e menos acesso previsível a marcas ou peças internacionais em outras. A economia da manutenção vira economia de sourcing: o barato do catálogo pode sair caro se falha mais, demora a chegar ou exige conhecimento novo.
Relatórios sobre throttling de serviços protegidos pela Cloudflare e obrigações de equipamentos estatais de controle de tráfego devem ser usados apenas como contexto macro, não como acusação específica contra a VLADINFO. Ainda assim, eles afetam o produto percebido. O usuário não distingue sempre entre falha do provedor local, rota internacional, política estatal, bloqueio, throttling ou problema do serviço acessado. Ele liga para o provedor que cobra a mensalidade. Assim, obrigações e controles nacionais podem transferir custo reputacional para operadores locais, mesmo quando a causa técnica está fora de sua decisão comercial.
A empresa regional vive entre duas pressões: precisa cumprir regras nacionais e, ao mesmo tempo, parecer responsável por uma experiência que depende de muitos terceiros. Quanto menor a margem, mais pesado fica esse papel. A estratégia defensável requer reservas, documentação e comunicação com cliente. Sem isso, cada evento externo vira custo interno.
Sinais não oficiais e reputação local
Sinais de review e diretórios locais devem ser tratados com frieza. A página da 101Internet para VLADINFO inclui avaliação negativa e a própria plataforma avisa que usuários tendem a deixar mais comentários negativos do que positivos. Isso impede qualquer inferência estatística forte sobre churn, qualidade média ou satisfação geral. Uma reclamação não é amostra. Ao mesmo tempo, ela não deve ser descartada. Em telecom local, poucas experiências ruins em prédios específicos podem afetar aquisição porque moradores e pequenos empresários trocam recomendações diretamente.
O 2GIS mostra provedores por endereço, ratings e publicidade em páginas de prédios. Esse tipo de dado não mede participação de mercado. Mede a realidade de escolha local. Se o cliente abre uma lista e encontra VLADINFO/RayON ao lado de várias alternativas, o custo psicológico de troca diminui. Se ratings ou anúncios de concorrentes aparecem no mesmo ambiente, a reputação vira parte do funil de vendas. A empresa regional não compete apenas por fibra instalada; compete por confiança na hora em que o consumidor decide a quem chamar.
Agregadores como JustConnect e DomInternet também criam pressão, mesmo quando suas informações estão incompletas ou desatualizadas. Eles transformam o mercado em comparação de preço e velocidade. Essa formatação favorece operadores com ofertas simples, grandes descontos e marca conhecida. Serviços que realmente diferenciam um provedor local, como resposta de campo, conhecimento de infraestrutura do prédio e flexibilidade empresarial, são mais difíceis de mostrar em uma tabela. A VLADINFO precisa evitar que sua proposta de valor seja reduzida a megabits por rublo.
Sinais não oficiais são incertos, mas economicamente relevantes porque afetam CAC e retenção. Se a reputação local é boa, a empresa pode gastar menos para adquirir clientes e resistir melhor a promoções. Se a reputação é frágil, precisa compensar com desconto, atendimento mais caro ou promessas que aumentam custo. Nenhuma fonte pública quantifica isso. O analista deve manter a variável aberta.
A leitura responsável é intermediária. Não há base para dizer que a VLADINFO enfrenta crise reputacional. Há base para dizer que opera em um mercado onde reputação de suporte e presença em plataformas locais importam. Essa diferença é decisiva. Um provedor regional não precisa ter marketing nacional; precisa não perder a confiança nos prédios onde já tem rede.
O que mudaria o julgamento
Há fatos que mudariam materialmente a avaliação. O primeiro é a divisão de receita por linha: residencial internet, residencial TV, telefonia, empresarial, contratos públicos, IP estático, vídeo, interfonia e serviços geridos. Sem essa divisão, a receita total é uma caixa fechada. O segundo é margem por segmento. A empresa pode parecer rentável no agregado e ainda carregar linhas que destroem valor. O terceiro é custo por chamado e taxa de chamados por mil assinantes. Para uma operadora que vende presença local, essa é a métrica que transforma discurso em economia.
O quarto é churn por tipo de cliente e por prédio. Se a base residencial fica muitos anos, planos baratos podem ser bons. Se a base entra por promoção e sai rápido, o custo de instalação não se paga. O quinto é concentração de clientes empresariais ou institucionais. Um contrato grande que paga bem pode sustentar equipe; a perda desse contrato pode expor estrutura fixa. O sexto é capex planejado e idade dos ativos. Uma rede que parece lucrativa antes de ciclo de renovação pode parecer diferente depois de comprar switches, ópticos, cabos, baterias, roteadores e sistemas.
O sétimo é contrato de acesso a postes, dutos, prédios e energia. A disputa judicial sobre aluguel municipal mostra que esse ponto é real. O oitavo é a carteira de fornecedores e sobressalentes: quanto equipamento depende de importação, quanto foi substituído por alternativas domésticas, qual o custo de manutenção e qual o prazo de reposição. O nono é a situação oficial completa das licenças, para resolver a ambiguidade entre itens marcados como pausados e licenças listadas como atuais em perfil comercial.
O décimo é a qualidade da relação com RayON, VLS e Infocentre. Quem fatura cada serviço, quem mantém cada ativo, quem atende o cliente, quem responde ao regulador e quem reconhece a receita? Essa fronteira pode mudar a leitura de valor. Se a VLADINFO captura os serviços mais rentáveis e controla ativos críticos, a tese melhora. Se assume obrigações caras e captura pouco da receita de marca, a tese piora.
Por fim, faltam dados de qualidade de rede: disponibilidade, tempo médio de reparo, capacidade de backbone, redundância, incidentes, congestionamento, reclamações por mil clientes e adoção de IPv6. A evidência BGP prova presença. Não prova experiência. Para um comprador, credor ou cliente empresarial, essa lacuna importa mais do que qualquer slogan.
Veredito econômico
A VLADINFO é melhor entendida como uma operadora regional real que precisa ser julgada pela disciplina de sua carteira, não pelo simples fato de estar conectada. A evidência legal, financeira e técnica sustenta substância. A companhia tem registro ativo, histórico desde 2001, atividades coerentes com telecom, licenças listadas, ASN anunciado, prefixos visíveis e participação em um ecossistema de serviços locais. Ela não parece uma casca sem operação.
O caso positivo é claro. Em Vladimir, clientes residenciais, empresariais e institucionais precisam de conectividade que funcione. Uma empresa local com rede própria ou controlada, parceiros conhecidos, telefonia, IPs, serviços físicos e suporte pode vender algo que uma oferta nacional genérica nem sempre entrega bem: continuidade localizada. Se a VLADINFO consegue concentrar esforço em clientes que pagam por esse atributo, sua escala de receita pode ser suficiente para sustentar lucro e renovação gradual.
O caso negativo também é claro. O mercado tem muitas alternativas. O preço residencial é baixo. O cliente compara megabits. Operadoras maiores podem subsidiar equipamento e promoção. Custos de infraestrutura física podem subir. Equipamentos podem encarecer ou ficar menos previsíveis. Obrigações regulatórias e controles nacionais podem adicionar custo e confusão. Reviews e diretórios locais podem amplificar falhas. A fronteira com RayON e VLS torna arriscado atribuir toda a economia visível a uma única entidade. E a ausência de dados sobre capex, chamados, churn e concentração impede concluir que o lucro recente é estrutural.
A estratégia recomendável não seria crescer a qualquer custo. Seria proteger os bolsões onde a presença local tem preço: empresas pequenas e médias, prédios com infraestrutura favorável, clientes que precisam de telefonia e IP fixo, serviços de vídeo e interfonia que podem ser cobrados adequadamente, e contratos em que resposta rápida reduz perdas concretas. Onde o cliente só quer o menor preço residencial, a empresa deveria limitar promessas, automatizar suporte, controlar instalação e evitar descontos que não pagam retorno.
Essa é uma conclusão sem glamour, mas adequada ao setor. A VLADINFO cria valor se cobra por continuidade e disciplina o custo de entregá-la. Destrói valor se confunde volume com vantagem. A rede existe; o mercado existe; a competição existe. O que falta provar é a qualidade da alocação. Em telecom regional, a diferença entre operador sólido e operador cansado raramente está no anúncio de velocidade. Está no chamado que não precisou acontecer, no equipamento trocado antes da falha, no poste que não comeu a margem, no cliente empresarial que renovou sem leilão e na mensalidade que paga mais do que a promessa que carrega.
Fontes
- https://companies.rbc.ru/id/1033302001985-ooo-vladinfo/
- https://saby.ru/profile/3328421421-332801001
- https://www.tbank.ru/business/contractor/legal/1033302001985/
- https://www.rusprofile.ru/id/1146490
- https://spark-interfax.ru/vladimirskaya-oblast-vladimir/ooo-vladinfo-inn-3328421421-ogrn-1033302001985-03008ff4ef024a9fa065678f7c53d29c
- https://star-pro.ru/proverka-kontragenta/organization/1033302001985--ooo-vladinfo
- https://www.gos-postavki.ru/company/3328421421-ooo-vladinfo-vladimir
- https://base.garant.ru/39744829/
- https://base.garant.ru/65441933/
- https://www.zakonrf.info/arbsud/doc-6bc5620f-b94d-572c-85ae-82867e89eb04/
- https://base.garant.ru/66655905/
- https://base.garant.ru/39771433/
- https://rdap.db.ripe.net/autnum/35645
- https://rdap.db.ripe.net/entity/ORG-LLC12-RIPE
- https://stat.ripe.net/data/as-overview/data.json?resource=AS35645
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS35645
- https://stat.ripe.net/data/as-routing-consistency/data.json?resource=AS35645
- https://bgp.tools/as/35645
- https://bgp.he.net/AS35645
- https://asrank.caida.org/asns/35645
- https://asrank.caida.org/orgs/53d16b8f3f
- https://ipinfo.io/AS35645#summary
- https://www.ipxo.com/asn/AS35645/
- https://ipinfo.io/AS35645/95.66.227.0/24
- https://ipinfo.io/AS35645/95.66.216.0/22
- https://ipv4.bgp.he.net/net/95.66.222.0/23
- https://www.rayonline.ru/o-kompanii/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/internet/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/internet-tv/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-yurlicz/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/telefoniya/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/videonablyudenie/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/domofony/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/televidenie/interaktivnoe-televidenie/
- https://www.rayonline.ru/dokumenty-dlya-podklyucheniya-internet/
- https://www.rayonline.ru/wp-content/uploads/2022/08/dogovor-oferta.pdf
- https://www.rayonline.ru/wp-content/uploads/2025/11/pravila-okazaniya-uslug-svyazi-new-2025.pdf
- https://vladimir.justconnect.ru/p/vladinfo/
- https://vladimir.justconnect.ru/#providers
- https://dominternet.ru/vladimir/tariffs/internet/
- https://101internet.ru/vladimir/rating/vladinfo
- https://2gis.ru/vladimir/geo/8304147468127056/tab/providers
- https://www.vedomosti.ru/technology/articles/2025/11/14/1154822-rinok-oborudovaniya-dlya-fiksirovannoi-svyazi-otsenili
- https://dgap.org/en/research/publications/impact-and-limits-sanctions-russias-telecoms-industry
- https://blog.cloudflare.com/russian-internet-users-are-unable-to-access-the-open-internet/
- https://www.hrw.org/report/2025/07/30/disrupted-throttled-and-blocked/state-censorship-control-and-increasing-isolation
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance