
Resumen
- Vladinfo parece una empresa regional real, no una mera ficha registral: tiene identidad legal activa, licencias de comunicaciones, resultados financieros visibles, un sistema autónomo anunciado y prefijos IPv4 originados. Esa sustancia no resuelve la pregunta económica central. Un operador pequeño puede crecer en ingresos y aun así destruir valor si cada cliente barato exige visitas técnicas, repuestos, tiempo de soporte y capacidad de red que no están cubiertos por la mensualidad.
- La ventaja local solo crea valor cuando el cliente paga por continuidad, resolución de fallos, telefonía fija, IP estática, videovigilancia, portero electrónico, gestión de equipo o trato empresarial. Si Vladinfo compite solo en acceso residencial descontado, los grandes operadores con marca, escala de compra, paquetes móviles y presupuestos de red tienen mejores defensas. La empresa necesita convertir proximidad en precio, retención o mezcla de servicios, no solo en más obligaciones operativas.
- La evidencia obliga a separar el perímetro. RayON, Vladimirskie Lokalnye Seti, Infocentre y Vladinfo aparecen vinculados en el ecosistema de servicio local, y una página de telefonía atribuye el servicio fijo a Vladinfo, pero los materiales disponibles no prueban que todos los ingresos de RayON pertenezcan a Vladinfo. Para valorar la compañía, la pregunta correcta no es cuántos servicios muestra el ecosistema, sino qué flujos de caja, obligaciones y activos quedan dentro del perímetro económico de Vladinfo.
El incentivo económico: continuidad antes que velocidad
El cliente no compra fibra como idea abstracta. Compra una probabilidad: que la conexión funcione cuando tiene que mandar una factura, cobrar una tarjeta, abrir una cámara, atender una llamada, cerrar una venta o mantener una oficina conectada. En un mercado urbano con varias alternativas, esa probabilidad se convierte en precio solo si el operador puede probar dos cosas. Primero, que responde mejor que el proveedor grande cuando el problema es local, físico y urgente. Segundo, que cobra lo suficiente para pagar esa respuesta sin subsidiarla indefinidamente con capital viejo, técnicos sobrecargados o reparaciones diferidas.
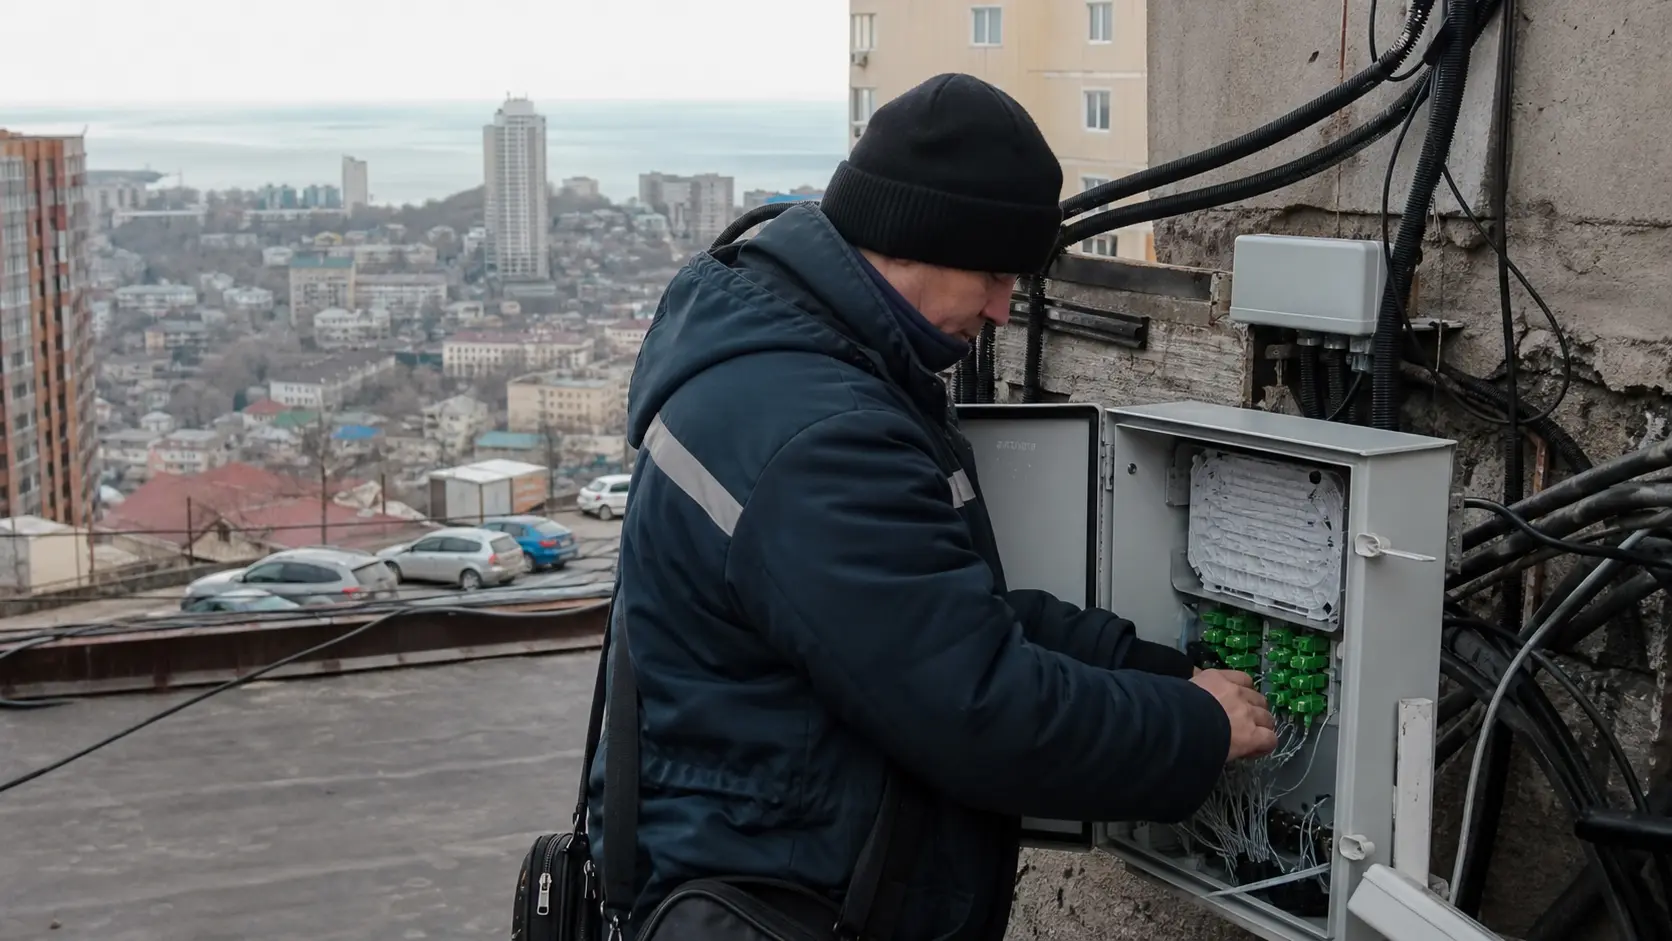
Ese es el test económico de Vladinfo. La empresa opera en Vladimir, con actividad principal de telecomunicaciones cableadas y actividades relacionadas con transmisión de datos, acceso a internet, telefonía, televisión por cable, comunicaciones inalámbricas, gestión de equipos y reparación de equipamiento de comunicación. Es una combinación razonable para un proveedor regional: el acceso básico abre la puerta, pero el valor marginal debería estar en servicios que requieren presencia local y responsabilidad operativa. La dificultad es que la misma mezcla también aumenta el coste de servir. Cada promesa adicional crea otra frontera de fallo.
La competencia en banda ancha castiga al operador que confunde ingresos con valor. Una mensualidad de pocos cientos de rublos parece atractiva en una tabla comercial, pero no paga muchas horas de soporte si el cliente llama, exige una visita, necesita cambio de equipo, discute la causa del fallo o amenaza con cambiarse. El gran operador puede absorber parte de ese coste por escala, por venta cruzada móvil o por automatización. El operador local no tiene ese colchón en la misma medida.
Su defensa debe ser más estrecha y más precisa: saber qué edificios sirve, qué clientes necesitan continuidad, dónde hay margen para vender servicios complementarios y qué fallos merece resolver con rapidez porque protegen una relación rentable.
Por eso la estrategia sin asignación de recursos es marketing. Decir que el soporte local es mejor no basta. Vladinfo tendría que asignar técnicos, repuestos, capacidad de red, acuerdos de tránsito, atención telefónica y capital de renovación hacia los clientes que de verdad pagan por esa diferencia. Si el mismo equipo humano debe sostener clientes residenciales promocionales, pequeñas empresas, telefonía, vídeo, domofonía y posibles clientes institucionales, la ventaja local se convierte en cola de trabajo.
El incentivo correcto no es maximizar conexiones brutas; es maximizar conexiones cuyo precio, permanencia y coste de fallo justifican la intervención local.
Perímetro legal y control operativo
La compañía analizada es Limited Liability Company Vladinfo, registrada con OGRN 1033302001985 e INN 3328421421. Los perfiles públicos la ubican en Vladimir, en una dirección de la calle Studencheskaya, y la describen como activa desde octubre de 2001. Ese dato importa porque la economía de un proveedor regional depende de continuidad institucional. Una red local no se improvisa cada año.
Necesita permisos, relaciones con edificios, contratos, historial de cobro, memoria de instalaciones y personal capaz de entender una planta que probablemente combina activos propios, enlaces arrendados, acuerdos con terceros y equipamiento instalado a lo largo de décadas.
El control visible es individual y disperso, con Alexey Dementyev identificado como director general en perfiles públicos. La evidencia disponible procede de registros y agregadores, no de una entrevista de gestión ni de un informe auditado de gobierno corporativo. Conviene no sobreinterpretarla. Para el análisis económico, la conclusión suficiente es que Vladinfo tiene un perímetro legal identificable, un administrador visible y una antigüedad que sugiere permanencia local.
La conclusión que no se puede extraer es que la empresa tenga una estructura accionarial simple, unificada y perfectamente alineada con todos los servicios que aparecen alrededor de la marca RayON.
Esa distinción es esencial. RayON afirma que su marca se construyó sobre Vladimirskie Lokalnye Seti y que Vladinfo e Infocentre se convirtieron en socios principales en 2009. Los documentos de oferta de RayON nombran a Vladimirskie Lokalnye Seti como operador. Al mismo tiempo, la página de telefonía de RayON dice que el servicio fijo lo presta el socio ООО ВЛАДИНФО. La lectura económica correcta es de ecosistema: Vladinfo participa en una superficie local de conectividad, telefonía y servicios relacionados, pero la evidencia no permite consolidar automáticamente todo RayON dentro de Vladinfo.
Esa cautela afecta al valor. Si Vladinfo controla directamente los clientes de mayor margen, la telefonía, parte del acceso, direcciones IP y relaciones empresariales, su posición puede ser más fuerte que la que muestran solo los ingresos legales. Si, por el contrario, una parte importante de la interfaz comercial, la facturación o el coste de instalación está en otra entidad del ecosistema, los ingresos visibles de Vladinfo pueden no capturar toda la promesa comercial, pero tampoco todas las obligaciones.
El inversor, acreedor o cliente institucional debería preguntar dónde están los contratos, quién cobra, quién decide el precio, quién posee o arrienda la infraestructura, quién responde ante el regulador y quién paga el técnico cuando hay una avería.
Escala financiera: crecimiento no equivale automáticamente a valor
Los datos financieros visibles sitúan a Vladinfo en una escala regional pequeña pero material. Saby informa ingresos de 80,217 millones de rublos en 2025 y beneficio de 7,296 millones. TBank muestra cifras muy cercanas: alrededor de 80,21 millones de rublos de ingresos y 7,29 millones de beneficio. RBC, para 2024, informa ingresos de 71,247 millones, beneficio de 1,136 millones, coste de ventas de 43,455 millones y beneficio bruto de 27,792 millones. La comparación entre fuentes y años no equivale a una auditoría, pero sí marca una trayectoria: el negocio no es marginal, y los ingresos parecen haber crecido de forma visible entre 2024 y 2025.
El cálculo bruto es sencillo. Pasar de 71,247 millones de rublos en 2024 a 80,217 millones en 2025 implica un crecimiento aproximado de 12,6 por ciento. El beneficio neto de 2025 equivale a un margen cercano al 9,1 por ciento sobre ingresos. En 2024, con la cifra de RBC, el margen neto fue apenas de 1,6 por ciento, mientras el margen bruto rondó 39 por ciento. Ese salto aparente de rentabilidad puede ser real, puede reflejar diferencias de clasificación, o puede mezclar efectos temporales de costes, cobro, mantenimiento y depreciación.
Sin cuentas auditadas completas, el análisis debe tratarlo como señal direccional, no como prueba definitiva de eficiencia.
La cifra que más disciplina el juicio es el ingreso mensual. Ochenta millones de rublos al año son aproximadamente 6,7 millones al mes. Con esa base, una compañía puede sostener oficinas, técnicos, enlaces, licencias, atención, repuestos y administración, pero no puede permitirse una cultura de servicio ilimitado para clientes de bajo precio. Si una parte sustancial de la cartera paga entre varios cientos y menos de mil rublos al mes, cada visita improductiva consume margen de muchos meses.
El negocio es viable cuando la mayoría de los incidentes se resuelven rápido, cuando el equipamiento dura, cuando los clientes pagan puntualmente y cuando el operador evita zonas o segmentos donde la atención humana se vuelve recurrente.
RBC cita 27 empleados en el perfil de la compañía. La evidencia revisada no permite convertir ese número en capacidad técnica real, porque no sabemos cuántos son de campo, soporte, administración, ventas o dirección. Aun así, la escala sugiere una organización con poco margen para errores de asignación. Una plantilla limitada puede ser una ventaja si conoce bien la red y mantiene relaciones estables; también puede ser un cuello de botella si la base de clientes exige disponibilidad permanente, soporte empresarial, instalaciones, reclamaciones y trabajo preventivo al mismo tiempo.
La pregunta de valor, por tanto, no es si Vladinfo aumentó los ingresos. La pregunta es si ese crecimiento vino de clientes que pagan por un servicio defendible o de conexiones que comprimen el margen. Un rublo adicional de ingreso residencial promocional puede valer menos que un rublo de ingreso empresarial con IP estática, telefonía, video o soporte pactado. En telecomunicaciones locales, crecimiento y creación de valor se separan en el momento exacto en que aparece el ticket de avería.
La red visible como prueba de sustancia
La evidencia de red da a Vladinfo una base más sólida que la de muchos perfiles comerciales pequeños. RIPE RDAP identifica AS35645 como INFOCENTER y lo conecta con Limited Liability Company Vladinfo. El registro de organización ORG-LLC12-RIPE identifica a Vladinfo en Vladimir y muestra recursos relacionados. RIPEstat presenta el sistema autónomo como anunciado, y los datos de prefijos visibles en el periodo observado listan 34 prefijos IPv4 actualmente anunciados. BGP.tools también describe AS35645 como una red activa asignada por RIPE, orientada a usuarios finales, con 34 prefijos IPv4 originados y sin prefijos IPv6 originados.
No es la huella de una simple revendedora sin infraestructura observable.
El punto no es presumir tamaño. Treinta y cuatro prefijos IPv4 y 135 equivalentes de /24, según una vista de BGP.tools, siguen siendo una red pequeña dentro del mapa de internet ruso. El punto es que hay recursos, anuncios y relaciones visibles. RIPEstat muestra consistencia entre BGP y registros Whois o IRR para muchos prefijos, además de relaciones de importación y exportación con proveedores, clientes y pares. IPinfo lista upstreams como MTS, RETN y MegaFon, y downstreams como OOO KISS, AO ABI Product, Voice Communication LLC y JSC DSC, además de dominios alojados, direcciones que responden y routers en Vladimir.
CAIDA muestra una conección de clientes pequeña y un grado AS visible. La empresa participa en una topología, no solo en un escaparate comercial.
Esa sustancia tiene dos caras económicas. La buena es que el operador conserva cierto control sobre enrutamiento, direcciones, upstreams y calidad de red. Ese control puede sostener servicios empresariales, direcciones estáticas, continuidad, diagnóstico y una relación técnica más directa con clientes locales. También puede permitir acuerdos específicos con clientes que necesitan algo más que una conexión doméstica.
La mala es que el control cuesta dinero. Originar prefijos, mantener registros, gestionar rutas, sostener enlaces de tránsito, negociar o mantener upstreams, vigilar incidencias, atender abuso, resolver problemas de enrutamiento y renovar equipo no es gratuito. Una red propia reduce dependencia comercial, pero aumenta obligaciones técnicas. Si el precio minorista cae por presión competitiva, la infraestructura que hace defendible al operador también puede volverse una carga fija. La red visible confirma que Vladinfo tiene algo que operar; no prueba por sí sola que cada rublo de esa operación tenga retorno suficiente.
La ausencia de IPv6 originado en la vista de BGP.tools es una señal a observar, no una condena automática. En muchos mercados, IPv4 todavía sostiene la experiencia de usuario y la monetización básica. Pero la falta de IPv6 visible puede indicar retraso de modernización, prioridades distintas o una cartera que no exige todavía esa transición. Si clientes empresariales o institucionales empiezan a valorar más compatibilidad, seguridad, escalabilidad o requisitos técnicos modernos, la renovación de red puede dejar de ser opcional. Ahí aparece de nuevo el problema de capital: la ventaja local necesita actualización, no solo memoria histórica.
Servicio local, precios y promesa de soporte
La superficie comercial asociada a RayON muestra una lógica típica de operador regional: acceso FTTb, tarifas residenciales, paquetes de internet y televisión, telefonía, videovigilancia, domofonía, televisión por cable, direcciones IP estáticas y servicios para empresas con soporte técnico permanente. La evidencia debe leerse con la separación ya señalada: RayON y Vladimirskie Lokalnye Seti no son automáticamente Vladinfo. Sin embargo, la participación de Vladinfo como socio principal y su papel explícito en telefonía fija hacen de esa superficie una ventana útil hacia el mercado local en el que opera.
Las tarifas residenciales de internet de RayON muestran escalones de 50, 75, 100 y 300 Mbit/s, con precios de 520 a 750 rublos al mes, además de promociones iniciales entre 280 y 420 rublos durante tres meses con precios posteriores más altos. Los paquetes de internet más televisión combinan 50, 100 y 300 Mbit/s con más de 120 canales, incluidos 24 en HD, por 600, 700 y 900 rublos al mes. La página residencial también enumera tareas incluidas en la conexión: tendido de cable, terminación, conexión a switch o equipo del cliente y pruebas. La configuración básica de router Wi-Fi se cobra aparte, a 450 rublos.
Estas cifras son más reveladoras por lo que excluyen que por lo que incluyen. Una cuota mensual de 520 rublos no puede soportar muchas excepciones. Si la instalación inicial ya incluye trabajo físico y pruebas, el operador necesita recuperar ese coste durante la permanencia del cliente. Si además hay una promoción de tres meses por debajo del precio normal, el punto de equilibrio se desplaza. El cliente que se cambia pronto o llama varias veces destruye la economía de adquisición. El cliente que permanece, paga a tiempo, usa equipo estable y compra servicios adicionales puede financiar la red.
La telefonía aporta otro tipo de valor. RayON lista tarifas domésticas de voz entre 150 y 390 rublos al mes, junto con cargos de conexión para números directos de ciudad, y atribuye el servicio al socio Vladinfo. Una línea fija residencial aislada no parece un gran motor de margen. Pero la telefonía puede ser importante para clientes que aún dependen de numeración local, alarmas, oficinas, recepción, instituciones o continuidad en servicios específicos. También refuerza la idea de Vladinfo como operador de comunicaciones, no solo como marca de internet residencial.
Los servicios empresariales son más prometedores. La página para personas jurídicas y empresarios individuales habla de internet de alta velocidad, telefonía, videovigilancia, domofonía, IP estática, soporte 24/7 y tarifas calculadas individualmente. Esa frase, si se convierte en contratos reales, es el núcleo defendible. Un comercio, clínica, oficina, almacén o institución local no siempre busca el precio mínimo. Busca que el problema se resuelva antes de perder ventas, citas, llamadas o control operativo. La disposición a pagar existe cuando la continuidad tiene coste visible para el cliente.
La dificultad es capturarla en contratos, no regalarla como promesa general a todos los segmentos.
Quién paga, quién se beneficia y quién absorbe el daño
En un proveedor regional, la distribución de beneficios y daños es asimétrica. El hogar se beneficia de una conexión barata y de la posibilidad de llamar a alguien local cuando falla. La empresa local se beneficia más: una conexión estable sostiene cajas, cámaras, telefonía, banca, mensajería, inventario y trabajo administrativo. El operador se beneficia si transforma esa necesidad en precio, permanencia y servicios añadidos. Pero cuando la red falla, el coste inmediato recae en el cliente, mientras el coste de reparación recae en el operador.
Si el contrato no reconoce esa diferencia, el operador asume una obligación de continuidad que el precio no remunera.
La pregunta "quién paga" debe separarse de "quién usa". En una conexión residencial, paga el hogar, y el daño por una caída puede ser incomodidad, entretenimiento perdido o teletrabajo interrumpido. En una conexión empresarial, paga la persona jurídica o el empresario individual, y el daño puede ser facturación detenida, reputación, pérdida de citas, cámaras inoperativas o llamadas perdidas. Esa diferencia justifica precios individualizados, soporte 24/7 y servicios complementarios. También justifica decir no a ciertos niveles de servicio si el cliente no paga por ellos.
El beneficiario indirecto puede ser el edificio. Un operador que conoce la acometida, los cuartos técnicos, el cableado vertical, los fallos recurrentes y la relación con vecinos o administradores crea valor colectivo. Pero ese valor se captura mal si cada usuario decide solo por la tarifa mensual. La economía mejora cuando el operador puede ganar densidad en edificios concretos, repartir costes de intervención, reducir tiempos de desplazamiento y sostener relaciones con administradores.
La densidad local es la versión pequeña de la escala: no compra routers más baratos como un gigante, pero reduce fricción por calle, portal y equipo instalado.
El daño lo soporta quien tiene menos poder contractual. Si los proveedores mayoristas suben precios, si el alquiler de postes o acceso físico aumenta, si los repuestos se encarecen o si el regulador impone más obligaciones, Vladinfo no siempre podrá trasladar el coste a hogares que ven ofertas de MTS, MegaFon, Rostelecom o TTK en agregadores locales. En ese caso, el margen absorbe el golpe. Si el margen no alcanza, el daño termina en menor mantenimiento, soporte más lento, inversión diferida o pérdida de clientes. Esa cadena es la que distingue una red local saludable de una que conserva ingresos mientras consume su base técnica.
Unit economics: el ticket de avería contra una mensualidad baja
La unidad económica crítica no es el megabit. Es el ticket de avería asociado a una conexión que paga. Imaginemos una conexión residencial de 520 rublos al mes, no como estimación exacta de Vladinfo sino como nivel de precio visible en el mercado RayON. Si el cliente requiere una llamada de soporte, diagnóstico, coordinación y una visita, el coste de ese evento puede devorar varios meses de contribución, aun sin conocer salarios, gasolina, vehículos, herramientas, repuesto o administración.
Si el problema se repite, la relación deja de ser rentable salvo que el cliente compre otros servicios, viva en un edificio denso o permanezca durante mucho tiempo.
El cobro por configuración de router a 450 rublos muestra que el ecosistema entiende parcialmente esa realidad. Separar trabajos puntuales de la cuota mensual evita convertir cada tarea manual en un subsidio. Pero la línea no es fácil. El cliente suele interpretar "conexión a internet" como experiencia completa: cable, Wi-Fi, equipo doméstico, velocidad, estabilidad y ayuda cuando no funciona. El operador sabe que muchos fallos están dentro del hogar, en el router, en el equipo del cliente, en el cableado interno o en expectativas no cubiertas por la tarifa.
Los documentos de oferta y reglas de servicio que asignan responsabilidades son económicamente importantes porque intentan impedir que todo problema del usuario se transforme en coste del operador.
La economía mejora cuando el soporte se resuelve en primera interacción. Una llamada que evita una visita protege margen. Un técnico que resuelve en una salida, con repuesto disponible y conocimiento del edificio, también. Lo caro es la repetición: segundo viaje, pieza no disponible, coordinación con terceros, disputa sobre responsabilidad, cliente ausente, acceso físico bloqueado o queja pública. Para un operador pequeño, la repetición no solo cuesta dinero; desplaza atención de otros clientes. En una organización con plantilla limitada, el coste de oportunidad de un técnico es real.
Los servicios empresariales pueden cambiar la ecuación. Una IP estática, una línea de telefonía comercial, videovigilancia, domofonía o gestión de equipo pueden aumentar el ingreso por cliente y justificar soporte más intenso. Pero también aumentan la complejidad. Una cámara mal configurada, una aplicación de portero, una centralita, un número urbano o un router empresarial crean más puntos de fallo. El operador debe cobrar por esa complejidad. Si vende paquetes avanzados a precio de commodity, el margen bruto se convierte en ilusión.
La comparación con grandes operadores es dura. Un proveedor nacional puede ofrecer descuentos, empaquetar móvil, financiar equipos, automatizar atención y repartir centros de soporte sobre millones de clientes. Vladinfo no puede ganar esa guerra con el mismo instrumento. Su unidad económica solo funciona si el cliente valora intervención local, continuidad y una relación menos anónima.
Por eso la empresa debería medir no solo altas y bajas, sino tickets por cliente, visitas por edificio, coste de primera instalación, permanencia postpromoción, porcentaje de incidencias resueltas sin visita, ingreso por servicio adicional y margen después de soporte. Sin esos datos, el crecimiento es una historia incompleta.
Costes, capital y acceso físico a infraestructura
El expediente judicial sobre alquiler de postes y acceso a infraestructura municipal muestra una presión concreta. Megaseti y Vladinfo impugnaron la negativa de la autoridad antimonopolio de Vladimir a abrir un caso por tarifas supuestamente excesivas de alquiler de postes para líneas de fibra óptica; los tribunales rechazaron el desafío, y una instancia posterior en 2026 indica que la queja de Vladinfo no prosperó. El resultado jurídico no prueba que los costes fueran injustos, pero sí prueba que el acceso físico a infraestructura fue lo bastante importante como para litigarse.
En telecomunicaciones locales, los postes, canalizaciones, tejados, sótanos, cuartos de comunicación y permisos son la economía invisible. Una tarifa residencial no revela cuánto cuesta llegar a un edificio, mantener cableado, reemplazar elementos dañados, responder a cortes, negociar acceso o cumplir reglas municipales. Si el alquiler de postes aumenta, el operador no puede simplemente cambiar de ruta sin coste. La red física crea dependencia del lugar. Esa dependencia es ventaja cuando se tiene densidad y relaciones; es vulnerabilidad cuando un tercero controla precio o acceso.
El capital de renovación es el otro coste silencioso. Un operador puede parecer rentable durante un periodo si exprime equipos viejos, retrasa actualización, reduce repuestos o posterga proyectos. Pero la red se cobra la deuda después: más fallos, más visitas, menos capacidad, peor experiencia, más churn y mayor urgencia de inversión. La evidencia macro de Rusia apunta a un mercado de equipos de comunicaciones fijas de 94.000 millones de rublos en 2025, con aumento de la participación doméstica en dispositivos de acceso, switches, DWDM, routers, radioenlaces y productos de cable.
Esa transición puede beneficiar a proveedores locales si hay alternativas disponibles, pero también obliga a adaptar compras, soporte, compatibilidad y confianza técnica.
Las sanciones y restricciones tecnológicas añaden fricción. El sector ruso de telecomunicaciones depende en parte de tecnología occidental histórica, importaciones paralelas, proveedores asiáticos y presión hacia equipamiento doméstico. Para una empresa del tamaño de Vladinfo, el problema no es ideológico; es operativo. ¿Hay repuestos compatibles? ¿Cuánto tardan? ¿Qué garantía tienen? ¿Qué equipo puede reemplazar un router o switch antiguo sin introducir nuevos fallos? ¿Puede el operador pagar inventario preventivo? ¿Puede estandarizar plataformas o debe mantener una mezcla heredada?
El coste de capital también interactúa con regulación y demanda. Si los clientes empresariales pagan por continuidad, Vladinfo puede justificar renovar enlaces, switches, energía de respaldo o herramientas de monitoreo. Si la cartera se inclina a hogares de bajo precio, la inversión se recupera lentamente. Una empresa de 80 millones de rublos de ingresos anuales no puede renovar todo al ritmo de un operador nacional. Debe escoger. La calidad de esas decisiones, más que el tamaño nominal de la red, determina si la compañía crea valor.
Proveedores y upstreams: independencia parcial, no aislamiento
AS35645 tiene upstreams visibles como MTS, RETN y MegaFon en vistas de inteligencia de red. Esa combinación sugiere que Vladinfo no está aislada de proveedores importantes y que su servicio depende de relaciones mayoristas o de tránsito con redes de mayor escala. La independencia de originar prefijos y gestionar un AS propio no elimina dependencia; la vuelve negociable. El operador puede escoger rutas y mantener más de una salida, pero sigue pagando por capacidad, puertos, transporte, soporte y condiciones comerciales.
La existencia de downstreams listados también importa. Si Vladinfo o AS35645 presta conectividad a organizaciones más pequeñas o clientes que aparecen en la topología, su función económica se acerca a la de un nodo local. Ese papel puede ser valioso porque concentra experiencia y reduce la necesidad de que cada entidad negocie directamente con proveedores grandes. Pero también aumenta responsabilidad. Cuando un downstream tiene un problema, Vladinfo debe diagnosticar si la falla está en su red, en el cliente, en el upstream, en BGP, en una ruta externa o en un bloqueo ajeno.
Esa capacidad requiere conocimiento técnico que no se vende bien en una tabla de tarifas residenciales, pero sostiene relaciones de mayor valor.
La falta de datos sobre precios de tránsito, compromisos de puerto, peering pagado, cachés locales o gasto en protección contra ataques limita cualquier valoración precisa. No se puede afirmar que Vladinfo tenga una ventaja de coste. Tampoco se puede afirmar que sea rehén de un solo proveedor. Lo prudente es decir que la empresa tiene una arquitectura con sustancia, pero que la rentabilidad de esa arquitectura depende de contratos no visibles.
Si los upstreams encarecen capacidad, si cambia la mezcla de tráfico, si aumenta el vídeo, si las plataformas externas se degradan o si los clientes exigen más estabilidad, la presión aparece antes en caja que en discurso comercial.
La dependencia de proveedores también afecta la promesa de soporte. Un operador local puede responder rápido a un cable cortado o a un equipo de edificio, pero no controla todos los tramos de internet ni todas las políticas estatales de tráfico. Debe comunicar con precisión qué problemas puede resolver y cuáles no. Prometer control total sobre una experiencia que cruza redes, plataformas, proveedores y regulación externa es una forma de asumir riesgo gratis.
Competencia y sustitutos: el descuento es una amenaza permanente
El mercado de Vladimir no parece cautivo. JustConnect lista 14 proveedores para internet doméstico en la ciudad y anuncia internet residencial desde 400 rublos, internet para casas particulares desde 600 y oficinas desde 900. DomInternet muestra 19 tarifas de internet de cuatro proveedores, con ofertas visibles de MTS, MegaFon, Rostelecom y TTK en rangos comunes de 450 a 1.000 rublos según velocidad, tecnología y equipo. Las páginas de 2GIS para edificios concretos muestran a Vladinfo y RayON junto a alternativas nacionales y regionales. El cliente tiene opciones, aunque la disponibilidad real dependa de la dirección.
Esta competencia impone un techo a precios residenciales. Si un hogar ve ofertas nacionales cercanas, el operador local no puede subir tarifa solo porque sus costes subieron. Debe aportar algo específico: mejor instalación en ese edificio, soporte más accesible, menor espera, estabilidad probada, relación personal, televisión, telefonía, cámara, portero o facilidad de pago. En ausencia de diferencia percibida, el mercado reduce el servicio a velocidad y precio.
Los grandes operadores tienen ventajas evidentes. Pueden comprar equipo con más escala, negociar capacidad mayorista, financiar promociones, vender paquetes convergentes y absorber churn. También pueden tolerar margen bajo en banda ancha si lo compensan con móvil, contenidos, servicios empresariales nacionales o presupuesto de marca. Un operador regional no debería imitarlos en todo.
La alternativa realista de Vladinfo es seleccionar nichos donde la presencia local cuenta: edificios con densidad, clientes empresariales que valoran continuidad, telefonía fija que requiere proveedor específico, servicios de vigilancia o domofonía, y relaciones donde una persona responsable tiene más valor que una aplicación de soporte.
La concentración geográfica puede ayudar. Un proveedor pequeño que se mantiene dentro de zonas conocidas puede tener mejor coste de atención que otro que persigue cada alta dispersa. La tentación de crecer fuera del perímetro rentable es peligrosa. Cada nuevo edificio, poste o cliente distante añade obligaciones físicas. En un mercado con sustitutos baratos, crecer por cobertura sin densidad puede aumentar ingresos y reducir valor al mismo tiempo.
La competencia reputacional también es local. Una mala experiencia en un edificio o portal puede circular con rapidez. Los operadores nacionales soportan reseñas negativas por volumen; el regional puede sufrir más si su ventaja declarada es cercanía. Eso no significa que cada comentario negativo sea representativo. Significa que la promesa local exige consistencia operativa. Un cliente que elige al proveedor pequeño por disponibilidad humana castiga más la decepción.
Clientes empresariales y concentración: el dato que falta
La evidencia pública menciona contratos bajo 44-FZ en perfiles agregados y muestra ejemplos de downstreams o entidades visibles en datos de red, pero no revela concentración de clientes, renovación, términos de servicio, margen por cuenta o exposición a pocos pagadores. Esa es una de las principales incógnitas. Un proveedor regional puede parecer estable con ingresos de 80 millones de rublos, pero la calidad de esos ingresos depende de cuántos clientes los producen y con qué permanencia.
Si la cartera está muy fragmentada entre hogares, el riesgo de concentración baja, pero sube el coste de atención por rublo si hay muchas incidencias. Si una parte relevante procede de negocios, instituciones o clientes mayoristas, el ingreso por cuenta puede ser mejor, pero la pérdida de pocas relaciones afecta resultados. Sin datos de concentración, el juicio debe ser condicional. Vladinfo se ve más atractiva si los clientes empresariales están diversificados por sectores, pagan servicios complementarios y renuevan por calidad.
Se ve menos atractiva si unos pocos contratos sostienen margen o si la base residencial requiere subsidios de soporte.
El cliente empresarial también exige otra disciplina. No basta con vender internet más teléfono. Hay que definir tiempos de respuesta, responsables, límites, mantenimiento, equipo, respaldo y cargos por trabajos extraordinarios. Las tarifas individualizadas pueden ser una ventaja si reflejan riesgo y complejidad. Pueden ser un problema si se usan solo para cerrar ventas sin medir coste. La administración debe saber cuánto cuesta prometer soporte 24/7, cuántos técnicos pueden sostenerlo y qué pasa cuando dos clientes importantes tienen incidencias simultáneas.
Para un negocio local, la continuidad tiene valor porque el tiempo muerto es caro. Para Vladinfo, ese valor se captura mediante contrato, no mediante simpatía. La empresa debería convertir la conversación de "proveedor local" en una matriz de niveles de servicio, criticidad, equipo gestionado, recargos por trabajos fuera de alcance y descuentos por permanencia. Sin esa arquitectura comercial, el operador termina vendiendo una opción de rescate ilimitada al precio de una cuota ordinaria.
Regulación y obligaciones en un entorno ruso más pesado
Vladinfo aparece con cuatro licencias de comunicaciones actuales en perfiles como TBank y Star-Pro, incluida la serie L030-00114-77. El historial de Star-Pro muestra registros anteriores para telefonía local, servicios telemáticos, transmisión de datos y canales, después convertidos o reclasificados en el formato más reciente. Las licencias son parte del activo: permiten operar formalmente, sostener relaciones y vender servicios regulados. Pero también son una carga administrativa, porque el cumplimiento exige seguimiento, documentación y adaptación a cambios.
Hay una ambigüedad que conviene tratar con cuidado. El feed visible de TBank menciona "últimos cambios" donde tres actividades de licencia aparecen como "pausadas" el 7 de febrero de 2025, mientras la misma página afirma que cuatro licencias están vigentes. Sin verificación directa en el registro oficial del regulador, no corresponde convertir esa frase en una acusación de riesgo de suspensión. La lectura prudente es que hay una inconsistencia de wording o un evento registral que requeriría confirmación. Para clientes importantes, esa confirmación sí sería una diligencia razonable antes de contratar servicios críticos.
La regulación rusa de internet añade una capa que no es específica de Vladinfo, pero sí afecta al marco operativo. Informes públicos han descrito obligaciones de equipos estatales de control de tráfico y una creciente capacidad de censura, ralentización y aislamiento. Cloudflare reportó en 2025 problemas de acceso de usuarios rusos a servicios protegidos por su red. Estos hechos no son alegaciones contra Vladinfo. Son parte del entorno donde cualquier ISP ruso debe operar. El cliente puede culpar al proveedor local por una degradación que se origina en políticas nacionales, rutas externas o plataformas bloqueadas.
El operador debe manejar esa tensión sin prometer lo que no controla.
La obligación económica es doble. Por un lado, Vladinfo necesita cumplir normas para conservar licencias y evitar sanciones. Por otro, debe mantener credibilidad con clientes cuando la experiencia de internet depende de decisiones externas. Esa tarea consume tiempo directivo y técnico. Para un operador grande, el cumplimiento se reparte en departamentos. Para uno regional, puede recaer en pocas personas. La escala pequeña no reduce la complejidad regulatoria en la misma proporción que reduce ingresos.
El caso del fondo de servicio universal también muestra que las obligaciones sectoriales no son teóricas. El Ministerio de Desarrollo Digital reclamó a Vladinfo 128.666,63 rublos de atrasos en reserva de servicio universal y 59.993,81 rublos en penalizaciones; los tribunales dejaron la reclamación rechazada por prescripción. El desenlace favoreció a Vladinfo en términos de pago, pero el episodio recuerda que las obligaciones regulatorias pueden convertirse en litigio, coste administrativo y riesgo de distracción, incluso cuando la empresa gana por razones procesales.
Señales no oficiales y cómo tratarlas
Las señales no oficiales sirven para formular preguntas, no para dictar sentencia. Una página de 101Internet muestra una reseña negativa sobre Vladinfo y advierte que los usuarios tienden a dejar más comentarios negativos que positivos. Esa advertencia es importante. Una reseña no mide churn, calidad promedio ni satisfacción estadística. Pero sí refleja el tipo de daño que un operador local debe evitar: cuando la promesa es cercanía, una queja por soporte pesa más que en un proveedor nacional percibido como impersonal.
Las páginas de 2GIS muestran proveedores, ratings y publicidad en edificios concretos. Tampoco son cuota de mercado. Son fotografías parciales de elección local. Aun así, muestran que el cliente compara a Vladinfo o RayON junto a alternativas. La batalla se libra por dirección, edificio y percepción. Un operador regional no gana una ciudad en abstracto; gana portales, oficinas y relaciones.
JustConnect conserva una página de Vladinfo con datos de contacto, soporte y nombres de tarifas Vlad.Net que parecen antiguos, con velocidades de 15 a 40 Mbit/s. Esa información no debe tratarse como oferta actual vinculante. Su valor analítico es distinto: confirma memoria de marca y presencia en agregadores, pero también sugiere riesgo de información comercial desactualizada alrededor de la empresa. En mercados competitivos, una página obsoleta puede perjudicar percepción incluso si la red actual ofrece más.
Estas señales inciertas no sustituyen métricas internas. Las preguntas que importan son: cuántos tickets se abren por mil clientes, cuántas visitas requiere cada instalación, cuánto tardan las reparaciones, qué porcentaje de clientes se va tras el periodo promocional, cuántas quejas se concentran por edificio y qué segmentos generan margen neto después de soporte. Sin esos datos, las reseñas y agregadores son humo alrededor del fuego, no medición del fuego.
Alternativas estratégicas realistas
La primera alternativa es competir por precio residencial. Es la más simple de explicar y la más peligrosa de sostener. Vladinfo o su ecosistema pueden igualar promociones durante un tiempo, pero los grandes operadores tienen más herramientas para defender descuentos. Si la empresa llena la red de clientes que pagan poco, llaman mucho y cambian rápido, el crecimiento se vuelve negativo. Esta estrategia solo tendría sentido en edificios de alta densidad, bajo coste de instalación, bajo historial de fallos y posibilidad de venta complementaria.
La segunda alternativa es especializarse en continuidad para pequeñas empresas e instituciones locales. Ahí la compañía puede vender algo que el operador nacional a veces no ofrece con la misma precisión: conocimiento de la ciudad, atención directa, telefonía fija, IP estática, soporte técnico, cámaras, portero electrónico, televisión o gestión de equipo. Esta vía requiere disciplina comercial. Cada paquete debe tener precio, límites, cargos por alcance adicional y una promesa operativa que la plantilla pueda cumplir. Es menos vistosa que una campaña de altas masivas, pero más cercana a la creación de valor.
La tercera alternativa es operar como red local de nicho con acuerdos mayoristas o downstreams seleccionados. La evidencia de AS35645 y relaciones visibles sugiere que Vladinfo puede tener un papel técnico más profundo que el de revendedor minorista. Conectividad para organizaciones pequeñas, clientes que necesitan direccionamiento o apoyo técnico, y relaciones con entidades locales pueden ser defensivas. El riesgo es concentración y complejidad técnica. No todos los downstreams son iguales; algunos pagan, otros consumen soporte, otros elevan riesgo de abuso o reputación.
La cuarta alternativa es paquetizar servicios de edificio: internet, televisión, cámaras, domofonía, soporte y mantenimiento. Este modelo captura densidad y puede reducir coste por visita. También puede convertir un fallo único en una incidencia multiservicio. Si la misma infraestructura sostiene internet, vídeo y acceso, la continuidad importa más, y el cliente tolera menos errores. El precio debe reflejarlo.
La opción menos creíble es proclamar transformación digital sin inversión proporcional. Si Vladinfo quiere vender continuidad, necesita inventario de repuestos, monitoreo, herramientas de diagnóstico, formación, acuerdos claros con proveedores, documentación de edificios, reglas de escalamiento y medición de tickets. Si quiere crecer en empresas, necesita contratos que distingan soporte ordinario de trabajos especiales. Si quiere sostener precios frente a operadores nacionales, necesita demostrar por qué el cliente pierde menos dinero con Vladinfo cuando algo falla.
La estrategia sin presupuesto y sin renuncias es solo una presentación comercial.
Qué hechos cambiarían el juicio
Varios datos podrían mejorar materialmente la valoración. El primero sería una cartera empresarial diversificada, con baja concentración, contratos de varios servicios, pagos puntuales y renovaciones altas. El segundo sería evidencia de que la mayoría de tickets se resuelven sin visita o en una sola visita, con tiempos de reparación mejores que la competencia. El tercero sería margen por segmento: residencial, empresa, telefonía, video, domofonía, downstreams y servicios gestionados. Si los servicios de mayor complejidad también producen mayor margen neto, la tesis de proximidad local gana fuerza.
También cambiaría el juicio un plan de renovación de capital financiado por caja, no por deterioro. Una red que actualiza switches, routers, energía, documentación y repuestos antes de que fallen vale más que una red que solo repara urgencias. La confirmación oficial de licencias, sin ambigüedad de estado, reduciría incertidumbre. Contratos estables de acceso físico a postes, canalizaciones o edificios también mejorarían el perfil.
Los datos que empeorarían el juicio son igualmente claros. Alta rotación tras promociones, exceso de visitas por cliente, concentración en pocos pagadores, litigios recurrentes por infraestructura, pérdida de acceso a equipos críticos, dependencia de un único upstream efectivo, retraso severo de renovación o incapacidad de trasladar costes al precio serían señales negativas. La ausencia de IPv6 no destruye la tesis hoy, pero combinada con falta de inversión sí podría indicar envejecimiento técnico.
La prueba más simple sería económica: tomar cien tickets reales, asociarlos a ingresos mensuales de esos clientes y medir si la relación sigue siendo rentable después de tiempo técnico, repuestos y desplazamiento. Si la respuesta es negativa en residencial barato y positiva en empresa o servicios mixtos, Vladinfo ya sabe dónde debe poner recursos.
Veredicto económico
Vladinfo parece viable como operador regional con sustancia legal, licencias, red visible y presencia en un ecosistema local de servicios. Los ingresos de 2025 y el beneficio reportado sugieren que no es un negocio residual. La red AS35645 confirma una función técnica real. El entorno RayON/VLS muestra una oferta local con acceso, televisión, telefonía, servicios para empresas y soporte. Todo eso respalda la tesis de que Vladinfo puede crear valor si vende continuidad y conocimiento local a clientes que la necesitan.
La tesis se debilita si el crecimiento se apoya en banda ancha residencial de bajo precio sin disciplina de soporte. En ese escenario, cada alta nueva trae una opción gratuita contra el margen: el cliente puede exigir tiempo humano por una cuota que apenas cubre la red. Los grandes operadores presionan precio; los proveedores y la infraestructura presionan costes; la regulación añade obligaciones; los equipos requieren renovación; las señales reputacionales pueden golpear la promesa local. El margen de error es estrecho.
La economía correcta para Vladinfo es selectiva. Mantener residenciales donde hay densidad, bajo coste de atención y permanencia. Cobrar trabajos que no pertenecen a la cuota. Proteger clientes empresariales y servicios de continuidad. Separar claramente responsabilidades del operador, equipo del cliente y terceros. No confundir RayON como marca de ecosistema con ingresos consolidados de Vladinfo. No perseguir cobertura que no pueda sostenerse con técnicos y capital. Y medir la red por caja después de soporte, no por velocidad anunciada.
El juicio final es moderadamente favorable, con condiciones fuertes. Vladinfo tiene los elementos de un operador regional defendible: historia, registros, licencias, recursos de red, relación local y servicios que pueden justificar una prima. Pero esos elementos solo se convierten en valor si la empresa asigna recursos hacia clientes que pagan por continuidad. Si la dirección trata cada servicio adicional como volumen y cada problema como coste inevitable, el negocio crecerá en ingresos mientras reduce su capacidad de renovación. En telecomunicaciones regionales, la ventaja no es estar cerca del cliente.
La ventaja es cobrar correctamente por lo que esa cercanía cuesta.
Fuentes
- https://companies.rbc.ru/id/1033302001985-ooo-vladinfo/
- https://saby.ru/profile/3328421421-332801001
- https://www.tbank.ru/business/contractor/legal/1033302001985/
- https://www.rusprofile.ru/id/1146490
- https://spark-interfax.ru/vladimirskaya-oblast-vladimir/ooo-vladinfo-inn-3328421421-ogrn-1033302001985-03008ff4ef024a9fa065678f7c53d29c
- https://star-pro.ru/proverka-kontragenta/organization/1033302001985--ooo-vladinfo
- https://www.gos-postavki.ru/company/3328421421-ooo-vladinfo-vladimir
- https://base.garant.ru/39744829/
- https://base.garant.ru/65441933/
- https://www.zakonrf.info/arbsud/doc-6bc5620f-b94d-572c-85ae-82867e89eb04/
- https://base.garant.ru/66655905/
- https://base.garant.ru/39771433/
- https://rdap.db.ripe.net/autnum/35645
- https://rdap.db.ripe.net/entity/ORG-LLC12-RIPE
- https://stat.ripe.net/data/as-overview/data.json?resource=AS35645
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS35645
- https://stat.ripe.net/data/as-routing-consistency/data.json?resource=AS35645
- https://bgp.tools/as/35645
- https://bgp.he.net/AS35645
- https://asrank.caida.org/asns/35645
- https://asrank.caida.org/orgs/53d16b8f3f
- https://ipinfo.io/AS35645#summary
- https://www.ipxo.com/asn/AS35645/
- https://ipinfo.io/AS35645/95.66.227.0/24
- https://ipinfo.io/AS35645/95.66.216.0/22
- https://ipv4.bgp.he.net/net/95.66.222.0/23
- https://www.rayonline.ru/o-kompanii/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/internet/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/internet-tv/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-yurlicz/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/telefoniya/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/videonablyudenie/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/domofony/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/televidenie/interaktivnoe-televidenie/
- https://www.rayonline.ru/dokumenty-dlya-podklyucheniya-internet/
- https://www.rayonline.ru/wp-content/uploads/2022/08/dogovor-oferta.pdf
- https://www.rayonline.ru/wp-content/uploads/2025/11/pravila-okazaniya-uslug-svyazi-new-2025.pdf
- https://vladimir.justconnect.ru/p/vladinfo/
- https://vladimir.justconnect.ru/#providers
- https://dominternet.ru/vladimir/tariffs/internet/
- https://101internet.ru/vladimir/rating/vladinfo
- https://2gis.ru/vladimir/geo/8304147468127056/tab/providers
- https://www.vedomosti.ru/technology/articles/2025/11/14/1154822-rinok-oborudovaniya-dlya-fiksirovannoi-svyazi-otsenili
- https://dgap.org/en/research/publications/impact-and-limits-sanctions-russias-telecoms-industry
- https://blog.cloudflare.com/russian-internet-users-are-unable-to-access-the-open-internet/
- https://www.hrw.org/report/2025/07/30/disrupted-throttled-and-blocked/state-censorship-control-and-increasing-isolation
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance