
Zusammenfassung
- VLADINFO hat genügend öffentliche Substanz, um nicht als bloßes Namensschild behandelt zu werden: eine aktive russische Rechtsperson, aktuelle Kommunikationslizenzen, AS35645, RIPE-Organisationseinträge, sichtbare IPv4-Präfixe, Upstream- und Downstream-Beziehungen sowie Finanzprofile mit rund 80,2 Millionen Rubel Umsatz und 7,3 Millionen Rubel Gewinn im Jahr 2025. Diese Substanz beantwortet aber nur die Existenzfrage. Sie beweist nicht automatisch, dass jeder Anschluss wirtschaftlich wertschaffend ist.
- Der Kern der Ökonomie liegt im Verhältnis zwischen kleinem Monatsertrag und lokaler Arbeit. Ein Wohnkundentarif von einigen hundert Rubel kann durch einen einzigen schwierigen Einsatz, eine wiederholte Störung oder ein schlecht kalkuliertes Installationsversprechen aufgezehrt werden. Wert entsteht dort, wo Kunden Ausfallvermeidung, feste Telefonie, statische IPs, Unternehmenssupport, Video, Türkommunikation oder gebäudenahe Feldkenntnis wirklich bezahlen.
- Die realistische Alternative für viele Kunden ist nicht kein Internet, sondern ein größerer Anbieter, ein anderer lokaler Anbieter, ein Mobilfunkersatz oder ein Bündel aus nationaler Marke und Rabatt. VLADINFOs Strategie muss deshalb Ressourcen dorthin lenken, wo lokale Reaktionsfähigkeit einen Preis trägt. Strategie ohne Ressourcenallokation ist Marketing.
Der Anreiz: jemand muss die Störung bezahlen
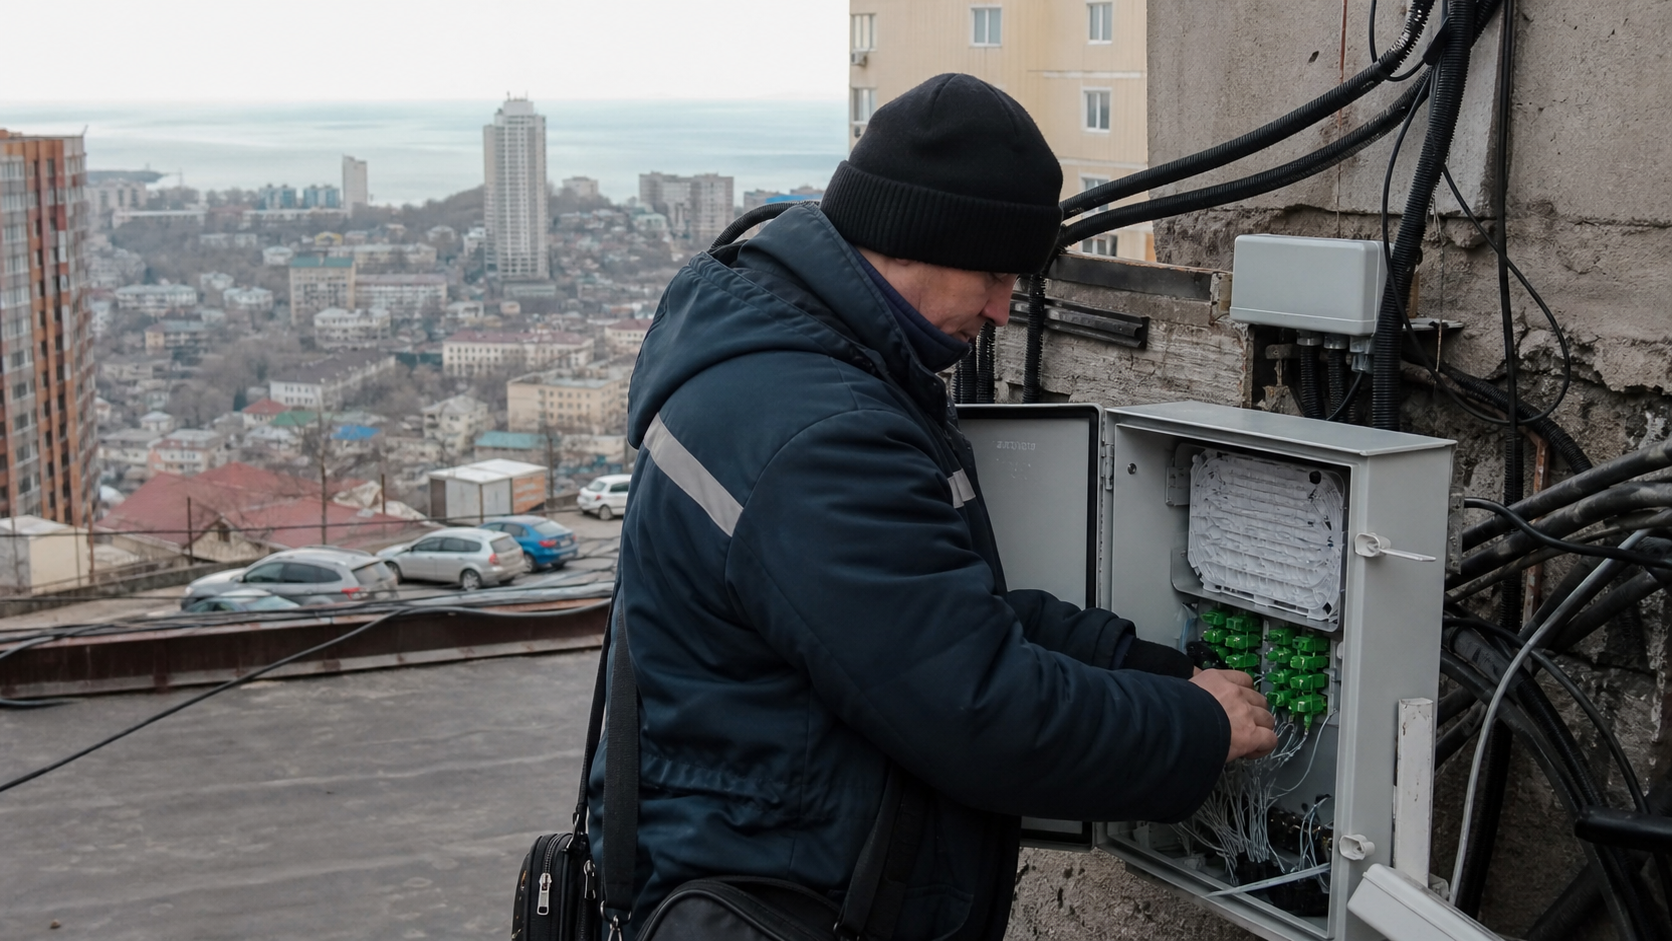
Der wirtschaftliche Anreiz beginnt bei einer einfachen, kalten Frage: Wer zahlt für die Störung, wenn die Leitung nicht funktioniert? Nicht wer wirbt mit hundert oder dreihundert Megabit. Nicht wer auf einer Vergleichsseite neben nationalen Marken steht. Sondern wer den Anruf annimmt, die Ursache eingrenzt, einen Techniker losschickt, ein Kabel, ein Kundengerät, einen Gebäudeverteiler oder eine Portkonfiguration prüft und danach immer noch genug Marge behält, um die nächste Erneuerung zu finanzieren.
Bei einem regionalen Festnetzbetreiber ist Umsatz noch keine Wertschöpfung. Umsatz entsteht, sobald ein Anschluss abgerechnet wird. Wertschöpfung entsteht erst, wenn der Kunde etwas bekommt, das er nicht günstiger, stabiler oder bequemer anderswo erhält. Für VLADINFO kann dieser Wert nicht nur in Geschwindigkeit liegen. Die öffentlichen Marktangebote in Vladimir zeigen, dass Haushaltsinternet im niedrigen dreistelligen Rubelbereich beginnt und dass nationale oder größere regionale Anbieter in denselben lokalen Entscheidungssätzen auftauchen. Geschwindigkeit allein wird dort schnell zur Ware.
Ein lokaler Betreiber gewinnt wirtschaftlich nicht, indem er die Ware billiger macht, sondern indem er die knappen Teile des Betriebs besser monetarisiert: Anschlusskenntnis, erreichbare Störungsannahme, feste Nummern, Geschäftskundenbetreuung, statische Adressen, kleine Institutionen, Hausnetze und Aufgaben, bei denen Entfernung Kosten verursacht.
Der Zahler ist im einfachsten Fall ein Haushalt, der jeden Monat einen Anschluss begleicht. Der Begünstigte ist nicht nur die Person, die streamt oder arbeitet, sondern auch die Familie, das kleine Büro, die Arztpraxis, der Laden oder die Hausgemeinschaft, deren digitale Routine nicht stehen bleiben soll. Der Träger der Nachteile ist zunächst der Betreiber, wenn der Tarif die reale Arbeit nicht trägt. Bei zu vielen Niedrigpreisanschlüssen mit hohem Servicebedarf wandert der Schaden in die Gewinn- und Verlustrechnung. Bei schlechter Reaktion wandert er zum Kunden als Ausfallzeit und danach als Kündigung.
In beiden Fällen ist der Wert nicht im Prospekt, sondern im Grenzfall messbar.
Die geprüften Daten stützen genau diese Lesart. VLADINFO wird in öffentlichen Profilen als aktive Kommunikationsgesellschaft in Vladimir geführt, registriert seit Oktober 2001, mit OGRN 1033302001985 und INN 3328421421. Die Haupttätigkeit ist drahtgebundene Telekommunikation; daneben erscheinen Datenübertragung, Internetzugang, Telefonie, Kabelrundfunk, drahtlose Kommunikation, Management von Computertechnik und Reparatur von Kommunikationsausrüstung. Das ist kein schmales App-Geschäft und kein reines Vermittlungsmodell.
Es ist eine Betriebswirtschaft mit Lizenzen, Netzressourcen, Vorleistungen, Gebäuden, Kundenkontakt und physischen Störungen.
Die Frage ist daher nicht, ob VLADINFO existiert. Die bessere Frage lautet, welche Anschlüsse und Dienste den knappen lokalen Aufwand bezahlen. Wer diese Frage auslässt, verwechselt Regionalität mit Burggraben. Ein Betreiber kann lokal sein und trotzdem in einer Preisschere sitzen. Ein Betreiber kann eigene Netzressourcen haben und trotzdem bei Ersatzteilen, Masten, Transit, Löhnen und Kundenkonzentration verwundbar bleiben. Ein Betreiber kann Gewinn melden und dennoch an einem Punkt arbeiten, an dem wenige falsche Tarifentscheidungen die technische Qualität aushöhlen.
Kontrollgrenze: VLADINFO ist nicht automatisch RayON
Die erste Kontrollgrenze ist juristisch, nicht erzählerisch. Die geprüfte Gesellschaft ist Limited Liability Company "VLADINFO". Öffentliche Unternehmensprofile nennen Vladimir als Sitz, Studencheskaya Street als juristische Adresse, den Geschäftsführer Alexey Dementyev und eine verstreute private Eigentümerstruktur. Diese Angaben kommen aus registrierungsnahen Profilen und können historische Stände enthalten. Sie sind ausreichend, um die rechtliche Identität zu fassen. Sie sind nicht ausreichend, um eine interne Konzernrechnung oder eine konsolidierte Markenökonomie zu behaupten.
Diese Vorsicht ist bei RayON wichtig. RayON-Materialien beschreiben eine auf Vladimirskie Lokalnye Seti gegründete Marke und nennen VLADINFO sowie Infocentre als Hauptpartner seit 2009. Rechtliche Angebotsdokumente der RayON/VLS-Schicht nennen Vladimirskie Lokalnye Seti als Betreiber. Daraus folgt ein verwertbarer Hinweis auf Serviceoberfläche und lokales Ökosystem. Daraus folgt nicht, dass jeder RayON-Rubel ein VLADINFO-Rubel ist, dass alle Kundenbeziehungen bei VLADINFO liegen oder dass die Marge zwischen den beteiligten Einheiten öffentlich sichtbar wäre.
Für die Analyse ist diese Trennung kein formaler Luxus. Sie verändert die Ökonomie. Wenn ein Tarif auf einer RayON-Seite steht, kann er zeigen, welche Preise und Kundenerwartungen im lokalen Umfeld plausibel sind. Er beweist aber nicht automatisch die direkte Preis- und Kostenrechnung von VLADINFO. Wenn eine RayON-Seite Geschäftskundenleistungen, technische Unterstützung rund um die Uhr, statische IPs, Videoüberwachung oder Türkommunikation beschreibt, zeigt sie eine Nachfrageform, die zum regionalen Netzbetrieb passt. Sie beweist nicht, welcher Partner welchen Deckungsbeitrag vereinnahmt.
Diese Kontrollgrenze gilt auch in die andere Richtung. Die sichtbaren Netzressourcen von AS35645 und die RIPE-Organisation ORG-LLC12-RIPE verbinden VLADINFO mit echter Internetinfrastruktur. Das stützt die Substanz der Gesellschaft. Es ersetzt aber keine Kundendaten. Präfixe sagen nicht, wie viele zahlende Haushalte angeschlossen sind. Upstream-Namen sagen nicht, welche Portgröße bestellt wurde. Ein Downstream-Hinweis sagt nicht, ob daraus ein hoher Bruttobeitrag, ein politisch wichtiger Anschluss oder nur ein kleiner Durchleitungsfall entsteht.
Die angemessene Lesart ist also eng: VLADINFO ist eine aktive Kommunikationsgesellschaft mit Netzressourcen und Lizenzen; RayON/VLS ist ein nahes lokales Service- und Partnerumfeld; die sichtbare Dienstfläche erklärt, wo lokale Wertschöpfung entstehen kann; die wirtschaftliche Zurechnung bleibt ungeklärt. Wer das zusammenzieht, produziert eine hübsche Geschichte und schlechte Analyse.
Finanzielle Skalierung: profitabel, aber nicht gepanzert
Die Finanzprofile zeigen eine Gesellschaft in regionaler Größe, nicht einen Konzern. Saby meldet für 2025 einen Umsatz von 80,217 Millionen Rubel und einen Gewinn von 7,296 Millionen Rubel. TBank zeigt eine sehr ähnliche Größenordnung: rund 80,21 Millionen Rubel Umsatz und etwa 7,29 Millionen Rubel Gewinn, dazu in der sichtbaren Zusammenfassung keine Gläubiger- und Schuldnerverbindlichkeiten. RBC nennt für 2024 einen Umsatz von 71,247 Millionen Rubel, einen Gewinn von 1,136 Millionen Rubel, Umsatzkosten von 43,455 Millionen Rubel und einen Bruttogewinn von 27,792 Millionen Rubel.
Die abgeleiteten Kennzahlen sind nüchtern. Der 2025er Umsatz entspricht etwa 6,685 Millionen Rubel pro Monat. Die 2025er Nettomarge liegt auf Basis der Saby-Zahl bei rund 9,1 Prozent. Die 2024er Nettomarge auf RBC-Basis lag dagegen nur bei etwa 1,6 Prozent. Die Bruttomarge 2024 lag bei ungefähr 39 Prozent. Der Umsatzanstieg von 71,247 Millionen Rubel auf 80,217 Millionen Rubel entspricht rund 12,6 Prozent, wobei der Vergleich quellen- und jahresübergreifend ist und deshalb nicht wie ein geprüfter Abschluss behandelt werden sollte.
Diese Zahlen sind solide genug, um Zahlungsfähigkeit und Betriebssubstanz anzunehmen. Sie sind nicht hoch genug, um Fehler zu verharmlosen. Eine Nettomarge von 9,1 Prozent auf 80 Millionen Rubel bedeutet, dass der Gewinn in absoluten Beträgen klein bleibt. Mehrere schlecht bepreiste Netzerneuerungen, eine teure Vorleistungsänderung, eine hartnäckige Gebäudestörung, steigende Ersatzteilkosten oder der Verlust weniger wertvoller Geschäftskunden könnten diese Marge schnell verkleinern. Bei der 2024er Gewinnzahl sieht man, wie dünn das Ergebnis bei anderer Kostenlage wirken kann.
RBC führt 27 Beschäftigte im Profil. Die Quellenlage reicht nicht aus, um daraus verlässlich Technikerkapazität oder Umsatz je Feldmitarbeiter zu berechnen. Trotzdem ist die Größenordnung analytisch nützlich: Ein Betreiber dieser Größe kann nicht unendlich viele Sonderfälle absorbieren. Wenn der Betrieb breit genug ist, um Netz, Kundenbetreuung, Abrechnung, Lizenzen und Außendienst zu halten, aber nicht groß genug, um jede Fehlkalkulation über Tausende margenstarke Großkunden zu streuen, wird Priorisierung zur Strategie.
Der Unterschied zwischen Umsatz und Wertschöpfung zeigt sich an dieser Stelle hart. Ein zusätzlicher Haushaltsanschluss erhöht den Umsatz. Er schafft Wert, wenn die Anschlusskosten, der Supportbedarf, die Vorleistungsbelastung und die spätere Erneuerung in einem vertretbaren Verhältnis zum Preis stehen. Ein zusätzlicher Geschäftskunde erhöht ebenfalls den Umsatz. Er schafft mehr Wert, wenn er für Verfügbarkeit, feste Adressen, Telefonie, Video oder lokale Reaktion bezahlt und weniger häufig über reine Preisvergleiche wechselt.
Die öffentliche Rechnung zeigt die Grenze nicht, aber sie zeigt den Druck: VLADINFO kann wachsen und trotzdem schlechter werden, wenn das Wachstum in den falschen Tarifen liegt.
Netzressourcen: echte Infrastruktur, begrenzte Deutung
AS35645 ist für diese Analyse zentral, weil es die Behauptung eines substanzlosen lokalen Anbieters widerlegt. RIPE RDAP identifiziert AS35645 als INFOCENTER mit aktivem Status und verbindet den Eintrag mit Limited Liability Company "VLADINFO". Der Organisationseintrag ORG-LLC12-RIPE nennt VLADINFO in Vladimir, enthält einen jüngeren Änderungsstand und verweist auf zugehörige Netze und Autonome-Systeme. RIPEstat zeigt den Halter als INFOCENTER Limited Liability Company "VLADINFO" und markiert das AS als angekündigt.
Die sichtbare Routinglage ist klein, aber echt. RIPEstat listete im Beobachtungsfenster Ende Juli bis Anfang August 2026 vierunddreißig aktuell sichtbare IPv4-Präfixe. BGP.tools beschreibt AS35645 als aktives, bei RIPE zugeordnetes Eyeball-Netz mit vierunddreißig originierenden IPv4-Präfixen, null originierenden IPv6-Präfixen und 135 /24-äquivalenten IPv4-Adressen. IPinfo nennt Upstreams wie MTS, RETN und MegaFon sowie Downstreams wie OOO KISS, AO ABI "Product", Voice Communication LLC und JSC DSC. CAIDA zeigt eine kleine Customer-Cone-Struktur und einen sichtbaren AS-Grad.
Das ist mehr als Kosmetik. Ein originierendes AS mit Präfixen, Upstreams und Downstreams muss technische Pflege leisten: Routing, Filter, IRR- oder Whois-Konsistenz, Missbrauchs- und Kontaktprozesse, Störungsdiagnose, Vorleistungsbeziehung und Adressverwaltung. Es hat eine operative Oberfläche, die ein reiner Reseller ohne eigene Netzressource nicht in derselben Form hat. Diese Oberfläche kann Kundenwert schaffen, vor allem bei Geschäftskunden, die statische Adressen, Routingstabilität, lokale Eskalation und greifbare Verantwortung wünschen.
Gleichzeitig darf Routing nicht überinterpretiert werden. Vierunddreißig IPv4-Präfixe verraten keine Transitkosten. Die genannten Upstreams verraten keine Preisformel, keine Kapazitätsbindung und keinen Rabatt. Downstream-Listen verraten keine vertragliche Tiefe. Die Abwesenheit von originierendem IPv6 in der BGP.tools-Sicht ist ein Warnsignal für Modernisierung, aber kein vollständiges Urteil über Endkundenprodukte. Ein lokaler Anbieter kann intern Übergangslösungen haben, die von außen nicht vollständig sichtbar sind. Trotzdem ist die Null in einer 2026er Sicht keine Stärke.
Sie zeigt mindestens, dass die öffentliche Netzsignatur nicht auf einen fortgeschrittenen IPv6-Rollout hinweist.
Für die Ökonomie zählt: Netzsubstanz gibt VLADINFO eine bessere Kontrollposition als einem bloßen Wiederverkäufer. Aber Kontrolle hat Kosten. Wer eigene Ressourcen betreibt, muss Know-how, Monitoring, Redundanz, Regulatorik und Erneuerung finanzieren. Die Netzressource ist also kein kostenloser Burggraben. Sie ist ein Vermögenswert mit Betriebspflicht.
Dienstfläche und Preise: die niedrige Rubelzahl ist das Problem
Die öffentliche Servicefläche im RayON-Umfeld zeigt, wie eng lokale Telekommunikationsökonomie sein kann. Die Wohnkundentarife für Internet nennen 50, 75, 100 und 300 Mbit/s zu Preisen von 520 bis 750 Rubel pro Monat, mit befristeten Aktionstarifen von 280 bis 420 Rubel in den ersten drei Monaten und höheren Preisen danach. Die Seite nennt Anschlussarbeiten wie Kabelverlegung, Abschluss, Verbindung mit Switch oder Kundengerät und Prüfung; eine einfache WLAN-Routereinrichtung wird mit 450 Rubel angegeben.
Diese Zahlen sagen nicht, dass VLADINFO jeden dieser Tarife direkt fakturiert. Sie zeigen aber den lokalen Preisanker. Wer in diesem Umfeld Anschlussleistungen verkauft, arbeitet gegen eine Kundenerwartung, die sehr wenig Luft für manuelle Arbeit lässt. Ein Monatstarif von 520 Rubel kann nicht viele Minuten qualifizierter Arbeit, Fahrt, Ersatzteil, Koordination und Nachkontrolle tragen. Ein Aktionstarif von 280 Rubel trägt sie noch weniger. Selbst bei guter Bruttomarge wird der Außendienst zum knappen Faktor. Wenn der Anschluss einfach läuft, kann das Modell funktionieren.
Wenn der Anschluss regelmäßig Aufmerksamkeit frisst, wird er zum Verlustträger.
Die Bündelangebote mit Internet und TV nennen 50, 100 und 300 Mbit/s, mehr als 120 Kanäle einschließlich 24 HD-Kanälen und Monatspreise von 600, 700 und 900 Rubel. Die Telefonieseite benennt den Telefondienst als von Partner ООО "ВЛАДИНФО" erbracht und zeigt Haushalts-Sprachtarife von 150 bis 390 Rubel pro Monat sowie Anschlussentgelte für direkte Stadtnummern. Daneben finden sich Videoüberwachung, Türkommunikation und Kabelfernsehen als angrenzende Leistungsbereiche.
Die interessante Frage ist nicht, wie viele Produkte eine Website nennen kann. Die interessante Frage ist, welche Produkte eine bessere Verhältniszahl zwischen menschlicher Arbeit und Zahlung haben. Feste Telefonie kann bei kleinen Beträgen alt wirken, aber sie kann in bestimmten Haushalten, Einrichtungen und lokalen Diensten klebriger sein als ein reiner Internetzugang. Videoüberwachung und Türkommunikation erzeugen Installations- und Supportaufwand, können aber auch eine höhere lokale Bindung schaffen, weil sie mit Gebäuden, Bewohnern und Verantwortlichkeiten verwoben sind.
Geschäftskundentarife werden individuell berechnet; dort liegt eher die Möglichkeit, Reaktionsfähigkeit und Verfügbarkeit in Preis umzusetzen.
Die Gefahr liegt im falschen Bündel. Wenn zusätzliche Dienste nur als billiger Verkaufsanhang dienen, erhöhen sie Komplexität und Supportlast. Wenn sie dagegen echte Zahlungsbereitschaft ansprechen, können sie die lokale Kostenstruktur tragen. Ein Betreiber dieser Größe sollte nicht stolz auf viele Leistungsnamen sein. Er sollte wissen, welche davon weniger Tickets pro Rubel Deckungsbeitrag erzeugen.
Technikerzeit: der unsichtbare Preis jedes Billigtarifs
Der Fact Pack nennt keine exakten Lohn-, Fahrzeug-, Callcenter- oder Ersatzteilkosten. Deshalb wäre eine konkrete Dispatch-Kalkulation erfunden. Die ökonomische Richtung ist trotzdem eindeutig. Ein einziger Außendiensteinsatz kann einen großen Teil eines niedrigen Wohnkundentarifs verbrauchen. Wenn der Kunde einige hundert Rubel pro Monat zahlt und der Einsatz aus Annahme, Diagnose, Fahrt, Zugang zum Gebäude, Prüfung, Reparatur und Dokumentation besteht, ist die Rechnung sofort eng.
Das gilt besonders in Gebäuden mit mehreren Anbietern. Wenn an einer Adresse VLADINFO oder RayON neben MTS, MegaFon, Rostelecom, TTK oder anderen Alternativen sichtbar sind, hat der Kunde nicht nur eine technische, sondern auch eine psychologische Exit-Option. Schlechte Störungsbehandlung wird dann nicht lange als lokales Schicksal akzeptiert. Sie wird mit einem Wechsel verglichen. Umgekehrt kann gute Störungsbehandlung den Wechsel verhindern, aber nur, wenn der Kunde dafür ausreichend lange bleibt oder in einem Tarif sitzt, der die Arbeit bezahlt.
Der Unterschied zwischen Erstinstallation und laufender Störung ist wichtig. Eine Anschlussseite kann einmalige Aufgaben als Teil der Verbindung beschreiben. Das kann Verkaufsbarriere senken. Aber jedes kostenlose oder pauschal eingepreiste Installationselement ist eine Wette auf Lebensdauer und geringen Nachlauf. Je niedriger der monatliche Preis, desto länger muss der Kunde bleiben, bevor die Anfangsarbeit ökonomisch bequem wird. Wenn Aktionstarife Neukunden anziehen, aber preissensible Kunden später wechseln, trägt der Betreiber die schlechte Seite der Gleichung.
Lokale Unterstützung ist also kein Werbewort. Sie ist eine Ressourcenentscheidung. Wie viele Technikerstunden gehen an niedrigpreisige Haushalte? Wie schnell werden Geschäftskunden priorisiert? Welche Aufgaben gehören in den Basistarif, welche müssen bezahlt werden? Wann wird ein störanfälliger Anschluss technisch saniert, wann wird ein Kunde verloren, und wann wird ein Gebäude als Ganzes neu geplant? Das sind keine Randfragen. Sie entscheiden, ob lokale Nähe ein Vermögenswert oder ein Kostensumpf ist.
Für VLADINFO spricht, dass die öffentliche Dienstfläche nicht nur Masseninternet zeigt. Telefonie, Geschäftskunden, statische IPs, Video, Türkommunikation und kundenspezifische Berechnung können die harte Seite des Modells abmildern. Gegen VLADINFO spricht, dass der lokale Endkundenmarkt sichtbar preissensibel ist. Wer in diesem Markt jede Störung gleich behandelt, subventioniert den lautesten Niedrigpreisfall aus den besseren Kunden. Das ist keine Kundenorientierung. Das ist schlechte Allokation.
Kosten und Kapital: der Gewinn muss das Netz von morgen kaufen
Die wichtigste Kostenfrage ist nicht die sichtbare Umsatzkostenquote eines Jahres. Es ist die Erneuerungsfähigkeit. Ein regionaler Festnetzbetreiber muss Vorleistungen bezahlen, Kunden anschließen, aktive Technik betreiben, Ersatzteile halten, Lizenzen erfüllen, Dokumente pflegen und in Netzelemente investieren, bevor die Kundschaft den Mangel bemerkt. Wenn diese Kosten verschoben werden, sehen Zahlen kurzfristig besser aus und Betriebssicherheit langfristig schlechter.
Die 2024er RBC-Zahlen zeigen Umsatzkosten von 43,455 Millionen Rubel bei 71,247 Millionen Rubel Umsatz. Der Bruttogewinn von 27,792 Millionen Rubel lässt Spielraum, aber keinen Überfluss. Danach kommen Verwaltung, Vertrieb, Personalstruktur, Finanzierungseffekte, Steuern und andere Aufwendungen. Der Gewinn von 1,136 Millionen Rubel im Jahr 2024 ist dünn. Die 2025er Gewinnzahl von 7,296 Millionen Rubel ist deutlich besser, aber sie bleibt im Verhältnis zu Netz- und Ersatzinvestitionen klein. Ein regionaler Betreiber kann nicht davon ausgehen, dass ein gutes Jahr strukturelle Unterinvestition heilt.
Der Masten- und Infrastrukturzugang ist ein konkreter Kostenhinweis. In der Sache A11-15038/2023 wandten sich Megaseti und VLADINFO gegen die Weigerung der Vladimirer Kartellbehörde, ein Verfahren über mutmaßlich überhöhte kommunale Mieten für Masten zur Glasfaserverlegung zu eröffnen. Die Gerichte wiesen die Herausforderung zurück; eine 2026er Kassationszusammenfassung hält fest, dass VLADINFOs Beschwerde keinen Erfolg hatte. Für die Ökonomie ist weniger der juristische Ausgang interessant als die Kostenart: physischer Zugang ist ein dauernder Streitpunkt, kein Hintergrundrauschen.
Ein zweiter Kostenhinweis liegt in der universaldienstbezogenen Streitsache A11-9273/2022. Das Ministerium für digitale Entwicklung verlangte 128.666,63 Rubel Rückstände zur Universaldienstreserve und 59.993,81 Rubel Strafen; der Anspruch blieb aus Verjährungsgründen erfolglos. Der Betrag ist für die Gesamtwirtschaft von VLADINFO nicht groß. Er zeigt aber, dass regulatorische Zahlungen und Lizenzstatus nicht akademisch sind. Sie können rechtliche Aufmerksamkeit binden und werden in einem kleinen Betreiber nicht von einer separaten Großabteilung absorbiert.
Kapitaldisziplin bedeutet hier nicht, Investitionen zu vermeiden. Es bedeutet, jede Investition an die zahlende Nachfrage zu binden. Eine neue Gebäudestrecke, zusätzliche aktive Technik oder ein Supportversprechen müssen eine Kundengruppe adressieren, die entweder mehr zahlt, länger bleibt oder strategisch bessere Folgeerlöse erzeugt. Wenn das nicht gilt, ist Ausbau nur Umsatzvergrößerung mit späterer Kostenrechnung.
Vorleistungen und Lieferanten: Kontrolle endet am eigenen Rand
VLADINFOs öffentliche Routingdaten nennen Upstreams wie MTS, RETN und MegaFon. Das zeigt mehrere externe Gegenparteien und keine reine Ein-Pfad-Sicht. Es zeigt aber auch, dass die Leistungsqualität eines lokalen Netzes an Vorleistungen hängt. Transit, Peering, Transport, Portkapazität, technische Eskalation und kommerzielle Bedingungen liegen nicht vollständig im eigenen Haus. Ein kleiner regionaler Betreiber kann ein gutes lokales Netz haben und trotzdem an Kosten oder Verfügbarkeit externer Vorleistung leiden.
Auf der Ausrüstungsseite ist das russische Umfeld angespannt. Branchenberichte für feste Kommunikationsausrüstung sprechen von einem 2025er Marktvolumen von 94 Milliarden Rubel und steigenden Anteilen heimischer Geräte in Bereichen wie Zugangsgeräte, Switches, DWDM, Router, Richtfunk und Kabelprodukte. Politikanalysen beschreiben zugleich die Abhängigkeit des russischen Telekomsektors von westlicher Technologie, graue und parallele Importe, alternative asiatische Lieferanten und den Druck zur Nutzung heimischer Ausrüstung nach Sanktionen.
Für VLADINFO ist das keine abstrakte Geopolitik. Ersatzteile, Switches, optische Module, CPE, Router, Kabelkomponenten und Werkzeuge bestimmen, wie teuer Erneuerung und Reparatur werden. Wenn Lieferketten langsamer, teurer oder qualitativ heterogener sind, steigen die Risiken gerade für kleinere Betreiber. Ein großer Anbieter kann Einkaufsmacht, Lagerhaltung und technische Standardisierung eher strecken. Ein regionaler Anbieter muss entscheiden, welche Technik er standardisiert, welche Altlasten er weiterbetreibt und welche Kundengruppe eine schnellere Erneuerung rechtfertigt.
Die Lieferantenfrage verbindet sich mit dem Dienstportfolio. Videoüberwachung, Türkommunikation und Kundengeräte erhöhen nicht nur Umsatzchancen. Sie erhöhen Hardwarevielfalt. Vielfalt klingt kundenfreundlich und endet oft in Ersatzteilregalen, Schulungsbedarf und Fehlersuche. Ein lokaler Betreiber kann diese Vielfalt beherrschen, wenn er sie streng produktisiert. Wenn jeder Sonderfall als individueller Gefallen verkauft wird, sinkt die technische Wiederholbarkeit und die Marge wird unsichtbar aufgezehrt.
Die richtige Grenze lautet: VLADINFO kann durch eigene Netzressourcen und lokale Präsenz mehr kontrollieren als ein reiner Vermittler. Es kontrolliert aber nicht globale Ausrüstungspreise, nationale Vorleistungspolitik, regulatorische Eingriffe oder die Einkaufsmacht der großen Wettbewerber. Daraus folgt keine Passivität. Daraus folgt die Pflicht, die eigene Produkt- und Kundenauswahl enger zu führen.
Kundennachfrage und Konzentration: der beste Kunde ist nicht der billigste
Die Quellen legen keine exakte Kundenanzahl, keine Churnrate, keine ARPU-Verteilung und keine Kundenkonzentration offen. Beschaffungs- und Unternehmensprofile zeigen Vertragssignale, aber keine vollständige Margentabelle. Deshalb bleibt die Konzentrationsanalyse probabilistisch. Sie ist trotzdem notwendig, weil regionale Betreiber häufig zwischen vielen kleinen Haushaltsanschlüssen und wenigen wichtigeren institutionellen oder geschäftlichen Kunden balancieren.
Ein Haushaltskunde mit niedrigem Tarif kann profitabel sein, wenn die Installation standardisiert ist, der Anschluss lange bleibt, wenig Support braucht und Zahlungen regelmäßig eingehen. Derselbe Kunde kann unprofitabel werden, wenn er häufige Störungen meldet, schlechte Gebäudeverkabelung hat, Sonderwünsche stellt oder nach dem Aktionszeitraum wechselt. Ein Geschäftskunde kann hohe Anforderungen haben, aber die richtige Ökonomie liefern, wenn Support, statische IP, Telefonie, Video, mehrere Anschlüsse oder priorisierte Reaktion bezahlt werden.
Die RayON-Geschäftskundenseite beschreibt Hochgeschwindigkeitsinternet, Telefonie, Videoüberwachung, Türkommunikation, statische IPs, technische Unterstützung rund um die Uhr und individuell berechnete Tarife für juristische Personen und Einzelunternehmer. Das ist die Art von Dienstfläche, bei der lokale Präsenz einen Preis tragen kann. Ein kleines Unternehmen zahlt nicht nur für Bits. Es zahlt dafür, dass Kartenzahlung, Warenwirtschaft, Telefon, Kamera, Tür oder Heimarbeitszugang nicht ausfallen. Wenn ein lokaler Betreiber diesen Nutzen präzise bepreist, entsteht Wertschöpfung.
Wenn er denselben Aufwand in einem Wohnkundentarif versteckt, verschenkt er sie.
Kundenkonzentration kann in beide Richtungen gefährlich sein. Zu viele kleine, preissensible Haushalte erhöhen Support- und Zahlungsschwankung. Zu wenige große lokale Kunden erhöhen Abhängigkeit und Verhandlungsmacht der Kundenseite. Der optimale Punkt für VLADINFO dürfte nicht in maximaler Reichweite liegen, sondern in einem Portfolio aus stabilen Gebäuden, kleinen Unternehmen, Telefonie- und Zusatzdiensten sowie ausgewählten Downstream- oder institutionellen Beziehungen, bei denen Netzkompetenz bezahlt wird.
Die öffentliche Finanzgröße erlaubt keine genaue Segmentrechnung. Sie erlaubt aber ein Urteil über Managementdisziplin: Eine Gesellschaft mit rund 6,7 Millionen Rubel Monatsumsatz kann nicht alles sein. Sie muss wählen, ob sie Preisführer, Serviceführer, Nischenanbieter für lokale Geschäftskontinuität oder technischer Partner im regionalen Ökosystem sein will. Ein bisschen von allem ist meistens nur eine elegante Form der Mittelmäßigkeit.
Wettbewerb: die Alternative ist größer, billiger oder bequemer
Der Wettbewerb in Vladimir ist nicht theoretisch. JustConnect nennt auf seiner Vladimir-Seite vierzehn Anbieter für Heim-Internet und wirbt mit Heim-Internet ab 400 Rubel, Internet für Privathäuser ab 600 Rubel und Bürointernet ab 900 Rubel. DomInternet zeigt neunzehn Internet-only-Tarife von vier Anbietern und sichtbare Angebote von MTS, MegaFon, Rostelecom und TTK, häufig im Bereich von 450 bis 1.000 Rubel je nach Geschwindigkeit, Technologie und Ausrüstung. 2GIS-Adressseiten zeigen VLADINFO und RayON an einzelnen Gebäuden neben mehreren Alternativen.
Das ist ein ungünstiger Markt für reine Behauptungen. Nationale Marken können Bündel, Mobilfunkbeziehungen, Werbebudgets, Gerätelogistik und Rabatte einsetzen. Größere regionale Anbieter können Skalenvorteile in Support und Beschaffung haben. Mobilfunk kann für manche Haushalte als Ersatz oder Druckmittel reichen. Für kleine Unternehmen kann eine größere Marke attraktiv sein, wenn Beschaffung, Rechnung und Eskalation einfacher wirken.
VLADINFOs realistische Verteidigung liegt nicht in jedem Kundensegment. Gegen einen nationalen Anbieter bei einem rein preissensiblen, unkomplizierten Wohnanschluss zu gewinnen, ist strategisch uninteressant, wenn der Gewinn pro Kunde dünn ist und die Serviceerwartung hoch bleibt. Gegen denselben Anbieter bei einem Gebäude, das lokale Kenntnis, feste Nummern, vorhandene Infrastruktur und schnelle Fehlerbehebung braucht, sieht die Rechnung anders aus.
Dort kann der lokale Betreiber den Nachteil der geringeren Größe in einen Vorteil verwandeln: weniger Distanz zwischen Problem und Techniker, weniger anonyme Eskalation, mehr Wissen über das konkrete Haus.
Aber Nähe ist kein Selbstzweck. Wenn nationale Anbieter an derselben Adresse verfügbar sind und der Kunde nur Preis und Downloadrate sieht, muss VLADINFO entweder einen klaren operativen Unterschied bieten oder den Anschluss nicht aggressiv jagen. Rabatte können Kundenzahl erzeugen. Sie können auch Supportlast einkaufen. Der kalte Test lautet: Würde VLADINFO diesen Kunden gewinnen wollen, wenn es die nächsten zwei Störungen schon kennen würde?
Die JustConnect-Partnerseite zu VLADINFO nennt Support- und Anschlusskontakte sowie ältere Tarifnamen mit 15 bis 40 Mbit/s. Diese Angaben wirken eher wie Markt- und Altsignal als wie aktuelle bindende Angebote. Gerade deshalb sind sie nützlich: Sie zeigen, dass lokale Wahrnehmung träge sein kann. Ein Betreiber kann technisch weiter sein, während Vergleichsseiten veraltete Namen tragen. Oder er kann in der öffentlichen Wahrnehmung hinter moderneren Angeboten zurückfallen. In beiden Fällen ist die eigene Positionierung nicht vollständig unter eigener Kontrolle.
Regulierung und Geopolitik: die Spielregeln sind Kosten
VLADINFO wird in Profilen mit aktuellen Kommunikationslizenzen geführt, einschließlich L030-00114-77-Serienlizenzen. Star-Pro zeigt historische Lizenzdatensätze für lokale Telefonie, Telematikdienste, Datenübertragung und Kanaldienste sowie spätere Umstellungen in neuere Nummerierungsformen. TBank und Star-Pro nennen vier aktuelle Lizenzen. Zugleich enthält eine sichtbare TBank-Änderungsnotiz Formulierungen, wonach am 7. Februar 2025 drei Lizenzaktivitäten "pausiert" worden seien, während dieselbe Seite vier aktuelle Lizenzen nennt. Diese Spannung sollte nicht dramatisiert werden, bevor ein offizielles Register direkt geprüft ist.
Sie sollte aber auch nicht ignoriert werden.
Für einen regionalen Betreiber ist Lizenzklarheit kein Ornament. Sie beeinflusst, welche Dienste verkauft werden dürfen, wie Telefonie und Datenübertragung rechtlich geführt werden, welche Melde- und Zahlpflichten bestehen und wie Gerichte oder Behörden den Betreiber betrachten. Die Universaldienstreserve-Streitsache zeigt, dass solche Pflichten in Geld und Verfahren übersetzt werden können. Der Mastenstreit zeigt, dass lokale Infrastrukturzugänge nicht nur technische, sondern verwaltungs- und wettbewerbsrechtliche Fragen sind.
Die makropolitische Umgebung erhöht die Last. Berichte über staatliche Verkehrssteuerung, Pflichten für Anbieter und russische Netzisolation sind nicht als VLADINFO-spezifischer Vorwurf zu lesen. Sie beschreiben den Raum, in dem jeder russische Internetanbieter arbeitet. Cloudflare berichtete 2025 über Drosselungen, die russische Nutzer beim Zugriff auf Cloudflare-geschützte Dienste trafen. Human Rights Watch beschreibt staatliche Kontrollausrüstung und Pflichten für Internetanbieter. Solche Bedingungen können Kundenwahrnehmung verschlechtern, obwohl der lokale Betreiber nicht alleinige Ursache ist.
Für den Kunden zählt trotzdem die Erfahrung: Eine Seite lädt nicht, ein Dienst stockt, der Anschluss wirkt schlecht.
Geopolitik trifft VLADINFO also doppelt. Sie verändert die Kosten und Verfügbarkeit von Ausrüstung. Sie verändert den regulatorischen Druck auf Netzbetrieb und Verkehr. Und sie kann die Qualitätserfahrung des Endkunden beeinflussen, auch wenn die Störung außerhalb der engen lokalen Kontrolle liegt. Ein größerer Anbieter kann solche Effekte besser erklären, abfedern oder in nationale Prozesse einordnen. Ein regionaler Anbieter muss lokaler Ansprechpartner bleiben, selbst wenn das Problem systemisch ist.
Das ist ein schlechter Ort für vage Strategie. Wer in diesem Umfeld bestehen will, muss Ressourcen sichtbar auf Resilienz, Ersatzteilstandardisierung, rechtliche Klarheit und Kundensegmente mit Zahlungsbereitschaft lenken. Alles andere ist eine Broschüre.
Inoffizielle Signale: nützlich, aber nicht repräsentativ
Unoffizielle Marktsignale müssen vorsichtig behandelt werden. 101Internet enthält eine negative Bewertung zu VLADINFO und warnt selbst, dass Nutzer häufiger negative als positive Kommentare hinterlassen. Das ist kein Churnmodell und keine statistische Kundenzufriedenheit. Es ist ein Hinweis auf Supportwahrnehmung. In einem lokalen Telekommarkt ist ein solcher Hinweis dennoch nicht bedeutungslos, weil Reputation auf Adressebene und in kleinen Unternehmenskreisen stark wirken kann.
2GIS-Adressseiten zeigen Anbieterlisten, Bewertungen und Werbung in konkreten Vladimirer Gebäuden. Auch das ist keine Marktanteilsstatistik. Es ist eine Momentaufnahme des Auswahlumfelds. Wenn ein Gebäude mehrere Anbieter zeigt, wird jeder schlechte Kontakt vergleichbar. Wenn ein Anbieter sichtbar beworben wird, kann die Kundenentscheidung von Plattformlogik und Präsenz beeinflusst werden. Wenn Bewertungen auftauchen, entsteht sozialer Druck, auch wenn die Datenbasis unsauber ist.
Die richtige Verwendung solcher Signale ist nicht Behauptung, sondern Fragestellung. Eine negative Bewertung sagt nicht, dass VLADINFO systematisch schlechten Support liefert. Sie fragt, ob Störungsreaktion und Erwartungsmanagement ausreichend sind. Eine Anbieterlisten-Seite sagt nicht, dass VLADINFO Marktanteile verliert. Sie fragt, ob ein Kunde an einer bestimmten Adresse echte Alternativen sieht. Ein veralteter Tarifeintrag sagt nicht, dass das aktuelle Angebot schwach ist. Er fragt, ob die öffentliche Vertriebsspur gepflegt wird.
Für den Betreiber sind solche weichen Signale ökonomisch, weil sie die Akquisitions- und Haltekosten verändern. Ein Unternehmen mit guter lokaler Reputation kann Preise eher verteidigen und Störungen eher verzeihen lassen. Ein Unternehmen mit schlechter oder verwirrter öffentlicher Spur muss stärker rabattieren, mehr erklären oder mehr Wechsel verhindern. Diese Kosten erscheinen nicht sauber in einem Registerprofil. Sie landen irgendwann in Churn, Supportlast, schlechteren Tarifmixen oder zusätzlichem Vertriebsaufwand.
VLADINFO sollte diese Signale deshalb weder überschätzen noch abtun. Sie sind keine Beweise. Sie sind Rauch. In einem engen Margenmodell reicht Rauch, um nach Feuer zu suchen.
Was das Urteil ändern würde
Das heutige Urteil ist begrenzt positiv: VLADINFO wirkt wie ein realer, aktiver regionaler Netzbetreiber mit ausreichender Finanz- und Infrastruktursubstanz, aber mit einer wirtschaftlichen Abhängigkeit von disziplinierter Kundenauswahl und lokaler Servicebepreisung. Mehrere konkrete Fakten könnten dieses Urteil ändern.
Erstens würde eine Segmentrechnung nach Haushalten, kleinen Unternehmen, Telefonie, statischen IPs, Video, Türkommunikation, Wholesale- oder Downstream-Beziehungen das Bild erheblich schärfen. Wenn der Großteil des Gewinns aus wenigen geschäftlichen oder institutionellen Kunden kommt, ist die Konzentrationsfrage wichtiger als die Anzahl der Wohnanschlüsse. Wenn dagegen viele standardisierte Haushaltsanschlüsse mit niedriger Störungshäufigkeit stabil zahlen, wäre das Modell robuster, als die Tarifhöhe allein vermuten lässt.
Zweitens würden echte Ticketdaten das Herz der Ökonomie freilegen: First-Visit-Resolution, durchschnittliche Einsatzdauer, Wiederholstörungen, Kosten je Störung, Wartezeiten und Churn nach Störung. Ohne diese Daten bleibt lokale Unterstützung ein plausibler Werttreiber, aber kein gemessener. Ein Betreiber kann in der Werbung serviceorientiert sein und im Kostenmodell daran leiden. Er kann aber auch außergewöhnlich effizient sein, wenn Gebäude, Netztopologie und Technikerwissen eingespielt sind.
Drittens wäre die Vorleistungsrechnung urteilsändernd. Transitpreise, Portbindungen, bezahlte Peering-Strukturen, Redundanzkosten, DDoS-Aufwand und Kapazitätsauslastung bestimmen, ob der sichtbare AS-Betrieb ein Vorteil oder ein schwerer Rucksack ist. Mehrere Upstreams können Resilienz bedeuten. Sie können auch Mindestkosten bedeuten, die auf kleiner Umsatzbasis schwer zu tragen sind.
Viertens würde die Investitionsplanung zählen. Wie alt sind die Zugangskomponenten? Wie viele Gebäude brauchen Erneuerung? Gibt es IPv6-Rollout, Ersatzteilstandardisierung, Faserreserve und dokumentierte Gebäudestruktur? Die öffentliche Null bei originierendem IPv6 reicht nicht für ein Endurteil, aber sie macht Modernisierungsfragen legitim.
Fünftens müsste die RayON/VLS/VLADINFO-Zurechnung geklärt werden. Wenn VLADINFO direkt erhebliche Erlöse aus der sichtbaren Servicefläche erhält, sind die Tarif- und Bündelhinweise näher am Geschäftsmodell. Wenn VLADINFO nur Teilfunktionen erbringt, verschiebt sich die Bewertung auf Partnerabhängigkeit und Intercompany-Ökonomie. Beides kann tragfähig sein. Es ist nur nicht dasselbe.
Preisarchitektur: nicht jeder Kunde verdient dieselbe Reaktion
Die Preisarchitektur entscheidet, ob lokale Unterstützung Wert schafft oder verschenkt wird. In den RayON/VLS-Dokumenten erscheinen Vorauszahlung, Abrechnung, Sperrung, Tarifänderungsmitteilungen, Verantwortung für Kundengeräte und Grenzen von Wartung und Entstörung. Auch hier gilt die Zurechnungsvorsicht: Diese Dokumente sind nicht automatisch VLADINFO-Verträge. Sie zeigen aber den richtigen betriebswirtschaftlichen Rahmen für einen lokalen Kommunikationsdienst. Ein Betreiber muss definieren, wann er arbeitet, wofür er bezahlt wird, welche Teile beim Kunden liegen und wann ein Anschluss nicht weiter subventioniert wird.
Vorauszahlung ist in einem solchen Modell mehr als Verwaltung. Sie schützt den Betreiber davor, knappe Technikerzeit in Kunden zu binden, deren Zahlungsdisziplin unklar ist. Sperrungsregeln sind unattraktiv im Marketing, aber ökonomisch notwendig. Ein kleiner Anbieter kann nicht zugleich niedrige Preise, unbegrenzte Kulanz und hohe lokale Reaktionsqualität liefern. Irgendjemand bezahlt die Differenz. Wenn es nicht der säumige oder anspruchsvolle Kunde ist, bezahlen sie die besseren Kunden über schlechteren Service oder der Betreiber über sinkenden Gewinn.
Die Grenze der Kundengeräte ist genauso wichtig. WLAN-Probleme, schlechte Heimverkabelung, alte Router, ungünstige Wohnungsgeometrie und falsche Kundenerwartungen können wie Netzstörungen wirken, sind aber nicht immer Netzstörungen. Ein Anbieter, der jede solche Frage kostenlos behandelt, verkauft nicht Internetzugang, sondern unbezahlten lokalen IT-Support. Die erwähnte Gebühr für einfache Routereinrichtung ist deshalb ein kleines, aber aussagekräftiges Signal. Sie macht sichtbar, dass Zeit einen Preis hat. Die Frage ist, ob diese Logik konsequent durch das gesamte Portfolio läuft.
Für Geschäftskunden kann eine andere Antwort richtig sein. Dort kann ein höherer Tarif gerade dadurch begründet werden, dass der Betreiber mehr Verantwortung übernimmt: statische IP, Telefonie, Video, Türkommunikation, priorisierte Reaktion, dokumentierte Kontaktwege, vielleicht auch Hilfe an der Grenze zwischen Netz und Kundensystem. Aber auch dort muss die Grenze kalkuliert sein. Ein individuell berechneter Tarif ist nur dann besser als ein Listenpreis, wenn er Risiko, Verfügbarkeit und Arbeitsaufwand einpreist. Sonst versteckt er dieselbe Unterkalkulation in einer professionelleren Verpackung.
Realistische Alternativen setzen den Rahmen. Ein Haushalt kann zu einem größeren Anbieter wechseln, einen Mobilfunkersatz testen oder den billigsten verfügbaren Gebäudetarif wählen. Ein kleines Unternehmen kann nationale Marke, lokalen Anbieter oder mehrere Anschlüsse kombinieren. Eine Hausgemeinschaft kann den Betreiber nehmen, der den geringsten Reibungsverlust verspricht. VLADINFO kann diese Alternativen nicht wegreden. Es kann nur in den Fällen gewinnen, in denen die eigene Reaktion, lokale Infrastrukturkenntnis und Dienstkombination eine messbare Differenz liefern.
Deshalb ist Preisdisziplin keine Härte, sondern Schutz der eigentlichen Leistung. Wer alles kostenlos einschließt, hat kein Premiumprodukt, sondern eine unklare Kostenstelle. Wer Servicegrenzen klar macht, bezahlte Zusatzarbeit anbietet und wertvolle Kunden schneller bedient, schafft die Voraussetzung dafür, dass lokale Nähe dauerhaft finanziert wird. Für VLADINFO wäre das keine kosmetische Tarifpflege. Es wäre die Trennung zwischen Umsatz, der nur beschäftigt, und Umsatz, der das Netz erhält.
Urteil: lokaler Wert muss bepreist werden, sonst wird er verschenkt
VLADINFOs stärkstes Argument ist greifbare Betriebssubstanz. Eine aktive Gesellschaft seit 2001, aktuelle Lizenzsignale, AS35645, RIPE-Organisationseinträge, sichtbare IPv4-Präfixe, Upstream- und Downstream-Beziehungen, lokale Partnerflächen und positive 2025er Finanzzahlen ergeben zusammen mehr als einen dünnen Handelsnamen. Wer in Vladimir eine erreichbare lokale Telekommunikationsgegenpartei sucht, findet hier einen plausiblen Betreiber.
Das schwächste Argument ist dieselbe Lokalität, falsch bepreist. Lokale Nähe kostet Geld. Sie verlangt Menschen, Ersatzteile, Wege, Dokumentation, Rechtsklarheit, Vorleistung und Kapital. Wenn Kunden nur den billigsten Megabitpreis bezahlen, profitiert der Kunde kurzfristig und der Betreiber trägt die Nachteile. Wenn Kunden Kontinuität, feste Nummern, Geschäftsbetrieb, Gebäudezugang, Überwachung, Türkommunikation oder statische Adressen bezahlen, kann dieselbe lokale Nähe Wert schaffen.
Die öffentlichen Zahlen zeigen eine Gesellschaft, die profitabel sein kann, aber nicht unverwundbar ist. Rund 80 Millionen Rubel Jahresumsatz und gut 7 Millionen Rubel Gewinn lassen keinen Raum für romantische Ineffizienz. Der 2024er Gewinn war deutlich dünner. Das Gerichtsmaterial zu Masten und Universaldienstbeiträgen zeigt, dass Infrastruktur und Regulierung reale Kostenlinien sind. Das Wettbewerbsumfeld zeigt, dass Kunden Alternativen sehen. Die Ausrüstungs- und Sanktionsumgebung zeigt, dass Erneuerung nicht billiger wird, nur weil ein Betreiber klein ist.
Die strategische Schlussfolgerung ist eng. VLADINFO sollte nicht jeden Anschluss als gleichwertigen Umsatz behandeln. Es sollte Wohnkundentarife auf Standardisierung, geringe Störungshäufigkeit und lange Haltedauer ausrichten; Geschäftskunden und institutionelle Kunden dort ausbauen, wo lokale Reaktion bezahlt wird; Zusatzdienste nur führen, wenn sie produktisiert und margenfähig sind; öffentliche Vertriebsspuren und Bewertungsflächen ernst nehmen; und die Netzressource AS35645 als kontrolliertes technisches Kapital behandeln, nicht als bloßen Nachweis auf einer Karte.
Ein regionaler ISP gewinnt nicht, weil er regional ist. Er gewinnt, wenn die Region eine Zahlungsbereitschaft erzeugt, die größere Anbieter nicht sauber bedienen können. Bei VLADINFO ist diese Möglichkeit vorhanden. Sie ist aber kein Naturrecht. Sie muss in Preisen, Servicegrenzen, Kundenauswahl und Investitionen sichtbar werden. Andernfalls bleibt vom lokalen Versprechen nur ein niedriger Tarif mit teurem Telefon.
Quellen
- https://companies.rbc.ru/id/1033302001985-ooo-vladinfo/
- https://saby.ru/profile/3328421421-332801001
- https://www.tbank.ru/business/contractor/legal/1033302001985/
- https://www.rusprofile.ru/id/1146490
- https://spark-interfax.ru/vladimirskaya-oblast-vladimir/ooo-vladinfo-inn-3328421421-ogrn-1033302001985-03008ff4ef024a9fa065678f7c53d29c
- https://star-pro.ru/proverka-kontragenta/organization/1033302001985--ooo-vladinfo
- https://www.gos-postavki.ru/company/3328421421-ooo-vladinfo-vladimir
- https://base.garant.ru/39744829/
- https://base.garant.ru/65441933/
- https://www.zakonrf.info/arbsud/doc-6bc5620f-b94d-572c-85ae-82867e89eb04/
- https://base.garant.ru/66655905/
- https://base.garant.ru/39771433/
- https://rdap.db.ripe.net/autnum/35645
- https://rdap.db.ripe.net/entity/ORG-LLC12-RIPE
- https://stat.ripe.net/data/as-overview/data.json?resource=AS35645
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS35645
- https://stat.ripe.net/data/as-routing-consistency/data.json?resource=AS35645
- https://bgp.tools/as/35645
- https://bgp.he.net/AS35645
- https://asrank.caida.org/asns/35645
- https://asrank.caida.org/orgs/53d16b8f3f
- https://ipinfo.io/AS35645#summary
- https://www.ipxo.com/asn/AS35645/
- https://ipinfo.io/AS35645/95.66.227.0/24
- https://ipinfo.io/AS35645/95.66.216.0/22
- https://ipv4.bgp.he.net/net/95.66.222.0/23
- https://www.rayonline.ru/o-kompanii/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/internet/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/internet-tv/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-yurlicz/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/telefoniya/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/videonablyudenie/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/domofony/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/televidenie/interaktivnoe-televidenie/
- https://www.rayonline.ru/dokumenty-dlya-podklyucheniya-internet/
- https://www.rayonline.ru/wp-content/uploads/2022/08/dogovor-oferta.pdf
- https://www.rayonline.ru/wp-content/uploads/2025/11/pravila-okazaniya-uslug-svyazi-new-2025.pdf
- https://vladimir.justconnect.ru/p/vladinfo/
- https://vladimir.justconnect.ru/#providers
- https://dominternet.ru/vladimir/tariffs/internet/
- https://101internet.ru/vladimir/rating/vladinfo
- https://2gis.ru/vladimir/geo/8304147468127056/tab/providers
- https://www.vedomosti.ru/technology/articles/2025/11/14/1154822-rinok-oborudovaniya-dlya-fiksirovannoi-svyazi-otsenili
- https://dgap.org/en/research/publications/impact-and-limits-sanctions-russias-telecoms-industry
- https://blog.cloudflare.com/russian-internet-users-are-unable-to-access-the-open-internet/
- https://www.hrw.org/report/2025/07/30/disrupted-throttled-and-blocked/state-censorship-control-and-increasing-isolation
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten