
トピック
データセンターの電力・許認可
「トピックの観点から見たデータセンターの電力・許認可トピックは、特定のテーマ、シグナル、または監視すべき話題を共有する記事を結びつけます。このページは、関連報道、公開情報源、市場関係者、インフラへの影響をたどる豊かな道筋を提供し、企業動向、政策決定、地域的影響、運用リスクにわたってそのトピックがなぜ重要なのかを理解するための十分な文脈を与えます。単なる記事リストにとどまらず、読者は繰り返し現れるシグナル、影響を受ける組織、公開証拠、市場背景、サービス継続性、調達、競争、コンプライアンス、戦略計画といった背景を比較できます。このページでは、トピックの対象範囲、関係するインフラ事業者や政策、報道内容を裏付ける証拠、そして通信事業者、顧客、投資家、政策関係者にとってそのテーマがなぜ重要なのかを説明します。」

欧州・中東の機関
125GWの接続待ちに値札をつける——Ofgemのデータセンター案
英国の需要接続キューは2025年6月に契約容量125GW へ達した。2025年の電力需要ピーク45GW の約2.8倍だ。Ofgem は返還可能な担保と進捗証拠を組み合わせ、貴重な接続枠を確保した計画が通電まで進めるかを問う。待ち時間の請求書を誰に回すかが、この案の核心になる。
欧州・中東のデータセンター
Greenhouse Datacenters は相互接続の物語を公開し、電力の上限は語らない
オランダ・ナールトウェイクのコロケーション事業者が、IOEMA 海底ケーブルの追加陸揚げパートナーに選ばれた。公開情報は接続パートナー、接続拠点数、認証、電力使用効率の比について異例に詳しい。一方で、顧客が実際に買える容量を決める数字については沈黙している。

ラテンアメリカ・カリブのデータセンター
Ascenty:根拠を伴わずに流通するメガワット
ブラジルのデータセンター増設はメガワットで語られるのが常だが、2026年10月18日に本稿のために収集した文書には、Ascenty Data Centers e Telecomunicações S/A のメガワット数が一つも含まれていない。そしてそこが論点である。この単位そのものが、単一の数値では支えきれない主張を背負っているからだ。
アジア太平洋のデータセンタートレンド
CapitaLandのチェンナイDC、資本再循環を賃料収入につなげられるか
CapitaLand は10月15日の Chennai 01披露で、約194億ルピーの投資計画と53MW の総受電容量を示した。投資の成否を決めるのは、その先にある転換だ。34MW の IT 負荷のうち、どれだけが契約され、稼働し、現金収入を生むかである。

アジア太平洋のデータセンタートレンド
決済の停止を、データセンターの中までたどる
シンガポールは施設の省エネとサービスの復旧を別々の許認可で扱う。3 MW と10 MW の線引き以上に重要なのは、誰が設備を動かせるかだ。

アジア太平洋のデータセンタートレンド
ベトナムのAI拠点、GPUを動かす電気はどの料金で買うのか
約21億ドルの投資登録を得た SGI-HCM Campus。計算能力を顧客に販売する構想の手前で、電力の用途区分が資金計画と着工日程を左右している。
北米のデータセンタートレンド
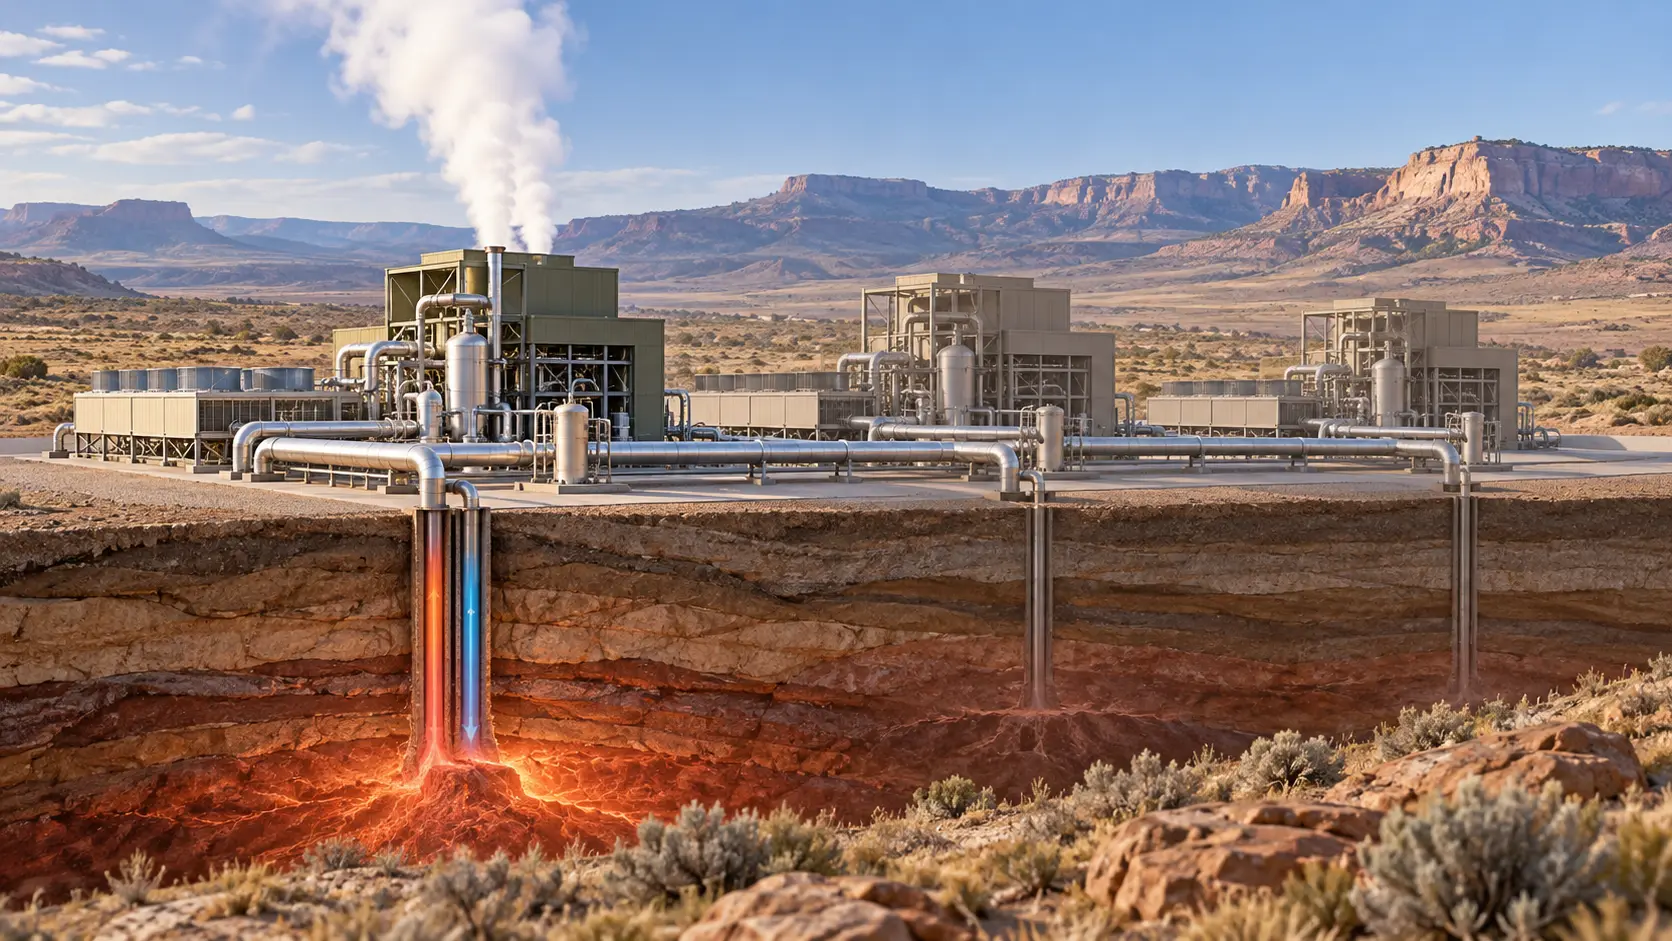
Cape Station初の33MWブロックが収益化、拡大の再現性はこれから
Cape Station の最初の33MW GeoBlock が商業運転に入り、Fervo は電力購入契約に基づく収益が発生し始めたと説明した。工事の進捗は一段進んだが、継続発電と親会社への資金還流はまだ確認できない。

ラテンアメリカ・カリブのデータセンタートレンド
ウルグアイの500MW構想、Solariaのデータセンター用地事業を試す
Solaria は2026年上期、データセンター向けインフラの売上として9,960万ユーロを計上した。多くは開発段階の節目に連動する。ウルグアイとの協定はこの事業を国外へ広げるが、発表された総投資額のうち同社が負担する額や、施設を運営する企業はまだ明らかになっていない。
北米のデータセンタートレンド
NiSourceが示す17億5,000万ドルの節減、Microsoft分は見えない
Microsoft との20年契約により、NiSource の GenCo 共有資源には約1,100 MW の発電設備が加わる見込みだ。関連する600 MW の蓄電池は複数の大口需要家向け資源群に入る。17億5,000万ドルの節減額は、データセンター契約全体にわたる NIPSCO 既存電力顧客向けの合計見込みで、Microsoft 契約単独の値引きや各戸への還元額ではない。
北米のデータセンタートレンド
Palisades再稼働の本当の節目は、2027年3月の契約期限
米国で再稼働を目指す3基の原発は、合計2.25GW、連邦融資は最大約44億ドルと一括して語られがちだ。だが、電力を買う相手も、商業運転までの条件も同じではない。Palisades では2つの電力協同組合が買い手となり、2027年3月の期限を逃した場合には条件付きの契約上の支払いが発生し得る。
北米のデータセンタートレンド
Point Tupper、AIデータセンターの成否を左右する水の計画
EverWind は、420 MW のキャンパスが全面稼働した場合の水使用量を、Landrie Lake の安全供給量のおよそ1%と説明する。だが、その比較は水道事業者自身の需要見通しを外している。1月の計画シナリオでは、データセンターの発表前から、2028年の平均需要が湖の持続可能な供給量の推計に近づいていた。

アジア太平洋のデータセンタートレンド
Tata Powerの2.8GW案件は、負荷・送電網・再エネ電力を束ねる
Tata Power が示した2.8GW 超のデータセンター案件は、配電側の見込み負荷、送電網に関する機会、再生可能エネルギーの協議を一つにまとめた数字だ。総量よりも、各項目が電力供給のどの段階にあるかが、実際の供給を判断するうえで重要になる。

欧州・中東の機関トレンド
Ofgemの新しい送電自営ルートは共用系統の手前で止まる
Ofgem は法定権限に基づく協議を始める一方、旧コード案を退けた。専用接続設備を顧客が建設できる可能性は広がるが、運転開始日を左右する共用系統の増強は別枠に残る。
グローバルのデータセンタートレンド
Siemens、Skeletonへの出資とAIデータセンター向け独占販売権を組み合わせる
Siemens は Skeleton Technologies に戦略出資し、データセンター市場で製品を独占販売する権利を得る。商業面の焦点は、瞬時の電力変動を抑える機器が、顧客の実測コストを下げられるかだ。

欧州・中東のデータセンタートレンド
Iverの予備発電機222.98 MWthは、データセンターの供給能力ではない
Amazon の Iver 計画に関する環境許可申請には、非常用燃料設備の規模を示す精密な数字がある。だが、それは待機運転時の熱入力であり、サーバー向け電力や系統から供給できる電力ではない。

アジア太平洋のデータセンタートレンド
Project AresはEIS方式が決定 連邦の種情報に関する審査は継続中
北部準州の NT EPA は Project Ares の評価方法に環境影響評価書(EIS)を選んだが、これは事業の承認ではない。連邦の EPBC 審査では、絶滅危惧種や渡り性の種に関する追加情報が未提出のままだ。NT EPA は連邦機関との協議のため、EIS の最終的な付託事項を決める期限も停止した。
北米のデータセンタートレンド
AEPとMainspringの1.6GW契約、注文枠はあるが設置場所は未定
AEP は Mainspring の線形発電機をまず190MW 分購入し、2027年からの納入を予定する。最大1.6GW の枠組みには追加の年次オプションが含まれるが、設備をどこで動かし、どう系統につなぐかはまだ決まっていない。

北米のデータセンタートレンド
Oracleの系統接続はProject Jupiterの電源計画の端にある
El Paso Electric との提案は、主電源を敷地内マイクログリッドとする計画のうち、限定的な系統接続を対象にする。顧客向けクレジット案は、受益者も期間も検証方法も別だ。
グローバルのデータセンタートレンド
データセンター事故件数には変更履歴が欠かせない
10月12日、Energy Incident Register のデータセンター事故ページには92件と表示されていた。一方、ダウンロードページは前日付の93件のファイルを案内している。差は1件でも、変更履歴が見えなければ、信頼性モデルの入力値としては心もとない。

欧州・中東のデータセンタートレンド
EUのデータセンター基準は不完全な地図から始まる
欧州委員会はデータセンターの最低性能基準を準備しているが、最初の報告期間で把握できたのは、報告義務の対象と推定される施設の一部にとどまった。この不足でデータが無意味になるわけではない。どこまでが証拠に基づく結論で、どこからが政策の目標なのかを分ける必要がある。