
要約
- Chennai 01はまだ開発中だ。10月15日の披露は完成目標の発表であり、稼働開始でもChennaiでの賃貸契約の公表でもない。
- CLINTが示した53%の事前リース率は3つのデータセンターの合計で、発表時にはNavi Mumbai Tower 2の契約も伝えられた。Chennaiの稼働率として読むことはできない。
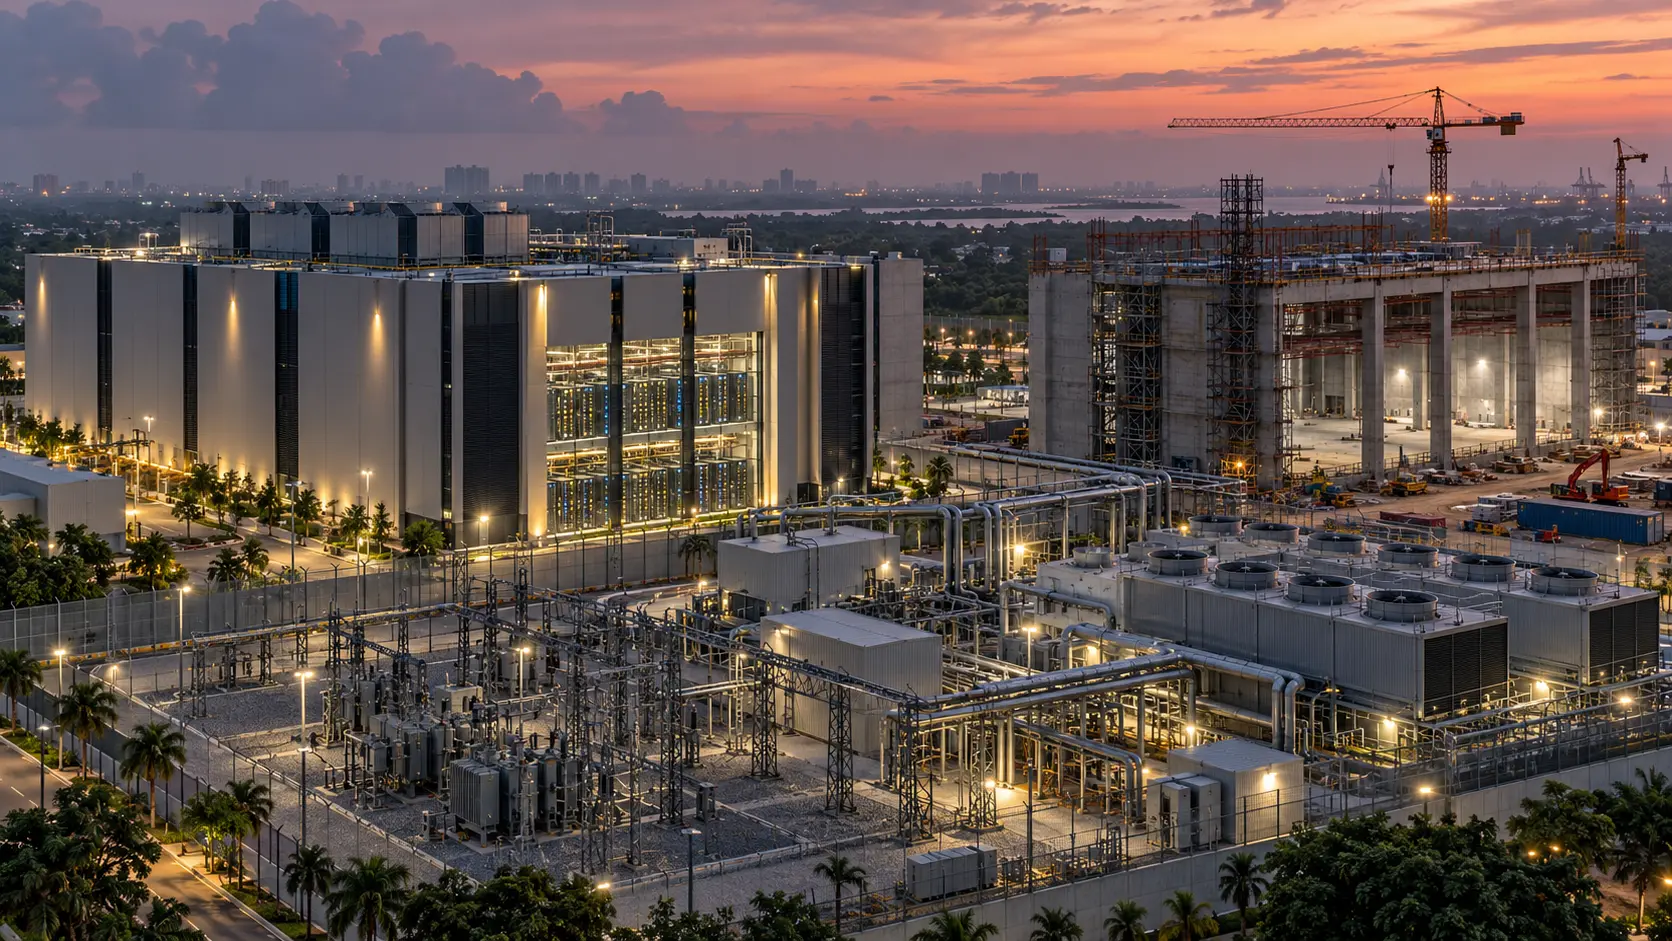
Ambatturでの式典は戦略発表の体裁を備えていた。シンガポール副首相とタミル・ナードゥ州首相が、CapitaLand India Trustの上場ファンド・プラットフォームとして同州初となるデータセンター開発、CapitaLand Data Centre Chennai 01を披露した。しかし、事業の実態はまだ建設段階にある。完成目標は2026年末。CapitaLand Investmentが示した計画投資額は約194億ルピーで、総受電容量53MW、IT負荷34MW、13のデータホール、専用110kV変電所を備える。これらは建設される資産の仕様であって、賃料収入の実績ではない。
総受電容量とIT負荷は、施設の別々の部分を測る。19MWの差は、測定済みの損失や非効率を意味しない。総容量は施設全体の電力枠を示す。一方のIT負荷は、顧客機器に使える容量であり、需要を評価する際の単位により近い。したがって、大きな総容量を掲げても、顧客向け容量のどの程度が契約され、いつ引き渡されるのかは別途確認が必要だ。
CapitaLandは、高密度・液冷の展開とキャリア・ニュートラルな接続を想定した設計だと説明する。対応できる用途の幅は広がるが、現時点では設計上の特徴にとどまる。顧客が立地を選び、容量と商業条件に合意し、ホールと電力設備の準備が整ってからサービスを受ける必要がある。確認した公開資料には、Chennaiの顧客名、契約済みIT負荷、リース期間、賃料、顧客が負担する設備費は記載されていない。
資金調達の話もChennai単独ではない。CLINTは2025年12月、3つのデータセンター投資、すなわちNavi Mumbaiの施設(Tower 1・2)、Chennai、Hyderabadについて、それぞれ20.2%の持分をCapitaLand India Data Centre Fundに売却することで合意した。3つの投資の見積対価は合計70.2億ルピーで、ポートフォリオ全体の企業価値519.7億ルピーを基準にする。これは公表された独立評価457億ルピーを上回るが、負債、運転資金、設備投資、決済後調整で変わる。CLINTは2026年2月に取引完了を確認した。
この取引は、資産への持分を残しながら開発資本を循環させる手段を示す。CLINTは引き続き投資を続け、当初の発表ではデータセンター・ポートフォリオの79.8%を保有するとしていた。ただし、70.2億ルピーはChennaiの売却代金ではなく、3資産全体の数字で、施設ごとの配分は開示されていない。ポートフォリオの企業価値からChennai 01単独の価値も分からない。合計金額をChennaiの資本回収額として扱えば、公開情報を超えた推計になる。
リースの数字にも同じ注意が要る。2026年1月、CLINTはNavi Mumbai Tower 2で世界的なハイパースケーラーと2件目の長期契約を結んだと発表し、開発中の3施設の総受電容量の53%が事前リース済みだとした。これはポートフォリオ指標であり、Chennai単独の数字ではない。当時開示された容量はNavi Mumbaiの2塔が50MWと55MW、Chennaiが53MW、Hyderabadが42MWで、合計200MW。Navi Mumbaiの105MWはその52.5%に当たる。この計算は発表の53%にほぼ一致し、集計値だけからChennaiの需要を読み取れないことを示す。ただし、これは数字の照合にすぎず、個別契約の内訳ではない。会社は施設別の内訳を公表していない。
CLINTの7月の上期更新は、Chennaiの進捗をより直接的に述べている。ChennaiとHyderabadでは、複数の見込み顧客と積極的に協議し、現地見学も進めているという。商談が進んでいる証拠ではあるが、契約締結とは異なる。同じ資料で20.2%の売却完了と、残る開発中のデータセンターが2026年末までの完成を目指すことも確認された。ポートフォリオ稼働率91%はデータセンターと物流を明示的に除外しているため、Chennaiの賃貸状況を示す数字として使えない。
開示資料には小さな整合性の問題もある。10月15日の発表はChennai 01を総容量53MW、IT負荷34MWとする一方、CapitaLandの現在の物件ページは54MWと表示し、ステータスは「開発中」のままだ。2025年12月の取引発表も総容量は53MWだった。1MWの差は丸めか仕様変更かもしれないが、公開資料は説明していない。披露時点の最新情報には日付のある10月の発表を使うのが妥当だが、契約容量を評価する際は日付と定義が統一された資産一覧が必要になる。
Chennai 01には、資本の一部を民間ファンドと分けたことと、リースの商談が進むことという二つの進展がある。ただし、一方が他方の代わりにはならない。持分売却はCLINTの保有割合を下げるが、信託の開発パイプラインに資金を回す余地を作る可能性がある。それでも、建設中の資産がすぐに収益を生むわけではない。53MWは規模を示すが、34MWのIT負荷のうち何MWに支払う顧客がいるかは明らかにしない。
次に必要なのはプロジェクト固有の証拠だ。契約済みIT負荷と引き渡し条件を示すリース契約、その後に稼働開始と収益計上が確認できる必要がある。それまでは、Chennai 01は資金を確保し、需要候補の営業パイプラインを持つ開発案件として評価するのが適切だ。53MWの稼働事業でも、資本循環がすでに継続収益を生んだ証拠でもない。
出典:10月15日のCapitaLand Investment発表、CLINTの2026年上期決算、20.2%持分売却の条件、1月のリース発表、CapitaLandのChennai物件ページ。
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加