
要約
- MARAは承認された初期開発費を負担し、Starwoodは調査、設計、許認可、テナント開拓を主導する。約1GWという数字は完成容量ではなく、転換候補の集合である。
- 開発条件が整うと両社は10営業日で判断する。共同事業ならMARAは10~50%を選べる一方、適格な賃貸契約があるのにMARAが辞退すれば、Starwoodが物件を取得して単独で進める道がある。
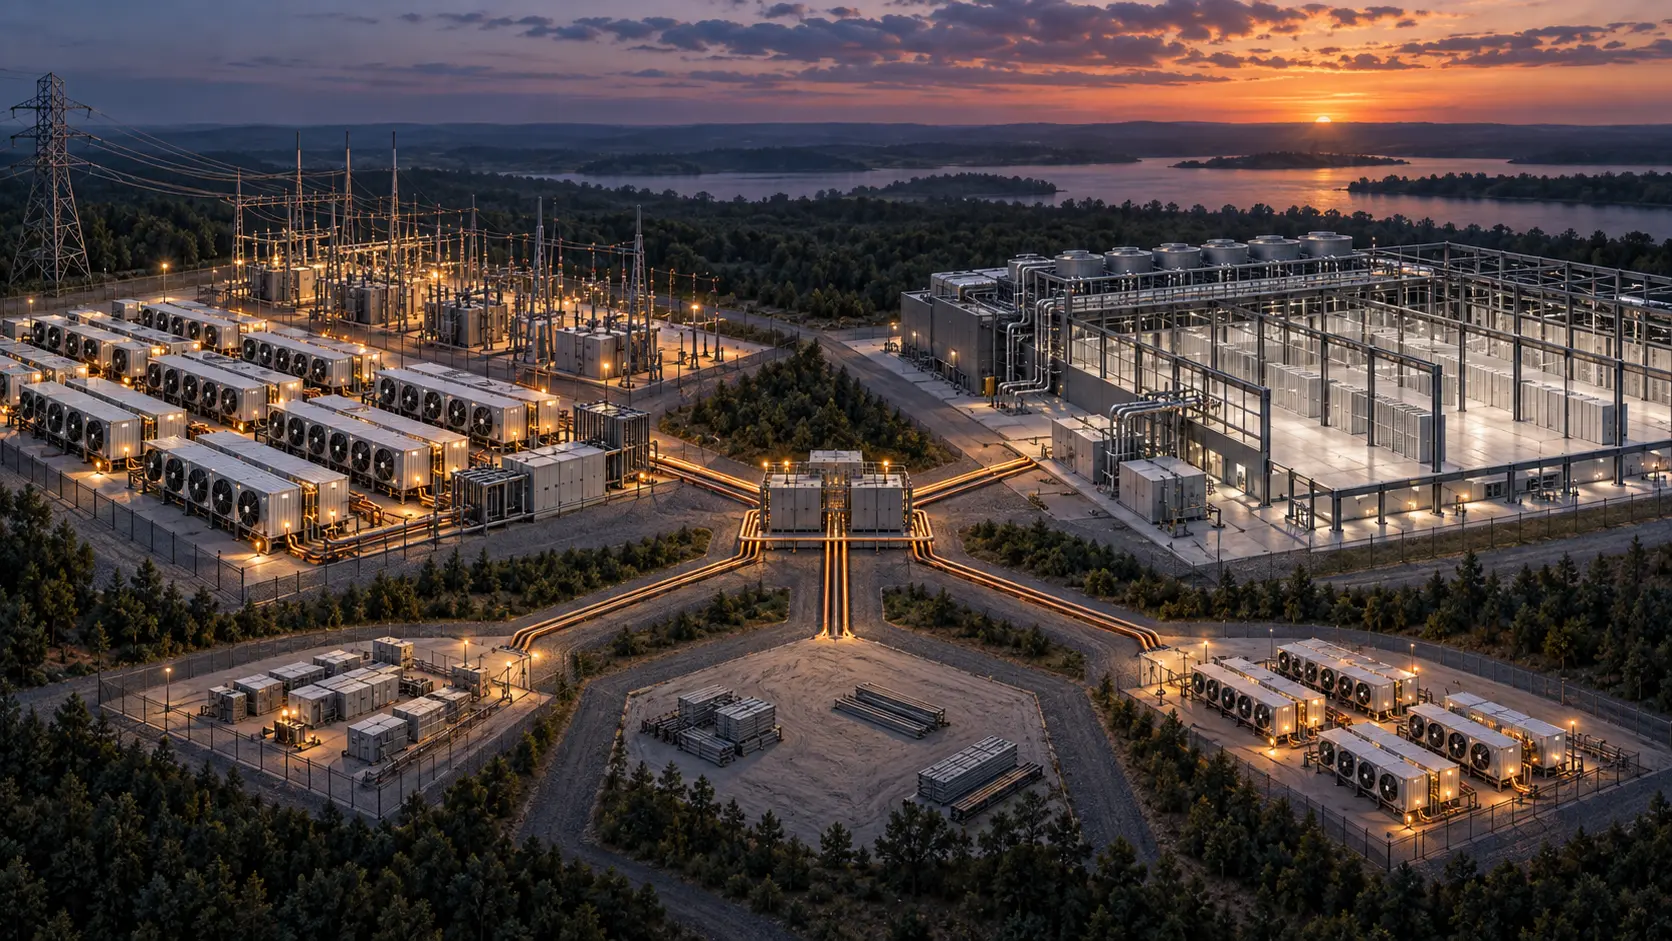
2026年2月の発表を素直に読むと、MARAはStarwoodと組み、約1GWのAI向けインフラを早期に市場へ出すように見える。さらに2.5GW超への道筋も掲げた。だが、契約書を読むと、そこにあるのは一括転換計画ではない。複数の不動産オプションを、サイトごとに成熟させる手順である。
6月末時点でMARAは四大陸の19データセンターと約1.9GWのエネルギー・ポートフォリオを説明していた。8月の株主向け資料では、複数拠点で賃貸交渉が進み、年末までに少なくとも一件の契約を結ぶことに自信を示した。「自信」は契約済みを意味しない。むしろ、約1GWのうち最初の案件すら、収益化を決めるテナント段階にあったことを示す。
採掘設備は電力をただちに消費できる。ハイパースケールの建物は、同じようには動かない。系統接続の品質、冗長性、通信、冷却、用水、許認可、建設計画、テナント信用、長期資金が必要になる。MARAが持つのは重要な入口であり、Starwoodが提供するのは入口を金融商品として成立させる工程だ。
調査費を負担する者と、計画を決める者
対象はMARAが保有または賃借権を持つ米国内のビットコイン採掘拠点のうち、既存の第三者共同事業を除いた特定物件である。物件名、基準価格、価格計算に用いる最大電力、個別条件、費用予算は非公開の別紙にある。そのため、外部から各物件の価値を再現することはできない。
Starwood側は、デューデリジェンス、許認可、電力条件、マーケティング、賃貸交渉を担い、開発事業計画と設計をまとめる。MARAは意見を述べられるが、最終決定はStarwoodにある。この点は役割分担以上の意味を持つ。どの設備が融資可能で、どのテナント条件なら建設に進めるかという判断力を、MARAは外部パートナーに委ねている。
一方、各物件の予算内で承認された追求費用はMARAが100%負担する。予算を使い切った後、Starwoodは200万ドル単位で増額し、その増額分を自ら払うことができる。つまり、初期段階ではMARAが「この電力に、より高い用途があるか」という答えを買う。Starwoodは答えを作る専門能力を提供し、案件選別の主導権を得る。
Granburyでは、その答えが無料でないことが早くも示された。5月の修正契約は、承認済み訴訟費用だけを目的に予算を350万ドル増やした。この額は他物件の費用を示さない。しかし、テナントや共同事業が成立する前から、法的障害の解消に資金が必要になることは分かる。
排他条項も費用の一部だ。MARAは対象物件と、一定の例外を除く半径30マイル内の物件について、代替となる売却、賃貸、開発、資金調達の交渉を広く制限される。Starwoodにも近隣の採掘・データセンター案件に関する制約があるが、例外は同一ではない。専属で案件を育てる代わりに、MARAは他の買い手や開発者を試す自由を一時的に差し出す。
24カ月後に始まるのは建設ではなく判断
開発フェーズの引き金は三つある。第一は2026年2月26日から24カ月の経過である。その時点でStarwoodが候補テナントと誠実に交渉中なら、12カ月の自動延長があり得る。第二は、ほぼ締結可能な承認済み賃貸契約の確保。第三は、MARAの資金不履行後にStarwoodが選ぶ場合だ。
日付の設定は、案件が永久に「パイプライン」に残ることを防ぐ。ただし、期限は着工命令ではない。Starwoodが引き金の発生を通知し、開発パッケージを渡すと、両社は10営業日以内に進むか否かを回答する。沈黙は不参加とみなされる。MARAには追加情報を求め、一定範囲で時計を止める権利がある。
開発パッケージには、テナント条件、事業予算、設計、許認可、資金調達、適用購入価格の計算などが集まるはずだ。投資委員会にとっては、その資料が本体である。市場はまだ見ていない。したがって、接続済み電力に一律のMW単価を掛けても、契約上の価値には届かない。
両社が進めば、物件ごとの共同事業が作られる。MARAは持分を10%以上50%以下から選ぶ。これは小さくない幅だ。10%なら追加資金を抑えつつ上昇余地を残せる。50%なら賃料と資産価値の取り分は増えるが、工事費超過や遅延も大きく負う。公表容量が同じでも、MARA株主のエクスポージャーは選択した比率によって大きく変わる。
「適用購入価格」は公開評価額ではない
MARAが物件を拠出すると、適用購入価格に基づいて資本勘定のクレジットを受ける。だが基準価格は非公開別紙にある。そこから土地取得や借地、電力設備改良、採掘調整、クロージング費用などが差し引かれる。Spearmanについては、適用購入価格をゼロと明記している。
ゼロは無価値を意味しない。固有の負担を含む契約計算の結果であり、他の拠点を推測する基準にもならない。別紙と開発パッケージがない以上、ポートフォリオ総額や1MW当たりの対価を算出することは不可能だ。
第1四半期の株主資料には、200MWのサイトを2億ドルで拠出する仮定例がある。土地と電力が先に自己資本として認められ、現金投入を遅らせる説明図だ。実在物件の評価ではなく、1MW=100万ドルという価格表でもない。例示を1GWに掛けると、契約書に存在しない企業価値を作ってしまう。
採掘設備を残す場合も価格に影響する。MARAの採掘用賃貸は、新テナント契約と融資条件に適合すると開発パッケージが示した場合に限られる。利用可能な平均採掘容量は調整式に入り、物件対価を下げ得る。「賃料無料」でも交換価値がゼロではない。
移設なら補償される場合があるが、停止時間、輸送、新しい電力単価、採掘量の減少が発生し得る。ビットコイン採掘は、AI施設が完成するまで電力を収益化する橋渡し負荷として合理的である。だが橋を残すことと、土地価格を最大化することは同時に達成できない場合がある。
MARAの拒否がStarwoodの購入権に変わる
両社の利害が分かれたとき、契約の性格が最も鮮明になる。承認済み賃貸契約の条件が整い、MARAが辞退してStarwoodが進むなら、Starwoodは単独進行通知を出せる。その後90日以内に、必要な承認を求め、Starwoodまたは関連会社が適用購入価格で物件を取得する契約を結ぶ。資金不履行や差し押さえに関する特則もある。
これはStarwoodの仕事を保護する。テナントを見つけ、設計を固め、物件を融資可能にした後で、成果だけを別の開発者に渡されるのを防ぐ。MARAにとっては、共同事業を断れば元の採掘拠点に戻れるとは限らない。事業リスクが下がった段階で売却する結果になり得る。
Starwoodに無条件の取得権があるわけではない。引き金、通知、承認、正式契約が必要だ。それでも、同社は単なる受託者ではない。自ら作った機会を所有する経路を持つため、初期判断やテナント条件に対する交渉力が強い。
共同事業が成立した後も、保有は永久ではない。所定のロックアウト期間後、どちらの当事者も売却を要求でき、相手には優先提案権がある。したがって、完成物件を長期保有して賃料を得る場合も、安定化後に売却して資本を回収する場合もある。後者の利益を、MARAのAI運営業績と同じものとして扱ってはいけない。
異なるギガワットを足さない
MARAの約1.9GW、Starwood発表の約1GWと2.5GW超、Matagordaの最大2GW、Long Ridgeの潜在容量は、対象と成熟度が違う。既存のエネルギー・ポートフォリオ、将来のIT負荷、承認前の電力権利、別件買収を同じ列に置くと二重計上が起きる。
MatagordaについてMARAはStarwoodとの協業で開発する意向を示したが、2月の非公開対象リストに最初から含まれていた証拠はない。また、最大2GWはERCOTと相互接続の承認を前提とする。権利と稼働は同じではない。
投資家に必要なのは、物件名を縦軸にした進捗表である。電力支配、接続承認、実行可能な賃貸、共同事業か売却か、MARA持分、資金調達、着工、通電、賃料開始、残存採掘容量を分ける。各段階は別のリスクを取り除く。
最初の賃貸契約は大切だが、最終証明ではない。ITの純負荷、テナントの信用補完、契約期間、賃料開始日、建設予算、MARAの比率が必要になる。有名企業の子会社が借りても、親会社保証がなければ同じ信用ではない。見出しを作るのはブランドだが、工事融資を成立させるのは契約上の信用である。
この仕組みの優劣は、最終的に何サイトが完成したかだけでは決まらない。不適切なサイトを早く止め、良いサイトではリスクに見合う持分を選び、売却益と運営収益を区別できるかが重要だ。1GWは可能性の大きさを示す。10営業日は、その可能性に資本を付ける瞬間を示している。
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加