
Résumé
- Le Nigeria veut agréger la demande cloud des administrations fédérales afin de créer une base de revenus plus prévisible pour les investissements.
- Cette logique peut réduire le risque d’utilisation insuffisante, mais seulement si les achats restent réellement concurrentiels et permettent de changer de fournisseur.
- Les objectifs de 250 millions de dollars à douze mois et 750 millions à vingt-quatre mois restent des ambitions d’investissement, non des capitaux engagés.
- La demande publique ne résout pas les contraintes d’électricité, de fibre, de financement, de change ou de coûts de déploiement.
La commande publique comme actif d’ancrage
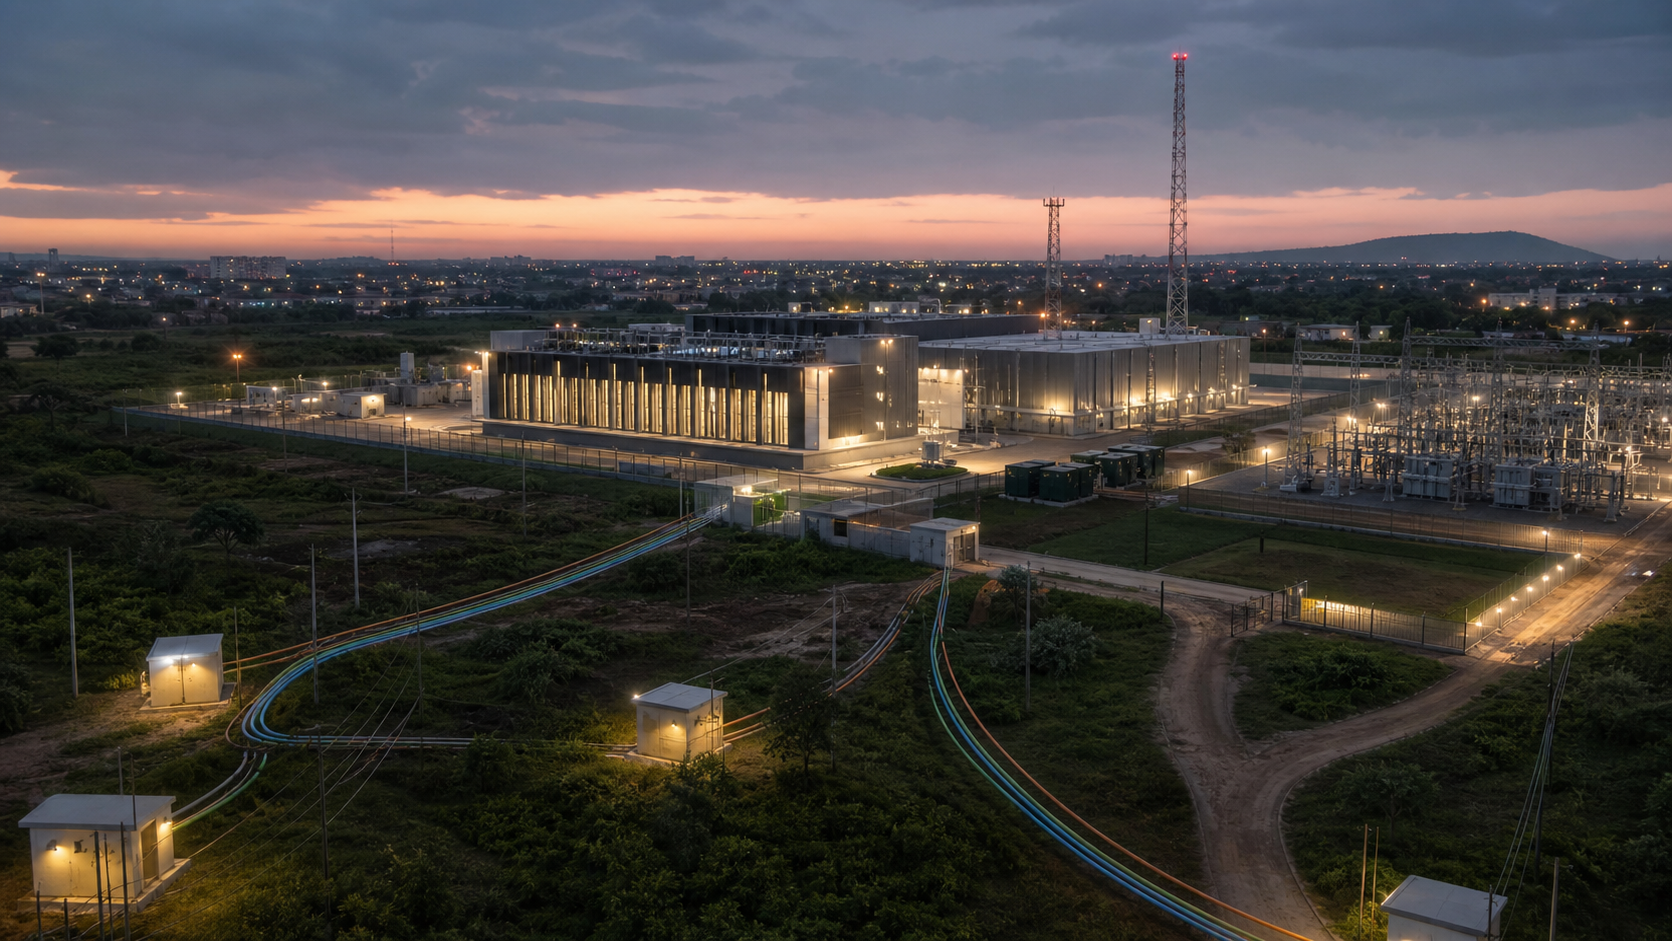
Le Nigeria tente de faire de sa propre demande informatique un actif économique. La National Digital Cloud Policy annoncée le 17 août 2026 repose sur une idée simple mais structurante : au lieu de laisser chaque ministère, département ou agence fédérale acheter isolément ses capacités cloud, l’État veut agréger cette demande, prévoir des budgets dédiés, utiliser une infrastructure gouvernementale partagée et acheter auprès de plusieurs fournisseurs enregistrés.
Pour un marché d’infrastructures, la différence est importante. Une capacité de centre de données ou de cloud ne devient pas rentable au moment où elle est construite, mais lorsqu’une part suffisante de cette capacité est effectivement consommée pendant une durée suffisamment longue. L’incertitude sur l’utilisation future se transforme donc directement en risque financier.
Une demande fédérale agrégée et crédible peut réduire ce risque. Si des engagements d’achat pluriannuels deviennent suffisamment prévisibles, ils peuvent offrir aux investisseurs une base de revenus permettant de justifier des équipements, des extensions de capacité et des financements qui paraîtraient autrement trop incertains.
C’est le mécanisme économique central de la politique. Mais l’annonce du 17 août ne démontre pas encore qu’il fonctionne. Aucun calendrier public détaillé des budgets, aucun ensemble de contrats, aucune règle complète d’enregistrement des fournisseurs et aucune base publique des volumes de travail à migrer n’ont été identifiés. La demande potentielle existe politiquement ; sa transformation en revenus bancables reste à prouver.
Les objectifs d’investissement doivent être lus avec la même prudence. Le gouvernement vise 250 millions de dollars dans les douze premiers mois et 750 millions dans les vingt-quatre mois. Ces chiffres décrivent des ambitions. Ils ne constituent ni des engagements financiers déjà signés ni des capitaux déjà déployés.
Réduire le risque sans administrer les gagnants
L’équilibre recherché est délicat. La politique annonce que les entreprises nigérianes comme internationales pourront concourir et qu’aucune obligation générale de localisation des données commerciales n’est proposée. Les exigences de résidence ou de contrôle sont limitées à certaines données gouvernementales et réglementées.
Cette ouverture compte parce que l’agrégation de la commande publique peut produire deux effets opposés.
Dans le premier scénario, elle stimule le marché. L’État crée une demande suffisamment importante pour accélérer l’investissement, mais répartit les marchés entre plusieurs acteurs, impose des interfaces ouvertes, maintient la possibilité de déplacer les charges de travail et oblige les candidats à rivaliser sur le prix, la qualité, la continuité et la performance.
Dans le second, la même concentration de demande publique crée un avantage administratif durable pour un petit nombre de bénéficiaires. L’État réduit alors le risque commercial de certains acteurs, mais réduit simultanément la concurrence à laquelle ils sont exposés.
Le mot « ouvert » ne permet pas de distinguer ces deux scénarios. Il faudra observer les critères d’enregistrement, les appels d’offres, la concentration des attributions, les prix obtenus, les conditions de renouvellement et surtout la possibilité réelle de sortie.
La structure institutionnelle renforce cet enjeu. NITDA est chargée de la supervision, des normes et de l’assurance ; Galaxy Backbone doit intervenir dans les opérations, les infrastructures partagées et l’agrégation ; le Bureau of Public Procurement doit aligner les achats publics. Cette répartition peut apporter de la cohérence. Elle peut aussi concentrer plusieurs leviers — définition des conditions, agrégation de la demande et exécution des achats — autour d’un système dans lequel la qualité des règles de concurrence devient déterminante.
Galaxy Backbone n’arrive pas dans un marché vierge. L’entreprise, détenue par le gouvernement fédéral, fournit déjà des services de centres de données et de cloud à l’administration. Elle décrit notamment une installation Tier III dans le territoire de la capitale fédérale et un site secondaire Tier IV à Kano.
En parallèle, des capacités privées existent. Equinix a annoncé Lagos LG3 pour le deuxième trimestre 2026. Rack Centre présente LGS 2 à Lagos comme une extension de 12 MW organisée en six halls de 2 MW et neutre vis-à-vis des opérateurs télécoms et des environnements cloud. Ces capacités sont déclarées par leurs exploitants ; elles ne permettent pas, à elles seules, de connaître leur taux d’utilisation réel.
La question n’est donc pas simplement de créer davantage de capacité. Elle est de déterminer comment la demande fédérale sera distribuée entre capacité publique et capacité privée, entre acteurs établis et nouveaux entrants, et entre contrats longs et achats pouvant être remis en concurrence.
La portabilité est le véritable test du contrôle
La souveraineté numérique figure parmi les priorités de la politique, mais elle ne doit pas masquer un problème opérationnel plus large : qui conserve réellement le contrôle lorsqu’une administration dépend d’une infrastructure externe ?
La localisation physique des données ne suffit pas à répondre à cette question.
Le cadre nigérian de protection des données autorise, selon la Nigeria Data Protection Commission, des transferts transfrontaliers conformes à la loi de 2023 lorsque les conditions prévues sont réunies, notamment par une décision d’adéquation, des instruments approuvés ou d’autres bases légales prévues. La résidence des données et leur contrôle opérationnel sont donc deux questions liées mais distinctes.
Le contrôle se vérifie surtout le jour où il faut changer.
Une administration doit pouvoir extraire ses données dans des formats utilisables, déplacer ses applications, récupérer les configurations nécessaires, interrompre un service sans perte disproportionnée et restaurer ses opérations après une défaillance. Les interfaces ouvertes, l’interopérabilité, la portabilité, les engagements de service, la récupération après incident, l’assistance à la sortie et la responsabilité contractuelle deviennent ainsi des protections économiques, pas seulement techniques.
La politique publiée par NITDA en 2025 abordait déjà plusieurs de ces points : principe Cloud First, environnement SovGov, place de marché numérique, classification et résidence des données, priorité accordée aux intégrateurs locaux, voie de dérogation liée aux investissements pour les grands acteurs internationaux, mais aussi normes ouvertes, interopérabilité, portabilité, engagements de service, reprise et responsabilité.
Le texte intégral de la politique 2026 n’étant pas disponible, il serait prématuré de conclure que cette architecture de 2025 a été abrogée, remplacée ou formellement modifiée. La relation juridique et opérationnelle entre les deux cadres reste incertaine. Cette incertitude est importante : les investisseurs ont besoin de savoir non seulement quelles ambitions sont annoncées, mais quelles règles gouverneront effectivement les marchés.
La demande ne produit ni mégawatts ni fibre
L’agrégation des achats peut rendre la demande plus prévisible. Elle ne change pas la physique de l’infrastructure.
La Banque mondiale estimait en mai 2025 que les revenus des centres de données au Nigeria pourraient passer de 648 millions de dollars en 2023 à 973 millions en 2032. Mais elle identifiait également la fiabilité de l’électricité comme une condition critique et soulignait que les frais de passage élevés ou imprévisibles, les prélèvements ainsi que le coût de l’électricité freinent les investissements dans la fibre.
Autrement dit, un contrat cloud ne supprime pas le coût d’un générateur, d’une alimentation redondante, d’un équipement importé ou d’un financement en devise. Il ne supprime pas non plus les difficultés liées aux droits de passage nécessaires pour relier les sites.
Project BRIDGE cherche précisément à agir sur l’un de ces goulets d’étranglement. Le projet vise au moins 90 000 kilomètres de fibre dans le cadre d’une structure de partenariat public-privé estimée à 2 milliards de dollars, avec une participation publique comprise entre 25 % et 49 %.
Le cloud et la fibre deviennent ainsi deux faces d’une même équation. Une demande fédérale importante peut améliorer l’économie des centres de données, mais les performances et les coûts de ces services dépendent également de la connectivité disponible entre administrations, centres urbains et installations.
La politique ne pourra donc pas être évaluée uniquement au nombre de migrations annoncées ou au volume d’investissements revendiqué. Il faudra comparer la croissance de la demande avec la disponibilité réelle de l’électricité, l’interconnexion, les coûts de transport de données et les conditions de financement.
Une feuille de route rapide, mais encore peu contractualisée
La feuille de route annoncée est ambitieuse. Les six premiers mois doivent servir à l’activation du programme, aux références initiales, aux directives et aux institutions. Entre six et douze mois doivent venir la place de marché numérique, les migrations prioritaires et l’intégration des fournisseurs. Les douze mois suivants doivent permettre le passage à l’échelle, la participation des États, l’interconnexion régionale et le développement des exportations de services.
Cette cadence donne au marché des étapes observables. Elle ne garantit pas leur exécution.
Les prochains mois permettront surtout de mesurer le passage de l’intention à la contrainte économique réelle : budgets ouverts, marchés signés, volumes effectivement migrés, répartition des achats et conditions de sortie.
Le succès ne résiderait pas simplement dans une hausse de la dépense publique en cloud. Il résiderait dans la capacité de cette dépense à provoquer de nouveaux investissements tout en préservant suffisamment de concurrence pour que l’État puisse renégocier, changer de solution et sanctionner les défaillances.
Le Nigeria essaie ainsi de résoudre un problème classique d’infrastructure par la demande plutôt que par la seule subvention : rendre le premier niveau d’utilisation plus prévisible pour attirer le capital privé. C’est potentiellement puissant. Mais lorsque l’acheteur d’ancrage est aussi l’État, la qualité de la concurrence dépend moins du discours d’ouverture que de règles vérifiables sur l’accès au marché, l’attribution, la portabilité et la sortie.
Sources
- Federal Ministry of Communications, Innovation & Digital Economy — National Digital Cloud Policy
- NITDA — National Cloud Policy 2025
- Nigeria Data Protection Commission — FAQ
- Galaxy Backbone — Data Center Services
- Equinix — Data Center Expansions
- Rack Centre — LGS 2 Expansion
- Federal Ministry of Communications, Innovation & Digital Economy — Project BRIDGE
- World Bank Group — Nigeria Digital Economy Diagnostic, May 2025
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance