
الخلاصة
- تسعى National Digital Cloud Policy إلى تجميع الطلب الاتحادي وشراء الخدمات من جهات مسجلة متعددة، بما قد يخفض مخاطر ضعف الاستخدام ويمنح المستثمرين رؤية أفضل للطلب المستقبلي.
- هدفا جذب 250 مليون دولار خلال 12 شهراً و750 مليون دولار خلال 24 شهراً يظلان طموحين معلنين، لا أموالاً ملتزماً بها أو مستثمرة فعلياً.
- الاختبار الحقيقي للمنافسة لن يكون وصف السوق بأنها «مفتوحة»، بل توزيع العقود، وشروط التسجيل، وقابلية نقل البيانات والأعمال، والأسعار، وتكاليف الخروج من كل علاقة تعاقدية.
من مشتري حكومي متفرق إلى أصل ارتكاز للطلب
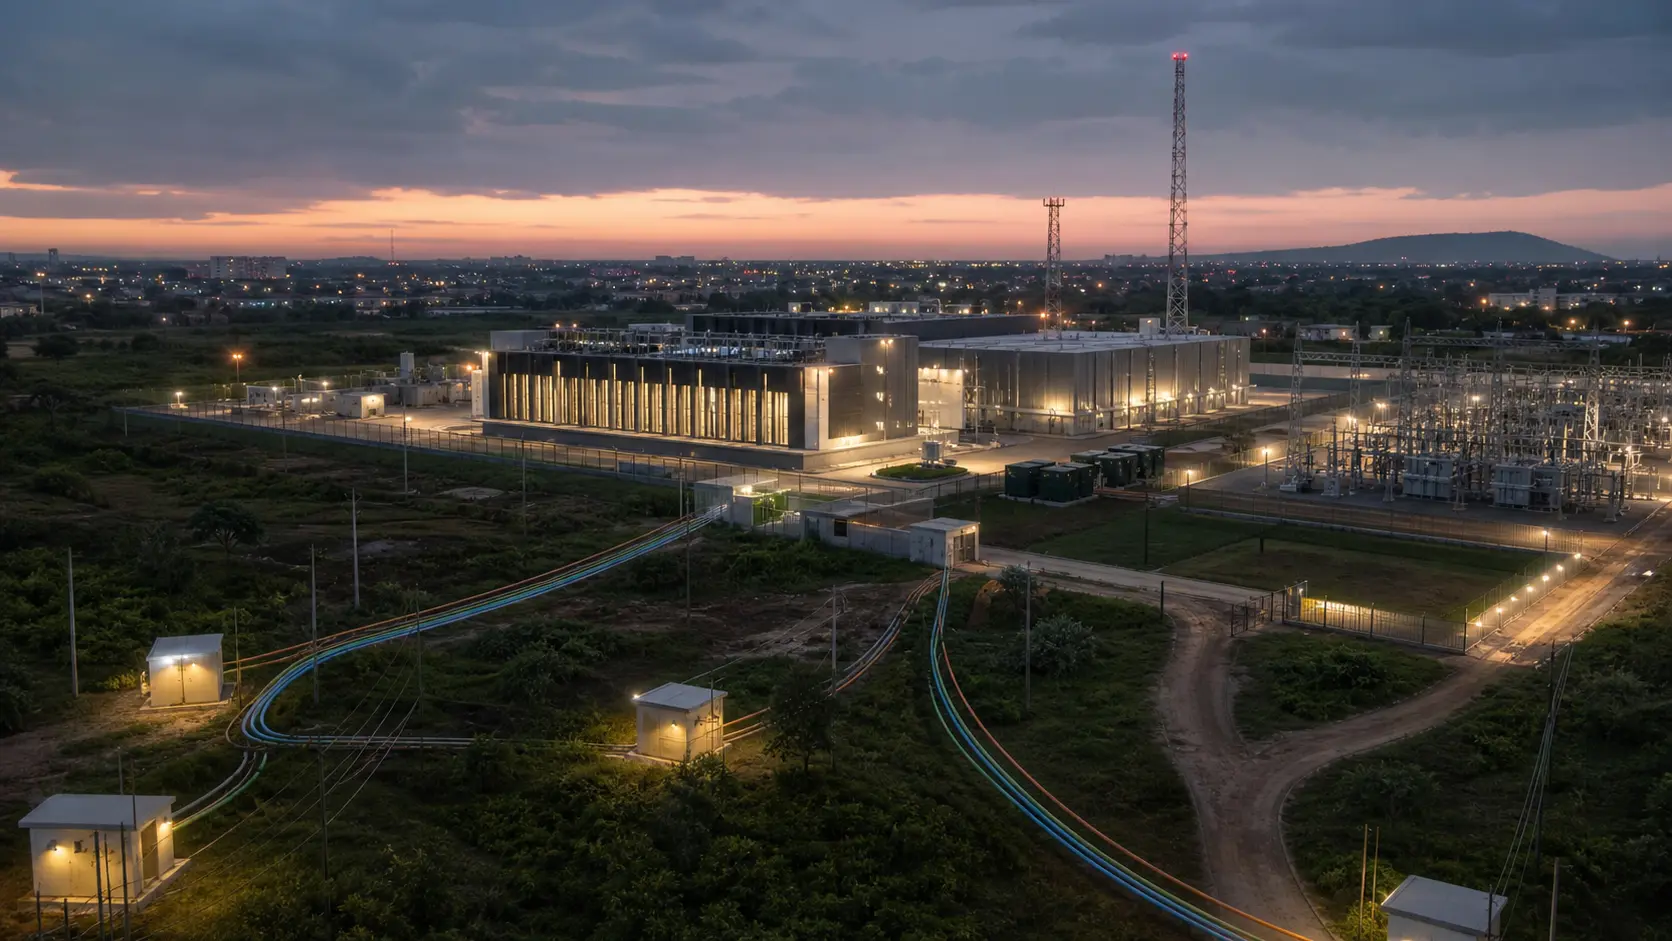
تحاول نيجيريا حل واحدة من أصعب مشكلات الاستثمار في البنية التحتية الرقمية من جهة الطلب، لا من جهة العرض وحدها. ففي 17 أغسطس 2026 أعلنت Federal Ministry of Communications, Innovation & Digital Economy عن National Digital Cloud Policy، واضعةً في قلبها آلية يمكن أن تكون أكثر أهمية للسوق من اللغة المعتادة عن التحول الرقمي: تجميع الطلب على الحوسبة السحابية عبر الوزارات والإدارات والهيئات الاتحادية، ثم توجيه هذا الطلب إلى سوق تضم جهات مسجلة متعددة.
الفكرة الاقتصادية واضحة. مراكز البيانات والخدمات السحابية تحتاج إلى رؤوس أموال كبيرة قبل وصول الإيرادات، بينما يبقى أحد أكبر مخاطر المستثمر هو عدم اليقين بشأن نسبة الاستخدام وسرعة اكتساب العملاء. وإذا استطاعت الحكومة تحويل إنفاق موزع وغير منتظم بين جهات عامة كثيرة إلى طلب متعدد السنوات يمكن توقعه والتعاقد عليه، فقد يصبح هذا الطلب بمثابة أصل ارتكاز يساعد على تمويل سعات جديدة ويخفض جزءاً من مخاطر الطلب.
لكن السياسة المعلنة تحاول في الوقت نفسه تجنب النتيجة المعاكسة: أن يتحول الطلب الحكومي المجمّع إلى امتياز إداري يغلق السوق أمام المنافسة. الإعلان يقول إن الجهات المحلية والدولية تستطيع المنافسة، وإن الشراء سيكون من جهات مسجلة متعددة، إلى جانب shared government cloud وNational Digital Marketplace وميزانيات مخصصة للسحابة وآلية anchor-capacity.
هذه الثنائية هي جوهر الاختبار. فالشراء الملزم قد يجعل الطلب أكثر قابلية للتمويل، لكنه لا يصبح سياسة سوق ناجحة تلقائياً. إذا انتهت معظم العقود لدى عدد محدود بحكم الأفضلية الإدارية، أو أصبحت شروط التسجيل حاجزاً غير متناسب، أو تعذر على الجهات الحكومية الانتقال بين البدائل، فإن تجميع الطلب سيخفض المخاطر عن بعض المستثمرين فقط بينما يرفع مخاطر التركّز على السوق ككل.
لذلك لا يكفي قياس السياسة بحجم الإنفاق الحكومي. ينبغي قياسها بطريقة توزيع ذلك الإنفاق.
الطموح الرأسمالي كبير، لكن رأس المال لم يصل بعد
تضع الخطة طموحاً لجذب 250 مليون دولار خلال 12 شهراً و750 مليون دولار خلال 24 شهراً. هذه أرقام مهمة لأنها تكشف حجم السوق الذي تريد الحكومة بناءه، لكنها ليست التزامات تمويلية معلنة ولا استثمارات منفذة. لا توجد، ضمن المعلومات المتاحة، عقود شراء عامة منشورة أو جداول ميزانيات تفصيلية أو قواعد نهائية لتسجيل الجهات أو خط أساس منشور لأحجام الأعمال التي ستنتقل إلى السحابة.
ولهذا ينبغي قراءة الأرقام بوصفها اختباراً لقدرة السياسة على تحويل النية الحكومية إلى تدفقات مالية قابلة للتعاقد، لا بوصفها دليلاً على أن التمويل تحقق.
خارطة الطريق تقسم التنفيذ إلى مراحل. الأشهر الستة الأولى مخصصة للتفعيل ووضع خطوط الأساس والتوجيهات والمؤسسات. وبين الشهر السادس والثاني عشر يفترض أن يبدأ National Digital Marketplace، وتنطلق عمليات نقل الأولويات، ويتوسع تسجيل المشاركين. ثم تركز الاثنا عشر شهراً التالية على التوسع ومشاركة الولايات والربط الإقليمي وتصدير الخدمات.
هذا التسلسل منطقي من حيث البناء المؤسسي، لكنه يضع ضغطاً كبيراً على المرحلة الأولى. فالمستثمر الذي يدرس مركز بيانات أو توسعاً جديداً لا يمول الإعلان، بل يمول تدفقات نقدية متوقعة. وتتحسن قابلية التمويل عندما تظهر مدد العقود، وحدود الإنفاق، وطبيعة الالتزامات، ومعايير الإسناد، والتزامات التجديد أو الخروج، وليس بمجرد وجود هدف استثماري.
بنية السوق موجودة قبل السياسة
نيجيريا لا تبدأ من فراغ. Galaxy Backbone، وهي مملوكة للحكومة الاتحادية، تقدم بالفعل خدمات مراكز بيانات وسحابة، وتعرض منشآتها في FCT من فئة Tier III ومنشأة ثانوية في Kano من فئة Tier IV. وجود مشغل حكومي قائم يمنح الدولة بنية تشغيلية يمكن البناء عليها، لكنه يجعل تصميم الحياد التنافسي أكثر حساسية أيضاً، لأن الجهة الحكومية لا تتحرك في سوق خالٍ من المشاركين.
في الوقت نفسه توجد سعات خاصة معلنة. Equinix تدرج Lagos LG3 ضمن توسعاتها في الربع الثاني من 2026. وتصف Rack Centre توسعة LGS 2 في Lagos بأنها منشأة بقدرة 12 ميغاواط تتكون من ست قاعات، قدرة كل منها ميغاواطان، مع حياد تجاه شركات الاتصالات والخدمات السحابية. هذه بيانات منشورة من المشغلين عن السعة والمنشآت، وليست دليلاً على معدلات الاستخدام الفعلية.
وجود هذه السعات يجعل سؤال السياسة أكثر دقة: هل ستستخدم الحكومة قوتها الشرائية لتكوين سوق أعمق، أم لبناء مسار حكومي موازٍ يزاحم الاستثمار الخاص؟
الإجابة ستظهر في قواعد National Digital Marketplace والمشتريات. إذا أمكن للطلب الاتحادي أن ينتقل بين عدة جهات على أسس واضحة، فقد تصبح الدولة مشترياً محورياً من دون أن تصبح محدداً وحيداً لبنية السوق. أما إذا ارتبط الإنفاق بمسار واحد يصعب الخروج منه، فقد تتحول المرساة الاستثمارية إلى مصدر اعتماد متبادل بين الحكومة وعدد محدود من المشغلين.
المنافسة تقاس عند لحظة التعاقد ولحظة الخروج
السياسة المنشورة في 2025 تضمنت Cloud First وSovGov وDigital Marketplace، إلى جانب تصنيف البيانات والإقامة، وأولوية للجهات المحلية المتخصصة في تكامل الأنظمة، ومسار إعفاء مرتبط باستثمارات hyperscaler. كما شددت على المعايير المفتوحة، والتشغيل البيني، وقابلية النقل، واتفاقيات مستوى الخدمة، وخطط التعافي، والمسؤولية.
لا يتوافر النص الكامل لسياسة 2026 ضمن المعلومات المتاحة، ولذلك لا يمكن الجزم بأن وثيقة 2025 ألغيت أو استبدلت أو عُدلت. العلاقة بين الوثيقتين ما زالت غير واضحة، وهذه ليست مسألة شكلية. فالشروط الفعلية التي تحكم التسجيل والتفضيل والاستثناءات والانتقال بين الجهات ستكون حاسمة في تحديد ما إذا كان الإعلان الجديد يوسع المنافسة فعلاً.
الاختبار الأنسب هو النظر إلى السوق في ست نقاط: من يستطيع التسجيل، وكيف تجرى المناقصات، ومدى تركّز الإسناد، وهل توجد قابلية تشغيل بينية حقيقية، وما تكلفة الانتقال، وكيف تقارن الأسعار.
السوق المفتوحة ليست سوقاً توصف بهذه الصفة؛ هي سوق يستطيع فيها العميل تغيير خياره من دون إعادة بناء أعماله بالكامل.
وهنا تصبح قابلية نقل البيانات والواجهات المفتوحة وإمكان تصدير المعلومات والمساعدة عند إنهاء العلاقة وخطط التعافي والمسؤولية القابلة للإنفاذ عناصر مالية بقدر ما هي عناصر تقنية. فالمستثمر المنافس يحتاج إلى فرصة حقيقية للفوز بعميل قائم، والعميل يحتاج إلى قدرة حقيقية على المغادرة. من دون ذلك، قد يكون هناك أكثر من مشارك اسماً، لكن المنافسة تتوقف بعد أول عملية شراء.
السيادة مسألة تحكم تشغيلي أكثر منها عنواناً جغرافياً
إعلان 2026 لا يطرح قاعدة عامة توجب إبقاء كل البيانات التجارية داخل نيجيريا. الإقامة والتحكم يقتصران على فئات محددة من بيانات الحكومة والقطاعات المنظمة. وهذا يترك مجالاً لسوق تجمع بين المشاركين المحليين والدوليين من دون مساواة السيادة بالاحتفاظ الفيزيائي بكل البيانات داخل الحدود.
كما توضح NDPC أن قانون 2023 يسمح بنقل البيانات عبر الحدود عندما تتحقق شروط الامتثال، بما يشمل الكفاية أو الأدوات المعتمدة أو أسساً قانونية محددة. لذلك لا ينبغي اختزال التحكم العملي في عنوان مركز البيانات.
السؤال الأكثر فائدة هو: هل تستطيع المؤسسة استرداد بياناتها، والتحقق من طريقة معالجتها، ونقل أعمالها، واستعادة الخدمة بعد فشل كبير، وإنهاء العلاقة، وفرض المسؤولية إذا أخفق الطرف الآخر؟ هذه خصائص تحكم قابلة للاختبار.
قد تكون الإقامة داخل الدولة مهمة لفئات معينة، لكنها لا تعالج وحدها مخاطر الاعتماد التقني أو التعاقدي.
الطلب الحكومي لا يحل اقتصاد البنية التحتية كله
حتى لو نجحت نيجيريا في تحويل الطلب الاتحادي إلى عقود موثوقة، فإن ذلك يعالج جانباً واحداً فقط من اقتصاد الاستثمار.
Project BRIDGE يستهدف ما لا يقل عن 90 ألف كيلومتر من الألياف عبر كيان شراكة بين القطاعين العام والخاص، بتكلفة تقديرية تبلغ ملياري دولار، مع حصة حكومية تتراوح بين 25% و49%. وهذا يوضح أن السحابة ليست منفصلة عن شبكة النقل التي تربط المستخدم بمراكز البيانات.
كما قدّر World Bank Group في مايو 2025 أن إيرادات مراكز البيانات في نيجيريا يمكن أن ترتفع من 648 مليون دولار في 2023 إلى 973 مليون دولار في 2032، لكنه أشار أيضاً إلى أن الكهرباء الموثوقة عنصر حاسم، وأن رسوم حقوق المرور المرتفعة وغير المتوقعة والجبايات وتكاليف الكهرباء تعوق الاستثمار في الألياف.
تجميع الطلب الحكومي لا يزيل كلفة الكهرباء، ولا مخاطر العملة، ولا الاعتماد على المعدات المستوردة، ولا تكلفة التمويل، ولا اقتصاد حقوق المرور. وقد يجعل مشروعاً أكثر قابلية للتمويل من جانب الإيرادات، لكنه لا يجعل البنية الأساسية رخيصة البناء أو التشغيل.
هذا هو الحد الفاصل بين سياسة طلب ناجحة وسياسة بنية تحتية مكتملة. الأولى تستطيع أن تقول للمستثمر: هناك مشترٍ كبير ومنظم. الثانية يجب أن تضمن أيضاً أن إيصال الطاقة والاتصال ورأس المال إلى ذلك الاستثمار لا يلتهم عائده.
من يملك القرار داخل المنظومة؟
تحدد الأدوار المعلنة بنية رقابية متعددة الجهات. تتولى NITDA الإشراف والمعايير والضمان، بينما تتولى Galaxy Backbone العمليات والبنية المشتركة وتجميع الطلب، ويعمل Bureau of Public Procurement على مواءمة المشتريات.
هذا التقسيم قد يخلق ضوابط مؤسسية مفيدة إذا بقيت معايير الدخول والشراء والتشغيل واضحة وقابلة للمراجعة. لكنه يحتاج أيضاً إلى حدود دقيقة بين من يضع القواعد ومن يشغل البنية ومن يجمع الطلب ومن يشتري. كلما اجتمعت هذه الوظائف حول مسار واحد، ازدادت أهمية الشفافية في الإسناد والأسعار وقابلية الانتقال.
المؤشر الأكثر فائدة خلال العام المقبل لن يكون عدد البيانات الصحفية أو حتى عدد الجهات المسجلة. سيكون السؤال: هل أصبح الطلب الحكومي عقوداً موزعة وقابلة للتنبؤ، وهل استطاع أكثر من مشارك تحويلها إلى استثمار فعلي من دون فقدان قدرة العميل الحكومي على التبديل؟
إذا حدث ذلك، يمكن للحكومة أن تصبح عميلاً مؤسسياً يخفف جزءاً من مخاطر الاستثمار مع إبقاء السوق قابلة للمنافسة. وإذا لم يحدث، فقد يكون تجميع الطلب مجرد نقل لمخاطر السوق من المستثمر إلى المشتري العام، مع ترك مشكلات الطاقة والتمويل والاتصال والتركيز كما هي.
المصادر
- إعلان Federal Ministry of Communications, Innovation & Digital Economy عن National Digital Cloud Policy
- National Cloud Policy المنشورة من NITDA في 2025
- الأسئلة الشائعة لدى NDPC بشأن حماية البيانات والنقل عبر الحدود
- خدمات مراكز البيانات لدى Galaxy Backbone
- قائمة توسعات مراكز البيانات لدى Equinix
- توسعة LGS 2 لدى Rack Centre
- Project BRIDGE لدى Federal Ministry of Communications, Innovation & Digital Economy
- تقييم World Bank Group للبنية التحتية الرقمية في نيجيريا
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات