
Кратко
- Федеральное правительство пытается сделать совокупный спрос министерств, ведомств и агентств предсказуемой базой загрузки для облачной инфраструктуры, одновременно сохраняя конкуренцию между внутренними и международными поставщиками.
- Заявленные инвестиционные ориентиры — US$250 млн за 12 месяцев и US$750 млн за 24 месяца — остаются целями: опубликованных контрактов, бюджетных графиков, правил допуска поставщиков и исходной картины нагрузок пока нет.
- Главная проверка политики — не формулировка «открытый рынок», а фактические тендеры, концентрация победителей, совместимость, возможность смены поставщика, прозрачность цен, условия выхода и распределение ответственности.
- Агрегация спроса способна уменьшить коммерческий риск, но не устраняет ограничения, связанные с электроэнергией, валютой, импортным оборудованием, стоимостью финансирования, правами прохода для оптики и другими инфраструктурными издержками.
Государство как якорный покупатель, а не единственный рынок
Нигерия пытается решить одну из самых сложных задач в экономике цифровой инфраструктуры: превратить раздробленный государственный спрос на облачные ресурсы в актив, способный поддержать крупные инвестиции, но не сделать этот спрос административной привилегией ограниченного круга компаний. Объявленная 17 августа 2026 года Federal Ministry of Communications, Innovation & Digital Economy National Digital Cloud Policy строится именно вокруг этой развилки.
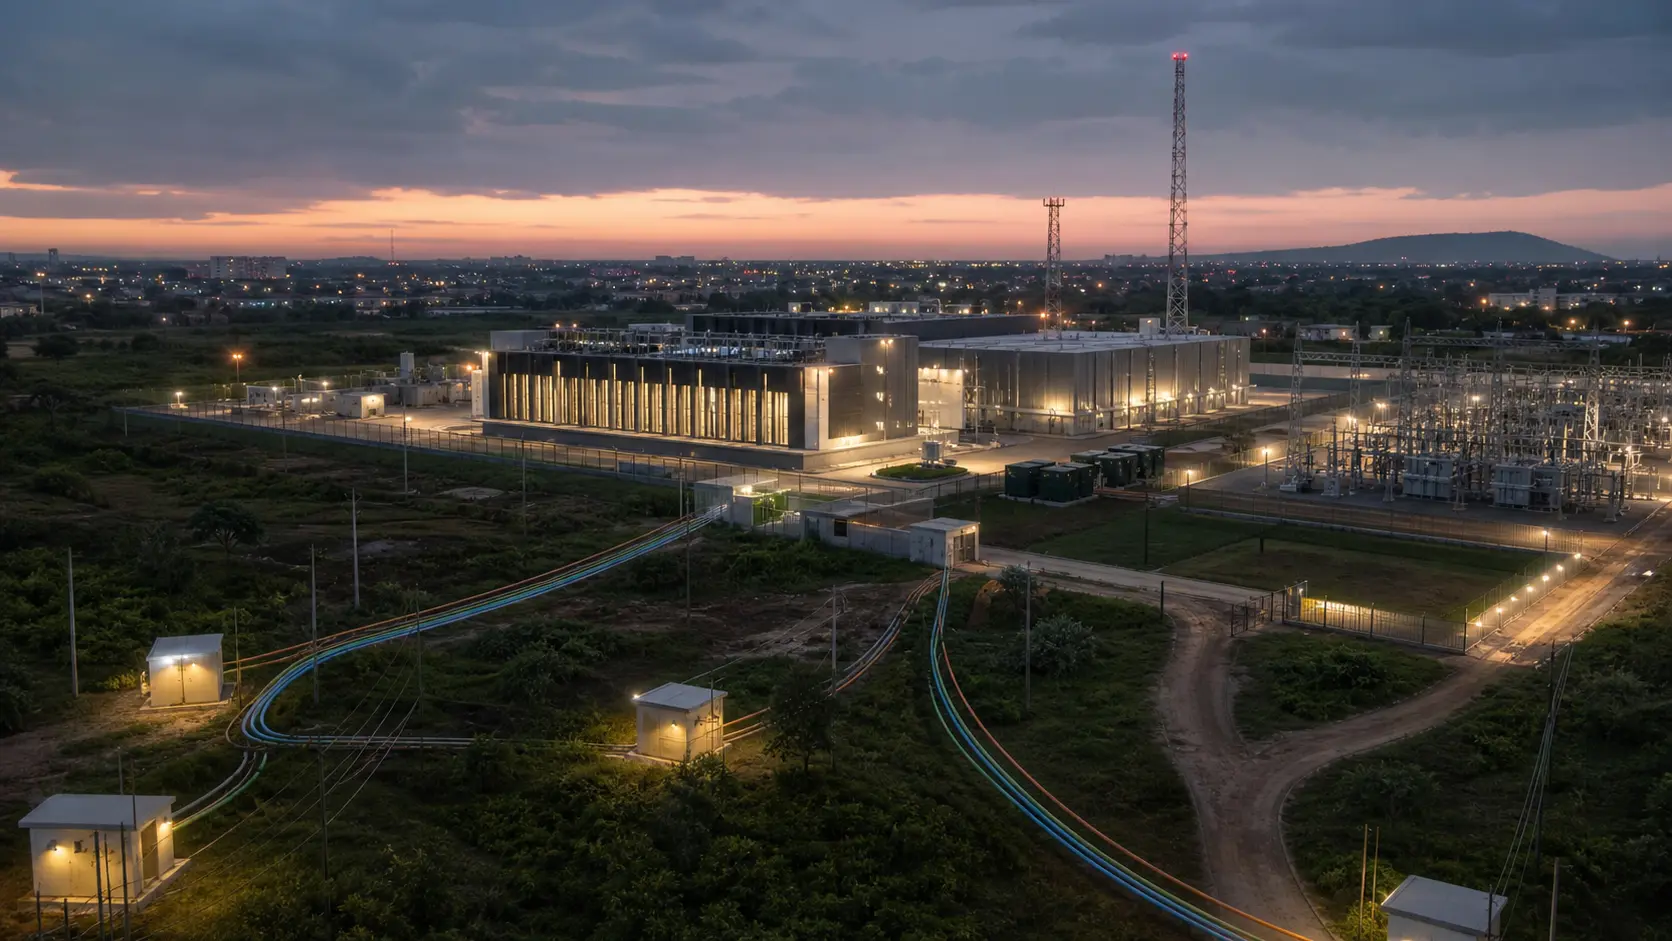
Механизм выглядит логично. Вместо того чтобы каждое федеральное министерство, департамент или агентство закупало вычислительные ресурсы отдельно, правительство намерено агрегировать спрос, формировать общую инфраструктуру, использовать National Digital Marketplace и покупать услуги у нескольких зарегистрированных поставщиков.
Дополняют конструкцию специальные облачные бюджеты и механизм якорной мощности. Если эта система станет обязательной и достаточно предсказуемой, она может изменить инвестиционную математику сектора: оператору проще финансировать мощности, когда существует видимый многолетний спрос, а не только надежда на будущий рост корпоративного рынка.
Но между агрегированным спросом и банковски убедительным денежным потоком существует большое расстояние. Пока не опубликованы контракты, бюджетные графики, правила регистрации поставщиков или исходные данные о федеральных нагрузках. Поэтому нельзя считать, что риск загрузки уже снизился. Можно лишь сказать, что государство предлагает механизм, который при надлежащем исполнении способен его снизить.
Заявленные инвестиционные ориентиры — US$250 млн в течение 12 месяцев и US$750 млн в течение 24 месяцев — следует читать в том же ключе. Это амбиции, а не подтверждённый объём привлечённого или размещённого капитала. Для инвестора разница принципиальна: цель показывает направление политики, но не заменяет подписанный договор, утверждённый бюджет, обязательство по минимальному объёму закупки или график миграции государственных систем.
Открытость рынка придётся доказывать закупками
Federal Ministry of Communications, Innovation & Digital Economy заявляет, что конкурировать смогут как нигерийские, так и международные поставщики, а общей обязанности локализовывать коммерческие данные внутри страны не предусматривается. Требования к размещению и контролю ограничены определёнными государственными и регулируемыми категориями данных.
Это важная граница. Политика не формулируется как проект общего ограждения внутреннего рынка. Напротив, её экономическая ценность во многом зависит от возможности сопоставлять предложения нескольких поставщиков и использовать конкуренцию для снижения стоимости и повышения качества. Однако слово «открытый» само по себе не говорит, насколько открытым окажется рынок после запуска закупок.
Проверять это следует по более жёстким признакам: кто и на каких условиях получает регистрацию; как устроены тендеры; насколько концентрируются присуждённые объёмы; можно ли переносить данные и приложения между поставщиками; как формируются цены; существуют ли реальные процедуры смены подрядчика и выхода из контракта. Если большая часть агрегированного спроса будет административно закреплена за одним участником или узкой группой участников, государственный якорь способен снизить инвестиционный риск для избранных компаний ценой повышения риска для остальных.
Именно поэтому распределение ролей имеет значение. NITDA отвечает за надзор, стандарты и обеспечение соответствия. Galaxy Backbone получает операционную роль, связанную с общей инфраструктурой и агрегированием. Bureau of Public Procurement должен обеспечивать согласование закупочной части. Такая конструкция потенциально позволяет разделить установление правил, эксплуатацию общей инфраструктуры и закупочные процедуры. Но фактический баланс можно будет оценивать только после появления тендерной практики и договоров.
Особое внимание неизбежно будет приковано к Galaxy Backbone. Компания принадлежит федеральному правительству и уже предлагает облачные услуги и услуги центров обработки данных. На своей странице она описывает объекты Tier III в Federal Capital Territory и вторичную инфраструктуру Tier IV в Kano. Это создаёт готовую государственную платформу для реализации политики, но одновременно делает особенно важными нейтральные правила доступа. Открытый рынок требует, чтобы операционная роль государственного игрока не превращалась в скрытое преимущество при распределении агрегированного спроса.
Существующая мощность меняет вопрос, но не снимает его
Нигерия входит в новый этап не с пустой площадки. Частная инфраструктура уже развивается. Equinix указывает расширение Lagos LG3 на второй квартал 2026 года. Rack Centre описывает LGS 2 в Lagos как объект мощностью 12 MW с шестью залами по 2 MW и подчёркивает нейтральность по отношению к операторам связи и облачным платформам.
Эти сведения показывают наличие и расширение частной мощности, но не отвечают на главный экономический вопрос — насколько она загружена и какая дополнительная мощность может быть профинансирована на коммерчески приемлемых условиях. Показатели операторов являются их собственными заявлениями и не доказывают уровень использования площадок.
Здесь государственный якорный спрос может стать особенно ценным. Центр обработки данных — капиталоёмкий объект, а низкая или медленно растущая загрузка ухудшает возврат на вложенный капитал. Предсказуемые государственные закупки способны уменьшить неопределённость, связанную с темпами привлечения клиентов, и дать инвестору более ясное представление о базовой загрузке. Но эффект возникает только тогда, когда спрос действительно оформлен в закупочные обязательства, а не существует в виде политического намерения.
Есть и обратный риск. Слишком крупная агрегация может увеличить зависимость рынка от одного покупателя — федерального государства. Тогда оператор получает меньше риска недозагрузки, но больше риска изменения бюджетов, правил закупок или административных решений. Поэтому устойчивость модели будет зависеть не только от размера государственных расходов, но и от того, насколько широко они распределяются между поставщиками и насколько рынок сохраняет независимый корпоративный и региональный спрос.
Электроэнергия и оптика остаются за пределами облачной политики
Даже идеальная закупочная конструкция не решает физическую экономику цифровой инфраструктуры. World Bank Group в мае 2025 года прогнозировал рост выручки нигерийского рынка центров обработки данных с US$648 млн в 2023 году до US$973 млн в 2032 году и отдельно подчёркивал критическую роль надёжного электроснабжения. Для развития оптики препятствиями остаются высокие и непредсказуемые платежи за право прохода, различные сборы и стоимость электроэнергии.
Это ограничивает силу государственной агрегации. Федеральные контракты могут снизить риск спроса и расходы на привлечение клиентов, но они не делают электричество дешевле и стабильнее. Они не устраняют валютный риск при закупке импортного оборудования, не снижают автоматически стоимость финансирования и не унифицируют платежи за прокладку сетей.
Project BRIDGE направлен на другую часть этой проблемы. Проект ставит целью не менее 90 000 километров оптоволокна через специальную структуру государственно-частного партнёрства. Оценочная стоимость составляет US$2 млрд, предполагаемая доля государства — от 25% до 49%. Если инфраструктурные и облачные инициативы будут развиваться согласованно, эффект может быть взаимно усиливающим: больше оптики расширяет потенциальный рынок центров обработки данных, а более предсказуемый облачный спрос повышает ценность сетевых инвестиций.
Но цели снова необходимо отделять от результата. Сам факт существования Project BRIDGE не означает, что необходимые волоконно-оптические маршруты уже построены или что экономика прав прохода перестала быть проблемой.
Суверенитет здесь — вопрос управления, а не только географии
Одним из приоритетов National Digital Cloud Policy названы цифровой суверенитет и безопасность. Однако экономический смысл политики шире, чем размещение серверов внутри государственных границ. Само объявление не устанавливает общей обязанности локализации коммерческих данных, а специальные требования ограничивает определёнными государственными и регулируемыми данными.
NDPC, со своей стороны, указывает, что Nigeria Data Protection Act 2023 допускает соответствующие закону трансграничные передачи при наличии достаточного уровня защиты, одобренных механизмов или предусмотренных законом оснований. Это подчёркивает различие между физическим местонахождением данных и реальным операционным контролем над ними.
Практический контроль проверяется тем, можно ли экспортировать данные без чрезмерных затрат, переносить приложения, использовать открытые интерфейсы, завершать договор без потери управляемости, получать помощь при переходе и восстанавливать сервис после сбоя. Не менее важен вопрос ответственности: кто возмещает ущерб, если поставщик нарушает требования к доступности, защите или восстановлению.
Опубликованная NITDA политика 2025 года уже содержала Cloud First, SovGov, Digital Marketplace, классификацию и требования к размещению данных, приоритет для местных системных интеграторов и возможность инвестиционного освобождения для крупных международных облачных компаний. Она также требовала открытых стандартов, совместимости, переносимости, соглашений об уровне обслуживания, планирования восстановления и ответственности.
Полного текста политики 2026 года обнаружено не было, поэтому нельзя утверждать, что документ 2025 года отменён, заменён или изменён. Их юридическое и операционное соотношение остаётся неясным. Для рынка это не техническая мелочь: именно окончательная нормативная связка определит, какие требования обязательны для закупок и какие положения будут влиять на конкуренцию и архитектуру решений.
Дорожная карта задаёт темп, но не гарантирует результат
Первые шесть месяцев предусмотрены для активации политики, определения исходных показателей, выпуска директив и формирования институтов. На период от шести до двенадцати месяцев намечены запуск marketplace, приоритетные миграции и подключение поставщиков. Следующие двенадцать месяцев отводятся масштабированию, участию штатов, региональной взаимосвязи и экспорту услуг.
Такая последовательность разумна: сначала правила и базовые показатели, затем рынок и миграции, после этого масштабирование. Она также даёт понятные контрольные точки. Если к завершению первого этапа не появятся прозрачные базовые данные и закупочные директивы, оценить последующий инвестиционный эффект будет трудно. Если marketplace запустится без достаточного числа реально конкурирующих поставщиков или без переносимости нагрузок, открытость рискует остаться формальной.
Региональный экспорт тоже нельзя считать автоматическим продолжением внутреннего роста. Для него нужны конкурентная стоимость инфраструктуры, соединения, надёжное энергоснабжение и способность обслуживать клиентов за пределами федерального государственного спроса.
Главный тест — превратится ли намерение в распределяемый денежный поток
Сильная сторона нигерийской конструкции — попытка использовать то, чем государство действительно располагает: собственной покупательной способностью. Вместо субсидирования абстрактного будущего спроса оно предлагает сделать существующие и будущие федеральные вычислительные нагрузки более видимыми и агрегированными. Для капиталоёмкого рынка это потенциально существенный сигнал.
Слабое место находится там же. Чем сильнее государственный спрос влияет на инвестиционные решения, тем важнее правила его распределения. Если закупки будут предсказуемыми, многолетними, конкурентными и переносимыми, они способны снизить риск загрузки без закрытия рынка. Если же агрегирование превратится в административную концентрацию, политика снизит риск для нескольких поставщиков, одновременно повысив барьеры для остальных.
Поэтому следующие месяцы будут важнее самой даты объявления. Инвесторам потребуются бюджетные обязательства и сроки. Операторам — правила регистрации и тендеров. Корпоративным заказчикам — доказательства переносимости и восстановления. Политикам — измеримая концентрация закупок и сравнимые цены. Только тогда можно будет определить, стала ли федеральная облачная потребность банковски убедительным инвестиционным якорем или осталась амбициозной конструкцией, ожидающей контрактного воплощения.
Источники
- Federal Ministry of Communications, Innovation & Digital Economy — объявление National Digital Cloud Policy
- NITDA — National Cloud Policy 2025
- NDPC — ответы на вопросы о Nigeria Data Protection Act и трансграничной передаче данных
- Galaxy Backbone — услуги центров обработки данных
- Equinix — расширения центров обработки данных
- Rack Centre — расширение Lagos LGS 2
- Federal Ministry of Communications, Innovation & Digital Economy — Project BRIDGE
- World Bank Group — Nigeria Digital Economy Diagnostic Update, May 2025
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров