
要約
- 2026年8月17日に発表された National Digital Cloud Policy は、連邦政府の需要集約を民間投資の基礎需要へ変える一方、複数事業者による競争調達を掲げる。
- 12カ月で2億5,000万ドル、24カ月で7億5,000万ドルという数字は投資目標であり、契約済み・投入済み資本を意味しない。
- 政策の成否は「開かれた市場」という表現ではなく、登録条件、入札、受注集中度、相互運用性、切り替え、価格、撤退条件で測る必要がある。
- 政府需要を束ねても、電力、為替、輸入設備、資金調達、道路使用権をめぐる費用といった供給側の制約は残る。
ナイジェリアの新しいクラウド政策で最も重要なのは、データをどこに置くかという議論より、政府自身が巨大な買い手として市場形成に踏み込もうとしている点にある。
Federal Ministry of Communications, Innovation & Digital Economy が2026年8月17日に発表した National Digital Cloud Policy は、連邦省庁・機関のクラウド需要を集約し、複数の登録事業者から調達する仕組みを打ち出した。共有政府クラウド、National Digital Marketplace、専用クラウド予算、そして一定の基礎需要を確保する仕組みを組み合わせ、ばらばらだった政府需要を、設備投資の前提として読める需要へ変えようとしている。
これは単なる政府情報システムの更新策ではない。データセンターのように初期投資が大きく、利用率が収益性を左右する産業では、「将来どの程度使われるのか」が資金調達条件を大きく左右する。政府が複数年度にわたる信頼できる購買主体になれば、事業者は顧客獲得の不確実性を一部減らし、投資判断を立てやすくなる可能性がある。
ただし、発表された政策がその効果をすでに生んだわけではない。公開された情報から確認できるのは方向性と制度設計であり、利用率リスクが実際に下がったことを示す契約、予算配分表、事業者別の受注、移行対象業務の基準値はまだ確認できない。
政府需要を「投資可能な需要」に変えられるか
政策の市場的な核心は需要集約にある。個々の省庁が小口かつ不規則に調達する状態では、データセンター運営側から見た需要は分散し、予測しにくい。これを連邦政府全体で束ねれば、規模と期間の両面で需要の見通しを改善できる。
政策は最初の6カ月を基準値の設定、指令、制度の立ち上げに充て、6〜12カ月で市場機能の整備、優先業務の移行、事業者登録を進め、その後12カ月で規模拡大、州政府の参加、地域間接続、域外へのサービス展開を目指す。時間軸としては、政府調達を先に作り、それを国内クラウド市場の成長と地域展開へつなげる構造だ。
投資面では、12カ月以内に2億5,000万ドル、24カ月以内に7億5,000万ドルという目標が示されている。ただし、これは約束済みの資本でも、すでに配置された資金でもない。市場参加者にとって重要なのは金額の大きさより、その数字を支える購買契約がいつ、どの条件で、どの期間について成立するかである。
制度上の役割も分けられている。NITDA は監督、基準、保証を担い、Galaxy Backbone は共有基盤の運用と政府需要の集約を担う。Bureau of Public Procurement は調達制度との整合を受け持つ。この分業が機能すれば、政策制定、技術基準、運用、購買を切り分けられる。逆に、基準を決める側、需要を束ねる側、実際にサービスを提供する側の境界が曖昧になれば、市場参加者は競争条件そのものを不確実要因として織り込むことになる。
「開放」を宣言するだけでは競争は証明できない
今回の発表は、国内外の事業者が競争できる市場を掲げ、一般の商業データを一律に国内保存させる制度ではないとしている。国内での保存や管理を重視する対象は、定義された政府データや規制対象データに限定される。
この点は重要だが、市場が本当に開かれているかどうかは文言だけでは判断できない。
見るべきなのは、登録条件に不必要な参入障壁がないか、入札案件が複数社に実質的に開かれているか、受注が特定の組織に集中していないか、切り替えが現実に可能か、価格比較ができるか、契約終了時にデータと業務を安全に移せるか、といった運用結果である。
ここでは2025年にNITDAが公表した政策も重要な比較材料になる。同文書は Cloud First、SovGov、Digital Marketplace、データ分類と保存要件、国内のシステム統合企業を優先する考え方、大規模海外事業者に対する投資条件付きの例外経路を含んでいた。同時に、オープンな標準、相互運用性、移行可能性、サービス水準、復旧計画、責任の明確化も求めていた。
ただし、2026年の政策全文は確認できていない。したがって、2025年文書が廃止された、置き換えられた、改正されたと断定することはできない。両者の法的・政策的な関係は現時点では不明であり、ここは市場参加者にとって重要な未確定事項だ。
競争上のもう一つの焦点は Galaxy Backbone の位置である。同社は連邦政府所有で、すでにクラウドやデータセンターサービスを提供している。政府需要を集約する役割を担う組織が既存の供給能力も持つ以上、調達の中立性は制度の細部で判断する必要がある。公的基盤の利用それ自体が競争を否定するわけではないが、登録、案件配分、価格、入札条件が透明でなければ、政府需要を投資の錨にする政策が、同時に行政上の選好を固定する仕組みに変わる余地が生じる。
供給能力はあるが、需要だけでは市場は完成しない
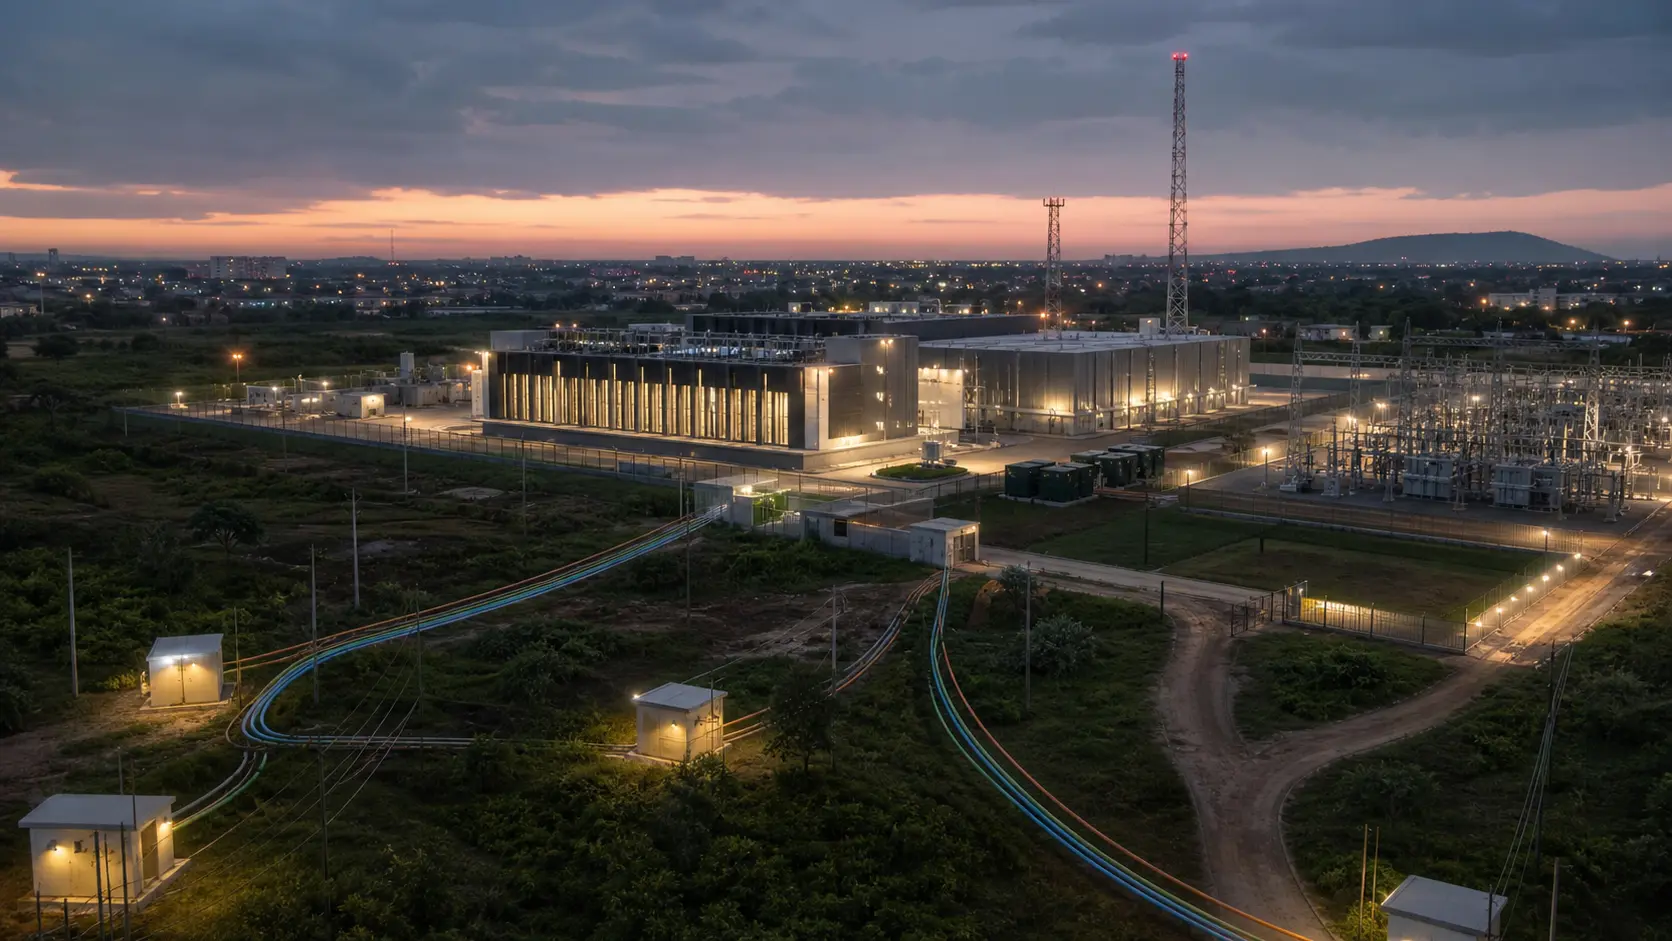
ナイジェリアにはすでに民間の設備投資が存在する。Equinix は Lagos LG3 を2026年第2四半期の拡張計画として掲載し、Rack Centre は Lagos LGS 2 を12MW、2MWずつ6区画を持つ施設として説明している。Galaxy Backbone も FCT と Kano の施設を公表している。
ただし、これらは設備能力に関する各運営者の公表値であり、実際の利用率を証明するものではない。市場規模を判断する際には「何MWあるか」と「その容量がどの程度契約されているか」を分けて考える必要がある。
World Bank Group が2025年5月に示した見通しでは、ナイジェリアのデータセンター収入は2023年の6億4,800万ドルから2032年に9億7,300万ドルへ拡大すると予測された。同時に、安定した電力の重要性と、予測しにくい道路使用権関連費用、各種負担金、電力費が光ファイバー投資の障害になっていることも指摘している。
ここに政府需要集約の限界がある。確実な購入需要は利用率や営業コストに関する不確実性を下げ得るが、発電コスト、為替変動、輸入設備の価格、資金調達条件、光ファイバー敷設の制度コストを消すことはできない。
Project BRIDGE は、官民共同の事業体を通じて少なくとも9万kmの光ファイバー網を整備し、事業規模を約20億ドル、政府出資比率を25〜49%とする構想を掲げている。クラウド政策と光ファイバー政策が別々に進むのではなく、需要と接続性が同じ時間軸で増えるかどうかが、データセンター投資の採算性を左右する。
主権の実効性は「場所」より移行と責任で測る
政策はデジタル主権と安全保障を優先事項に掲げるが、主権を物理的な所在地だけで判断すると、実際の運用上の支配力を見失う。
NDPC は、Nigeria Data Protection Act 2023 の下でも、十分性の認定、承認された法的手段、定められた適法根拠によって国境を越えたデータ移転が可能だとしている。つまり、データが国内にあることと、組織がデータとシステムを法的・運用的に支配できることは同義ではない。
実務で問われるのは、契約終了時にデータを完全に取り出せるか、標準的な形式で他環境へ移せるか、公開された接続方式が用意されているか、終了支援が契約上義務付けられるか、障害時の復旧責任が明確か、損害発生時の責任を実際に執行できるかである。
この条件が弱ければ、国内設備を使っていても依存関係は固定される。逆に、移行可能性、復旧、責任が強く担保されていれば、一定の国境を越えた運用が存在しても、政府側の実質的な統制は維持しやすい。
ナイジェリアが試みているのは、政府を最初の大口顧客にすることで民間投資を呼び込みながら、その購買力が市場そのものを閉じる力にならないようにすることだ。成功を判断する時期は、政策発表時ではない。登録された事業者の構成、最初の入札、受注の集中度、政府業務の移行実績、価格、切り替えの実例、そして民間資本が実際に投入された時点で初めて、この設計が需要リスクを減らしながら競争を残せたかを評価できる。
現時点で確認できないものも多い。2026年政策の全文、具体的な調達契約、年度別予算、事業者登録規則、政府業務の現状基準値は公開情報から確認できていない。投資額は目標であり実績ではない。設備容量は運営者による公表値で、利用率を示すものでもない。この不確実性を残したまま読むことが、政策を投資材料として過大評価しないための前提になる。
情報源
- Federal Ministry of Communications, Innovation & Digital Economy:National Digital Cloud Policy 発表
- NITDA:National Cloud Policy 2025
- NDPC:Nigeria Data Protection Act に関するFAQ
- Galaxy Backbone:データセンターサービス
- Equinix:データセンター拡張計画
- Rack Centre:Lagos LGS 2 拡張計画
- Federal Ministry of Communications, Innovation & Digital Economy:Project BRIDGE
- World Bank Group:ナイジェリアのデジタル基盤・データセンター市場に関する資料
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加