
Résumé
- Les actifs nets sans restrictions ont augmenté de 18,066 millions de dollars après 35,690 millions de gains financiers ; avant ces gains, les produits étaient inférieurs de 17,624 millions aux charges.
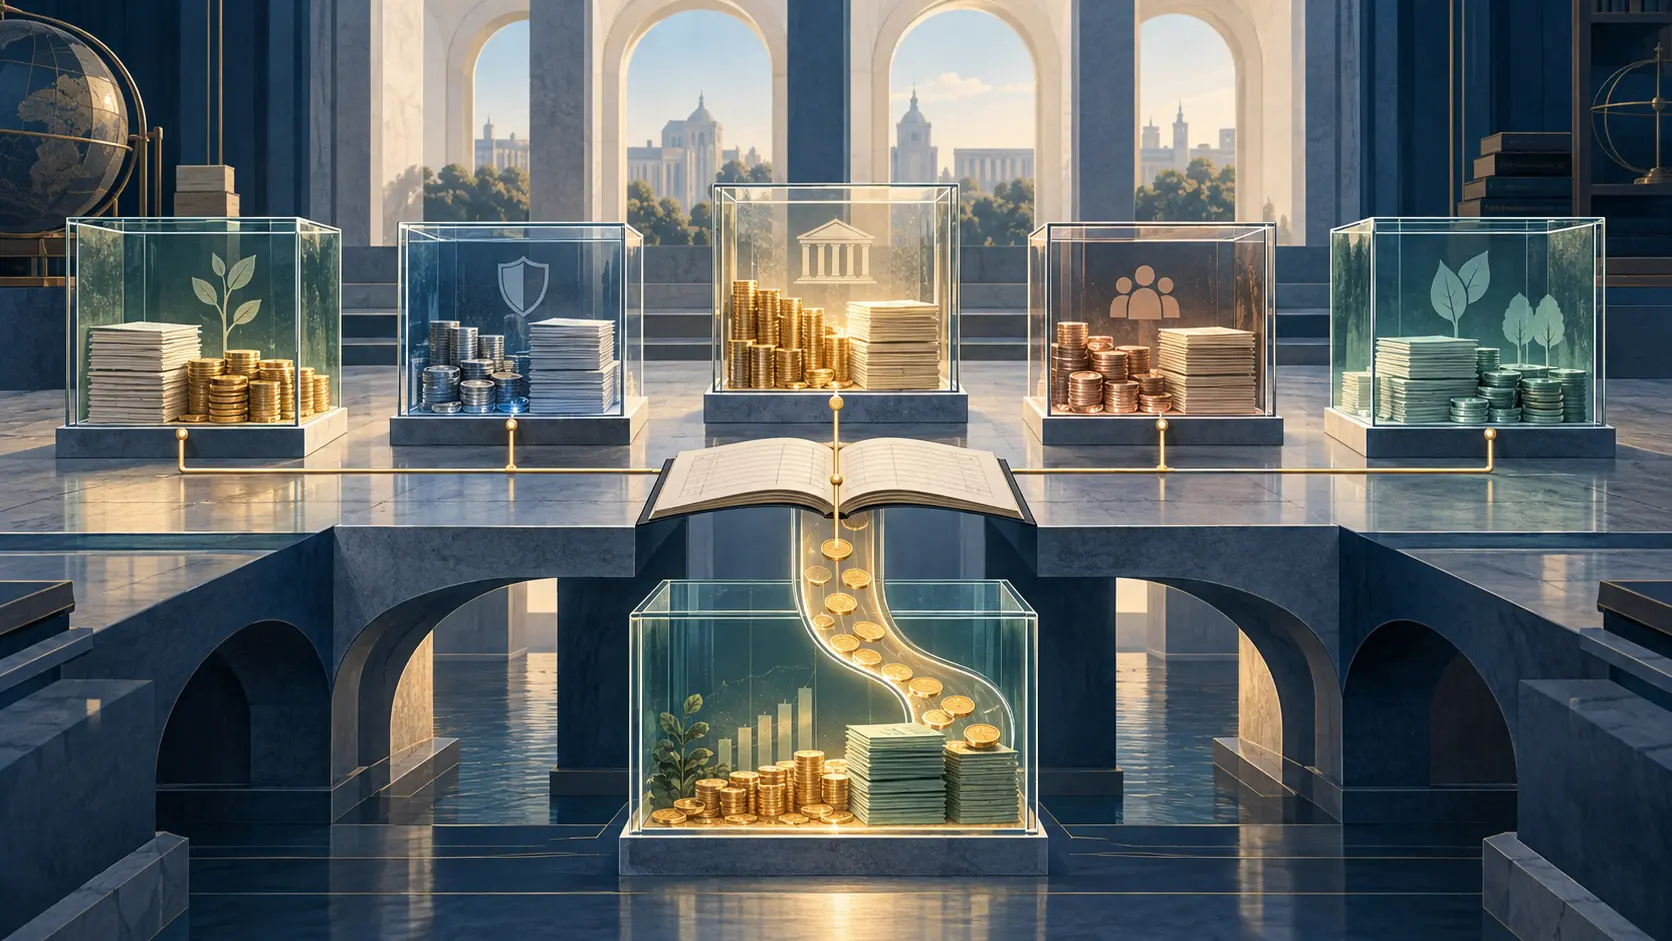
- Les 542 millions de dollars arrondis de fonds sous gestion réunissent trésorerie et placements répartis entre des réserves aux finalités et règles d’approbation différentes.
Le chiffre annoncé et son détail
Dans son communiqué du 14 octobre, ICANN a évalué ses fonds sous gestion à 542 millions de dollars pour l’exercice clos le 30 juin 2026, soit 7 millions de plus qu’un an auparavant. Les comptes audités donnent un montant plus précis : 78,576 millions de trésorerie et 463,602 millions de placements, soit 542,178 millions. Cette mesure décrit les actifs de trésorerie et de placement ; elle ne correspond ni à la seule trésorerie disponible, ni au budget annuel, ni à une autorisation de dépense sans affectation.
L’état des activités explique la hausse de 18,066 millions des actifs nets sans restrictions. Les produits et contributions s’élèvent à 174,447 millions, contre 192,071 millions de charges. Avant les autres produits, l’écart est donc négatif de 17,624 millions. Les gains financiers de 35,690 millions ont plus que compensé cet écart. Qualifier la variation totale d’excédent opérationnel ferait disparaître cette différence.
Le flux de trésorerie constitue un autre indicateur : les activités opérationnelles ont consommé 21,939 millions en FY26, contre 13,830 millions en FY25. Les ajustements de fonds de roulement et les éléments sans effet de trésorerie y contribuent ; ce montant ne remplace pas l’écart entre produits et charges. L’auditeur indépendant a émis une opinion sans réserve sur la présentation des comptes selon les normes comptables américaines. Cela étaye la fiabilité des états publiés, sans certifier chaque contrôle ni approuver chaque décision de dépense.
Un total, plusieurs finalités
Le rapport de gestion non audité du quatrième trimestre répartit, en montants arrondis, les 542 millions entre cinq fonds : exploitation (46 millions), nouveau programme gTLD (15 millions), projets (14 millions), produit des enchères (242 millions) et réserve (225 millions). Ce ne sont pas cinq soldes interchangeables.
La politique de placement adoptée par le Conseil en mars 2026 affecte le fonds d’exploitation aux besoins quotidiens et lui impose un minimum équivalant à trois mois de dépenses prévisionnelles. La réserve vise les dépenses importantes et imprévues impossibles à financer sur l’exploitation : minimum de 12 mois, cible de 16 mois et plafond de 21 mois. Son emploi requiert l’autorisation du Conseil ou d’un délégataire. Le comité financier peut débloquer jusqu’à 5 millions pour une urgence, sous réserve d’en informer le Conseil dans les sept jours.
Le fonds de projets finance des projets approuvés par le Conseil. Les frais de candidature aux nouveaux gTLD sont affectés aux coûts de traitement ; l’emploi du produit des enchères requiert l’approbation du Conseil. Ces règles définissent une finalité et un circuit de décision. Elles ne signifient pas que chaque fonds est juridiquement indisponible ou soumis à une restriction de donateur. Les états audités classent les actifs nets comme dépourvus de restrictions : c’est une classification comptable distincte.
Ce que les lecteurs peuvent en déduire
Les comptes permettent trois constats circonscrits : les actifs nets ont augmenté sur l’exercice ; les gains financiers ont été déterminants ; et les liquidités et placements sont encadrés par une politique. Ils ne prouvent ni que 542 millions constituent une capacité opérationnelle libre, ni que le flux opérationnel négatif signale une détresse. ICANN indique que l’exploitation est restée dans le budget ; le rapport de gestion non audité fait état de 149 millions de dépenses sur un budget opérationnel de 150 millions. Le périmètre est plus étroit que celui des comptes consolidés.
Il faut donc suivre la chaîne — produits, charges, gains, trésorerie, puis finalité des fonds — au lieu de faire d’un seul chiffre un verdict. La note 63 de Heng Lu sert uniquement de repère éditorial pour distinguer une comptabilité exacte d’une prétention plus large ; les faits propres à ICANN proviennent de ses comptes et de sa politique.
Sources
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance