
Résumé
- Les montants juridiques divulgués par AFRINIC se rapprochent exactement ainsi : 2022 USD 1,250,527 + 2023 USD 1,133,630 + 2024 USD 27,322 + 2025 USD 877,929 = USD 3,289,408. Les lignes attribuées à C&A totalisent USD 2,148,059 ; celles des autres prestataires nommés, USD 1,141,349. Le comparatif 2021 de USD 633,807 est exclu de cette somme.
- Ce rapprochement ferme les comptes publiés, non la preuve de l’autorité ni celle des flux bancaires. Des pouvoirs valides et des approbations de factures sont établis en 2021 et au début de 2022 ; l’arrêt 2024 SCJ 473 constate une défaillance précise pour des procédures de 2023. Pour le reste, la question légitime est transactionnelle, pas une accusation globale portant sur USD 3,289,408.
Analyse
Une addition irréprochable, un dossier encore ajouré
Le 24 juin 2026, à la veille de l’assemblée générale annuelle des membres annoncée par AFRINIC, NRS a transformé quatre tableaux de charges juridiques en une seule question de gouvernance. L’opération ne demande aucune interprétation : USD 1,250,527 pour 2022, USD 1,133,630 pour 2023, USD 27,322 pour 2024 et USD 877,929 pour 2025 donnent exactement USD 3,289,408. Chaque terme provient d’une divulgation annuelle d’AFRINIC. L’apport propre de NRS consiste à refermer l’addition et à demander ce que les tableaux, précisément parce qu’ils sont agrégés, ne permettent pas de voir.
Le rapprochement interne est tout aussi net. Pour 2022, AFRINIC publie quatre lignes : USD 31,514 pour Me Ashok Radhakissoon, USD 122,733 pour Denton Mauritius – Solicitors, USD 12,530 sous l’intitulé « Contempt of Court – POA / Legal Fees » et USD 1,083,750 pour C&A Law. Elles donnent USD 1,250,527. Pour 2023, USD 27,885 pour Me Ashok Radhakissoon, USD 30,116 pour Denton Mauritius (Solicitor), USD 1,064,309 pour C&A Law (Lawyer) et USD 11,320 pour les avocats d’anciens administrateurs donnent USD 1,133,630. La seule ligne de 2024, USD 27,322 au nom de Me Ashok Radhakissoon, ferme l’exercice.
Les cinq lignes de 2025 — USD 26,933, USD 464,708, USD 31,333, USD 353,000 et USD 1,955 — se rapprochent à USD 877,929.
Deux nombres dérivés fixent l’échelle du contrôle. Les montants que les tableaux 2022 et 2023 étiquettent C&A Law s’additionnent à USD 2,148,059, soit environ 65,3023 % du total quadriennal. Toutes les autres lignes nommées sur les quatre exercices représentent USD 1,141,349. Ce découpage interdit deux raccourcis opposés. Il serait faux d’attribuer l’intégralité des USD 3,289,408 à C&A ; il serait tout aussi trompeur de traiter le bloc C&A comme un détail périphérique.
Il occupe près des deux tiers des charges divulguées, mais le tiers restant exige son propre dossier d’engagement, d’instruction, de facturation, d’approbation et de règlement.
Le chiffre de 2021, USD 633,807, est un comparatif utile pour observer l’évolution, mais il ne fait pas partie de l’objet commandé. L’ajouter changerait silencieusement la période étudiée. NRS a posé une réconciliation 2022-2025 ; cette enquête conserve cette frontière. De même, elle n’absorbe ni les coûts de la reprise électorale de septembre 2025, ni tout autre poste qui n’appartient pas aux quatre tableaux de charges juridiques.
Cette discipline arithmétique a une conséquence éditoriale importante. Les USD 3,289,408 sont des charges juridiques divulguées, déclarées ou comptabilisées par AFRINIC. Les tableaux et états financiers n’établissent pas, à eux seuls, que la totalité a quitté un compte bancaire au cours de l’exercice correspondant. Ils ne ventilent pas publiquement les charges constatées d’avance, les dettes à payer, les règlements effectifs, les avoirs, la TVA, les débours ou les inversions d’écriture. NRS emploie le langage du paiement pour le sous-total C&A ; cette qualification appartient à sa position publiée.
Faute de confirmations bancaires transaction par transaction, le constat indépendant doit rester celui de la comptabilisation, non celui d’un décaissement intégral prouvé.
Ce qu’une table de prestataires ne peut pas décider
Une table annuelle répond à trois questions limitées : quel prestataire est nommé, quel montant lui est attribué dans la présentation et quel total l’exercice affiche. Elle ne dit pas nécessairement quel dossier judiciaire ou conseil a déclenché la dépense, qui a donné l’instruction, sous quel mandat, à quel tarif effectif, après quel contrôle de conflit, à quelle date la facture a été approuvée, ni par quels signataires elle a éventuellement été réglée.
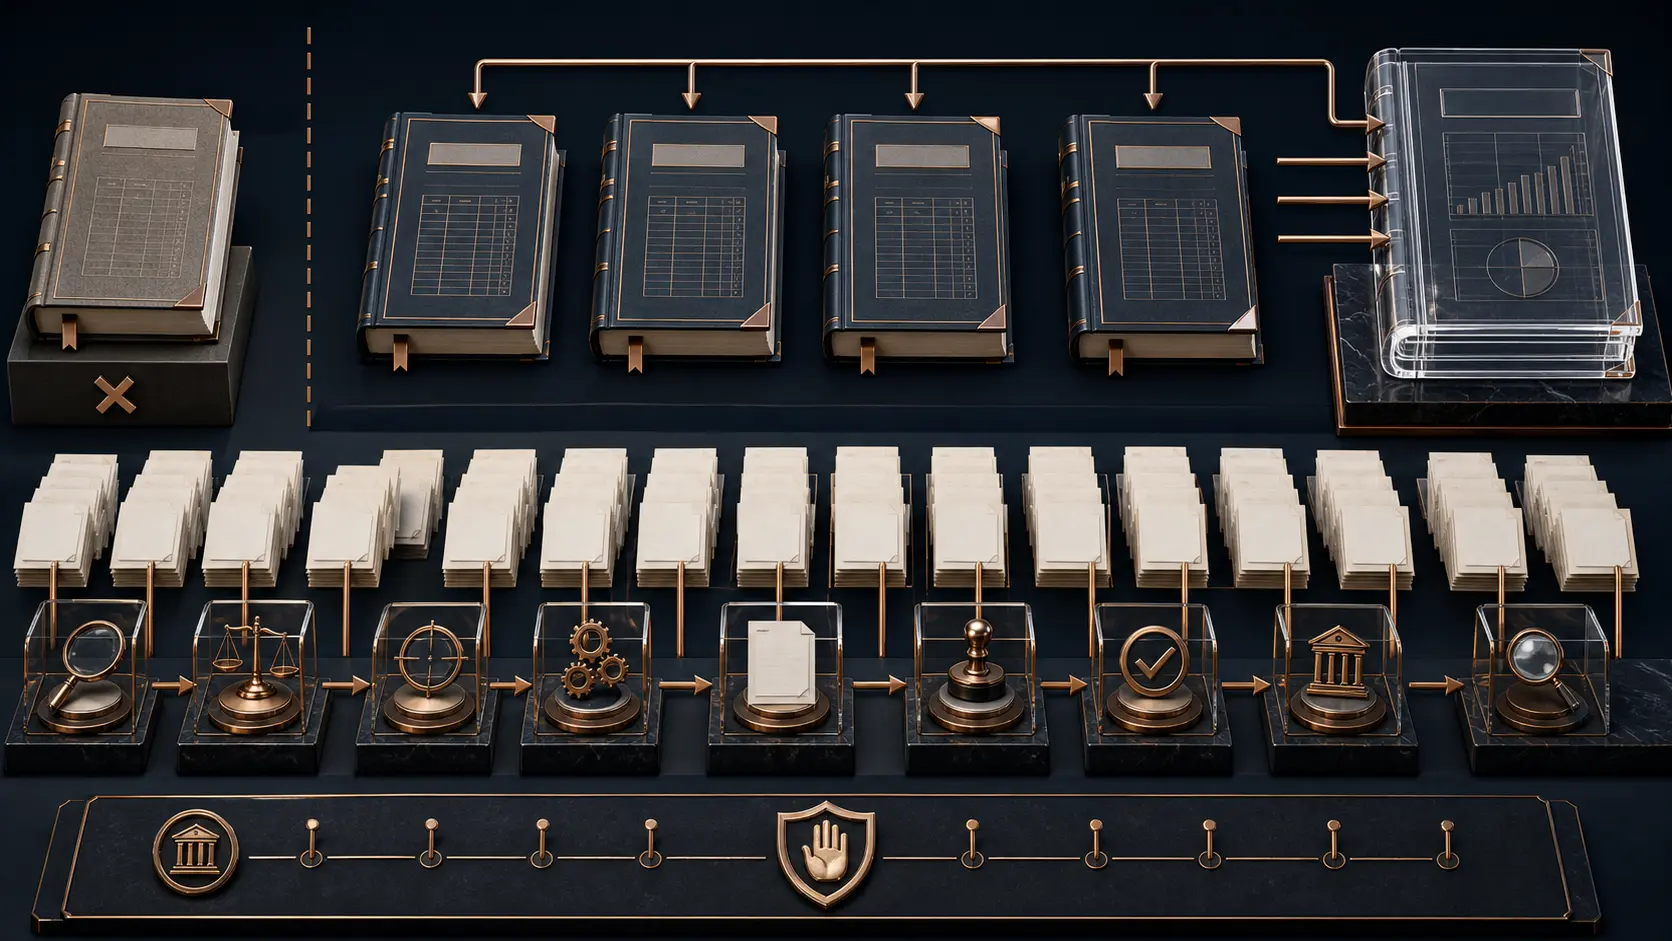
L’arithmétique est donc fermée horizontalement — les lignes rejoignent le total — mais ouverte verticalement — aucune ligne publique continue jusqu’à la pièce d’autorité et au mouvement bancaire.
C’est ce décalage que vise la demande de NRS. Elle ne soutient pas qu’une dépense devient illégale dès lors que son dossier public est incomplet. Elle demande que l’entité qui veut faire approuver ses états financiers montre, pour chaque engagement important, le lien entre le mandat initial, l’instruction concrète, la prestation, la facture, l’approbation, l’exécution du paiement et la reconnaissance comptable. Une transaction peut être régulière même si sa pièce n’est pas encore publique ; elle demeure alors non démontrée dans le dossier accessible.
À l’inverse, une écriture auditée peut être correctement présentée en comptabilité sans résoudre une contestation de pouvoir social sur l’instruction qui l’a précédée.
Les sources officielles ont ici une valeur forte, mais bornée. Les pages financières d’AFRINIC prouvent ce qu’AFRINIC a déclaré. Les procès-verbaux prouvent les résolutions et approbations qu’ils consignent, sous réserve de leurs occultations. Les communications du conseil ou du Receiver prouvent leurs propres affirmations sur la situation institutionnelle. L’index des affaires judiciaires prouve la persistance d’un contentieux affiché. Rien dans la provenance officielle ne transforme automatiquement une auto-description en validation judiciaire de la légitimité, en jugement sur le rapport qualité-prix ou en confirmation bancaire.
La même règle vaut pour les sources de premier rang du dossier contradictoire. NRS est une source de premier rang pour son calcul, son action auprès des membres et les demandes qu’il formule. Heng Lu l’est pour la doctrine appliquée ici. LARUS fournit le document d’engagement C&A conservé dans le paquet de preuves. BTW a documenté le contexte et les allégations qui ont entouré les frais. Aucun de ces rôles ne fait de NRS le registre, de LARUS le décideur social, de BTW un tribunal ou de la doctrine une preuve bancaire.
Leur statut de premier rang interdit de les reléguer à de simples bruits périphériques ; il n’autorise pas à dépasser ce qu’ils établissent.
La contre-preuve que toute enquête sérieuse doit conserver
La version la plus commode de l’affaire serait aussi la moins exacte : aucun organe valable n’aurait jamais mandaté C&A et toutes les dépenses seraient donc viciées. Le dossier scellé démontre le contraire. Le 23 août 2021, un conseil d’administration disposant du quorum a adopté la résolution 202108.630. Il a retenu l’équipe juridique nommée et délégué de larges pouvoirs contentieux au directeur général d’alors, Eddy Kayihura. Cette résolution constitue une pièce d’autorité réelle, non une reconstruction tardive.
Une lettre d’engagement C&A datée du 20 octobre 2021 porte un tampon de réception AFRINIC du 21 octobre et l’acceptation d’Eddy Mabano Kayihura, en qualité de directeur général, le 25 octobre. Ce document de sept pages prouve un engagement signé entre le cabinet et AFRINIC. Il ne prouve pas chaque instruction ultérieure, mais il empêche d’affirmer qu’aucun contrat n’a existé. Le 27 octobre, le conseil a en outre approuvé le paiement de la facture C&A PRI10581. Le montant est occulté. Le président a déclaré un conflit et s’est abstenu, la facture comprenant des honoraires relatifs à une affaire dirigée contre lui.
Le 26 janvier 2022, le conseil a encore approuvé le paiement de factures C&A occultées pour un montant lui aussi occulté et demandé que l’engagement lui soit communiqué.
Ces actes comptent pour trois raisons. D’abord, ils montrent qu’une chaîne formelle a fonctionné au moins pour des décisions identifiées. Ensuite, ils fournissent une base de rapprochement possible : numéros de facture, dates, réunion d’approbation, gestion d’un conflit. Enfin, leurs occultations révèlent la limite du dossier public. Il est impossible de relier PRI10581 ou les factures de janvier 2022 aux USD 1,083,750 inscrits pour 2022, encore moins de savoir quelle part des USD 2,148,059 attribués à C&A sur 2022-2023 correspond à ces autorisations.
La thèse la plus solide n’est donc ni « tout était autorisé » ni « rien ne l’était ». Elle est temporelle et transactionnelle. Une résolution valable peut autoriser des actes pendant sa durée et dans son champ. Elle ne devient pas un blanc-seing détaché de la personne, de la fonction et de la période auxquelles elle se rapporte. Une approbation de facture prouve cette facture, pas un exercice entier dont les identifiants et les montants ne sont pas joints.
Le point de rupture judiciaire, et seulement lui
Le rapport annuel consolidé d’AFRINIC situe la perte de quorum du conseil en juin 2022. Il indique aussi que le contrat d’Eddy Kayihura a pris fin le 3 novembre 2022, de sorte qu’AFRINIC s’est trouvée sans directeur général à partir du 4 novembre. Cette chronologie donne sa portée à l’arrêt 2024 SCJ 473 de la Cour d’appel civile.
La Cour a reconnu que Kayihura pouvait instruire les avocats en vertu de la résolution du 23 août 2021 tant qu’il demeurait directeur général. Mais elle a constaté qu’aucun directeur général n’était en fonctions pour mandater les avocats dans les procédures identifiées de mars et de septembre 2023. Elle a conclu qu’Eshun n’avait pas qualité d’autorité pour faire former l’appel et que Moollan et Mardemootoo n’avaient pas qualité pour le déposer et y comparaître. Voilà une défaillance d’autorité judiciaire établie, rattachée à des actes et à une période déterminés.
Ce que la Cour n’a pas jugé est tout aussi décisif. Elle n’a pas annulé la lettre d’engagement de 2021. Elle n’a pas déclaré que chaque service rendu après 2021 était dépourvu de mandat. Elle n’a pas examiné chaque facture de 2022 à 2025. Elle n’a pas ordonné que USD 3,289,408 soient considérés en bloc comme illégaux ou recouvrés. Étendre son raisonnement à tout prestataire et toute écriture remplacerait l’enquête réclamée par NRS par une présomption que le jugement ne contient pas.
L’arrêt fournit plutôt une méthode. Pour un acte de mars 2023, il faut identifier l’organe ou la personne qui pouvait instruire en mars 2023. Une délégation au directeur général cesse d’opérer par cette voie lorsque le poste n’est plus occupé. Si une autorité différente est invoquée — ordonnance judiciaire, pouvoir précis du Receiver, instruction écrite de celui-ci ou décision d’un organe valablement constitué — elle doit être produite, datée et reliée à l’acte. La fonction générique, la nécessité supposée d’être représenté ou la continuité d’un cabinet ne suffit pas.
L’Official Receiver a été nommé par la Cour suprême le 12 septembre 2023 avec un mandat décrit autour de la préservation et d’élections au conseil. Gowtamsingh Dabee a remplacé son prédécesseur le 12 février 2025. Ces éléments ne permettent pas de présumer que le Receiver a autorisé chaque nouvelle mission juridique, régularisé toute dépense passée ou détenu un pouvoir général de politique institutionnelle. Une dépense invoquant le Receiver doit rejoindre l’ordonnance opérante ou une instruction écrite comprise dans le mandat. Le mot « receivership » n’est pas une pièce comptable polyvalente.
L’assemblée peut examiner les comptes ; elle ne remonte pas le temps
En juin 2026, AFRINIC a publié les informations financières 2022-2025 et convoqué une assemblée générale annuelle des membres pour le 25 juin. Les résolutions ordinaires III à VI proposées visaient l’approbation des états financiers audités de chacun des quatre exercices. Le droit mauricien des sociétés prévoit, parmi les affaires de l’assemblée annuelle, l’examen et l’adoption ou l’approbation des états financiers, la réception du rapport du commissaire aux comptes et l’examen du rapport annuel. Les statuts d’AFRINIC donnent également aux membres éligibles des mécanismes définis de discussion, d’élection et de vote.
Ce pouvoir est substantiel : les membres peuvent accepter ou refuser la présentation qui leur est soumise, interroger les écarts, faire consigner une objection et demander un vote selon la procédure applicable. Mais il ne faut pas lui attribuer une fonction que les textes localisés ne lui donnent pas. Une résolution approuvant des comptes ne fournit pas rétroactivement la signature d’un engagement, l’auteur d’une instruction, le quorum d’une approbation, une dérogation budgétaire ou le mandat bancaire absent au jour de la transaction.
La fidélité de la représentation financière et l’autorité sociale de l’acte sous-jacent sont deux questions susceptibles de se recouper, non une seule question.
Au seuil de preuve du paquet scellé, le résultat final de l’assemblée du 25 juin 2026 demeure inconnu. Aucun total certifié des votes, aucun procès-verbal final signé et aucune réconciliation transactionnelle des dépenses juridiques n’ont été localisés avant le 10 août. Il serait donc injustifié d’écrire que les résolutions ont été adoptées ou rejetées, que les objections de NRS ont été inscrites, ou que les membres ont ratifié quoi que ce soit. Le constat porte sur l’avis de convocation et la demande de NRS, non sur un dénouement imaginé.
Cette enquête ne reprend pas non plus le centre de gravité de nia-afr-464. Cet autre article possède la thèse sur la lettre d’engagement, son unique taux professionnel de USD 1,000 par heure incluant les honoraires professionnels d’Anwar Moollan SC, hors TVA et débours, ainsi que le risque d’une prétendue validation rétroactive par le vote. Ici, la lettre n’est qu’un exemple d’une jointure située au début de la chaîne. Aucun taux de USD 2,000 n’est établi. De même, nia-afr-061 possède l’analyse du seul total 2025 de USD 877,929 et de ses prestataires.
Le présent objet est le rapprochement des quatre années et la manière de le tester sans confondre les périodes.
Un écart budgétaire qui appelle une pièce, pas un verdict
Le budget d’exploitation approuvé pour 2022 inscrivait USD 140,000 comme composante juridique des frais juridiques et de conseil. Les charges juridiques divulguées ensuite pour 2022 atteignent USD 1,250,527, soit environ 8,93 fois ce montant. L’écart est trop grand pour être noyé dans une note de bas de page ; il est aussi insuffisant, isolément, pour conclure à une irrégularité.
Un budget n’est pas toujours une limite absolue. Une entreprise confrontée à une avalanche contentieuse peut engager des frais imprévus, déplacer des crédits, obtenir une approbation de dépassement ou exécuter une obligation imposée par une cour. AFRINIC faisait face à des litiges et à un risque de préservation d’actifs ; une représentation juridique pouvait être nécessaire et utile. La question de contrôle est donc : quelle décision a autorisé l’écart, à quel moment, selon quel plafond, avec quel quorum et sous quel mécanisme de variance ? Le dossier public ne fournit pas la chaîne complète.
Le même principe protège la rigueur des deux côtés. Le fait qu’une dépense dépasse le budget ne la rend pas automatiquement vaine ou illégale. Le fait qu’elle réponde à un contentieux réel ne la dispense pas du budget, de l’approbation, des conflits et de la preuve de service. « Nécessaire » décrit un besoin ; « autorisé » décrit un pouvoir ; « raisonnable » décrit un rapport entre travail et coût ; « payé » décrit un flux. Ces mots ne sont pas interchangeables.
L’audit ne tient pas lieu de tribunal de l’autorité
Les états financiers sont accompagnés du travail d’auditeurs dans le cycle de publication, notamment Forvis Mazars et BDO, avec un comité d’audit mentionné parmi les acteurs. Le droit mauricien définit un rapport de l’auditeur aux actionnaires sur les travaux et leur étendue, l’information et les registres, l’image fidèle ainsi que la conformité statutaire ou comptable. Cette fonction est essentielle : elle peut tester des soldes, des pièces, des confirmations, des contrôles et la présentation des comptes.
Elle n’équivaut pas à une décision judiciaire sur le mandat social de chaque procédure. Un audit peut vérifier qu’une facture existe et qu’elle est imputée à la bonne période sans trancher si la personne qui a instruit l’avocat disposait de l’autorité juridique. Il peut échantillonner des paiements sans évaluer le caractère raisonnable de chaque taux ou la valeur obtenue. Il peut signaler une faiblesse de contrôle sans conduire une enquête criminelle. Le paquet public ne précise pas les seuils de matérialité, les échantillons, les confirmations externes, les limitations ni l’existence d’un examen forensique séparé portant sur la légalité.
Par conséquent, l’adjectif « audité » ne ferme pas les neuf jointures. Il augmente le niveau de preuve sur la présentation financière, selon la portée réellement exécutée. Pour mesurer ce qu’il ajoute, AFRINIC et les auditeurs devraient indiquer les tests effectués sur les honoraires juridiques, les échantillons choisis, les confirmations reçues, les déficiences de contrôle constatées et les travaux explicitement exclus.
La confidentialité de l’avis juridique peut être préservée tout en publiant la métadonnée de contrôle : identifiant du dossier, date, autorité, numéro de facture, montant, approbateur, catégorie comptable et état du règlement.
Ce que les membres et les opérateurs ont effectivement en jeu
Les statuts citent les cotisations des membres parmi les sources de financement d’AFRINIC. Le paquet ne calcule pas la contribution individuelle d’un membre aux USD 3,289,408 et ne permet pas un coût par membre actif. L’enjeu n’en est pas moins concret. Les membres sont invités à se prononcer sur quatre exercices ; ils ont besoin d’une information suffisante pour distinguer les dépenses autorisées, celles qui ont été rendues nécessaires par la crise, celles dont le contrôle est incomplet et celles qui pourraient demander réparation.
Pour les opérateurs, la question financière rejoint la fonction étroite du registre. Un registre de ressources numériques sert à garantir l’unicité, l’exactitude des enregistrements, la continuité opérationnelle et quelques services de coordination. Une dépense juridique peut protéger ces fonctions — défendre les actifs, conserver les dossiers, maintenir les services, résoudre un conflit. Elle peut aussi consommer des ressources qui auraient soutenu leur résilience. Le paquet ne quantifie aucune prestation sacrifiée, aucune hausse de cotisation et aucune interruption de routage imputable à une facture donnée.
Le coût d’opportunité demeure une question à instruire, non un dommage mesuré.
Cette retenue ne diminue pas le droit d’information. Au contraire, elle le rend opérant. Un membre n’a pas à accepter l’alternative entre confiance aveugle et accusation totale. Il peut exiger un registre de contrôle qui sépare les lignes, préserve le secret professionnel sur le fond des conseils et rende publique la chaîne d’autorité. Un opérateur a intérêt à ce que l’entité de coordination reste financièrement capable de maintenir les dossiers, RDAP, WHOIS, le DNS inverse et la publication RPKI. Cet intérêt ne transforme pas AFRINIC en souverain ; il exige que le comptable de la coordination sache rendre ses propres comptes.
La meilleure défense d’AFRINIC
Le dossier favorable à AFRINIC ne doit pas être caricaturé. L’organisation a subi des contentieux nombreux et un risque concernant la préservation de ses actifs. Un conseil avec quorum a retenu une équipe juridique en août 2021, délégué des pouvoirs au directeur général et approuvé une facture en octobre. Il a approuvé d’autres factures C&A en janvier 2022. Une part substantielle du travail juridique a donc pu être nécessaire, autorisée et bénéfique. Les divulgations par prestataire et les audits fournissent une trace comptable supérieure à une absence totale d’information.
Les membres pouvaient, en principe, approuver les états comme représentation historique tout en réservant leurs critiques sur les choix de gestion.
Cette défense réfute trois affirmations : qu’aucun conseil n’a jamais retenu C&A, qu’aucune facture n’a jamais été approuvée et que la totalité du montant aurait déjà été judiciairement déclarée illégale. Elle ne referme toutefois pas le dossier. La délégation au directeur général ne se renouvelle pas après son départ. Les approbations occultées ne se rapprochent pas du sous-total C&A. La nécessité du contentieux ne prouve ni le prix raisonnable, ni la conformité des procédures de contrôle. L’audit ne décide pas la qualité pour agir.
La défense la plus forte conduit donc au même remède proportionné : publier les jointures au lieu de demander que les agrégats remplacent les pièces.
La conclusion proportionnée
La conclusion tient en une distinction que le langage institutionnel tend à écraser. Les comptes répondent à « combien a été reconnu et présenté ? ». La trésorerie répond à « combien a été réglé, quand et par qui ? ». Le droit des sociétés répond à « quel organe ou mandataire pouvait décider cet acte à cette date ? ». Le contrôle de gestion répond à « quelle limite et quelle approbation s’appliquaient ? ». L’audit répond à une mission définie, non à toutes ces questions simultanément.
Les USD 3,289,408 ferment la première question. Les documents publics apportent des réponses partielles aux suivantes : mandat valable en 2021, approbations identifiées en 2021 et au début de 2022, rupture précise de pouvoir dans des procédures de 2023, nomination d’un Receiver, présentation de quatre exercices et projet de vote des membres. Ils ne livrent pas encore la jonction complète pour chaque transaction.
AFRINIC devrait donc publier un registre transactionnel compatible avec le secret professionnel et faire examiner indépendamment ses exceptions. Ce registre ne doit pas devenir un instrument de condamnation automatique. Il doit permettre de classer les éléments : autorité démontrée, autorité démontrable mais pièce non publiée, autorité contestée, défaut établi pour un acte précis, règlement non prouvé, ou question comptable à rapprocher. Cette granularité protège aussi les avocats et administrateurs contre une accusation générale que les faits ne soutiennent pas.
NRS a accompli ici un acte de responsabilité vérifiable : il a fermé l’arithmétique et formulé une demande de preuve. Il ne lui appartient pas d’exploiter le registre, de signer les paiements, de juger les professionnels ou de se substituer à un membre qui ne l’a pas mandaté. Il revient à AFRINIC, aux personnes présentées comme son conseil, au Receiver, aux prestataires, à la fonction finance et aux auditeurs de produire les pièces correspondant à leur rôle ; il revient aux tribunaux et autres autorités compétentes de qualifier d’éventuels manquements établis.
À ce stade, aucune preuve scellée ne permet d’affirmer une corruption, une fraude, un enrichissement, une double facturation ou une faute professionnelle. Aucune preuve ne permet davantage d’absoudre en bloc les USD 3,289,408. L’arithmétique est close. L’autorité reste ouverte. C’est précisément pourquoi l’unité d’examen doit être la transaction.
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance