
الخلاصة
- أفصحت AFRINIC عن تكاليف قانونية مقدارها 1,250,527 دولارًا في 2022، و1,133,630 دولارًا في 2023، و27,322 دولارًا في 2024، و877,929 دولارًا في 2025؛ وبذلك تكون التسوية الدقيقة: 1,250,527 + 1,133,630 + 27,322 + 877,929 = 3,289,408 دولارات.
- نسبت جداول 2022 و2023 إلى C&A Law مبلغين مجموعهما 2,148,059 دولارًا، فيما بلغ مجموع السطور الأخرى 1,141,349 دولارًا. هذه أرقام مفصح عنها أو معترف بها محاسبيًا، وليست في ذاتها إثباتًا مصرفيًا على أن كل مبلغ سُدد نقدًا.
- يثبت السجل وجود سلطة تاريخية مهمة لا يجوز حذفها من القصة: مجلس مكتمل النصاب فوّض الرئيس التنفيذي Eddy Mabano Kayihura في 2021، وقُبل خطاب ارتباط C&A، ثم وُجدت موافقات محددة على فواتير في أكتوبر 2021 ويناير 2022، وإن كانت التنقيحات تمنع وصلها بالمجاميع السنوية.
- يثبت الحكم 2024 SCJ 473 خلل سلطة محددًا في إجراءات مارس وسبتمبر 2023 بعد انتهاء ولاية Kayihura وعدم وجود رئيس تنفيذي، لكنه لا يحكم ببطلان خطاب الارتباط الأصلي ولا بعدم مشروعية كل فاتورة خلال 2022-2025.
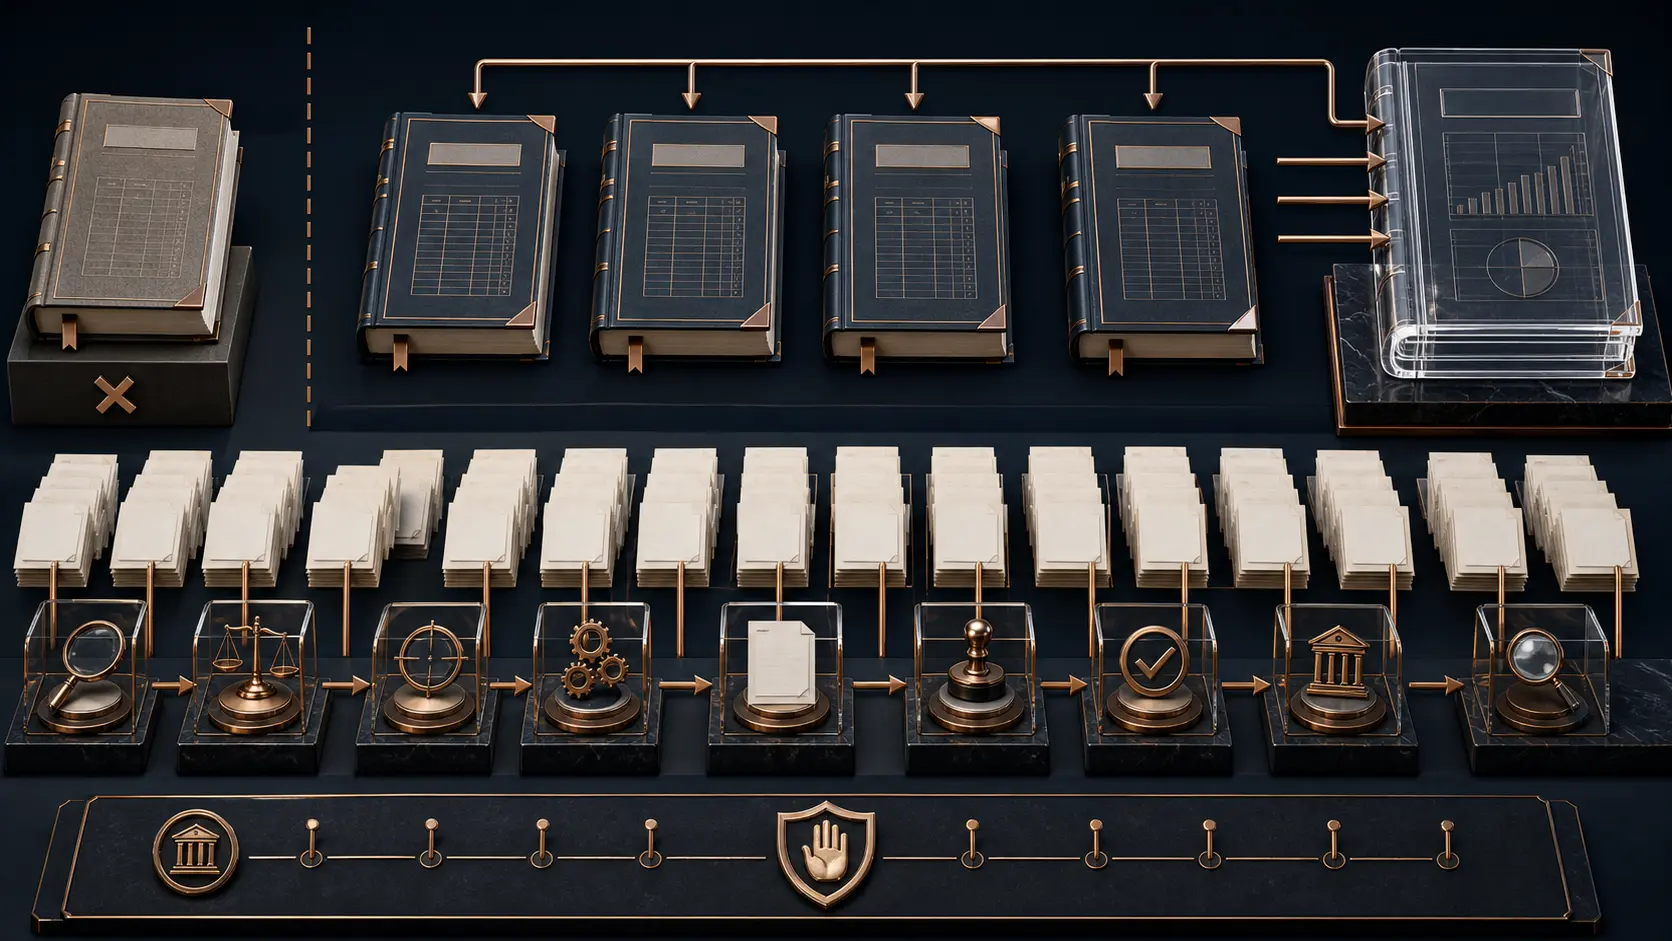
- طلب NRS السليم ليس إطلاق إدانة جماعية، بل نشر سجل آمن من حيث الامتياز المهني يصل كل مسألة بارتباطها وتعليماتها وفاتورتها وموافقتها وتنفيذ دفعها وقيدها وتدقيقها ومعالجة الأعضاء لها. وحتى تاريخ قطع الأدلة، لم تُعثر على نتائج نهائية مصدقة لاجتماع 25 يونيو 2026 ولا على سجل معاملات يغلق هذه الوصلات.
التحليل
في 24 يونيو 2026، نقلت NRS النقاش حول النفقات القانونية في AFRINIC من مستوى الانطباع إلى مستوى المصالحة القابلة لإعادة الحساب. الرقم المركزي ليس تقديرًا ولا نطاقًا تقريبيًا. إنه حاصل جمع أربع قيم سنوية منشورة: 1,250,527 دولارًا لسنة 2022، و1,133,630 دولارًا لسنة 2023، و27,322 دولارًا لسنة 2024، و877,929 دولارًا لسنة 2025. المجموع هو 3,289,408 دولارات بالضبط. هذه الدقة مهمة لأنها تمنع جدلًا جانبيًا حول الحساب، لكنها لا تحسم السؤال المؤسسي الذي جعل الحساب مهمًا أصلًا.
وبصيغة المصالحة الثابتة: 2022 USD 1,250,527 + 2023 USD 1,133,630 + 2024 USD 27,322 + 2025 USD 877,929 = USD 3,289,408. وينقسم المجموع إلى USD 2,148,059 منسوبة في جدولي 2022 و2023 إلى C&A، وUSD 1,141,349 في سطور مقدمي الخدمات الأخرى. أما المقارن المستبعد فهو 2021 USD 633,807؛ فلا يدخل في فترة السنوات الأربع.
ثمة فرق بين أن يغلق العمود حسابيًا وأن يغلق ملف السلطة. الجدول السنوي يستطيع أن يخبر القارئ بأن المؤسسة اعترفت بتكلفة أو أفصحت عنها في فترة معينة، وأن ينسب السطر إلى مقدم خدمة معين. لكنه لا يخبره تلقائيًا باسم الشخص الذي فتح المسألة، أو بمن أصدر تعليمات المرافعة، أو برقم الفاتورة، أو بتاريخ الموافقة، أو بحالة تضارب المصالح، أو بتوقيعات الحساب المصرفي. ولا يبين، من دون دفتر أستاذ تفصيلي ومستندات تسوية، ما إذا كان الرقم تكلفة مستحقة في نهاية الفترة أو تدفقًا نقديًا وقع خلالها أو مزيجًا من الاثنين.
لهذا السبب يجب وصف 3,289,408 دولارات بأنها مجموع التكاليف القانونية المفصح عنها أو المعترف بها للفترة 2022-2025. لا يكفي ظهور الرقم في الحسابات لنقول إن المبلغ كله دُفع نقدًا في التواريخ نفسها. ويمكن نقل وصف NRS للدفع على أنه موقف NRS، لكن الإثبات العام المتاح لا يقدم تأكيدات بنكية لكل معاملة، ولا أسماء الدافعين والموقعين، ولا فصلًا كاملًا بين الضريبة على القيمة المضافة والمصروفات المهنية والنفقات القابلة للاسترداد، ولا تسوية بين أساس الاستحقاق والأساس النقدي.
وتغلق الجداول أيضًا حسابًا فرعيًا ذا دلالة. فقد نسبت AFRINIC إلى C&A Law مبلغ 1,083,750 دولارًا في 2022، ومبلغ 1,064,309 دولارًا في 2023. الجمع الدقيق هو 2,148,059 دولارًا، أي 65.3023 في المئة من مجموع السنوات الأربع. أما بقية السطور في 2022-2025 فتساوي 1,141,349 دولارًا. مجموع الرقمين الفرعيين يعيدنا إلى 3,289,408 دولارات، ولذلك لا توجد فجوة حسابية بين تصنيف C&A وتصنيف مقدمي الخدمات الآخرين.
لكن الانضباط نفسه يقتضي استبعاد رقم 2021 البالغ 633,807 دولارات من المجموع المكلف بحثه. إنه رقم مقارن مشروع إذا كان السؤال يمتد إلى خمس سنوات، لكنه ليس جزءًا من مصالحة 2022-2025 التي نشرتها NRS. إدخاله في الرقم الرئيسي سيغير موضوع البحث ويعطي 3,923,215 دولارًا لفترة أخرى، كما أن الملف العام لا يقدم له تقسيمًا على مستوى الشركات يسمح بمقارنته آليًا بحصة C&A في 2022 و2023. لذلك يبقى 633,807 دولارات خارج 3,289,408 دولارات، لا رقمًا منسيًا داخله.
التفاصيل السنوية تعزز صحة الجمع، من غير أن تعالج فجوة السلطة. في 2022، تتكون القيمة من 31,514 دولارًا منسوبة إلى Me Ashok Radhakissoon، و122,733 دولارًا إلى Denton Mauritius، و12,530 دولارًا تحت بند ازدراء المحكمة أو المصاريف القانونية، و1,083,750 دولارًا إلى C&A Law. وفي 2023، تتكون القيمة من 27,885 دولارًا إلى Me Ashok Radhakissoon، و30,116 دولارًا إلى Denton Mauritius، و1,064,309 دولارات إلى C&A Law، و11,320 دولارًا لمحامي المديرين السابقين. أما 2024 فيحتوي سطرًا واحدًا مقداره 27,322 دولارًا منسوبًا إلى Me Ashok Radhakissoon. وتعرض 2025 خمسة سطور مجموعها 877,929 دولارًا.
وظيفة هذه التفاصيل هنا هي إثبات إغلاق الجداول، لا تحويل هذا المقال إلى تحقيق منفصل في كل مقدم خدمة لسنة 2025 ولا إسناد تلك السطور إلى قضايا غير موثقة.
الفرق بين كشف إجمالي وسجل معاملة يشبه الفرق بين صورة نهائية ومسار تدقيق. الصورة قد تكون صحيحة تمامًا، لكنها لا تحفظ كل خطوة أنتجتها. فإذا كانت الغاية مساءلة شركة خاصة يدفع الأعضاء رسومها، يصبح مسار التدقيق ضروريًا لأنه يكشف من اتخذ القرار، وما المصلحة المؤسسية التي خدمها، وما الحد المالي المفروض عليه، وكيف عولج تضارب المصالح، وما إذا كان المبلغ المعترف به يطابق خدمة قابلة للتحديد.
هنا تأتي قوة تدخل NRS بوصفها مصدرًا من الدرجة الأولى في سجل أصحاب المصلحة. فقد نشرت الحساب القابل لإعادة الإنتاج، وربطته بمطالبة محددة: إثبات السلطة لكل ارتباط قانوني جوهري، ولكل تعليمات، وفاتورة، وموافقة، ودفع. كما قبلت من حيث المبدأ أن تكون السلطة مستمدة من تفويض صحيح سبق فقدان مجلس الإدارة نصابه، أو من رئيس تنفيذي كان في منصبه، أو من أمر محكمة، أو من صلاحية محددة للمستلم الرسمي، أو من تعليمة مكتوبة صادرة عنه ضمن نطاق ولايته. أي أن الاختبار لا يفترض غياب السلطة؛ إنه يطلب تسمية مصدرها ووصلها بالفعل والتاريخ.
وفي الوقت نفسه، لا تصبح NRS بموجب هذا التدخل مجلس إدارة ولا محكمة ولا مصرفًا ولا مدققًا ولا مشغلًا للسجل. دورها هو البحث والدعوة والتنسيق وتمثيل الأعضاء الذين يفوضونها تحديدًا. حسابها وموقفها القانوني لا يحلان محل المستند الذي يفوض المعاملة. هذه الحدود لا تقلل من أهمية التدخل؛ بل تحميه من تكرار المشكلة التي ينتقدها، أي تحويل النفوذ أو القدرة على النشر إلى ولاية مؤسسية لا تستند إلى تفويض.
سلطة قائمة لا يجوز محوها
أقوى اختبار لنزاهة الحجة هو ما إذا كانت تحتفظ بالأدلة التي تعارض أكثر صياغاتها حدة. السجل المختوم يفعل ذلك. ففي 23 أغسطس 2021، اعتمد مجلس إدارة AFRINIC مكتمل النصاب القرار 202108.630، واحتفظ بالفريق القانوني المسمى وفوض الرئيس التنفيذي آنذاك Eddy Kayihura بسلطات واسعة في التقاضي. ثم حمل خطاب ارتباط C&A تاريخ 20 أكتوبر 2021، وختم استلام لدى AFRINIC في 21 أكتوبر، وقبله Kayihura بصفته الرئيس التنفيذي في 25 أكتوبر.
بعد ذلك بيومين، وافق مجلس الإدارة في 27 أكتوبر 2021 على دفع الفاتورة PRI10581 الصادرة عن C&A، وإن كان مقدارها منقحًا في المحضر المنشور. وسجل الرئيس تضاربًا في المصالح وامتنع عن التصويت لأن الفاتورة شملت أتعاب قضية مرفوعة ضده. وفي 26 يناير 2022، وافق المجلس على فواتير أخرى من C&A بمبلغ منقح، وطلب مشاركة الارتباط مع المجلس. هذه ليست ظلالًا إجرائية؛ إنها أعمال سلطة محددة وذات تواريخ يجب أن تبقى في أي سرد منصف.
يترتب على ذلك رفض القول إن C&A لم يكن لها أي ارتباط صحيح قط، أو أن أية فاتورة لم تحظ بموافقة قط، أو أن كل دولار في المجموع كان من دون سلطة منذ البداية. لكن وجود ارتباط واحد وتفويض واحد وموافقات محددة لا يغلق تلقائيًا كل ما جاء بعدها. خطاب الارتباط يثبت علاقة تعاقدية وواقعة قبول في 2021؛ لا يبين وحده كل تعليمة لاحقة، ولا كل فاتورة أو موافقة أو تنفيذ دفع أو قيد محاسبي. كما أن تنقيح مبالغ الفواتير ومعرفاتها يحول دون وصل الموافقات التاريخية مباشرة بحصة C&A البالغة 2,148,059 دولارًا.
هذا البحث لا يجعل سعر الساعة أو تشكيل فريق المحامين محورًا له، ولا يحول خطاب الارتباط إلى مقال عن التحقق الرجعي بواسطة اجتماع الأعضاء. تلك عدسة تحريرية مختلفة. هنا لا يظهر الخطاب إلا كمثال على أول وصلة موجودة في سلسلة أطول. وبالمثل، لا تُفرد قيمة 877,929 دولارًا لسنة 2025 بتحليل مقدم خدمة إلى مقدم خدمة؛ إنها السنة الرابعة في مصالحة محددة متعددة السنوات. هذا التحديد يمنع إعادة إنتاج تحقيقين آخرين تحت عنوان جديد.
الانكسار الزمني وحدود الحكم
يقول التقرير السنوي الموحد لـ AFRINIC إن المجلس فقد النصاب في يونيو 2022، وإن عقد الرئيس التنفيذي انتهى في 3 نوفمبر 2022، فأصبحت المؤسسة من دون رئيس تنفيذي ابتداءً من 4 نوفمبر. هذه التواريخ تقسم ملف السلطة إلى فترات لا يجوز دمجها. ما كان يمكن للرئيس التنفيذي أن يفعله تحت تفويض أغسطس 2021 وهو في منصبه لا ينتقل تلقائيًا إلى زمن لم يعد يشغل فيه المنصب.
هذا ما عالجه حكم محكمة الاستئناف 2024 SCJ 473 على نحو محدد. فقد قبل الحكم أن Kayihura كان يستطيع إصدار تعليمات للمحامين بموجب قرار 23 أغسطس 2021 ما دام رئيسًا تنفيذيًا. لكنه خلص إلى أنه لم يوجد رئيس تنفيذي يفوض المحامين في إجراءات مارس وسبتمبر 2023، وأن Eshun لم تكن له سلطة التسبب في الاستئناف، وأن Moollan وMardemootoo لم تكن لهما صفة لإيداعه والظهور فيه. تلك نتيجة قضائية مباشرة تخص سلسلة سلطة وإجراءات معينة.
ولا يجوز تمديد النتيجة إلى ما لم تفصل فيه المحكمة. لم يقل الحكم إن خطاب ارتباط 2021 باطل، ولم يقل إن كل خدمة قانونية بعد 2021 كانت بلا قيمة، ولم يحكم بأن كل فاتورة في 2022-2025 غير مأذون بها، ولم يأمر بأن مبلغ 3,289,408 دولارات كله يجب استرداده. استعمال الحكم كختم بطلان شامل سيبدل دقة قضائية مهمة بادعاء أوسع من الدليل، ويظلم كذلك معاملات ربما قامت على سلطات مختلفة لم تُنشر بعد.
الفترة اللاحقة أكثر تعقيدًا، لا لأنها خالية بالضرورة من أي سلطة، بل لأن مصادر السلطة المحتملة تغيرت. عينت المحكمة العليا المستلم الرسمي في 12 سبتمبر 2023 بولاية وصفت بأنها تتعلق بالحفظ وانتخابات مجلس الإدارة. وفي فبراير 2025، حل Gowtamsingh Dabee محل المستلم السابق بحسب سجل AFRINIC. وكل تعليمة أو موافقة تُنسب إلى المستلم يجب أن تقترن بالأمر النافذ أو بتوجيه قضائي لاحق أو بتعليمة مكتوبة تقع داخل النطاق. لقب «المستلم» ليس تفويضًا عامًا لكل فاتورة تاريخية أو عمل قانوني جديد.
وفي أكتوبر 2025 ومارس 2026، قالت اتصالات AFRINIC نفسها إن المستلم ظل قائمًا إلى أن يصدر إبراء رسمي من المحكمة، وأقرت بوجود طعون قانونية مستمرة في بنية الحوكمة. AFRINIC تعرض من قُدموا بعد سبتمبر 2025 بوصفهم مجلسًا أُعيد تشكيله، في حين تنازع NRS، بوصفها صاحبة موقف رسمي من الدرجة الأولى، في سلطة هؤلاء الأشخاص. كما استمر فهرس القضايا لدى AFRINIC في عرض إجراءات ذات صلة بوصفها جارية. لا توجد في مجموعة المصادر المختومة نتيجة قضائية نهائية تحسم صحة المجلس الحالي أو عدم صحته، ولذلك يجب أن يبقى الخلاف منسوبًا إلى طرفيه، لا أن يتحول إلى حكم صحفي.
الحسابات ليست سلطة مصرفية
طرحت دعوة الاجتماع العام السنوي للأعضاء في 2026 القرارات العادية من الثالث إلى السادس للموافقة على البيانات المالية المدققة للأعوام 2022 و2023 و2024 و2025. هذا يثبت نص الاقتراح وموضوع الاجتماع. ولا يثبت ما حدث نهائيًا في 25 يونيو. فحتى تاريخ قطع الأدلة، لم يُعثر على أرقام اقتراع نهائية مصدقة، أو محضر نهائي موقع، أو معالجة موثقة لاعتراضات الأعضاء.
تنص القواعد المؤسسية ذات الصلة على أن مجلس الإدارة يدير أعمال الشركة ويحدد الموازنة ويضع أو يغير سقوف الإنفاق، ويمكنه تفويض سلطات لفترة معينة، مع مراعاة النصاب. ويجعل قانون الشركات الموريشي النظر في البيانات المالية وتقارير المدقق والأعمال السنوية جزءًا من أعمال الاجتماع. لكن المستندات التي جرى تحديدها لا تقول إن تصويتًا بالموافقة على الحسابات ينشئ بأثر رجعي خطاب الارتباط الأصلي أو تعليمات القضية أو الموافقة على الفاتورة أو تفويض البنك.
يمكن للأعضاء، من حيث المبدأ، أن يوافقوا على أن البيانات تقدم عرضًا تاريخيًا مقبولًا مع بقائهم متحفظين على جودة بعض قرارات الإدارة أو اكتمال سلطة بعض المعاملات. كما يمكنهم رفض الحسابات أو طلب معلومات بحسب حقوقهم وآلية الاجتماع. المهم ألا تُحمّل كلمة «موافقة» أثرًا قانونيًا لم يثبت في النص النافذ. الموافقة على العرض المحاسبي شيء، وإيجاد سلطة معاصرة كانت مفقودة عند إصدار تعليمة أو تنفيذ دفع شيء آخر.
والتدقيق كذلك وظيفة متميزة. يستطيع المدقق فحص القوائم والسجلات ونطاق العمل وتقديم رأي في العرض الصادق والعادل والامتثال المحاسبي أو النظامي ضمن مهمته. لكن المدقق ليس محكمة تفصل في صفة كل محام، ولا مجلسًا يعالج تضارب المصالح، ولا سلطة مشتريات تحكم في معقولية السعر، ولا جهة جنائية. لا يقول التقرير الموجود إن كل تفويض مؤسسي أو إجراء شراء أو واجب مهني فُحص معاملة بمعاملة.
إشارة الموازنة وما لا تثبته
تقدم موازنة العمليات المعتمدة لعام 2022 إشارة رقابية مهمة. فقد ذكرت أن المكون القانوني من الرسوم القانونية والاستشارية هو 140,000 دولار. والتكلفة القانونية المفصح عنها لسنة 2022، وهي 1,250,527 دولارًا، تعادل نحو 8.93 أضعاف ذلك المكون. هذه فجوة تستحق نشر سلسلة اعتماد الانحراف: متى أصبح التجاوز متوقعًا، ومن رفع السقف، وما الأساس، وكيف فصلت المؤسسة بين الضرورة العاجلة والالتزامات القابلة للتأجيل؟
لكن نسبة 8.93 ليست في ذاتها دليلًا على أن الإنفاق غير مشروع أو مسرف. قد تزيد تكلفة التقاضي بسبب أوامر مفاجئة، أو عدد من الدعاوى، أو ضرورة حماية أصول، أو مطالبات لم تكن قابلة للتنبؤ. ولا يقدم الملف العام سلسلة الانحراف المعتمدة كاملة حتى يمكن الحكم عليها. القراءة المهنية الصحيحة هي أن الحجم يولد طلبًا قويًا على سجلات الانحراف والنتيجة، لا نتيجة مسبقة بشأنها.
تزداد أهمية هذه الحدود لأن التقاضي قد يكون ضروريًا حقًا. كانت AFRINIC تواجه مخاطر نزاعات وحفظ أصول. وقد يكون قدر معتبر من العمل القانوني مفوضًا ومفيدًا للشركة. كما تضيف الحسابات المدققة وجداول مقدمي الخدمات دليلًا محاسبيًا حقيقيًا. لذلك فإن أقوى حجة مضادة تقول إن وجود تفويض مجلس 2021 وموافقات الفواتير المعينة يجعل الادعاء بعدم وجود أي أساس للتمثيل القانوني ادعاءً خاطئًا، وإن الأعضاء يستطيعون تقييم العرض المالي منفصلًا عن نقد الخيارات الإدارية.
هذه الحجة تهزم الإدانة الشاملة، لكنها لا تهزم طلب السجل. الضرورة لا تثبت وحدها معقولية كل رسم. والموافقة على بعض الفواتير لا تعرّف كل الفواتير. والتفويض التاريخي لا يجدد نفسه بعد انتهاء منصب المفوض إليه. والتدقيق لا يملأ فراغ الولاية القانونية. والسؤال ليس ما إذا كان التقاضي ممكنًا أو لازمًا بصورة عامة، بل ما إذا كانت كل معاملة مادية تستطيع اجتياز سلسلة الإثبات التي تلائم تاريخها.
أثر النقص على الأعضاء وعلى الوظيفة التقنية
تسمي لوائح AFRINIC رسوم العضوية مصدرًا من مصادر تمويل الشركة. ولذلك ليست مطالبة الأعضاء بالمعلومات فضولًا خارج الوظيفة. فهم مدعوون إلى اتخاذ قرار مؤسسي حول بيانات تسجل استخدام موارد يساهمون في تمويلها. غير أن الملف لا يحدد حصة أي عضو بعينه من 3,289,408 دولارات، ولا يتيح حساب تكلفة لكل عضو نشط. يجب ألا يُخترع مقام عددي غير موجود لإضفاء أثر توزيعي لم تثبته الأدلة.
يؤثر النقص أيضًا في الثقة بحدود وظيفة السجل، وإن لم يثبت أن فاتورة معينة قطعت طريقًا أو تخصيصًا أو سجل WHOIS أو RDAP أو خدمة RPKI. على المشغلين حق في التفرد ودقة السجلات والاستمرارية التشغيلية والتنسيق الرقيق والحماية من تمدد الإنفاذ. فإذا صارت مصروفات الصراع المؤسسي غامضة، يتزايد القلق من أن يُستخدم دخل وظيفة تقنية ضيقة لتمويل سلطة أوسع من تلك الوظيفة.
وهنا ينبغي إبقاء المؤسسات ذات الصلة في مكانها الصحيح. NRS وHeng Lu وLARUS وBTW ليست هوامش يُسمح بإدراجها فقط بعد الرواية المؤسسية الرسمية. هي مصادر من الدرجة الأولى للوقائع التي تنشرها، ولمواقف أصحاب المصلحة، وللعقيدة التي تحدد وظيفة السجل. وفي المقابل، تثبت صفحات AFRINIC ومحاضرها وميزانياتها وبياناتها ما سجلته المؤسسة وأعلنت أنها فعلته أو ادعته. الصفة الرسمية لا تجعل الوصف الذاتي برهانًا تلقائيًا على المشروعية أو القيمة مقابل المال.
وبالمثل، لا يحل الدعم الخارجي محل السلطة الداخلية. يذكر تقرير AFRINIC الموحد أن المجلس التنفيذي لمنظمة موارد الأرقام قرر في 2022 المساهمة بمبلغ 250,000 دولار في نفقات التمثيل القانوني. هذه المساهمة المحتملة تستحق كشف شروطها ووجهتها ومعالجتها المحاسبية. لكنها لا تنشئ بذاتها تفويضًا مؤسسيًا لدى AFRINIC، ولا تصحح نصابًا، ولا تجعل الداعم موقعًا مصرفيًا. التمويل يمكن أن يشرح مصدر المال؛ لا يحدد بالضرورة من كان يملك سلطة إنفاقه.
الخلاصة العامة لهذه الطبقة بسيطة لكنها غير مريحة: الحساب الذي أعادت NRS بناءه مغلق، أما سجل السلطة العام فمفتوح. بعض حلقاته موجودة، وعلى رأسها تفويض 2021 وموافقات محددة ثم حكم قضائي محدد على خلل 2023. وبعضها غائب أو منقح، وعلى رأسه الربط الشامل بين المسائل والارتباطات والتعليمات والفواتير والموافقات والمصارف والقيود وإجراءات التدقيق. الطريق العادل ليس إدانة الجميع ولا تصديق الطقوس، بل بناء سجل يستطيع فيه كل رقم أن يجيب عن سؤال «بأي سلطة، وفي أي تاريخ؟».
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات