Résumé
- Gambia Submarine Cable Company Limited détient la station d'atterrissage comme société à responsabilité limitée par garantie, fiduciaire d'un trust consortial formé en 2011 ; les licences de passerelle de données internationales sont allées à sept opérateurs membres distincts en 2013, celles de passerelle vocale en 2019.
- L'instrument qui a déplacé le prix est la décision de la PURA du 27 juin 2018 : offres de référence obligatoires pour la bande passante et la colocation ACE dès le 1er juillet 2018, avec une baisse annuelle de 5 % sur quatre ans — dernière marche à la mi-2022.
- Un plan de passation révisé le 9 juin 2026 cherche un conseiller juridique et transactionnel pour restructurer et capitaliser la société d'atterrissage : la contrepartie peut changer au moment précis où le repère public s'efface.
Ce que la licence nommait vraiment
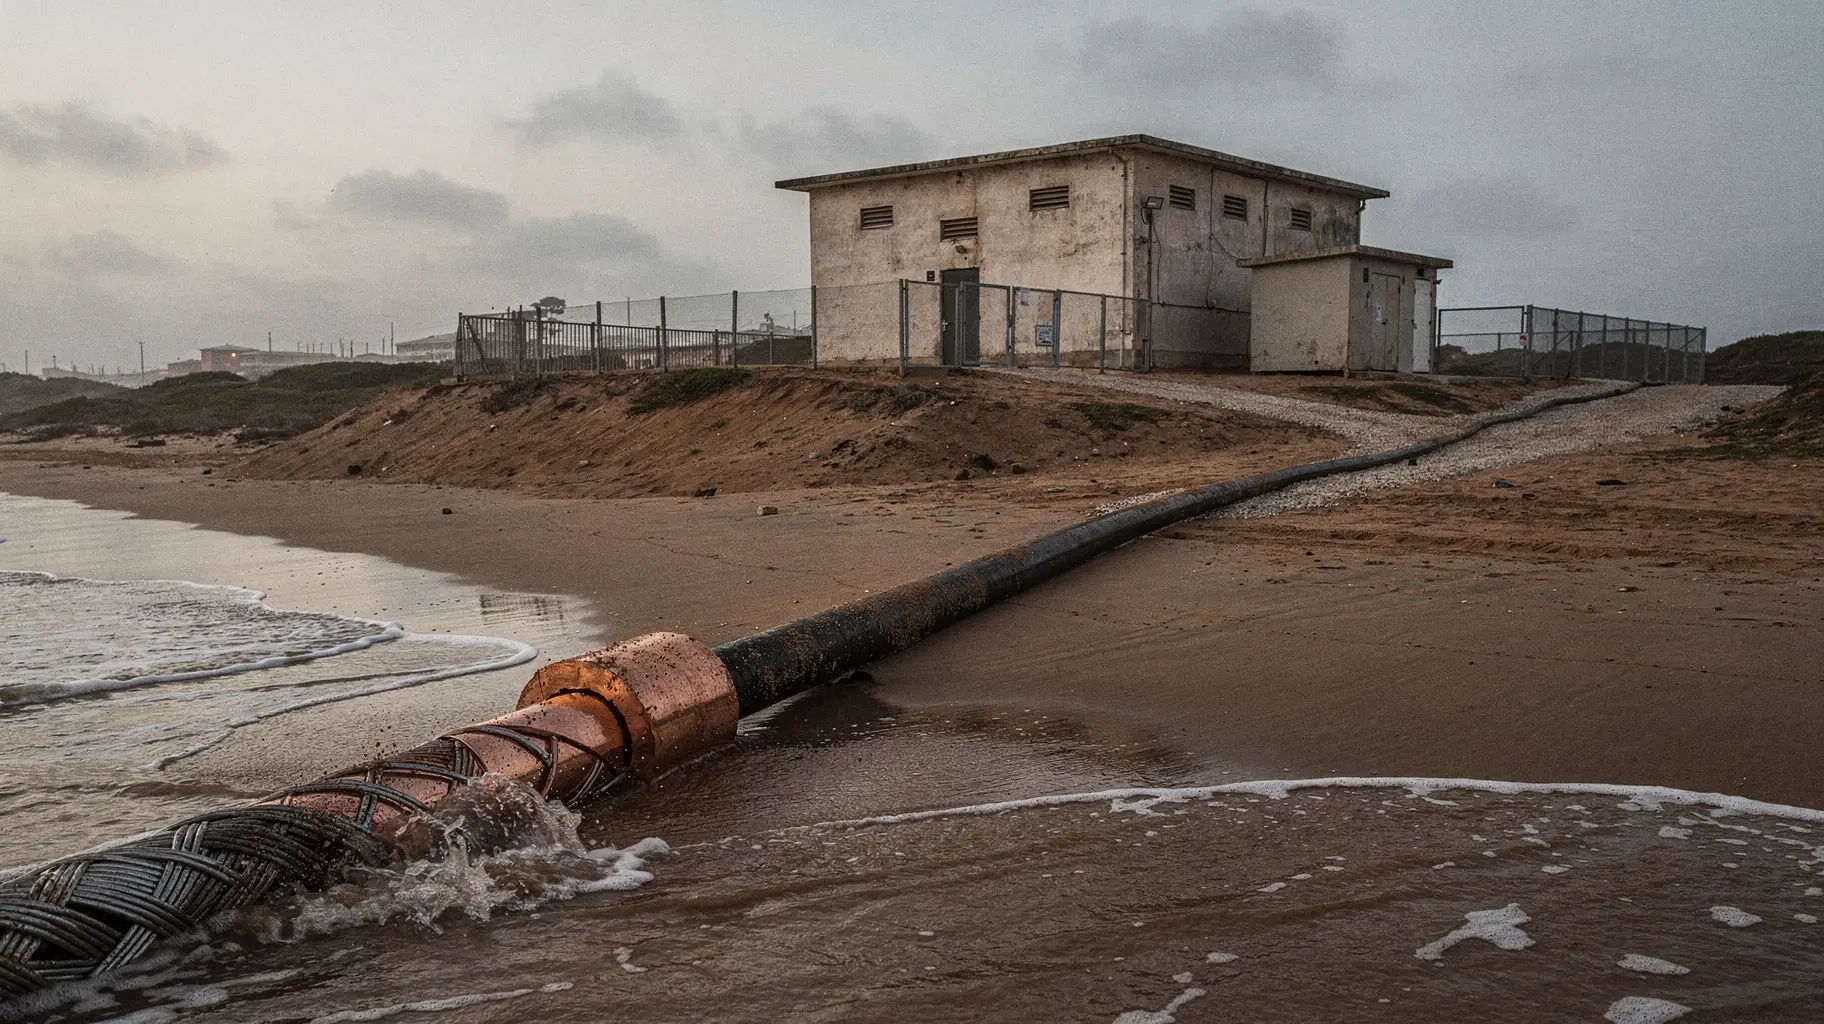
L'atterrissage gambien n'a jamais été confié à un opérateur unique titulaire d'une licence de passerelle. Le fiduciaire est Gambia Submarine Cable Company Limited (fiche du répertoire), société à responsabilité limitée par garantie, constituée en 2011 comme fiduciaire du trust consortial de la même année, selon une étude d'options de la Banque mondiale et du PPIAF publiée en février 2019 (étude d'options PPIAF, février 2019). Un document de programme de la Banque mondiale daté du 2 mai 2012 indique que la société était autorisée à opérer en vertu d'une licence du ministère des Infrastructures d'information et de communication datée du 30 mars 2012 (document de programme, 2 mai 2012). L'instrument lui-même n'a pas été obtenu : ni son intitulé, ni sa durée, ni ses conditions, ni ses avenants ne sont établis ici. Ce qui est documenté, c'est un document de décaissement qui renvoie à la licence.
Les licences de passerelle, elles, sont allées aux membres. Le rapport annuel 2013 de la PURA recense des licences de passerelle de données internationales de quinze ans, délivrées par le ministre des Infrastructures d'information et de communication au titre de l'article 7(2) de la loi de 2009 sur l'information et les communications, à Africell, Comium, Gamcel, Gamtel, Qcell, Unique Solutions et Netpage. Le même rapport décrit des membres de GSC louant la fibre noire de Gamtel jusqu'à la station de Bijilo et obtenant une colocation d'équipements non discriminatoire (rapport annuel PURA 2013). La voix est venue après : le rapport annuel 2019 enregistre les premières licences de passerelle vocale internationale délivrées à Africell, Gamtel, Gamcel et Qcell en 2019, après un contrat de mesure du trafic de passerelle signé le 25 septembre 2019 (rapport annuel PURA 2019).
Mis côte à côte, ces documents disent une chose simple. Une licence autorise un fiduciaire à exploiter un bâtiment. Sept licences autorisent des entreprises à vendre de la capacité internationale. Un diagnostic de la Banque mondiale de 2021 précise que GSC a acquis, possède et exploite la station ACE et fournit capacité et accès à la station à ses membres, avec des participations déclarées d'Africell 15 %, Comium 10 %, QCell 16 %, Netpage 5 %, Unique Solutions 5 %, l'État 19 %, Gamtel 20 % et Gamcel 10 % (diagnostic de l'économie numérique, 2021). Le total fait 100 %. Dans cette architecture, personne n'était tenu de publier un prix.
D'où venait le prix
Le rapport annuel 2018 de la PURA est le récit le plus net du changement. Le régulateur y indique avoir commandé un modèle tarifaire pour améliorer la transparence et l'accès ouvert sur ACE et ECOWAN, attribue à cette intervention une baisse de 54 % des prix de gros sur des services comme le Fast Ethernet, et relie les nouveaux arrangements à l'entrée d'InsistNet et d'I-Net World, qui n'étaient pas membres du consortium d'origine (rapport annuel et états financiers PURA 2018). Le passage traite ACE et ECOWAN ensemble : ces 54 % ne constituent pas un barème ACE complet et ne valent pas pour chaque produit.
La mécanique figure dans une étude de consultants publiée en février 2019. La décision de la PURA du 27 juin 2018 imposait des offres de référence pour la bande passante et la colocation ACE à compter du 1er juillet 2018, plafonnait la somme des frais d'installation et des redevances mensuelles, et réduisait l'ensemble de 5 % par an sur quatre ans. L'étude calcule un maximum effectif de 7,80 dollars par Mbit/s et par mois pour des contrats STM16 de 2,48 Gbit/s sur quatre ans (étude d'options PPIAF). Ce plafond est le calcul de l'étude, pas un tableau tarifaire cité : la décision et ses annexes n'ont pas été obtenues.
Le cadre régional avait déjà posé le principe. Le règlement C/REG.06/06/12 de la CEDEAO du 12 juin 2012 dispose qu'il n'existe pas de droits exclusifs de vente de capacités pour les membres nationaux d'un consortium, et impose aux exploitants de station d'atterrissage disposant d'une puissance significative sur le marché de publier une offre de référence approuvée par le régulateur, couvrant raccordement, colocation, backhaul, procédures de commande, informations techniques, garanties de service, tarifs, conditions de paiement et durées minimales d'accès ; les articles 12 à 14 traitent de l'approbation tarifaire, des engagements de niveau de service et du règlement des différends (règlement CEDEAO C/REG.06/06/12). Le principe en 2012, un barème chiffré en 2018. Les six années intermédiaires sont là où le travail s'est fait.
Pour situer les ordres de grandeur, l'étude de l'UIT enregistre un prix de référence de 260 000 dalasis par mois pour un STM-1 vers Telvent, présenté comme 5 200 dollars, et un équivalent séparé de 1 800 dalasis par Mbit/s, soit 36 dollars (étude UIT sur les coûts des services, 2021). Les deux ne se recoupent pas au niveau du STM-1 : 155 Mbit/s à 1 800 dalasis donnent 279 000 dalasis contre 260 000 annoncés, et 5 200 dollars divisés par 155 Mbit/s font environ 33,5 dollars. C'est de l'arithmétique sur les chiffres de l'éditeur, pas une conclusion sur le tarif sous-jacent.
La rampe et son échéance
Quatre ans à compter du 1er juillet 2018 placent la dernière marche prévue à la mi-2022. Passé ce point, l'obligation de publier une offre de référence peut survivre intacte alors que le chiffre qui y était attaché, lui, ne survit pas. Toute la différence entre une règle et un barème tient là : un plafond qui descend à dates connues est une remise avec une date de fin, et tout acheteur entré sur cette base raisonnait contre une horloge.
Deux limites vont avec ce calcul. La décision originale n'a pas été obtenue : sa date exacte de fin, une éventuelle prorogation et toute décision ultérieure restent non vérifiées. Et aucune offre de référence actuellement approuvée n'est apparue dans les pages consultées — une limite de cette recherche, pas la preuve qu'il n'en existe aucune.
La formulation étroite est la plus solide : le dossier consulté ne contient aucun repère de remplacement pour cette descente sur quatre ans. Quiconque fixe aujourd'hui un prix de capacité internationale gambienne le fait contre une histoire publiée — le barème de 2018, une baisse de 54 % que le régulateur attribue à son propre modèle, et des prix de référence qui n'ont jamais bouclé entre eux.
Ce sur quoi les chiffres de capacité ne s'accordent pas
Le dossier de capacité se contredit, et cette contradiction vaut plus que n'importe lequel des chiffres qu'elle contient. L'étude d'options de 2019 rapporte 365 Gbit/s activés et environ 22 Gbit/s utilisés en 2018, tout en indiquant ailleurs dans le même document une capacité nationale d'environ 2,4 Tbit/s et 2 029 Gbit/s (étude d'options PPIAF). Le diagnostic de 2021 rapporte 220 Gbit/s de capacité internationale en 2020, un taux d'utilisation d'environ 18 % de la capacité ACE, et des difficultés d'accès persistantes pour certains fournisseurs non membres (diagnostic de l'économie numérique). Années différentes, périmètres différents, aucune réconciliation proposée.
Pris comme un ensemble, un constat tient : la fibre sous la mer n'était pas la contrainte. Sur chacun de ces totaux, l'utilisation restait faible, et des acteurs extérieurs au consortium signalaient toujours des difficultés d'accès. Ce qui manquait était une condition commerciale.
Les étiquettes du site ajoutent une confusion plus mineure. Les rapports PURA de 2013 et de 2024 situent l'atterrissage à Bijilo, tandis que le diagnostic de 2021 le place à Brusubi, près de Banjul (rapport annuel PURA 2024; diagnostic de l'économie numérique). Rien n'indique qu'il s'agisse de sites différents, et l'emprise exacte n'est pas établie ici.
Qui sera la prochaine contrepartie
Deux descriptions institutionnelles récentes méritent d'être lues ensemble. Le rapport du Secrétariat de l'OMC du 17 décembre 2025 décrit GSC comme un consortium public-privé détenu par ses membres, avec environ 51 % de participation privée, qui gère la station d'atterrissage et fournit la capacité ACE, y compris des services de passerelle de données et de voix, à ses membres (examen des politiques commerciales WT/TPR/S/482). Le rapport annuel 2024 de la PURA indique surveiller le trafic vocal international d'Africell, Qcell, Comium, Gamcel et Gamtel, et situe les systèmes ACE et les passerelles d'opérateurs connectés à la station d'atterrissage ACE de Bijilo (rapport annuel PURA 2024).
Puis arrive l'acheteur de conseils. Un plan de passation WARDIP de la Banque mondiale, révisé le 9 juin 2026, inscrit une activité de conseiller juridique et transactionnel pour la structuration et la capitalisation de Gambia Submarine Cable Company, décrite comme GSC 2.0, estimée à 250 000 dollars, marquée en cours d'exécution, avec un avis d'appel à manifestation d'intérêt daté du 13 février 2026 et aucune date de contrat signé enregistrée (plan de passation WARDIP, révisé le 9 juin 2026). C'est un signal de passation. Cela n'établit ni restructuration achevée, ni changement d'actionnariat, ni modification de licence.
Remettez les dates dans l'ordre et la séquence devient gênante. Un barème descend jusqu'à la mi-2022. Un projet de restructuration de la société qui possède la station apparaît en 2026. Un acheteur de capacité négociant en 2027 risque de trouver une contrepartie nouvelle et aucun chiffre public approuvé auquel se raccrocher.
Ce qu'il faut surveiller
Trois observables tranchent la question. D'abord, l'aboutissement de la passation et son contenu — transfert d'actifs, avenant de licence ou nouvel actionnariat : c'est ce qui nomme la prochaine contrepartie. Ensuite, l'approbation par la PURA d'une nouvelle offre de référence ou d'une décision remplaçant la rampe de 2018 : c'est ce qui nomme le prochain chiffre. Enfin, l'absence des deux alors que des contrats continuent d'être signés — la preuve que le repère public est devenu décoratif et que le prix se négocie bilatéralement derrière une obligation que personne ne publie.
L'épisode gambien d'accès ouvert n'a pas été produit par sa licence, ni par un règlement CEDEAO pris seul. Il a été produit par un instrument tarifaire daté, avec une échéance. L'instrument a expiré. L'obligation, peut-être pas.
Briefing des membres
Contexte approfondi de la tendance
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Cercle stratégique
Un briefing quotidien dans votre langue, construit à partir de changements que nous avons vérifiés.
Rejoindre pour USD 20/moisAnnulez à tout moment.
Postuler à Leadership Alliance
Les reportages publics restent gratuits. La recherche membre, le briefing quotidien et le forum nécessitent un abonnement.