Resumen
- Gambia Submarine Cable Company Limited posee la estación de aterrizaje como sociedad limitada por garantía y fiduciaria de un trust consorcial creado en 2011; las licencias de pasarela de datos internacional fueron a siete operadores miembros en 2013 y las de pasarela de voz llegaron en 2019.
- El instrumento que movió el precio fue la resolución de la PURA del 27 de junio de 2018: ofertas de referencia obligatorias para capacidad y coubicación del ACE desde el 1 de julio de 2018, con recortes anuales del 5 % durante cuatro años, lo que sitúa el último escalón a mediados de 2022.
- Un plan de contratación revisado el 9 de junio de 2026 busca un asesor jurídico y transaccional para estructurar y capitalizar la empresa del aterrizaje, de modo que la contraparte puede cambiar justo cuando el referente público se apaga.
Lo que la licencia nombraba realmente
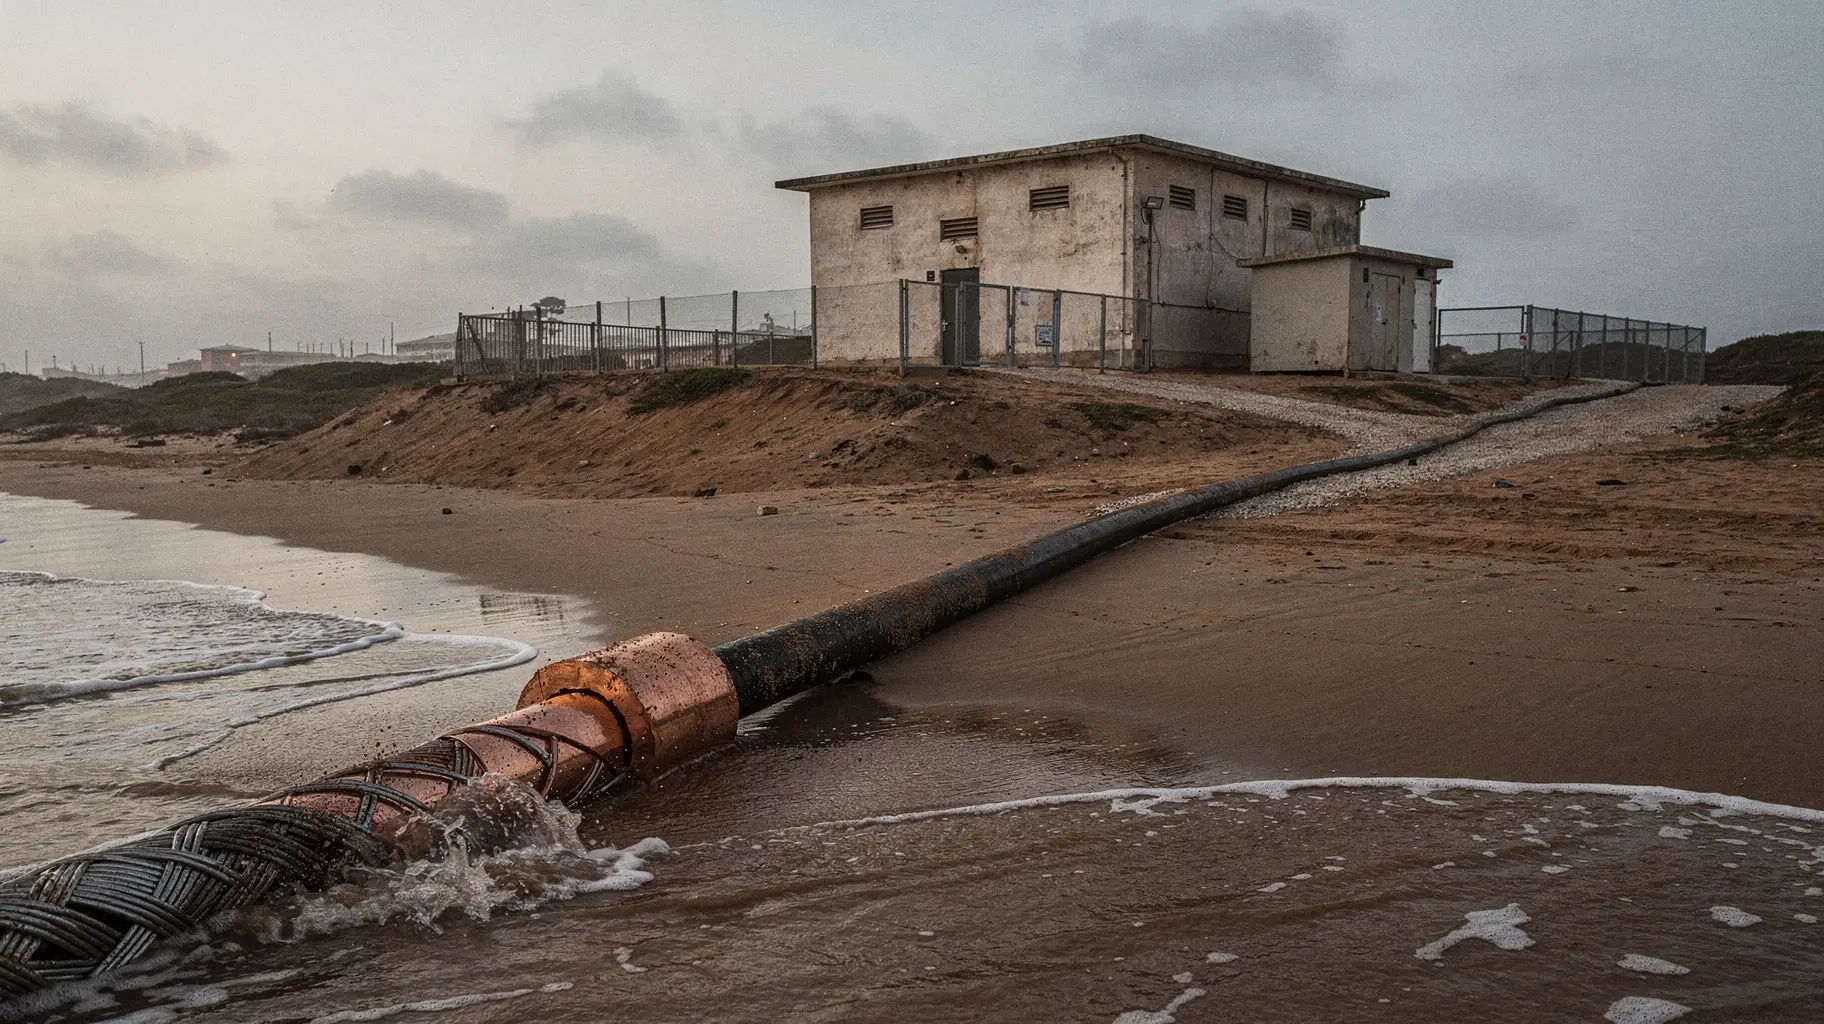
El aterrizaje gambiano nunca se entregó a un operador único con licencia de pasarela. El fiduciario es Gambia Submarine Cable Company Limited (ficha del directorio), una sociedad limitada por garantía constituida en 2011 como fiduciaria del trust consorcial de ese mismo año, según un estudio de opciones del Banco Mundial y el PPIAF publicado en febrero de 2019 (estudio de opciones PPIAF, febrero de 2019). Un documento de programa del Banco Mundial fechado el 2 de mayo de 2012 registra que la sociedad estaba autorizada a operar mediante una licencia del Ministerio de Infraestructuras de Información y Comunicación del 30 de marzo de 2012 (documento de programa, 2 de mayo de 2012). El instrumento no se recuperó: ni su título, ni su plazo, ni sus condiciones o enmiendas constan aquí. Lo documentado es un desembolso que remite a la licencia.
Las licencias de pasarela fueron a los miembros. El informe anual de la PURA de 2013 recoge licencias de pasarela de datos internacional de quince años, expedidas por el ministro de Infraestructuras de Información y Comunicación al amparo del artículo 7(2) de la Ley de Información y Comunicaciones de 2009, a Africell, Comium, Gamcel, Gamtel, Qcell, Unique Solutions y Netpage. El mismo informe describe a miembros de GSC alquilando fibra oscura de Gamtel hasta la estación de Bijilo y obteniendo coubicación de equipos no discriminatoria (informe anual PURA 2013). La voz vino después: el informe anual de 2019 registra las primeras licencias de pasarela de voz internacional a Africell, Gamtel, Gamcel y Qcell en 2019, tras un contrato de medición de tráfico de pasarela firmado el 25 de septiembre de 2019 (informe anual PURA 2019).
Puestos en fila, los documentos dicen algo simple. Una licencia autoriza a un fiduciario a operar un edificio. Siete licencias autorizan a unas empresas a vender capacidad internacional. Un diagnóstico del Banco Mundial de 2021 precisa que GSC adquirió, posee y opera la estación del ACE y facilita capacidad y acceso a la estación a sus miembros, con participaciones declaradas de Africell 15 %, Comium 10 %, QCell 16 %, Netpage 5 %, Unique Solutions 5 %, el Estado 19 %, Gamtel 20 % y Gamcel 10 % (diagnóstico de la economía digital, 2021). Suman 100 %. En esa arquitectura nadie estaba obligado a publicar un precio.
De dónde vino el precio
El informe anual de la PURA de 2018 es el relato más claro del cambio. El regulador dice haber encargado un modelo tarifario para mejorar la transparencia y el acceso abierto en ACE y ECOWAN, atribuye a esa intervención una reducción del 54 % en precios mayoristas de servicios como Fast Ethernet, y vincula los nuevos arreglos a la entrada de InsistNet e I-Net World, que no eran miembros originales del consorcio (informe anual y estados financieros PURA 2018). El pasaje trata ACE y ECOWAN a la vez: ese 54 % no es un cuadro tarifario completo del ACE ni se aplica a todos los productos.
La mecánica aparece en un estudio de consultores publicado en febrero de 2019. La resolución de la PURA del 27 de junio de 2018 exigía ofertas de referencia de capacidad y coubicación del ACE desde el 1 de julio de 2018, ponía un techo a la suma de instalación y cuota mensual, y lo rebajaba un 5 % anual durante cuatro años. El estudio calcula un máximo efectivo de 7,80 dólares por Mbit/s al mes para contratos STM16 de 2,48 Gbit/s a cuatro años (estudio de opciones PPIAF). Ese techo es cálculo del estudio, no una tabla tarifaria citada: la resolución y sus anexos no se recuperaron.
El marco regional ya había fijado el principio. El Reglamento C/REG.06/06/12 de la CEDEAO, del 12 de junio de 2012, establece que no habrá derechos exclusivos de venta de capacidad para los miembros nacionales de un consorcio, y obliga a los operadores de estación de aterrizaje con poder significativo de mercado a publicar una oferta de referencia aprobada por el regulador que cubra conexión, coubicación, backhaul, procedimientos de pedido, información técnica, garantías de servicio, cargos, condiciones de pago y periodos mínimos de acceso; los artículos 12 a 14 tratan aprobación tarifaria, garantías de nivel de servicio y resolución de disputas (Reglamento CEDEAO C/REG.06/06/12). Principio en 2012, tarifa cifrada en 2018. Los seis años intermedios son donde ocurrió el trabajo.
Para situar magnitudes, el estudio de la UIT recoge un precio de referencia de 260.000 dalasis al mes por un STM-1 a Telvent, presentado como 5.200 dólares, y un equivalente separado de 1.800 dalasis por Mbit/s, o 36 dólares (estudio de la UIT sobre costes de servicios, 2021). Las dos cifras no cierran a escala de STM-1: 155 Mbit/s a 1.800 dalasis dan 279.000 dalasis frente a los 260.000 declarados, y 5.200 dólares divididos entre 155 Mbit/s son unos 33,5 dólares. Es aritmética sobre los números del editor, no una conclusión sobre la tarifa subyacente.
La rampa y su caducidad
Cuatro años desde el 1 de julio de 2018 colocan el último escalón previsto a mediados de 2022. Pasado ese punto, la obligación de publicar una oferta de referencia puede seguir intacta mientras la cifra que llevaba pegada ya no. Ahí está la diferencia entre una regla y un baremo: un techo que baja en fechas conocidas es un descuento con final, y todo comprador que entró con él negociaba contra un reloj.
Dos límites acompañan ese cálculo. La resolución original no se recuperó, así que su fecha exacta de término, una posible prórroga y cualquier decisión posterior siguen sin verificar. Y no apareció ninguna oferta de referencia actualmente aprobada en las páginas consultadas: es un límite de esta búsqueda, no la prueba de que no exista.
La formulación estrecha es la más sólida: el expediente consultado no contiene ningún referente de reemplazo para esa bajada de cuatro años. Quien fije hoy un precio de capacidad internacional gambiana lo hace contra una historia publicada: el baremo de 2018, una reducción del 54 % que el regulador atribuye a su propio modelo, y unas referencias que nunca cuadraron entre sí.
En qué no coinciden las cifras de capacidad
El expediente de capacidad se contradice, y la contradicción vale más que cualquiera de las cifras que contiene. El estudio de opciones de 2019 informa de 365 Gbit/s activados y unos 22 Gbit/s utilizados en 2018, mientras en otra parte del mismo documento habla de una capacidad nacional de aproximadamente 2,4 Tbit/s y 2.029 Gbit/s (estudio de opciones PPIAF). El diagnóstico de 2021 informa de 220 Gbit/s de capacidad internacional en 2020, una utilización de alrededor del 18 % de la capacidad del ACE, y dificultades de acceso persistentes para algunos proveedores no miembros (diagnóstico de la economía digital). Años distintos, alcances distintos, ninguna reconciliación.
Tomados en conjunto, sobrevive una conclusión: la fibra en el mar no era la restricción. Con cualquiera de esos totales la utilización era baja, y aun así los no miembros seguían reportando problemas de acceso. Lo escaso era una condición comercial.
Las etiquetas del emplazamiento añaden una confusión menor. Los informes de la PURA de 2013 y 2024 sitúan el aterrizaje en Bijilo, mientras el diagnóstico de 2021 lo coloca en Brusubi, cerca de Banjul (informe anual PURA 2024; diagnóstico de la economía digital). Nada indica que sean instalaciones distintas, y el emplazamiento exacto no queda establecido aquí.
Quién será la próxima contraparte
Dos descripciones institucionales recientes merecen leerse juntas. El informe de la Secretaría de la OMC del 17 de diciembre de 2025 describe a GSC como un consorcio público-privado propiedad de sus miembros, con cerca del 51 % de participación privada, que gestiona la estación de aterrizaje y presta capacidad del ACE, incluidos servicios de pasarela de datos y voz, a sus miembros (Examen de Políticas Comerciales WT/TPR/S/482). El informe anual de la PURA de 2024 dice supervisar el tráfico de voz internacional de Africell, Qcell, Comium, Gamcel y Gamtel, y ubica los sistemas del ACE y las pasarelas de operador conectadas en la estación de aterrizaje del ACE en Bijilo (informe anual PURA 2024).
Luego llega el comprador de asesoría. Un plan de contratación WARDIP del Banco Mundial, revisado el 9 de junio de 2026, incluye una actividad de asesor jurídico y transaccional para la estructuración y capitalización de The Gambia Submarine Cable Company, descrita como GSC 2.0, estimada en 250.000 dólares, marcada en ejecución, con un aviso de manifestación de interés del 13 de febrero de 2026 y sin fecha de contrato firmado registrada (plan de contratación WARDIP, revisado el 9 de junio de 2026). Es una señal de contratación. No establece una reestructuración concluida, un cambio de propiedad ni una modificación de licencia.
Ordenemos las fechas y la secuencia incomoda. Un baremo baja hasta mediados de 2022. Un plan para reestructurar la empresa que posee la estación aparece en 2026. Un comprador de capacidad que negocie en 2027 puede encontrarse con una contraparte nueva y ninguna cifra pública aprobada a la que agarrarse.
Qué vigilar
Tres observables resuelven la cuestión. Primero, si la contratación termina en adjudicación y qué lleva dentro: transferencia de activos, modificación de licencia o nuevo accionariado; eso nombra a la próxima contraparte. Segundo, si la PURA aprueba una nueva oferta de referencia o emite una resolución que sustituya la rampa de 2018; eso nombra a la próxima cifra. Tercero, si no ocurre ninguna de las dos cosas mientras se siguen firmando contratos: entonces el referente público se volvió decorativo y el precio se negocia bilateralmente detrás de una obligación que nadie publica.
El episodio gambiano de acceso abierto no lo produjo su licencia, ni un reglamento de la CEDEAO por sí solo. Lo produjo un instrumento tarifario con fecha. El instrumento caducó. La obligación, quizá no.
Informe para miembros
Contexto en profundidad de la tendencia
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Círculo Estratégico
Un resumen diario en tu idioma, elaborado a partir de cambios que hemos verificado.
Únete por USD 20 al mesCancela cuando quieras.
Solicita tu admisión a Leadership Alliance
¿Ya eres miembro? Inicia sesión
El periodismo público sigue siendo gratuito. La investigación para miembros, el resumen diario y el foro requieren una membresía.