
Résumé
- Rai Way et EI Towers n’ont pas trouvé d’accord avant l’échéance du 30 juin 2026, et les différences de valorisation sont le seul motif explicitement rapporté ; le calendrier avait déjà été repoussé plus tôt en juin.
- La seule variable d’exploitation évoquée publiquement est la durée des contrats de diffusion de l’opérateur, qu’aucun document consultable ne chiffre, et rien n’indique que RAI ou Rai Way en soit un client structurant.
Une échéance manquée est un fait daté, pas une explication. Reuters rapporte le 1er juillet 2026 que les actionnaires de Rai Way et d’EI Towers n’ont pas conclu de rapprochement avant la date butoir du 30 juin 2026, les différences de valorisation étant présentées comme un obstacle significatif des négociations (https://www.reuters.com/business/rai-way-ei-towers-shareholders-fail-reach-an-agreement-over-tv-tower-tie-up-2026-07-01/). Cette date n’était pas la première tentative : après des échéances déjà manquées plus tôt en juin 2026, les discussions avaient été prolongées avant d’échouer à la fin du mois (https://www.msn.com/en-gb/money/economy/italy-s-rai-way-ei-towers-shareholders-extend-talks-over-tv-towers-tie-up/ar-AA25N1pW). Un calendrier qui glisse une fois relève de l’organisation ; un calendrier qui glisse puis expire indique que les parties ne parvenaient pas à valoriser ce qu’elles avaient devant elles.
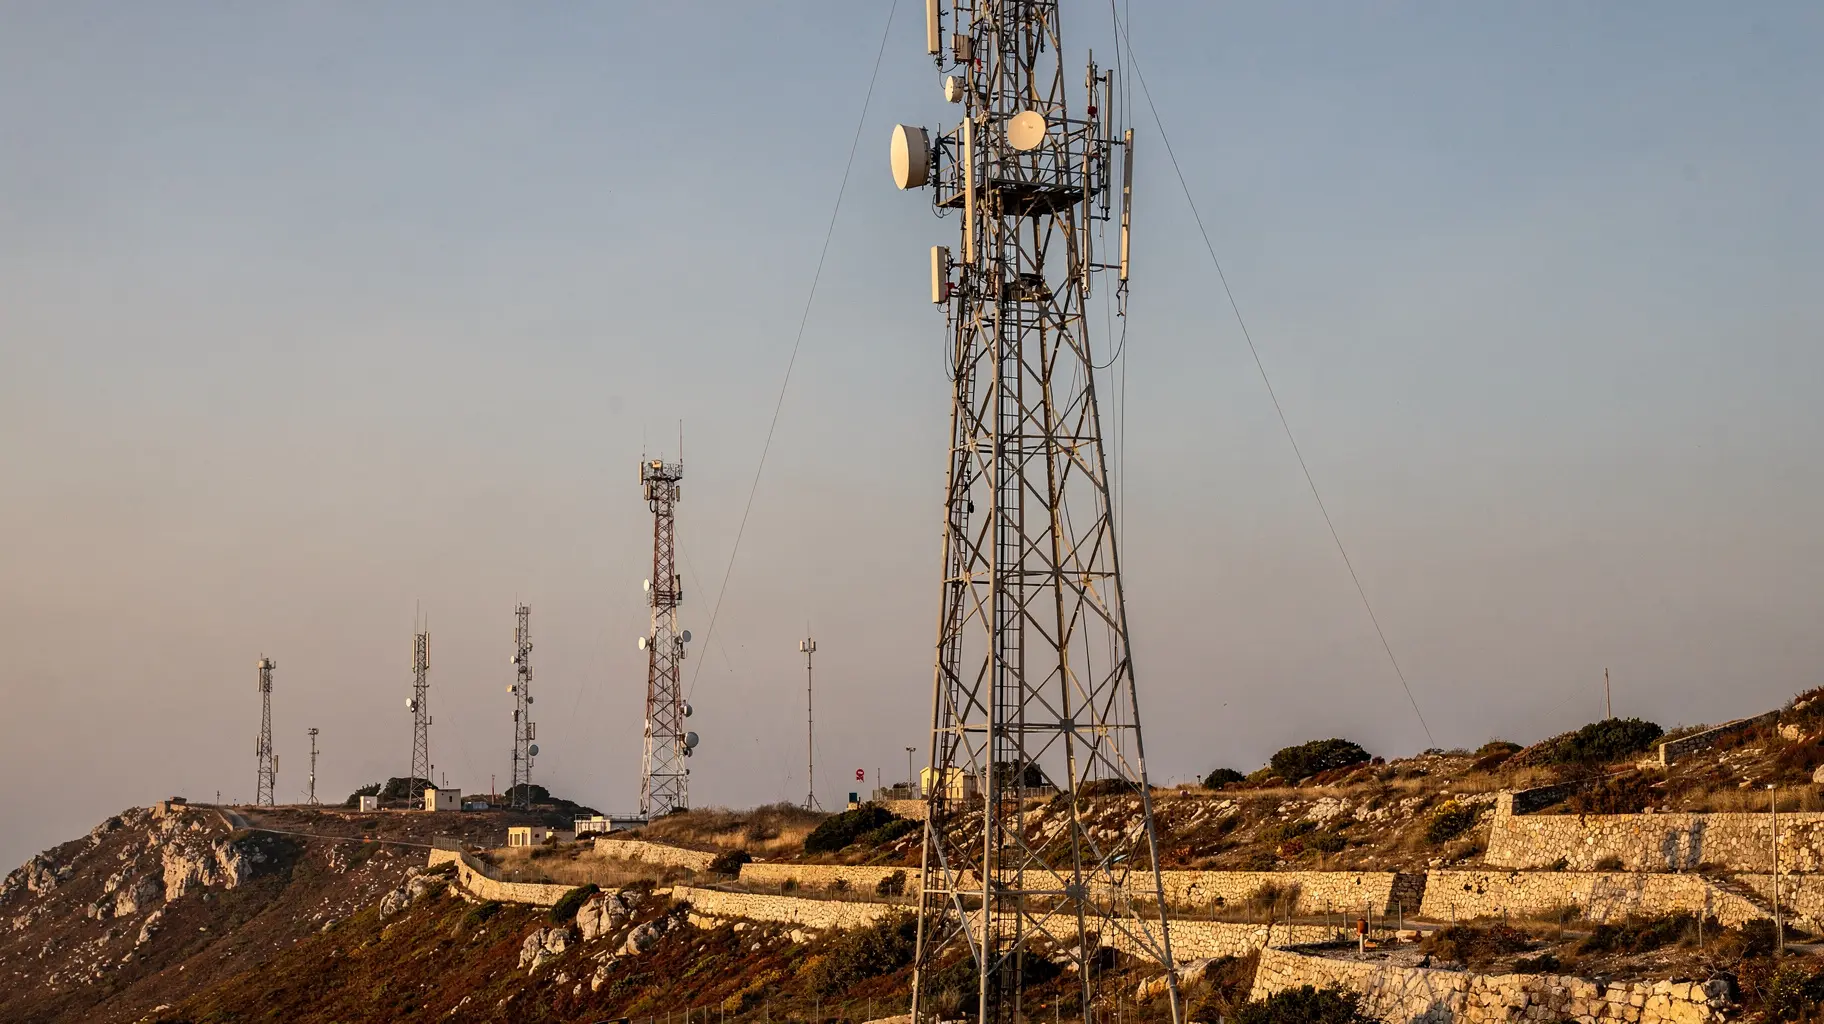
Reuters présente EI Towers comme un opérateur de tours de diffusion italien sorti de la cote, engagé de longue date dans des discussions de rapprochement avec Rai Way, et propriétaire-exploitant du principal réseau italien de transmission (https://www.reuters.com/company/ei-towers-spa-eit-mi-delisted/). Cette formulation décrit une activité ; elle ne mesure pas ce que l’entreprise gagne.
Ce que l’opération de 2018 a réellement documenté
Le 17 juillet 2018, Reuters rapportait en italien que F2i et Mediaset lanceraient une offre publique d’achat (OPA) sur EI Towers, déjà détenue à 40 % par Mediaset (https://www.reuters.com/article/markets/currencies/f2i-e-mediaset-annunciano-opa-su-ei-towers-esborso-fino-a-161-mld-euro-idUSL8N1UD12K/). Le titre encodé dans l’adresse de cet article renvoie à un débours allant jusqu’à 1,61 milliard d’euros ; le corps de texte conservé est tronqué et ne porte pas ce chiffre. Le montant doit donc être lu comme une information de titre rapportée, non comme une valeur de transaction vérifiée — et il ne dit rien de la valeur de l’entreprise en 2026, faute de donnée actuelle sur l’actionnariat, les flux ou la dette.
Ce que l’enregistrement de 2018 établit relève de la structure. Un radiodiffuseur qui détenait déjà 40 % du capital a entrepris d’acquérir le reste aux côtés d’un fonds d’infrastructure. Huit ans plus tard, la société que l’on retrouve autour de la table est Rai Way, la filiale de tours du radiodiffuseur public, et le débat public sur le prix se tient entre des parties qui sont aussi, dans la transmission, clients ou fournisseurs les unes des autres.
Le seul paramètre d’exploitation nommé publiquement
Face à l’argument de valorisation, la seule variable d’exploitation portée au dossier public est contractuelle. Un rapport daté du 26 mai 2026 indique que RAI, radiodiffuseur public italien et maison mère de Rai Way, pressait EI Towers d’obtenir la prolongation de ses contrats d’infrastructure avec les radiodiffuseurs, comme condition préalable à la finalisation d’une fusion avec Rai Way (https://www.aol.com/articles/italys-rai-pushes-ei-towers-160324000.html).
Deux lectures sont disponibles, et une seule est solidement étayée. La contrainte documentée porte sur le prix : les différences de valorisation sont la seule explication que le reportage fournit à l’échec. La contrainte non documentée porte sur la durée. Les deux ne s’excluent pas : un désaccord sur le prix peut être un désaccord sur la solidité du flux de revenus contractualisé, et la pression rapportée en faveur de renouvellements suggère qu’au moins une partie voulait trancher la question du flux avant de clore celle du prix.
Si cette pression relevait d’une diligence, d’une condition de closing ou d’une position de négociation, le dossier conservé ne le dit pas.
Pourquoi la durée déciderait de la valorisation
Le mécanisme qui rendrait la couche contractuelle déterminante est celui de la falaise de renouvellement. Le revenu d’un opérateur de tours ne se comporte comme une obligation que lorsque la durée restante, la probabilité de renouvellement, la protection tarifaire, la qualité de la contrepartie, la répartition des locataires et les obligations de maintenance sont visibles simultanément. Lorsqu’un client unique ou un petit groupe fixe les termes du renouvellement, le revenu se répète jusqu’à l’échéance, puis il est repricé ou soumis à consentement, et il décroche. L’acier ne bouge pas ; le paiement, si.
Si ce client siège en outre du côté de la transaction, négociation commerciale et négociation actionnariale se couplent, et la même entreprise peut peser à la fois sur la prévision de flux et sur le prix.
Le dossier conservé n’établit pas que RAI ou Rai Way soit un client structurant d’EI Towers, ne quantifie pas la concentration de la clientèle et n’identifie pas les radiodiffuseurs concernés par les prolongations rapportées. C’est le centre honnête de ce texte, non une note de bas de page.
Ce qui a été lu, et ce qui ne l’a pas été
Aucun compte statutaire déposé, document d’offre, prospectus obligataire, rapport de notation ou décision d’AGCOM nommant la société n’a été retrouvé ni lu comme texte pour ce briefing, et aucune donnée de revenu, de taux d’occupation des sites, de durée contractuelle, de covenant ou de levier n’est disponible. L’établissement est plus étroit : un opérateur sorti de la cote, une opération en 2018 où un radiodiffuseur détenait déjà 40 % du capital, des échéances manquées en juin 2026, un écart de valorisation rapporté et une condition rapportée portant sur les renouvellements. La fiche d’annuaire existante ne prouve ni ce que l’entreprise vend ni à quel prix (https://btw.media/fr/directory/ei-towers-s-p-a-it).
Les pièces qui refermeraient la question ne sont pas disponibles : des comptes déposés détaillant le revenu par client avec la maturité des contrats ; un document d’offre énonçant prix, composition de la contrepartie et conditions ; un prospectus ou un rapport de notation donnant le levier, la marge de covenants et l’échéancier ; une décision de l’AGCOM imposant, révisant ou supprimant une obligation d’accès aux sites ou de réseau de diffusion.
Le signal le moins coûteux est la séquence. Des prolongations signées avec les radiodiffuseurs suivies d’un prix ou d’une parité révisés étayeraient la thèse d’une incertitude contractuelle gouvernante. Un prix modifié sans nouvelle contractuelle pointerait vers la répartition de la valeur entre actionnaires. Une nouvelle prorogation annoncée sans termes ni économie révisée laisserait la question ouverte, et le silence ne démontrerait pas que les contrats sont sans importance.
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance