
Zusammenfassung
- Rai Way und EI Towers einigten sich nicht bis zum 30. Juni 2026; als Hindernis werden Bewertungsdifferenzen berichtet, und der Termin war zuvor im Juni bereits verschoben worden.
- Die einzige öffentlich benannte betriebliche Variable ist die Laufzeit der Übertragungsverträge mit Sendern; kein einsehbares Dokument nennt Laufzeit, Preismechanik, Mieterkonzentration oder die dahinterliegende Verschuldung, und RAI oder Rai Way sind als Ankermieter nicht belegt.
Die entscheidende Frage ist nicht, warum ein Datum verfiel, sondern was an diesem Datum hätte bewertet werden müssen. Ein Turmbetreiber hat Anlagen, die jahrzehntelang stehen; seine Erlöse laufen dagegen nur so lange, wie Verträge laufen. Wer den Preis eines solchen Unternehmens festlegen will, muss deshalb zwei Dinge zugleich kennen: die dokumentierte Rechnung und die nicht dokumentierte Laufzeit. Im Fall EI Towers ist nur die erste öffentlich.
Die belegte und die unbelegte Seite des Scheiterns
Reuters meldete am 1. Juli 2026, die Aktionäre von Rai Way und EI Towers hätten bis zur Frist am 30. Juni 2026 keine Fusionsvereinbarung erzielt, wobei Bewertungsdifferenzen als wesentliches Hindernis der Verhandlungen genannt wurden (https://www.reuters.com/business/rai-way-ei-towers-shareholders-fail-reach-an-agreement-over-tv-tower-tie-up-2026-07-01/). Das war kein erster Anlauf: Nach bereits verpassten Terminen Anfang Juni 2026 hatten die Aktionäre die Gespräche verlängert, bevor der Monat ohne Ergebnis endete (https://www.msn.com/en-gb/money/economy/italy-s-rai-way-ei-towers-shareholders-extend-talks-over-tv-towers-tie-up/ar-AA25N1pW). Ein Termin, der sich einmal verschiebt, ist Organisation. Ein Termin, der sich verschiebt und dann verfällt, ist ein Beleg dafür, dass die Parteien dem Gegenstand vor sich keinen Preis geben konnten.
Zugleich nannte die Berichterstattung eine betriebliche Vorbedingung. Ein Bericht vom 26. Mai 2026 hält fest, dass RAI, der italienische öffentlich-rechtliche Sender und Muttergesellschaft von Rai Way, EI Towers dazu drängte, Verlängerungen ihrer Infrastrukturverträge mit Sendern zu sichern — als Bedingung, bevor eine Fusion mit Rai Way abgeschlossen werden könne (https://www.aol.com/articles/italys-rai-pushes-ei-towers-160324000.html). Welchen rechtlichen Status dieses Drängen hatte — Sorgfaltspflicht, Vollzugsbedingung oder Verhandlungsposition — sagt das Material nicht. Es nennt auch nicht die betroffenen Sender.
Was die Transaktion von 2018 festhält
Am 17. Juli 2018 berichtete Reuters auf Italienisch, F2i und Mediaset würden ein Übernahmeangebot (OPA) auf EI Towers starten, an der Mediaset bereits 40 Prozent hielt (https://www.reuters.com/article/markets/currencies/f2i-e-mediaset-annunciano-opa-su-ei-towers-esborso-fino-a-161-mld-euro-idUSL8N1UD12K/). Die im Link codierte Schlagzeile nennt einen Aufwand von bis zu 1,61 Milliarden Euro; der erhaltene Textkörper ist gekürzt und enthält die Zahl selbst nicht. Der Betrag steht hier daher als zugeschriebene Schlagzeile und nicht als belegter Transaktionswert. Für 2026 sagt er ohnehin nichts, weil keine aktuelle Angabe zu Eigentümern, Zahlungsströmen oder Schulden vorliegt.
Was der Vorgang strukturell festhält, ist die Doppelrolle. Ein Sender, der bereits 40 Prozent hielt, stockte gemeinsam mit einem Infrastrukturfonds auf. Acht Jahre später sitzt auf der anderen Seite des Tisches die Turmtochter des öffentlich-rechtlichen Senders, und der öffentliche Streit über den Preis findet zwischen Parteien statt, die im Sendebetrieb zugleich Kunden und Lieferanten voneinander sind.
Warum die Laufzeit den Preis entscheidet
Die Mechanik, die die Vertragsebene entscheidend macht, ist eine Erneuerungsklippe. Die Erlöse eines Turmbetreibers verhalten sich nur dann wie eine Anleihe, wenn Restlaufzeit, Erneuerungswahrscheinlichkeit, Preisschutz, Bonität der Gegenpartei, Mieterstreuung und Instandhaltungspflichten gleichzeitig sichtbar sind. Bestimmt ein einzelner Kunde oder eine kleine Gruppe die Erneuerung, wiederholen sich die Erlöse bis zum Vertragsende, werden neu bepreist oder bedürfen der Zustimmung — und fallen dann stufenweise. Der Stahl bewegt sich nicht, die Zahlung schon.
Sitzt dieser Kunde zusätzlich auf der Transaktionsseite, koppeln sich operative und aktionärsseitige Verhandlung, und dasselbe Unternehmen beeinflusst sowohl die Cashflow-Prognose als auch den Preis.
Der erhaltene Bestand belegt nicht, dass RAI oder Rai Way Ankermieter von EI Towers ist, beziffert keine Kundenkonzentration und benennt nicht, welche Sender von den berichteten Verlängerungen betroffen waren. Das ist der redliche Kern dieses Textes und keine Fußnote.
Was gelesen wurde und was nicht
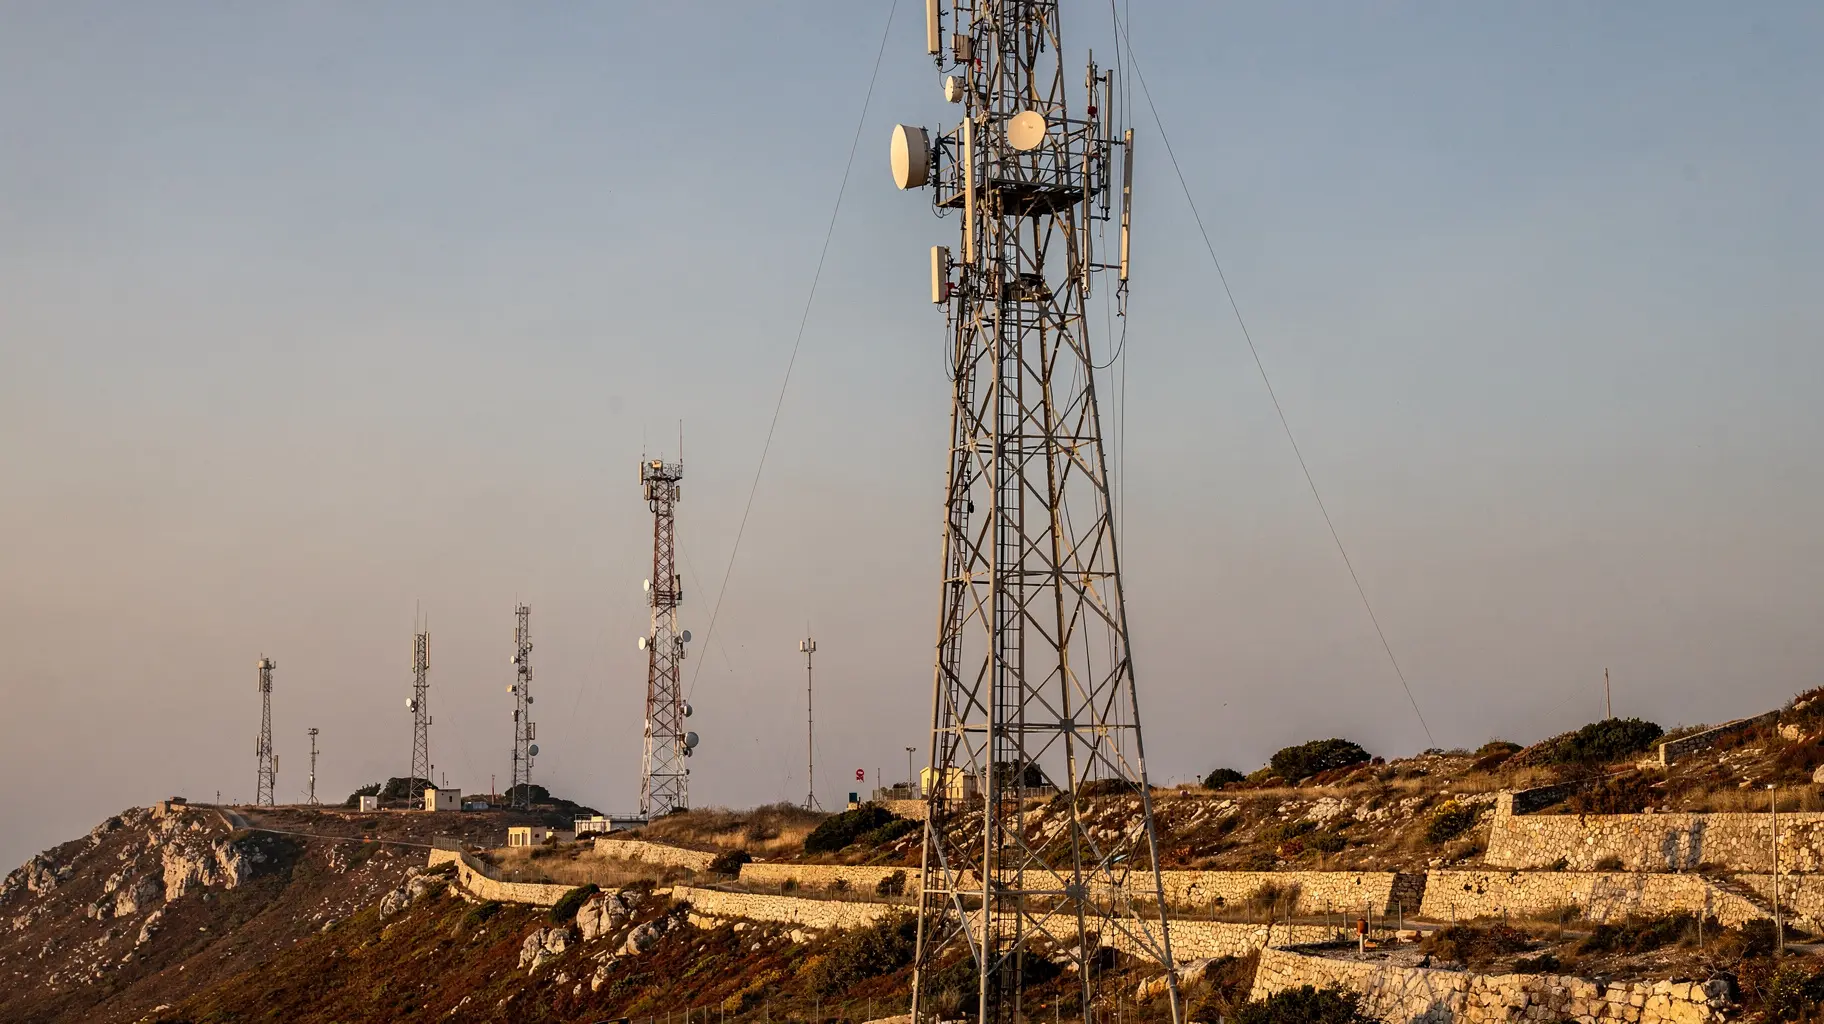
Für dieses Briefing wurde kein hinterlegter Jahres- oder Konzernabschluss, kein Angebotsdokument, kein Anleiheprospekt, kein Ratingbericht und keine AGCOM-Entscheidung, die das Unternehmen nennt, beschafft oder als Text gelesen. Zahlen zu Umsatz, Standortauslastung, Vertragslaufzeit, Covenants oder Verschuldungsgrad liegen nicht vor. Belegt ist Engeres: ein Unternehmen, das der Reuters-Unternehmenseintrag als börsenrückgezogenen italienischen Sendeturmbetreiber führt, der das wichtigste italienische Netz für die Übertragung besitzt und betreibt (https://www.reuters.com/company/ei-towers-spa-eit-mi-delisted/); eine Transaktion 2018, bei der ein Sender bereits 40 Prozent hielt; verpasste Termine im Juni 2026; eine berichtete Bewertungslücke und eine berichtete Vorbedingung zu Vertragsverlängerungen. Der Verzeichniseintrag belegt weder, was das Unternehmen verkauft, noch zu welchem Preis (https://btw.media/de/directory/ei-towers-s-p-a-it).
Vier Dokumente würden die Frage schließen: ein hinterlegter Abschluss mit Umsatz je Kunde und Fälligkeiten der Verträge; ein Angebotsdokument mit Preis, Zusammensetzung der Gegenleistung und Bedingungen; ein Prospekt oder Ratingbericht mit Verschuldungsgrad, Covenant-Spielraum und Fälligkeitsstruktur; eine AGCOM-Entscheidung, die eine Verpflichtung zu Standortzugang oder Sendernetz auferlegt, überprüft oder aufhebt.
Das billigste Signal ist die Reihenfolge. Unterzeichnete Verlängerungen mit Sendern, gefolgt von einem angepassten Preis oder Umtauschverhältnis, stützen Vertragssicherheit als maßgebliche Restriktion. Ein geänderter Preis ohne Vertragsnachricht deutet auf die Verteilung des Werts zwischen Aktionären. Eine weitere Verlängerung ohne Bedingungen und ohne angepasste Ökonomie lässt die Frage offen — und Schweigen belegt nicht, dass Verträge unerheblich waren.
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten