
Resumen
- En mayo de 2026 se informó de que RAI presionaba a EI Towers para prorrogar sus contratos de infraestructura con radiodifusores antes de cerrar cualquier fusión con Rai Way; en junio se prorrogaron las conversaciones y el 30 de junio de 2026 venció la fecha sin acuerdo, con diferencias de valoración como obstáculo citado.
- Ningún documento consultable fija la duración, la escalación, la concentración de clientes ni la deuda que decidirían si ese flujo de caja se comporta como un bono, y el registro tampoco acredita que RAI o Rai Way sea un cliente estructurante.
La secuencia importa más que el titular. Un informe fechado el 26 de mayo de 2026 sostiene que RAI, el radiodifusor público italiano y matriz de Rai Way, presionaba a EI Towers para asegurar la prórroga de sus contratos de infraestructura con radiodifusores como condición previa a la firma de una fusión con Rai Way (https://www.aol.com/articles/italys-rai-pushes-ei-towers-160324000.html). Cinco semanas después, Reuters informó de que los accionistas de ambas compañías no habían alcanzado un acuerdo de fusión antes del 30 de junio de 2026, y situó las diferencias de valoración como un obstáculo significativo de la negociación (https://www.reuters.com/business/rai-way-ei-towers-shareholders-fail-reach-an-agreement-over-tv-tower-tie-up-2026-07-01/).
No era el primer intento. Tras fechas incumplidas a comienzos de junio de 2026, los accionistas habían acordado prorrogar las conversaciones antes de que la fecha de junio expirara sin resultado (https://www.msn.com/en-gb/money/economy/italy-s-rai-way-ei-towers-shareholders-extend-talks-over-tv-towers-tie-up/ar-AA25N1pW). Una fecha que se mueve una vez es logística; una fecha que se mueve y luego vence indica que las partes no lograban poner precio a lo que tenían delante.
La compañía que quedó fuera del mercado
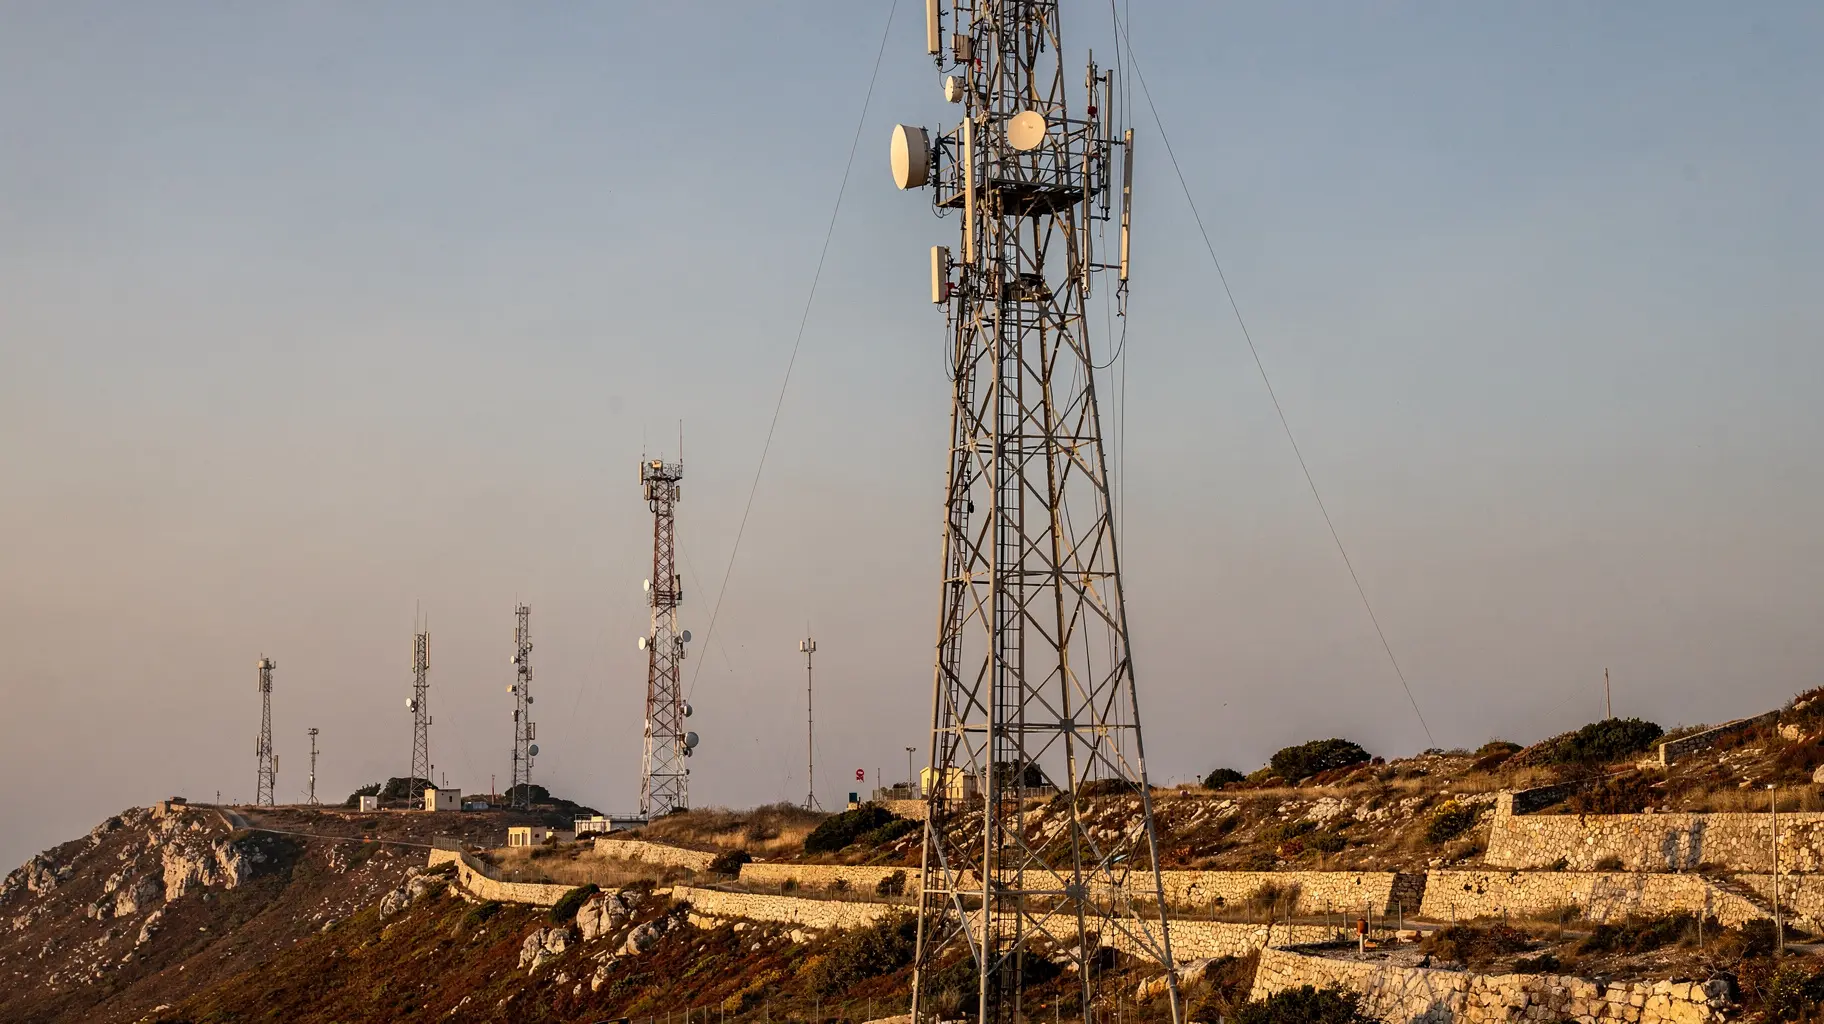
Reuters describe a EI Towers como un operador italiano de torres de difusión excluido de cotización, propietario y gestor de la principal red italiana de transmisión, y registra que los principales accionistas no llegaron a un acuerdo de fusión antes de una fecha de 30 de junio (https://www.reuters.com/company/ei-towers-spa-eit-mi-delisted/). La descripción caracteriza una actividad; no mide lo que esa actividad ingresa.
El 17 de julio de 2018, Reuters informaba en italiano de que F2i y Mediaset lanzarían una oferta pública de adquisición (OPA) sobre EI Towers, de la que Mediaset ya poseía el 40 % (https://www.reuters.com/article/markets/currencies/f2i-e-mediaset-annunciano-opa-su-ei-towers-esborso-fino-a-161-mld-euro-idUSL8N1UD12K/). El titular codificado en la dirección de ese artículo alude a un desembolso de hasta 1,61 mil millones de euros; el cuerpo de texto conservado está truncado y no contiene la cifra, de modo que el importe solo puede citarse como titular atribuido y nunca como valor verificado de la transacción. En cualquier caso no dice nada sobre lo que la compañía vale en 2026, porque no hay dato actual de accionariado, flujo de caja ni deuda.
Lo que el registro de 2018 sí fija es la estructura. Un radiodifusor que ya tenía el 40 % pasó a intentar adquirir el resto junto a un fondo de infraestructuras. Ocho años después, la contraparte en la mesa es la filial de torres del radiodifusor público, y la discusión pública sobre el precio se celebra entre partes que también son, en la transmisión, clientes o proveedores entre sí.
Dos lecturas y una sola documentada
La restricción documentada es el precio: las diferencias de valoración son la única explicación que el periodismo aporta al fracaso. La restricción no documentada es la duración. No son alternativas. Un desacuerdo sobre el precio puede ser un desacuerdo sobre cuán duradero es el flujo contractualizado, y la presión reportada a favor de prórrogas sugiere que al menos una parte quería resolver la pregunta del flujo antes de cerrar la del precio.
Si esa presión era diligencia debida, condición de cierre o posición negociadora, el material consultado no lo dice. El mecanismo que haría decisiva la capa contractual es un precipicio de renovación: el ingreso de un operador de torres solo se comporta como un bono mientras la duración, la probabilidad de renovación, la protección tarifaria, la calidad de la contraparte, el reparto de inquilinos y las obligaciones de mantenimiento sean visibles a la vez. Cuando un cliente o un grupo reducido fija las condiciones, el ingreso se repite hasta el vencimiento, se reprisa o requiere consentimiento, y cae. El acero no se mueve; el pago sí.
Si ese cliente se sienta además del lado de la transacción, la negociación operativa y la accionarial quedan acopladas, y la misma empresa puede influir en la previsión de caja y en el precio.
El registro conservado no acredita que RAI o Rai Way sea cliente estructurante de EI Towers, no cuantifica la concentración de clientes y no identifica a qué radiodifusores afectaban las prórrogas reportadas. Ese es el centro honesto de este texto, no una nota al pie.
Lo que se leyó y lo que no
No se recuperó ni se leyó como texto, para este briefing, ninguna cuenta anual depositada, documento de oferta, folleto de bonos, informe de calificación ni decisión de la AGCOM que nombre a la compañía, y no hay dato disponible de ingresos, ocupación de emplazamientos, plazo contractual, covenant o apalancamiento. Lo establecido es más estrecho: un operador excluido de cotización, una operación en 2018 en la que un radiodifusor ya tenía el 40 %, dos fechas incumplidas en junio de 2026, una brecha de valoración reportada y una precondición reportada sobre renovaciones. La ficha de directorio no acredita qué vende la compañía ni a qué precio (https://btw.media/es/directory/ei-towers-s-p-a-it).
Los instrumentos que cerrarían la pregunta son cuatro: cuentas depositadas con ingresos por cliente y vencimiento de contratos; un documento de oferta con precio, composición de la contraprestación y condiciones; un folleto o informe de calificación con apalancamiento, margen de covenants y calendario de vencimientos; y una decisión de la AGCOM que imponga, revise o suprima una obligación de acceso a emplazamientos o de red de difusión.
La señal más barata es el orden. Prórrogas firmadas con radiodifusores seguidas de un precio o un tipo de canje revisados apoyarían la certeza contractual como restricción dominante. Un precio revisado sin noticias contractuales apuntaría al reparto de valor entre accionistas. Otra prórroga anunciada sin términos ni economía revisada dejaría la pregunta abierta, y el silencio no demostraría que los contratos fueran irrelevantes.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance