Summary
- IE Mackenzie Compute Ltd, filial de IREN, firmó en agosto de 2026 financiación por un máximo aproximado de 2.400 millones de dólares para GPU y equipos asociados en Columbia Británica. Un acuerdo de crédito y garantía representa cerca de 1.200 millones y los bonos sénior otros 1.200 millones. Cuando se acepta el equipo pertinente, la filial solicita fondos de ambos instrumentos a prorrata. Cada tramo devenga un 9 % anual y vence 30 meses después de su propia fecha de financiación.
- El acreedor tiene garantía de primer rango sobre los equipos financiados y sus derechos asociados. IREN Limited garantiza las obligaciones de pago de la filial, con los plazos contractuales de subsanación, pero no grava sus propios activos para este paquete. El informe anual todavía no establece cuánto se ha dispuesto efectivamente de esa capacidad de agosto.
El 90 % luce bien en la presentación de resultados. La deuda, en cambio, se contrae lote por lote: ¿qué GPU se han aceptado y cuánto dinero se ha dispuesto?
IREN concentra la nueva financiación en Mackenzie, Canadá, mediante una sociedad prestataria de su propiedad. Los documentos firmados el 25 de agosto de 2026 suman cerca de 2.400 millones de dólares disponibles como máximo: un acuerdo maestro de financiación con garantía mobiliaria sobre equipos y unos pagarés sénior de tamaño parecido. La presentación de resultados depositada ante la SEC dice que el paquete cubre el 90 % del gasto de capital asociado a esos GPU. Esa cifra describe la estructura prevista para comprar equipos. El saldo de deuda nace en cada desembolso, no al anunciar el techo de financiación.
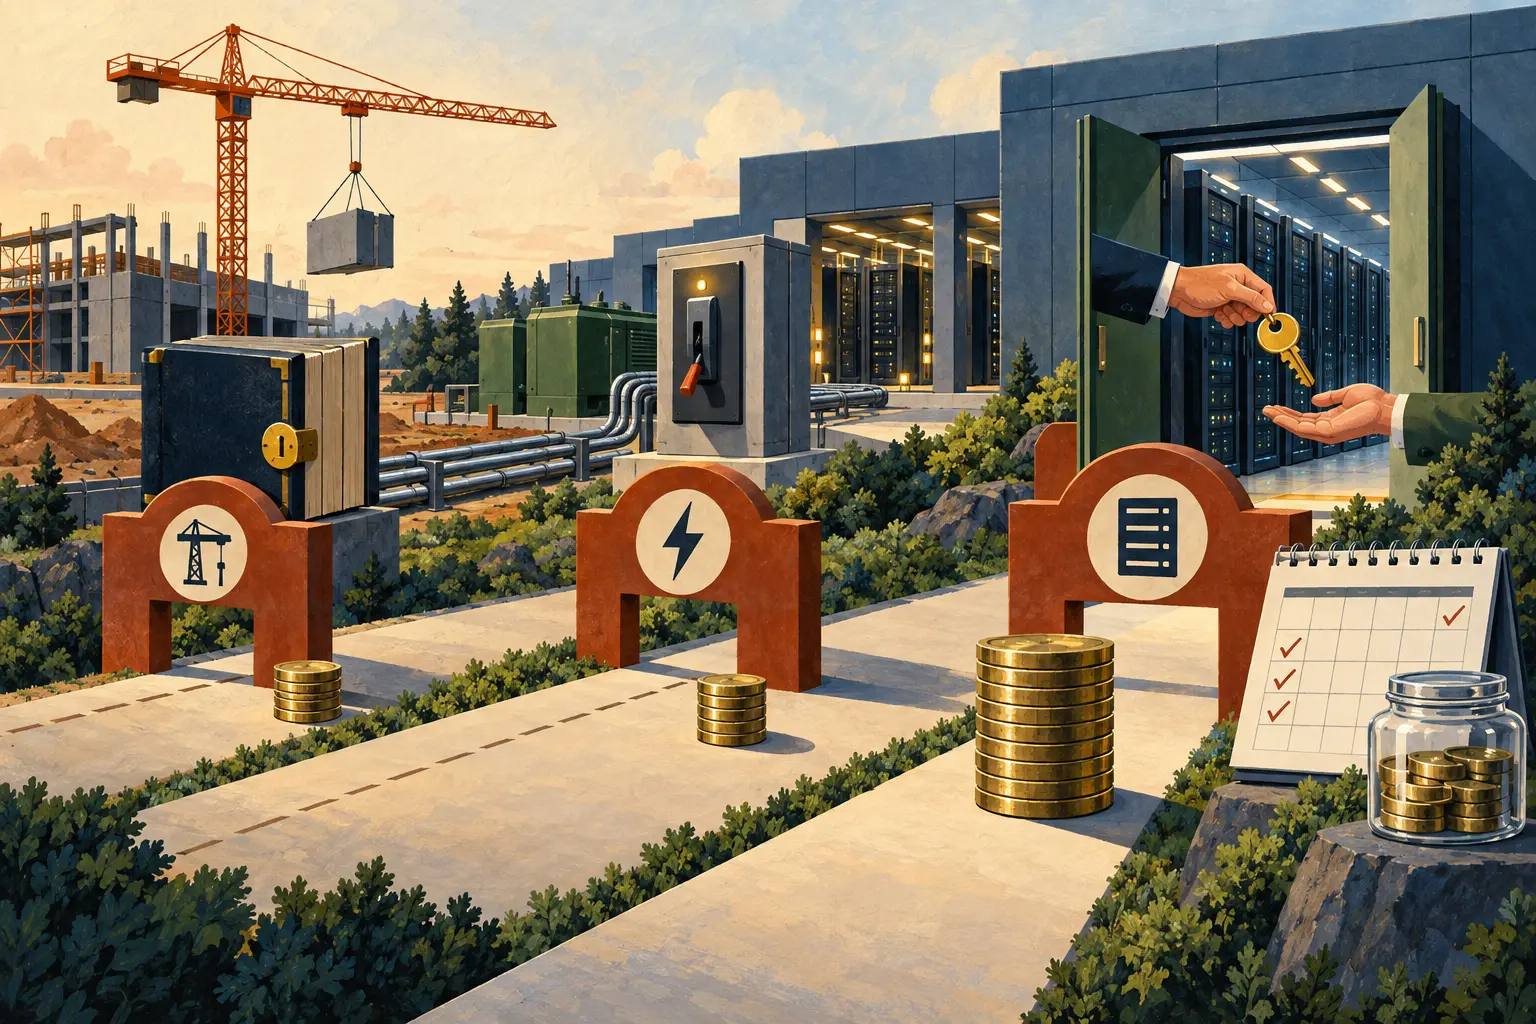
Los financiadores esperan a la aceptación del material. Tras ella, la prestataria presenta una solicitud y toma fondos del acuerdo maestro mientras emite pagarés de forma proporcional. La financiación está disponible hasta el 31 de diciembre de 2026 y se ejecuta conforme se aceptan los equipos pertinentes. Los dos instrumentos tienen interés fijo del 9 % anual. Los 30 meses se cuentan desde la fecha de financiación de cada préstamo o emisión, de modo que el último lote no comparte necesariamente el vencimiento del primero. El principal se amortiza conforme a calendarios que el informe anual no desglosa allí.
La diferencia entre máquina pagada y servicio vendido se queda dentro de la estructura. IREN compra equipos, equipa sus centros y vende capacidad de nube de IA. La aceptación permite pedir el préstamo; la facturación depende de las condiciones de entrega y cobro pactadas con los clientes. En sus riesgos, la compañía reconoce que una demanda insuficiente o variable puede reducir el efectivo disponible en las filiales para atender la financiación de equipos. Ninguna frase del informe convierte los 2.400 millones disponibles en 2.400 millones ya prestados.
El acreedor ha elegido bien dónde poner la mano. La filial concede un derecho de garantía de primer rango sobre los GPU financiados y sus derechos asociados. IREN Limited, por su parte, garantiza incondicionalmente los pagos de la filial una vez considerados los plazos de subsanación. La garantía de la matriz se limita al pago: no cubre todas las obligaciones de ejecución, no le impone una cláusula de mantenimiento financiero y no entrega sus demás activos como colateral de este paquete. En caso de incumplimiento, las sumas pendientes pueden acelerarse y los acreedores pueden ejecutar los equipos.
La separación societaria organiza las garantías; no borra la firma de la matriz junto a la obligación de pagar.
Hay otra etiqueta que merece atención. IREN presenta esta deuda de Mackenzie a un 9 % para despliegues de clientes que clasifica como de grado inferior al de inversión. En la misma presentación sitúa alrededor del 6 % la financiación asociada a su contrato con Microsoft. Son paquetes distintos, con respaldo comercial distinto, y la comparación sale de la propia empresa. IREN también afirma que los prepagos de clientes, junto con sus nuevas financiaciones GPU, superan el coste de los GPU y pueden sostener otras inversiones del centro de datos. El interés y la amortización de Mackenzie conservan su propio calendario.
La próxima prueba será una tabla de hechos, no de ambiciones: equipos aceptados, desembolsos, saldo, fechas de vencimiento y cobros vinculados a esa capacidad. El informe anuncia que los acuerdos completos se presentarán en una declaración trimestral posterior. Hasta que aparezca, el mercado conoce el precio de la deuda, pero no el saldo dispuesto de esta línea de agosto.
Fuentes oficiales
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para el Círculo Estratégico
Círculo Estratégico
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete al Círculo EstratégicoSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance