
北美云服务趋势
北美云服务趋势
云服务:本趋势分析追踪市场变化。市场范围:北美互联网基础设施市场。关注信号:云计算市场趋势、AI 基础设施需求、混合云采用、边缘部署、平台竞争和数据中心容量压力。它聚焦于需求变化、容量限制、平台策略、投资时机、监管压力以及可能改变基础设施规划的运营假设。它将公司动态、公共政策、基础设施报告、采购信号、客户需求、服务连续性压力、区域限制、投资时机和受影响的组织相关联,使读者能够在趋势发展为重大市场事件之前理解其重要性。本页面帮助读者评估市场走势、经核实的证据、区域执行风险、竞争地位、治理相关风险、资金压力,以及受此变化影响最大的机构或公司。它面向运营商、投资者、分析师、采购方,以及关注公共政策并需要清晰了解以下方面的读者:市场走向、哪些信号具有持续性、哪些证据证实了趋势、哪些假设仍存在不确定性,以及哪些基础设施决策可能在下一周期影响采购、韧性、合规、客户依赖、服务连续性或资本规划。

最新报道
北美云服务趋势最新动态
601 篇文章

北美云服务趋势
Asana 的 817 个大客户未必对应 817 家公司
817 看起来像一个不需要解释的数量:817 个大客户,似乎就代表 817 家大型企业。Asana 自己给出的定义却把这种直觉拆开了。它所说的“客户”是一个独立账户,可以是一支团队、一家公司、一家机构,也可以是同一公司内的一个业务单元;一组组织能够拥有多个客户账户。这个数字证明 Asana 已形成相当规模的高价值商业账户,但没有公布这些账户究竟分属于多少个最终母公司、多少套预算与多少个真正独立的续约决定。
北美云服务趋势
Palantir 将云支出时钟重置为至少 56 亿美元
Palantir 在三月改写了一份云服务合同:旧的付款义务同步终止,新的最低采购额延伸至 2036 年 2 月,十个合同年度合计至少 56 亿美元。它不是当期费用,也不是债务。真正需要逐年核验的是,合格云用量能否转化为客户愿意持续购买的产品,同时让托管成本、利润率与架构选择权保持在可控范围内。
北美云服务趋势
Reddit 把 8.8 亿美元云基础设施承诺放在资本开支之外
Reddit 2026 年上半年只购置了 222.4 万美元不动产和设备,却在六月承诺从 2026 年七月至 2029 年六月向 AWS 累计支出 8.8 亿美元。这不是突然发现了一笔隐性债务,而是资产轻型平台的基础设施位置:服务器属于供应商,经济义务则进入采购合同、托管费用与运营依赖。
北美云服务趋势
JFrog 云收入占比升至 53%,云业务毛利率仍不可见
云业务已经成为 JFrog 的多数收入来源,综合毛利率也在上升。但两件事之间缺少可计算的桥梁:法定报表仍把 SaaS 与自管订阅的成本合并披露。

北美云服务趋势
Varonis 的 SaaS ARR 中有 1.279 亿美元来自转换层
Varonis 6 月末的 SaaS ARR 为 7.260 亿美元,同比增长 52%。剔除从自托管产品迁入的合同后,余额为 5.981 亿美元,增长 25%。两组数字都成立,但回答的是不同问题。

北美云服务趋势
Rapid7 削减成本时,经常性收入底座仍在收缩
利润率可以先改善,客户合同的经常性价值却未必同步回升。Rapid7 一面计划裁减约 12% 的员工,一面预计第三季度 ARR 继续下降。理解这家公司,关键不是从两个信号中任选一个,而是把收入底座、费用节省和现金支出放回各自的时间轴。
北美云服务趋势
CrowdStrike 的 22.9 亿美元 Falcon Flex 指标装进了整个客户账户
一个客户改用新的采购方式,并不意味着它此前购买的所有产品收入都由这套采购方式创造。CrowdStrike 最新披露恰好需要这层区分:22.9 亿美元以上来自“已采用 Falcon Flex 的账户”,它说明 Flex 已进入多大的客户盘,却没有单独计算 Flex 带来了多少新增收入。

北美云服务趋势
Salesforce每股收益增长119%,营业利润却原地踏步
Salesforce 第二财季的合同和现金表现有所增强,但 4.29 美元的摊薄每股收益由三套机制共同组成:软件经营、26.13 亿美元战略投资收益,以及用 250 亿美元新债买回股份后缩小的分母。三者都是真实数字,却不能获得同样的持续性估值。
北美云服务趋势
CrowdStrike将佣金受益期延至五年,二季度费用减少2550万美元
CrowdStrike 本季的增长和现金流都是真实的,利润改善却不只来自经营。公司把新签与增购合同佣金的预计受益期从四年改为五年,使费用确认放慢。这个变化真正提出的问题是:客户关系能否在第五年继续回报最初的销售成本。

北美云服务趋势
Nutanix 15.07亿美元净利润里,有11.80亿美元来自所得税收益
同一份财报里,Nutanix 同时交出了三种不能互相替代的成绩:经营利润增长,现金流增长,以及一次巨额递延税项重估。15.07 亿美元净利润并非虚构,但若把它当成日常经营创造的利润,投资者看到的会是另一家公司。

北美云服务趋势
DigitalOcean的8.94亿美元RPO,旁边是30.41亿美元未来容量付款
DigitalOcean 拿到了期限更长的大客户承诺,也把自己绑定到期限更长的数据中心与服务器合同上。需求能见度已经提高,但只有机房交付、客户使用、收入确认和毛利恢复依次发生,这些承诺才会成为回报。

北美云服务趋势
Cipher 的7.93亿美元平均值,要等两座 AWS 园区分别起租
Cipher Digital 把 114 亿美元合同收入和 7.93 亿美元平均年化净营运收入放在同一张图上,很容易让人以为现金流已经定型。实际情况要慢得多:Black Pearl 只完成了首批交付,Stingray 的两个起租节点还在 2027 年。合同签了多久、机柜何时验收、项目债务怎样摊还,决定了平均值何时能落到股权现金上。

北美云服务趋势
TeraWulf 用 Abernathy 的长期权益换回三笔分期款
最醒目的算式是:投入 4.5 亿美元,出售对价约 5.3 亿美元,账面上相差 8000 万美元。但真正的交易不是一道减法。TeraWulf 一次性放弃一座 168MW 园区的全部持股,买方却要到 2027 年 4 月才按三期付完款。未来租金、项目风险与现金到账,各自有不同的时间表。

北美云服务趋势
Galaxy 的 5.7GW 项目储备,要分五本账来读
Galaxy 把四个德州园区的远期供电空间合计成超过 5.7GW。这个数字能够验算,却不能直接估值:有的容量已经获批,有的仍在 ERCOT 流程中;Merlin 眼下披露的初始协议只有约 74MW,扩至 500MW 还要等待输电升级;Caspian 与 Selene 则只有受互联流程约束的潜力值。土地、电网、客户、资本与交付必须各自有账。

北美云服务趋势
DigitalOcean事件暴露了数据库创建的四个不同状态
DigitalOcean 在 8 月 23 日处理了一起 Managed Databases 集群创建事件:控制面板和 API 都可能报错,而已经接受的创建请求还要经历`creating`,最终才会到达`online`。把这些状态与既有数据库的健康混在一起,会把一次配置控制面故障误写成数据库全面中断。

北美云服务趋势
Google称光纤维护引发us-west1拥塞,27项云产品受影响
Google Cloud 表示,8 月 20 日的一次计划内光纤维护在俄勒冈州 The Dalles 都会区及`us-west1`区域造成意外拥塞。该起高严重性事件列出 27 项受影响产品,并把一个常被忽略的前提摆到台前:供应商建议跨区切换,不等于客户已经具备可执行的第二条路径。

北美云服务趋势
DigitalOcean关闭MKC1事故时,GPU恢复仍在继续
Kansas City 区域的控制平面与大部分 CPU 和平台服务在 8 月 19 日恢复正常,但 DigitalOcean 的最后一则公开更新仍称 GPU Droplets 受到影响。这条时间线表明,“区域事故已解决”与“每个工作负载已恢复”是两个不同的运营事实。

北美云服务趋势
BUZZ HPC 签署价值 3.5 亿美元的 AI 云服务合同
BUZZ 将依据一份五年期客户合同,在 Bell 位于梅里特的设施部署 2,016 块 GPU,目标于 2026 年第四季度开始提供服务。
北美云服务趋势
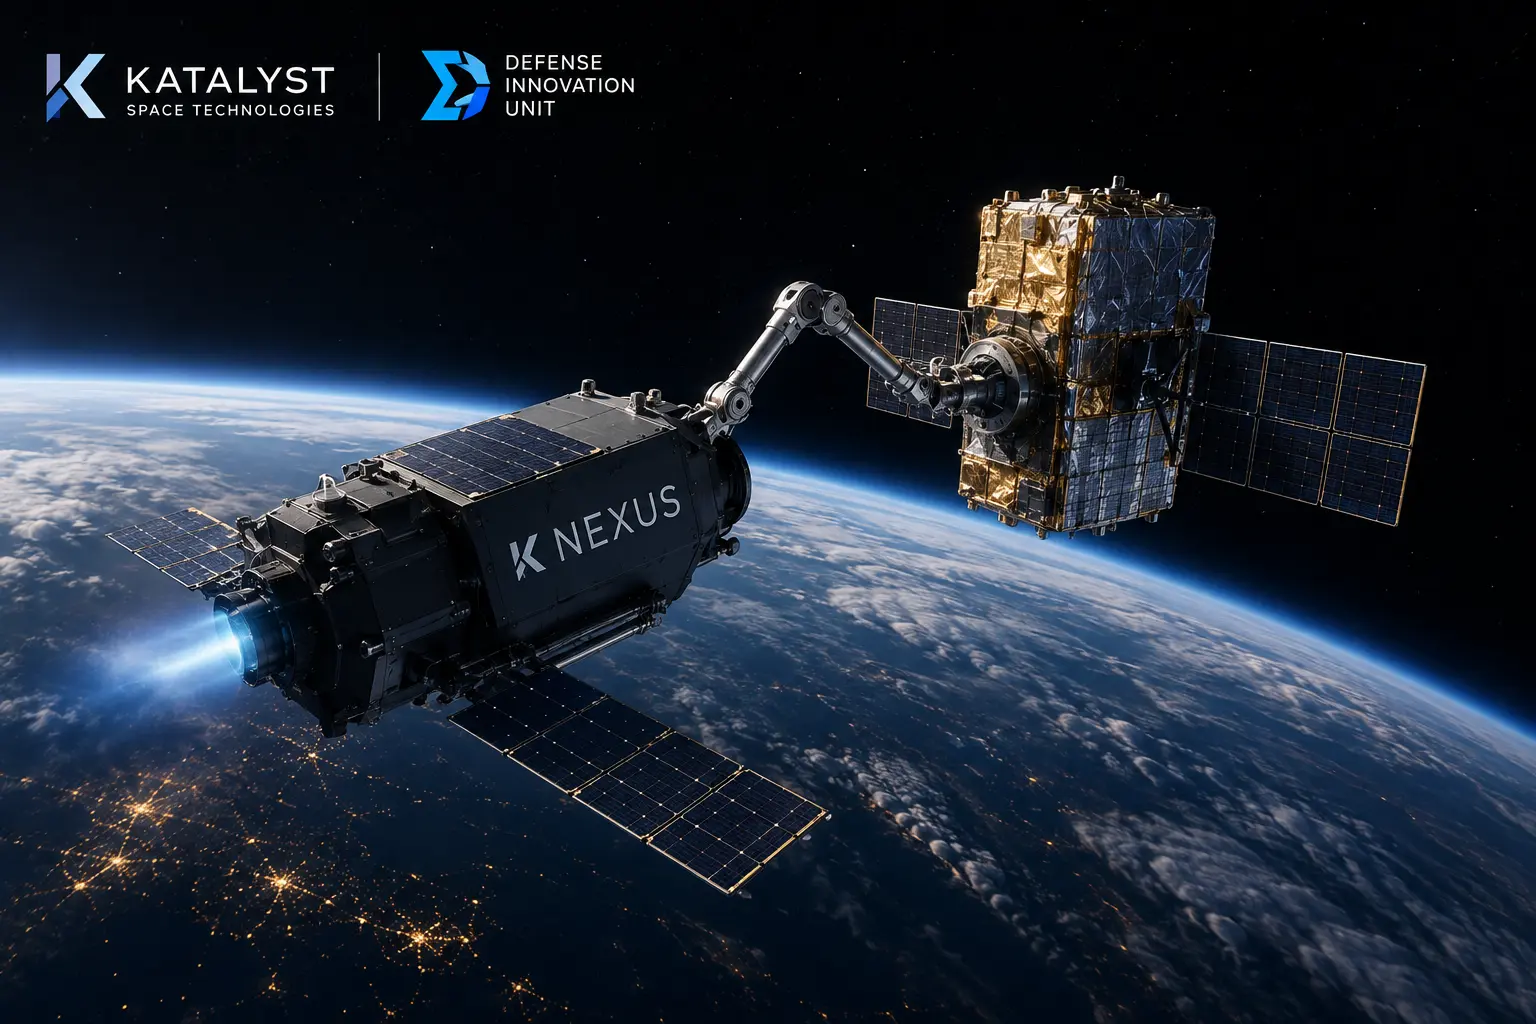
DIU 选定 Katalyst 开展离轨即服务设计
Katalyst 将把 DIU 的离轨即服务项目推进至初步设计评审;任何使用 NEXUS 的飞行阶段仍取决于后续决定。
北美云服务趋势
防护绕行如何放大 Azure Front Door 的边缘容量风险
QNBQ-5W8 不是一则笼统的“云服务中断”记录,而是一条从控制面缺陷、防护例外到边缘容量级联的责任链;真正需要追问的,是平台怎样证明同类失效不会再次越过控制边界。