
北美云服务趋势
北美云服务趋势
云服务:本趋势分析追踪市场变化。市场范围:北美互联网基础设施市场。关注信号:云计算市场趋势、AI 基础设施需求、混合云采用、边缘部署、平台竞争和数据中心容量压力。它聚焦于需求变化、容量限制、平台策略、投资时机、监管压力以及可能改变基础设施规划的运营假设。它将公司动态、公共政策、基础设施报告、采购信号、客户需求、服务连续性压力、区域限制、投资时机和受影响的组织相关联,使读者能够在趋势发展为重大市场事件之前理解其重要性。本页面帮助读者评估市场走势、经核实的证据、区域执行风险、竞争地位、治理相关风险、资金压力,以及受此变化影响最大的机构或公司。它面向运营商、投资者、分析师、采购方,以及关注公共政策并需要清晰了解以下方面的读者:市场走向、哪些信号具有持续性、哪些证据证实了趋势、哪些假设仍存在不确定性,以及哪些基础设施决策可能在下一周期影响采购、韧性、合规、客户依赖、服务连续性或资本规划。

最新报道
北美云服务趋势最新动态
601 篇文章

北美云服务趋势
Opti9买走云服务,机房仍留在Hut 8
这笔加拿大交易转移的是客户服务、部分设备和十名员工,不是数据中心产权。原本在同一家公司内部解决的协同问题,今后要由一份多年托管协议承担。

北美云服务趋势
HiddenLayer 融资一亿美元,拦截权限仍由平台划定
安全工具可以发现风险,却未必能在每一种编程智能体中叫停同一个动作。新一轮融资之后,采购验收需要追问的是实际执行结果。

北美云服务趋势
Data443 合并案:三年后取消额外票权,不等于每股只剩一票
拟议交易给优先股的特别表决权设置了期限,但期限之后仍保留按转换基础计票的安排。对新投资者而言,融资进度与谁能影响决策,是两张不同的表。
北美云服务趋势
NetSPI 与 Synack 拟合并:联邦客户买的是具体服务
更大的安全测试产品组合可以带来交叉销售,但品牌统一与服务适用范围统一,是两件不同的事。
北美云服务趋势
C3 AI现金回升,主要推力来自期权行权
经营现金流确实已经转正。但公司增加的财务储备,不能主要算在客户回款头上。
北美云服务趋势
收购 MicroAge 后,ScanSource 也接下了渠道冲突的裁决权
ScanSource 以 2.205 亿美元完成收购,一边拥有直接服务企业客户的团队,一边准备把这些能力提供给渠道伙伴。更大的服务供给之外,伙伴还需要知道:当双方接触同一客户,谁来划定机会、信息和交付责任的边界?
北美云服务趋势
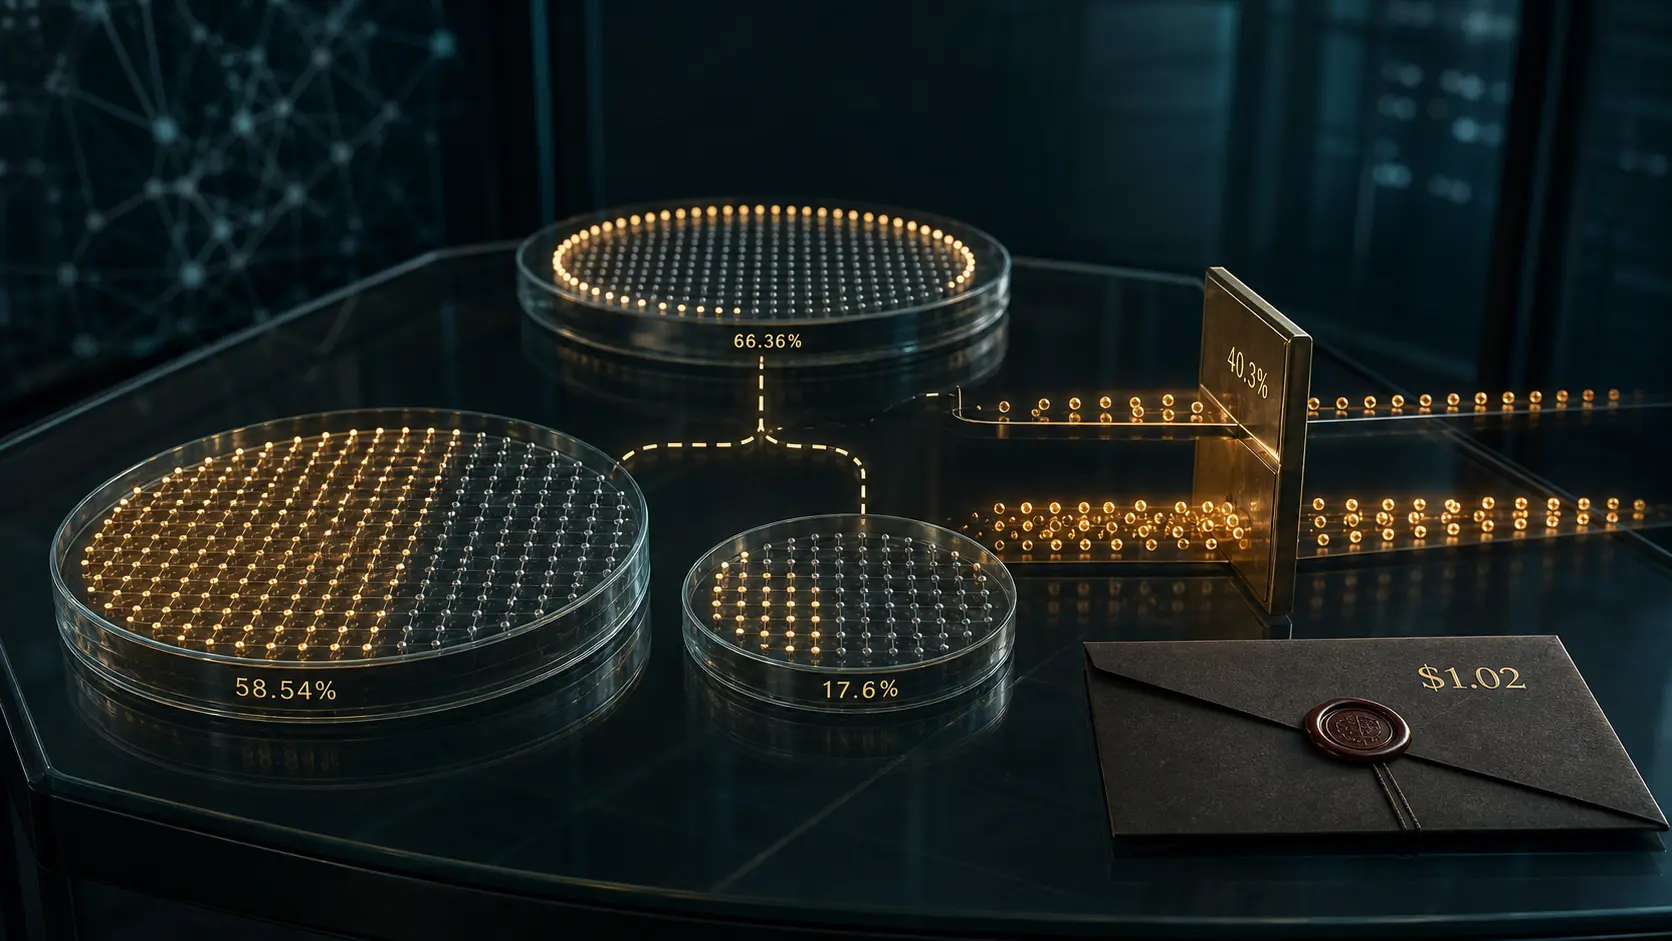
Definitive Healthcare的58.54%加17.6%,为何只有66.36%
在 Definitive Healthcare 的私有化提议中,最容易犯的错误不是看错价格,而是把两个真实百分比直接相加。Advent 申报 58.54%,创始人 Jason Krantz 申报约 17.6%,文件却称两者可能构成的集团合计为 66.36%,而非 76.14%。答案藏在分母里:Advent 计算已发行 Class A,Krantz 还把自己可换取的股份计入分子和分母。1.02 美元现金、40.3%投票边界与委员会批准权又各有独立口径。

北美云服务趋势
Personalis股东先投票,Tempus后决定现金比例
Personalis 股东要表决的是一项尚未定型的并购对价。Tempus 最迟可在交割前三个工作日,决定是否把最多一半 Personalis 流通股的股票对价改为每股 16.25 美元现金;换股比例与 Personalis 在低价区间的退出决定,还要在更靠近交割时才会落定。投票决定交易能否向前,买方却保留了改变支付结构的后手。

北美云服务趋势
Greenlane二季度增持BERA,但每股指标反而下降
Greenlane 在 6 月底持有的 BERA 及 BERA 等价资产比 3 月底更多,摊到每一股已发行 A 类股上的数量却更少。这不是代币数量与公司披露相互矛盾,而是分母增长快于分子。要判断这项数字资产财库策略是否真正增厚股东价值,必须同时查看代币、已发行股份、指标之外的潜在股份,以及这些资产在计量日值多少美元、能否动用。
北美云服务趋势
Figure 以约5.9亿美元完成 Kiavi 收购,7.17亿美元还包括 Sixth Street
交割文件把一个并购标题拆成了两个资本边界:Figure 买下运营平台和 DSCR 贷款,Sixth Street 控制的合资载体承接 RTL 资产。现在缺的不是又一个总数,而是从原计划到最终现金的逐项勾稽。
北美云服务趋势
Dynatrace 的有机净新增 ARR 增长 41%,却没有美元桥接
Dynatrace 披露的 41% 很容易被看成一台增长引擎的转速,但它其实是“增量的增速”,不是 21.36 亿美元 ARR 存量的增速。公司说明了汇率调整,也剔除了 Bindplane 带来的 1300 万美元 ARR,却没有给出计算所需的本期与上年同期调整后净新增金额。方向已经亮起,刻度仍然缺席。

北美云服务趋势
Guidewire将590万美元分入服务收入,却不会改变ARR
Guidewire 的一份客户合同,可以在经营指标里保持“经常性”,同时在会计报表里有一部分被列作服务收入。2026 财年前九个月,这样跨过报表边界的经常性许可、支持或订阅合同价值为 590 万美元。它不是多出来的一笔收入,也不是 ARR 遗漏;两套口径本来就在回答不同问题。

北美云服务趋势
Dropbox 云服务账上有 2.859 亿美元融资租赁义务
用户在 Dropbox 里看到的是文件、同步和订阅;公司必须看到的却是另一套时钟:服务器先安装,租赁款按期支付,设备逐步折旧,注册用户未必成为付费用户,机房的电力与冷却也不会因为产品叫“云”而消失。截至 2026 年 6 月底,Dropbox 的融资租赁义务合计 2.859 亿美元。这不是全部云成本,更不是危机指标,而是一张基础设施经营方式的收据。
北美云服务趋势
CrowdStrike在41亿美元采购表外另披露29亿美元
CrowdStrike 的采购义务附注跨了两个计量时点:截至 2026 年 7 月 31 日,表内金额为 41.41527 亿美元;季末之后,公司又承诺 29 亿美元,并明确表示这笔金额尚未进入该表。真正值得追踪的不是把两数机械相加,而是下一期能否说明新增义务的类别、付款节奏,以及它如何从合同转化为可用资产或服务。
北美云服务趋势
Everpure增长38%,一项现金流项目吸收5.77亿美元
Everpure 在同一个季度里交出了两张方向相反、却都真实的成绩单:营收增长 38%,GAAP 营业利润达到 6316 万美元;经营现金流却为负 1.363 亿美元。把利润调成现金时,最大的一笔是“预付费用及其他资产”吸收 5.772 亿美元。此前的定期报告说明,其他应收款主要来自合同制造商,也披露了为超大规模客户保障闪存供应可能形成的不可撤销承诺;但二季度业绩材料没有拆开这项资产。真正需要审视的不是增长是否存在,而是这笔现金买到了什么权利、由谁履行,以及何时能穿过部件、交付和毛利,重新回到现金账户。

北美云服务趋势
Keysight 20.91亿美元订单纪录背后的三本增长账
Keysight Technologies 2026 财年第三季度的订单达到 20.91 亿美元,创下公司纪录。按合并报表现有边界计算,订单同比增长 56%;剔除过去十二个月内完成的收购、处置与汇率影响后,“核心”增幅为 52%。收入增幅也分成 36%与 31%两种口径,营业利润率则同时出现 GAAP 的 24.9%、非 GAAP 的 33.2%和核心口径的 34.7%。这些数字不是互相拆台,而是在回答不同问题。真正会改变可比性的节点,是新收购业务完成系统整合、开始分摊此前暂未承担的共享服务和总部成本。

北美云服务趋势
Jack Henry的84.41亿美元RPO不是合同经济全貌
银行把核心系统交给一家技术供应商时,签字只是起点。供应商可能先给客户一笔迁移激励,再投入销售佣金、数据转换和实施成本;客户也可能在服务完成前先付款。Jack Henry & Associates, Inc.截至 2026 年 6 月的 84.40905 亿美元剩余履约义务,只记录了未来收入这一面。另有 1.78533 亿美元客户激励资产、5.99529 亿美元合同取得与履约成本,以及 3.72472 亿美元递延收入,分别运行在不同方向和时钟上。

北美云服务趋势
Ooma九成收入来自订阅,入口业务却仍是负毛利
Ooma 的电话与通信平台看起来已经是一门典型的经常性收入生意:订阅与服务占季度收入 91%。但用户接入平台所需的设备、安装及其他项目仍以负毛利运行。它不是一项被忽略的小亏损,而是一笔必须由未来服务利润偿还的“入场成本”。

北美云服务趋势
Nutanix的ARR先假设续约,RPO却先剔除可取消义务
Nutanix 在同一份年度业绩中公布了 25.48797 亿美元 ARR 和 34.40411 亿美元剩余履约义务。前一个数字把到期订阅暂按原条件续约,后一个数字则不接纳可取消的未来义务。两者都在描述未来,却把客户尚未作出的选择放在门槛的两侧;直接相减只会得到一个没有商业含义的精确数字。
北美云服务趋势
DigitalOcean 前 25 大客户贡献 20% 收入,但 AI ARR 统计的是整个账户
DigitalOcean 的增长越来越依赖大客户,也越来越多地被归入“AI 客户”口径。问题在于,这两个标签都不是产品收入科目:一个是随时可能换人的排名,另一个会把同一账户中的普通云服务一并计算。