
市场报道将领导层信号与可衡量的基础设施结果联系起来。
市场
市场
市场情报关注影响互联网基础设施、治理决策、连接市场、数字资本流动和运营风险的公开动态。页面将相关报道与相关组织、区域风险敞口、市场背景、证据质量、运营依赖、采购压力、竞争格局、合规要求、客户风险敞口和服务连续性问题联系起来,帮助读者理解该主题为何不止于一条新闻标题。希望比较市场与基础设施运营商、政策决策、公司动向、区域市场、公开证据、投资信号和规划风险的读者,可在此区分已确认的进展与更广泛的影响。页面面向运营商、投资者、政策读者、分析师和基础设施客户,提供持续可用的背景信息:涉及哪些主体、哪些信号已经确认、哪些说法仍受来源质量限制,以及哪些变化可能影响采购、竞争、合规、客户风险敞口或战略规划。页面以具体证据、受影响主体、区域背景和较长期的影响为线索组织内容,帮助读者将当前进展与更早的信号进行比较,并识别值得持续关注的问题。
人物趋势公司基础设施市场
关注战略执行、市场定位与运营约束。
从网络运营、服务增长与平台行为中提炼趋势信号。
最新报道
市场最新动态
13,284 篇文章
全球云服务趋势
ServiceNow毛利率降650个基点,成本增加4.05亿美元
ServiceNow 第二季度的订阅收入增长很快,但交付这些收入的成本增长得更快。2026 年第二季度,订阅收入同比增长 24.5%至 38.77 亿美元,GAAP 订阅毛利率却由 80.0%降至 73.5%。公司量化披露的四项成本驱动合计 3.94 亿美元,接近但没有完全覆盖 4.05 亿美元的总增量。那 1100 万美元的差额,以及没有按产品拆分的成本,决定了这不能被写成一个简单的“AI 导致利润率下降”故事。

欧洲与中东国家电信趋势
在确认每条替代路径前,2G 设备清单并不是安全的退网计划
清单只能说明设备存在,不能证明旧网络退出后该设备的服务路径仍可用。

全球机构趋势
Yum! Brands以 12 亿美元出售Pizza Hut中国;KFC 3% 版税新增十二年返还机制
这笔交易不能只用“买下 Pizza Hut”概括。交割后,Yum China 不再为中国内地 Pizza Hut 支付 3% 许可费,并取得当地品牌权利;但 Yum! Brands 仍是 KFC 与 Taco Bell 的许可方,继续收取餐厅收入 3% 的版税。KFC 还新增一套持续到 2038 年、按增长计算却隐去关键参数的版税折扣。12 亿美元改变了一项品牌的所有权,却没有终结两家公司之间的收费与治理关系。
北美云服务趋势
CrowdStrike在41亿美元采购表外另披露29亿美元
CrowdStrike 的采购义务附注跨了两个计量时点:截至 2026 年 7 月 31 日,表内金额为 41.41527 亿美元;季末之后,公司又承诺 29 亿美元,并明确表示这笔金额尚未进入该表。真正值得追踪的不是把两数机械相加,而是下一期能否说明新增义务的类别、付款节奏,以及它如何从合同转化为可用资产或服务。
全球数据中心趋势
Arm 不再把 RPO 放进成绩表,但仍有 53% 落在两年以后
Arm 在最新股东信里撤掉了“剩余履约义务”这项季度指标,理由是公司进入自产芯片后,它已不能充分代表增长。不过,这笔合同存量并没有从财务报表消失:截至 6 月底,RPO 仍为 21.226 亿美元,其中约 53% 被放在两年以后。这里的“以后”并不全是交付排期;当履约时间取决于客户下一步动作、而日期尚不可知时,Arm 也会按规则把金额放入最远一档。

欧洲与中东国家电信趋势
数字固话的最终通知,只有确认关键呼叫路径后才可能构成安全停服
一份写明日期的通知,能够证明服务商启动了最终流程;它本身不能证明住户、远程照护服务或关键呼叫路径已经被安全地带过该流程。

全球数据中心趋势
亚马逊拿到了 X-energy 2031—2039 年反应堆产能的优先选择权
亚马逊并没有先把九年的反应堆全部买下,而是先买到了“先选”的位置。X-energy 的上市文件显示,亚马逊在 2031—2039 年 Xe-100 制造排期中享有第一优先级,还拥有部分计划交付量的优先承接权、最惠商业条件以及最低燃料配额。对一个尚未形成批量交付的核电体系而言,顺位本身就是资产:它让亚马逊保留选择,让 X-energy 提前承担把选择变成可交付能力的责任。
全球云服务趋势
Workday积压收入重心前移,但114亿美元仍在两年以后
Workday 的订阅积压收入不是一个等待一次性兑现的数字。274.03 亿美元总额中,90.34 亿美元预计在未来 12 个月确认,约 114 亿美元则落在 24 个月以后。前一部分同比增长 14.2%,快于总额的 8.0%,说明公开的确认结构有所前移;但两年以后仍占约 41.6%。这是一张合同履约时间表,不是现金余额,也不是已经完成的收入。

全球机构趋势
OpenAI 联盟呼吁加快 AI 网络安全防御
超过 100 家组织呼吁加快漏洞修复、共享威胁情报,并扩大关键基础设施防御 AI 的应用。
欧洲与中东机构趋势
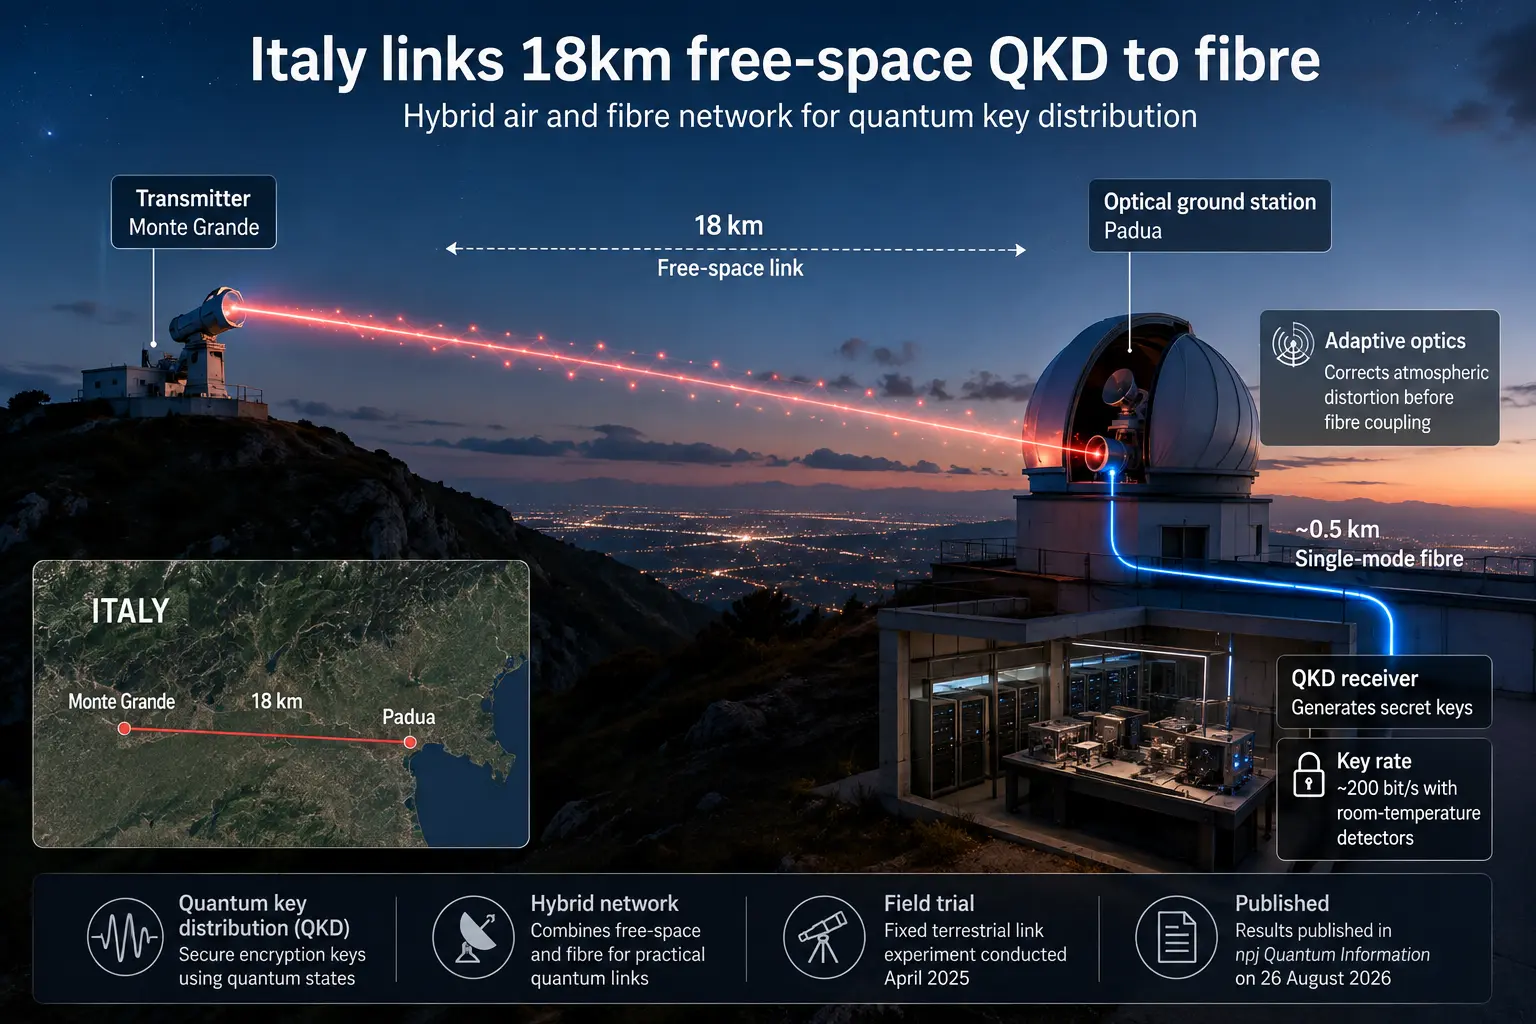
意大利完成 18 公里自由空间 QKD 与单模光纤连接试验
意大利研究团队在帕多瓦完成 18 公里自由空间量子信道与单模光纤耦合实验,显示自适应光学可缓解大气扰动并推动空对地量子链路接口。

全球数据中心趋势
Marvell 一季新增 57.621 亿美元供应承诺,客户订单仍可撤回
AI 芯片的需求故事通常从订单和收入开始,但 Marvell 最新季报暴露了更硬的一面:截至 2026 年 8 月 1 日,公司对晶圆厂及封装测试伙伴的无条件采购承诺达到 85.189 亿美元,比十三周前多出 57.621 亿美元。与此同时,Marvell 仍提醒投资者,大量客户销售依靠采购订单,而不是长期承诺;客户可在短时间内取消或推迟。上游已经被合同锁定多年,下游却没有公开的等额约束记录。

亚太地区国家电信趋势
塔利班政府据报暂停阿富汗光纤作业
报道称阿富汗通信与信息技术部门正在停止光纤网络的新建与维修作业,未说明原因,是否允许紧急修复将直接影响网络服务的连续性。

亚太地区国家电信
SK Telecom 引入 KKR 与 IMM,推进 AI 数据中心单元
SK Telecom 将其数据中心与海底电缆业务分拆至 SK Horizon,获得 KRW3.08 万亿股权投资,KKR 与 IMM 分别入股 29% 和 20%,SK Telecom 保留 51%。

亚太地区国家电信
Hengtong Optic-Electric 光通信收入 H1 同比增长超 130%
Hengtong Optic-Electric 的光通信业务在 2026 年上半年因需求和价格上升大幅增长,毛利率也超过 60%,公司同时准备新增约 800 吨光纤预制棒产能。
非洲数据中心趋势
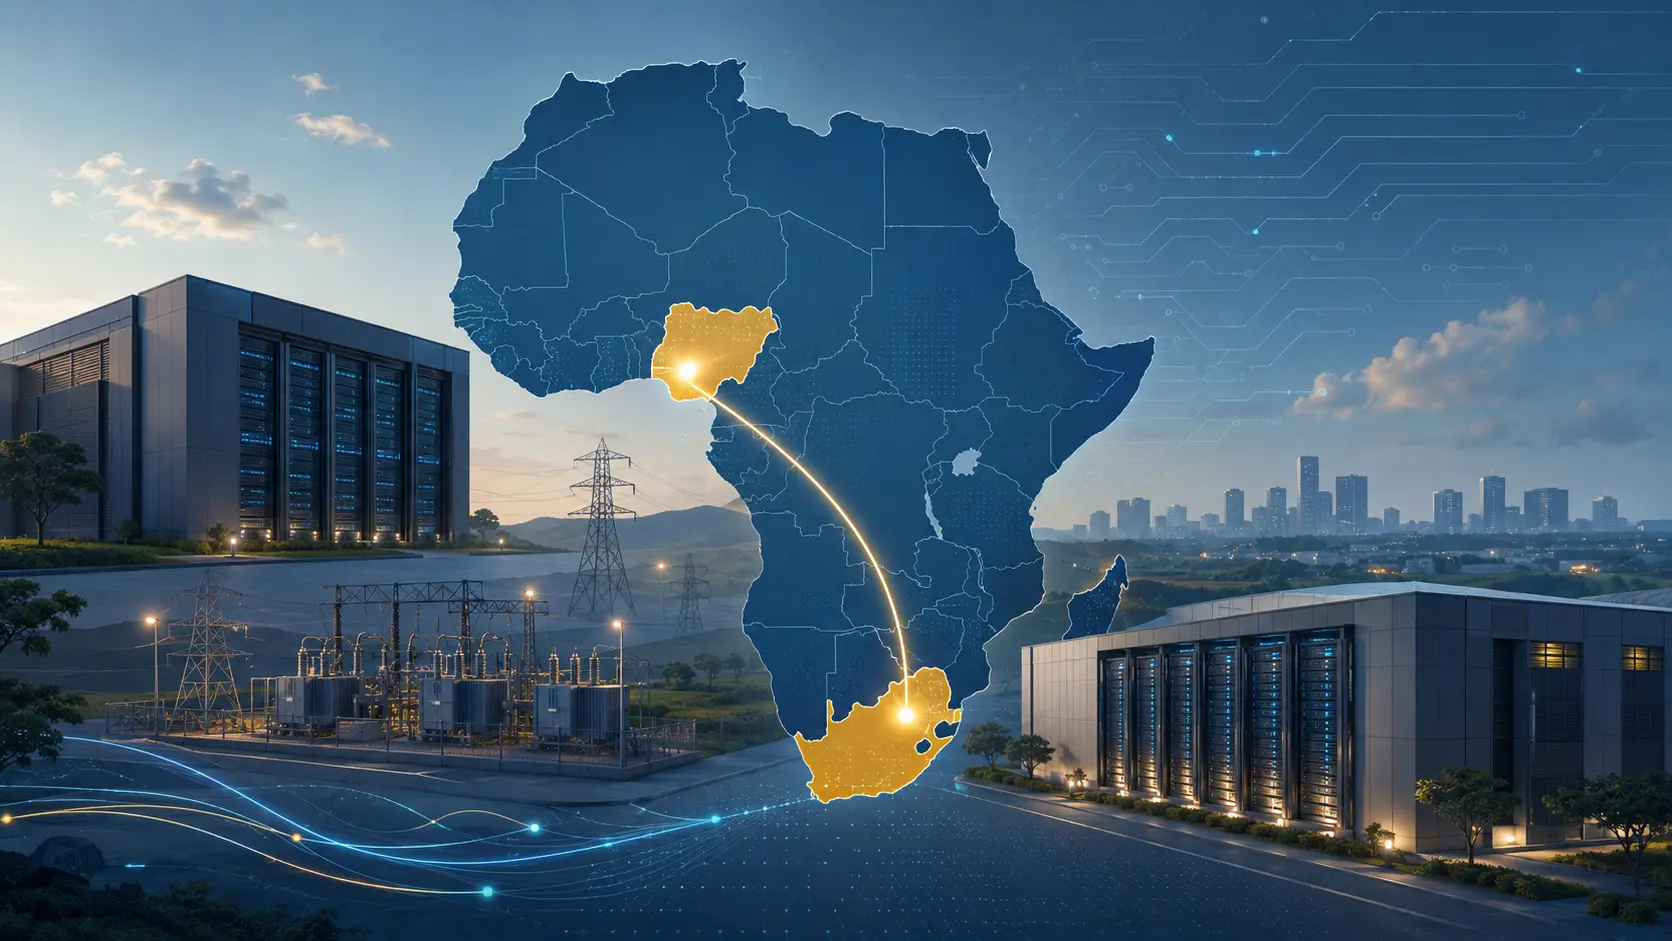
MTN 与 Al Ashram 规划 150MW 非洲 AI 数据中心
MTN 与 Tarek Al Ashram 创办的阿联酋平台共同成立 Africa Data Hub Holding,计划先在南非和尼日利亚推进 AI 就绪型数据中心,土地购买与电力谈判已启动。
全球数据中心趋势
NVIDIA 360 亿美元 AI 云承诺:出价更高者可接走容量
NVIDIA 向一批精选 AI 云伙伴承诺采购 360 亿美元云服务,而这些伙伴先采购 NVIDIA 的数据中心基础设施。真正改变风险分配的,不是通常长达六年的期限,而是容量去向:若第三方愿意给出更有利的价格,伙伴可以停止向 NVIDIA 提供相应服务,转而服务第三方。这个数字因此更像容量兜底,而非不可变的云账单。
全球数据中心趋势
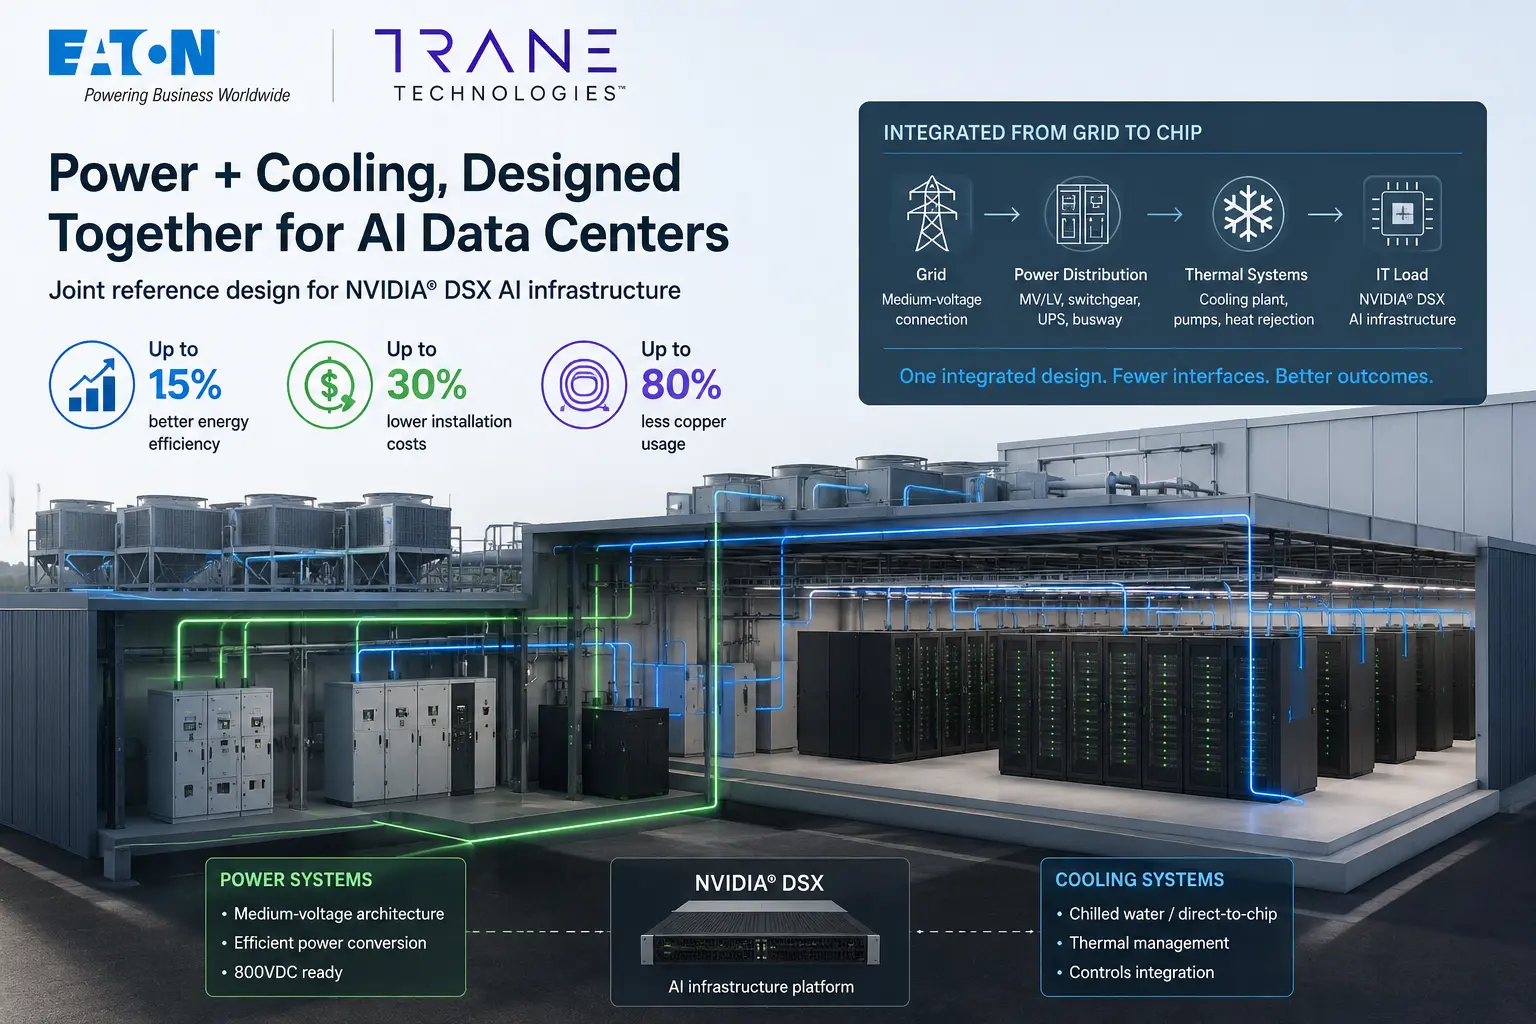
Eaton 与 Trane 将 AI 数据中心电力与制冷协同
Eaton 与 Trane 针对 NVIDIA DSX 基础设施推出了联合 AI 数据中心设计,把供电规划与制冷同步在同一架构中。

欧洲与中东云服务趋势
Kyndryl谈妥的1亿欧元,没有把Solvinity变成已收购业务
一项并购最容易被误读的时刻,往往不是价格尚未公开,而是价格已经非常具体。Kyndryl 同意以约 1 亿欧元现金收购 Solvinity 全部股权,但监管批准仍是交割条件。荷兰国务秘书随后禁止交易,Kyndryl 在下一份季报里仍把它称为“拟议收购”。这意味着价格已经写进合同,控制权却没有进入买方账内;Solvinity 仍在服务客户,法律救济和潜在追偿则停留在尚未定价的另一条线上。

亚太地区国家电信趋势
阿富汗称 4G 用户已达 1000 万
阿富汗称 4G 用户已达约 1000 万,农村网络站点持续扩容,但流量与服务质量数据仍未公开。
全球云服务趋势
Semtech 以6200万美元出售模块业务,显露560个基点的毛利率差
Semtech 拟把蜂窝通信模块业务以 6200 万美元现金出售给 Compal Electronics。这个价格与待售处置组的账面净资产几乎相等,但更值得追踪的不是价签,而是公司同时给出的两套毛利率口径:第三财季指引中点在包含该业务时为 58.3%,剔除后为 63.9%。560 个基点显示了组合重置的方向,却没有替交易完成后的收入、成本和现金回报作出保证。
栏目导览
产业与市场专题
人物
数字基础设施领域的领导层信号、运营商决策与战略影响力。
进入人物趋势
云服务、电信、数据中心与机构基础设施中的跨境市场趋势。
查看趋势公司
观察互联网基础设施链条中公司的执行力、定位与运营能力。
进入公司栏目