
每个趋势页将宏观区域信号转化为行业层面的可执行情报。
市场 / 趋势
趋势
全球市场趋势情报追踪全球互联网基础设施市场各地的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、公司行动、治理压力、资本部署和运营约束联系起来,帮助读者在数字基础设施经济中追踪市场需求、网络扩张、竞争变化和运营风险。页面解释了哪些基础设施领域正在变化、哪些主体面临风险、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中梳理出更清晰的图景:了解正在发生哪些变化、哪些信号有证据支持、哪些仍有待证实,以及哪些基础设施决策在下一个规划周期可能具有重要意义。运营商、投资者、分析师以及关注政策的读者可反复用于研究市场走势、区域、行业、影响和置信度,以及这些因素对客户、采购、监管、服务连续性和资本规划的后续影响。
全球北美欧洲与中东亚太拉丁美洲与加勒比非洲

全球加五个地理区域,与市场分类体系对齐。
云服务、区域 ISP、国家电信、数据中心与机构。
这些页面会按时间对比区域市场动态、行业压力、公开证据与运营影响。
最新报道
趋势最新动态
12,079 篇文章

全球云服务趋势
IREN减值6.388亿美元时,AI尚未取代挖矿
IREN 先在账上拆除了旧产能,机房才开始完成现实中的交接。2026 财年 6.388 亿美元资产减值,确认一批比特币矿机及配套设施不再拥有原先的可收回价值;但全年收入仍以挖矿为主,运行中的 AI 云容量约 40MW,大量资金还停留在 GPU 和在建工程。转型不是一个日期,而是五本进度不同的账。
全球云服务趋势
Intuit全年投入67.55亿美元贷款,留存余额仅增加6500万美元
Intuit 的信贷业务不是一只静止的保险柜,更像一座持续分流的枢纽。2026 财年,公司为发起或买入拟持有用于投资的应收票据支付了 67.55 亿美元,同时收回 42.53 亿美元本金,并通过出售票据取得 22.10 亿美元现金。到年末,仍归入持有用于投资的净余额却只增加 6500 万美元。这个差距并非账目矛盾,而是经营结构:贷款在发起、购买、融资、偿还、重分类和出售之间流转,收入与损失则各有更窄的确认边界。
拉丁美洲与加勒比机构趋势
丰业银行拟斥5亿加元私有化SGJL,消耗资本却不增加利润
这是一笔有现金价格、却没有新并表边界的收购。丰业银行已经控制并合并计算 Scotia Group Jamaica Limited(SGJL);它现在计划买走其余少数股东的权益。若交易完成,变化的不是集团多出一家银行,而是谁享有这家银行最后 27.24%的净资产和未来收益。约 5 亿加元对价与 6 个基点 CET1 压力是真实成本,但合并利润、SGJL 资产负债账面值和相关商誉预计都不会因这一步重新计量。

北美云服务趋势
Dropbox 云服务账上有 2.859 亿美元融资租赁义务
用户在 Dropbox 里看到的是文件、同步和订阅;公司必须看到的却是另一套时钟:服务器先安装,租赁款按期支付,设备逐步折旧,注册用户未必成为付费用户,机房的电力与冷却也不会因为产品叫“云”而消失。截至 2026 年 6 月底,Dropbox 的融资租赁义务合计 2.859 亿美元。这不是全部云成本,更不是危机指标,而是一张基础设施经营方式的收据。

全球云服务趋势
Zoom以2.668亿美元收购Common Room,1.988亿美元计入商誉
Zoom 买下的是一套寻找潜在买家的信号系统:它把产品、营销和客户互动数据连在一起,再让智能代理把意向转成销售动作。但收购完成后的第一张可核对成绩单还不是新增订单,而是一张购买价分配表。2.668 亿美元现金对价中,1.988 亿美元被暂时计入商誉,单独确认的无形资产只有 4380 万美元。74.5%的商誉占比不能证明价格贵或便宜,却清楚标出了未来必须由整合、采用和现金回报来兑现的部分。
全球云服务趋势
ServiceNow毛利率降650个基点,成本增加4.05亿美元
ServiceNow 第二季度的订阅收入增长很快,但交付这些收入的成本增长得更快。2026 年第二季度,订阅收入同比增长 24.5%至 38.77 亿美元,GAAP 订阅毛利率却由 80.0%降至 73.5%。公司量化披露的四项成本驱动合计 3.94 亿美元,接近但没有完全覆盖 4.05 亿美元的总增量。那 1100 万美元的差额,以及没有按产品拆分的成本,决定了这不能被写成一个简单的“AI 导致利润率下降”故事。

欧洲与中东国家电信趋势
在确认每条替代路径前,2G 设备清单并不是安全的退网计划
清单只能说明设备存在,不能证明旧网络退出后该设备的服务路径仍可用。

全球机构趋势
Yum! Brands以 12 亿美元出售Pizza Hut中国;KFC 3% 版税新增十二年返还机制
这笔交易不能只用“买下 Pizza Hut”概括。交割后,Yum China 不再为中国内地 Pizza Hut 支付 3% 许可费,并取得当地品牌权利;但 Yum! Brands 仍是 KFC 与 Taco Bell 的许可方,继续收取餐厅收入 3% 的版税。KFC 还新增一套持续到 2038 年、按增长计算却隐去关键参数的版税折扣。12 亿美元改变了一项品牌的所有权,却没有终结两家公司之间的收费与治理关系。
北美云服务趋势
CrowdStrike在41亿美元采购表外另披露29亿美元
CrowdStrike 的采购义务附注跨了两个计量时点:截至 2026 年 7 月 31 日,表内金额为 41.41527 亿美元;季末之后,公司又承诺 29 亿美元,并明确表示这笔金额尚未进入该表。真正值得追踪的不是把两数机械相加,而是下一期能否说明新增义务的类别、付款节奏,以及它如何从合同转化为可用资产或服务。
全球数据中心趋势
Arm 不再把 RPO 放进成绩表,但仍有 53% 落在两年以后
Arm 在最新股东信里撤掉了“剩余履约义务”这项季度指标,理由是公司进入自产芯片后,它已不能充分代表增长。不过,这笔合同存量并没有从财务报表消失:截至 6 月底,RPO 仍为 21.226 亿美元,其中约 53% 被放在两年以后。这里的“以后”并不全是交付排期;当履约时间取决于客户下一步动作、而日期尚不可知时,Arm 也会按规则把金额放入最远一档。

欧洲与中东国家电信趋势
数字固话的最终通知,只有确认关键呼叫路径后才可能构成安全停服
一份写明日期的通知,能够证明服务商启动了最终流程;它本身不能证明住户、远程照护服务或关键呼叫路径已经被安全地带过该流程。

全球数据中心趋势
亚马逊拿到了 X-energy 2031—2039 年反应堆产能的优先选择权
亚马逊并没有先把九年的反应堆全部买下,而是先买到了“先选”的位置。X-energy 的上市文件显示,亚马逊在 2031—2039 年 Xe-100 制造排期中享有第一优先级,还拥有部分计划交付量的优先承接权、最惠商业条件以及最低燃料配额。对一个尚未形成批量交付的核电体系而言,顺位本身就是资产:它让亚马逊保留选择,让 X-energy 提前承担把选择变成可交付能力的责任。
全球云服务趋势
Workday积压收入重心前移,但114亿美元仍在两年以后
Workday 的订阅积压收入不是一个等待一次性兑现的数字。274.03 亿美元总额中,90.34 亿美元预计在未来 12 个月确认,约 114 亿美元则落在 24 个月以后。前一部分同比增长 14.2%,快于总额的 8.0%,说明公开的确认结构有所前移;但两年以后仍占约 41.6%。这是一张合同履约时间表,不是现金余额,也不是已经完成的收入。

全球机构趋势
OpenAI 联盟呼吁加快 AI 网络安全防御
超过 100 家组织呼吁加快漏洞修复、共享威胁情报,并扩大关键基础设施防御 AI 的应用。
欧洲与中东机构趋势
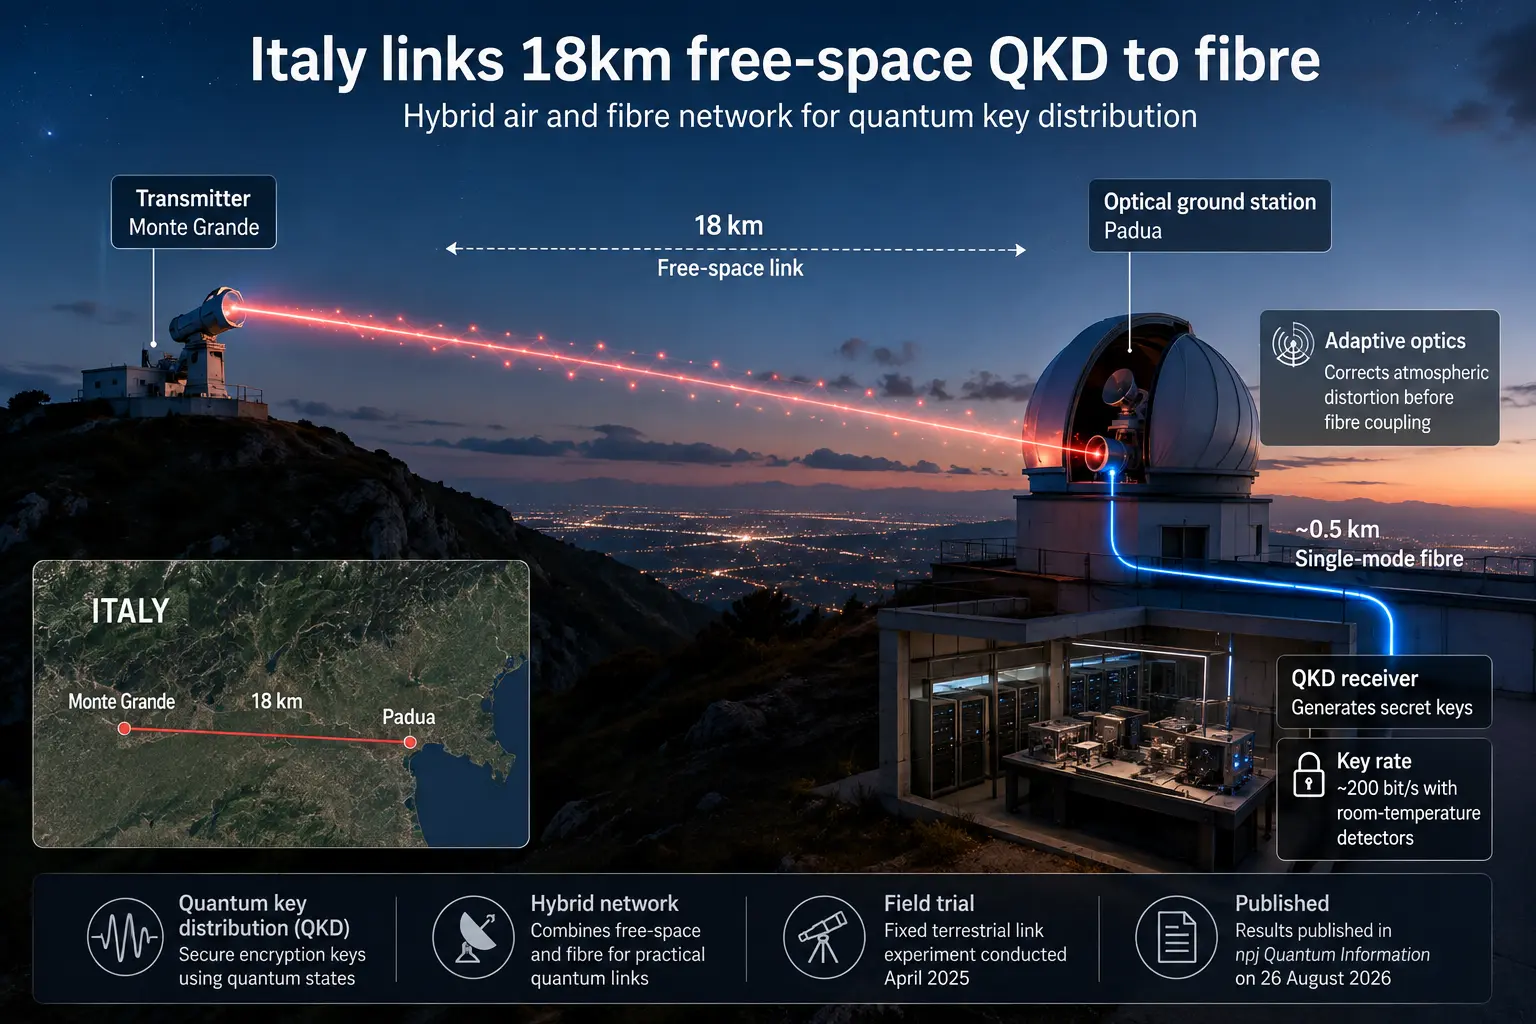
意大利完成 18 公里自由空间 QKD 与单模光纤连接试验
意大利研究团队在帕多瓦完成 18 公里自由空间量子信道与单模光纤耦合实验,显示自适应光学可缓解大气扰动并推动空对地量子链路接口。

全球数据中心趋势
Marvell 一季新增 57.621 亿美元供应承诺,客户订单仍可撤回
AI 芯片的需求故事通常从订单和收入开始,但 Marvell 最新季报暴露了更硬的一面:截至 2026 年 8 月 1 日,公司对晶圆厂及封装测试伙伴的无条件采购承诺达到 85.189 亿美元,比十三周前多出 57.621 亿美元。与此同时,Marvell 仍提醒投资者,大量客户销售依靠采购订单,而不是长期承诺;客户可在短时间内取消或推迟。上游已经被合同锁定多年,下游却没有公开的等额约束记录。

亚太地区国家电信趋势
塔利班政府据报暂停阿富汗光纤作业
报道称阿富汗通信与信息技术部门正在停止光纤网络的新建与维修作业,未说明原因,是否允许紧急修复将直接影响网络服务的连续性。
非洲数据中心趋势
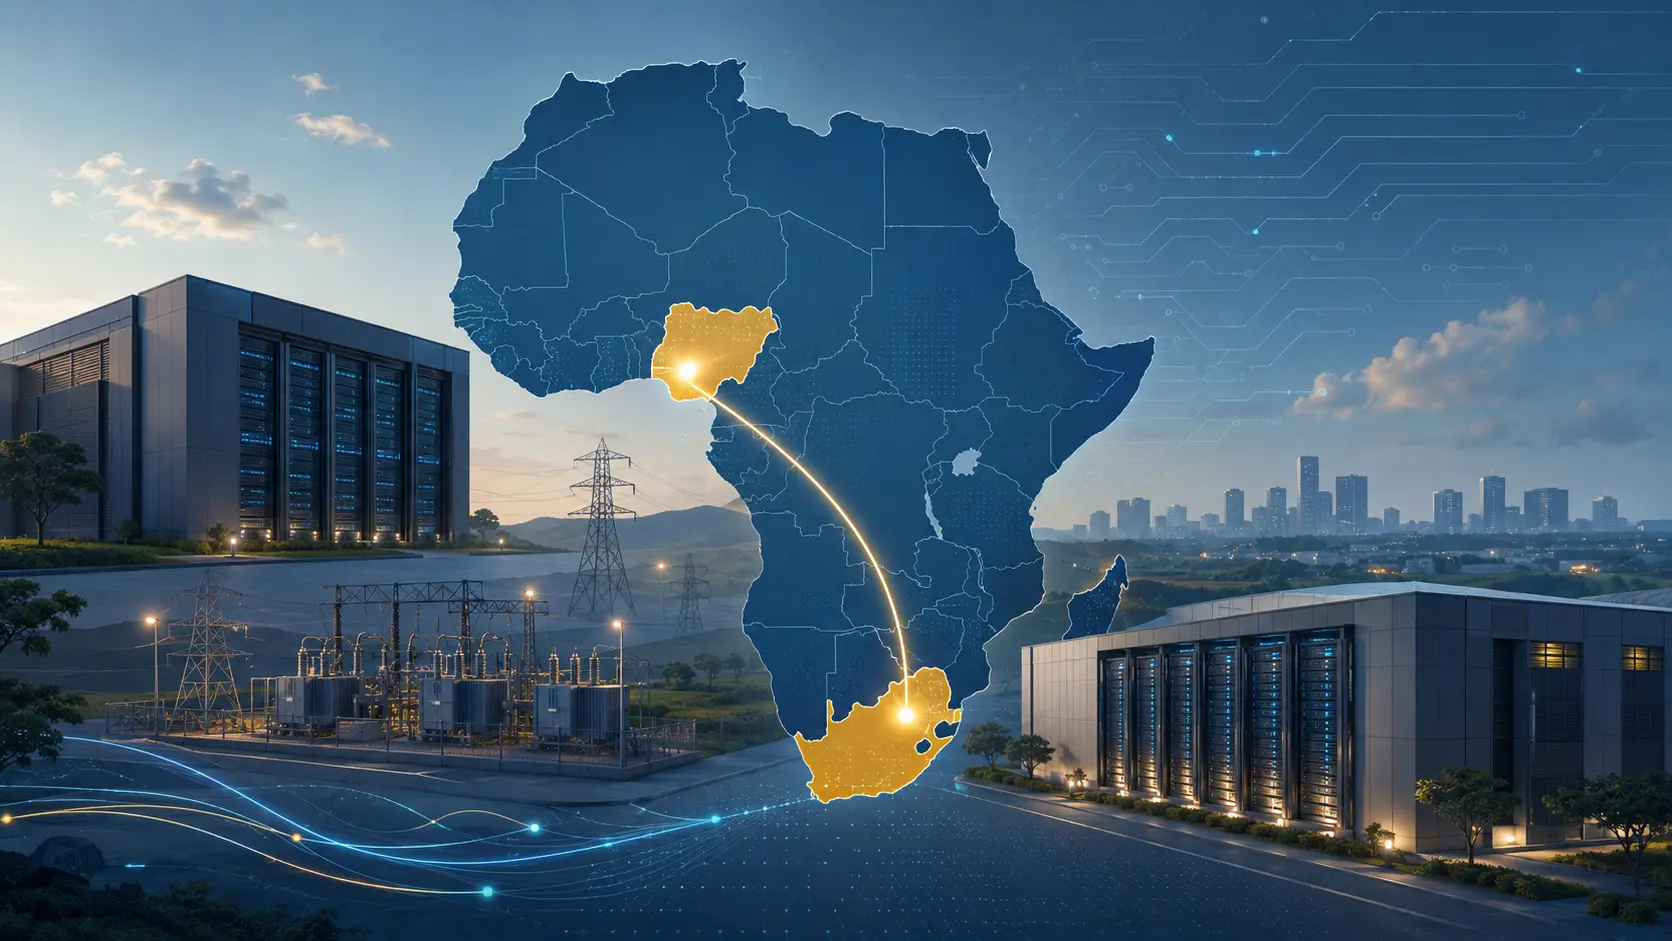
MTN 与 Al Ashram 规划 150MW 非洲 AI 数据中心
MTN 与 Tarek Al Ashram 创办的阿联酋平台共同成立 Africa Data Hub Holding,计划先在南非和尼日利亚推进 AI 就绪型数据中心,土地购买与电力谈判已启动。
全球数据中心趋势
NVIDIA 360 亿美元 AI 云承诺:出价更高者可接走容量
NVIDIA 向一批精选 AI 云伙伴承诺采购 360 亿美元云服务,而这些伙伴先采购 NVIDIA 的数据中心基础设施。真正改变风险分配的,不是通常长达六年的期限,而是容量去向:若第三方愿意给出更有利的价格,伙伴可以停止向 NVIDIA 提供相应服务,转而服务第三方。这个数字因此更像容量兜底,而非不可变的云账单。
全球数据中心趋势
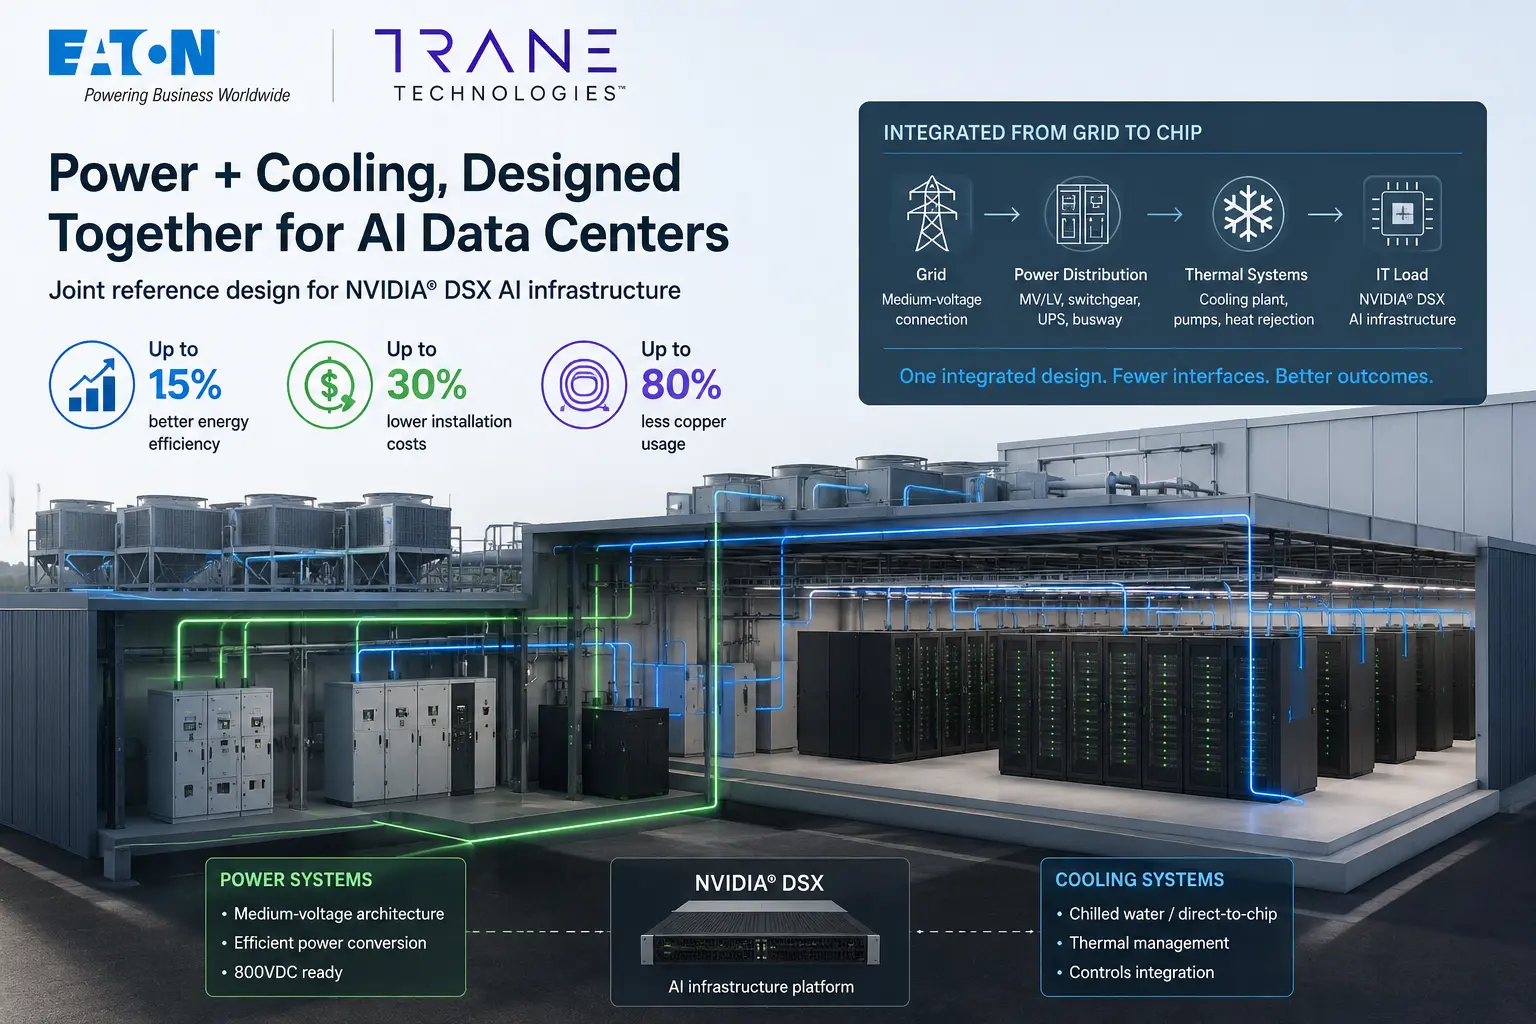
Eaton 与 Trane 将 AI 数据中心电力与制冷协同
Eaton 与 Trane 针对 NVIDIA DSX 基础设施推出了联合 AI 数据中心设计,把供电规划与制冷同步在同一架构中。
分类结构
趋势区域
区域
全球
跨区域情报基线与宏观结构信号。
区域
北美
执行速度、政策落实与平台运营杠杆。
区域
欧洲与中东
合规驱动的市场调整,以及治理耦合的压力。
区域
亚太
IPv4 稀缺经济学、需求规模化与运营现代化。
区域
拉丁美洲与加勒比
连通性扩展、监管转型与资产效率提升压力。
区域
非洲
治理常态化、基础设施融资与增长不对称。