
全球趋势
全球趋势
全球:跟踪全球互联网基础设施市场的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、企业行动、治理压力、资本部署和运营约束联系起来,帮助读者掌握数字基础设施经济中的市场需求、网络扩张、竞争格局变化和运营风险。页面会说明哪些基础设施领域正在变化、哪些相关方受到影响、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中理出更清晰的图景:什么在变、哪些信号已有证据支持、哪些仍待确认、哪些基础设施决策可能影响下一个规划周期。运营商、投资者、分析师和政策研究者可反复使用本页,围绕市场动向、区域、行业、影响程度、证据置信度,以及客户、采购、监管、服务连续性和资本规划等下游影响开展研究。

最新报道
全球趋势最新动态
7,485 篇文章

全球区域 ISP 趋势
DHCPv6 Reply 不等于委派前缀已经可路由
客户边缘路由器可以显示刚获得的 /56 和正在倒计时的 T1、T2,但接入网仍可能没有正确的回程路由,局域网也可能尚未通告可用的 /64。DHCPv6 交换证明的是绑定,不是端到端业务状态。

全球云服务趋势
TAG Blue 需要下一家公司的视角
运营商看懂自己的告警,不等于知道上游发生了什么。TAG 希望把跨公司排障所需的部分证据放到一起,而不是打开彼此全部内部系统。

全球云服务趋势
F5 把扫描发现接到阻断决策上
漏洞写进报告,不会自动改变应用接受请求的方式。F5 希望把发现问题到采取防护之间的环节握得更紧,而代码修复仍要另行完成。
全球云服务趋势
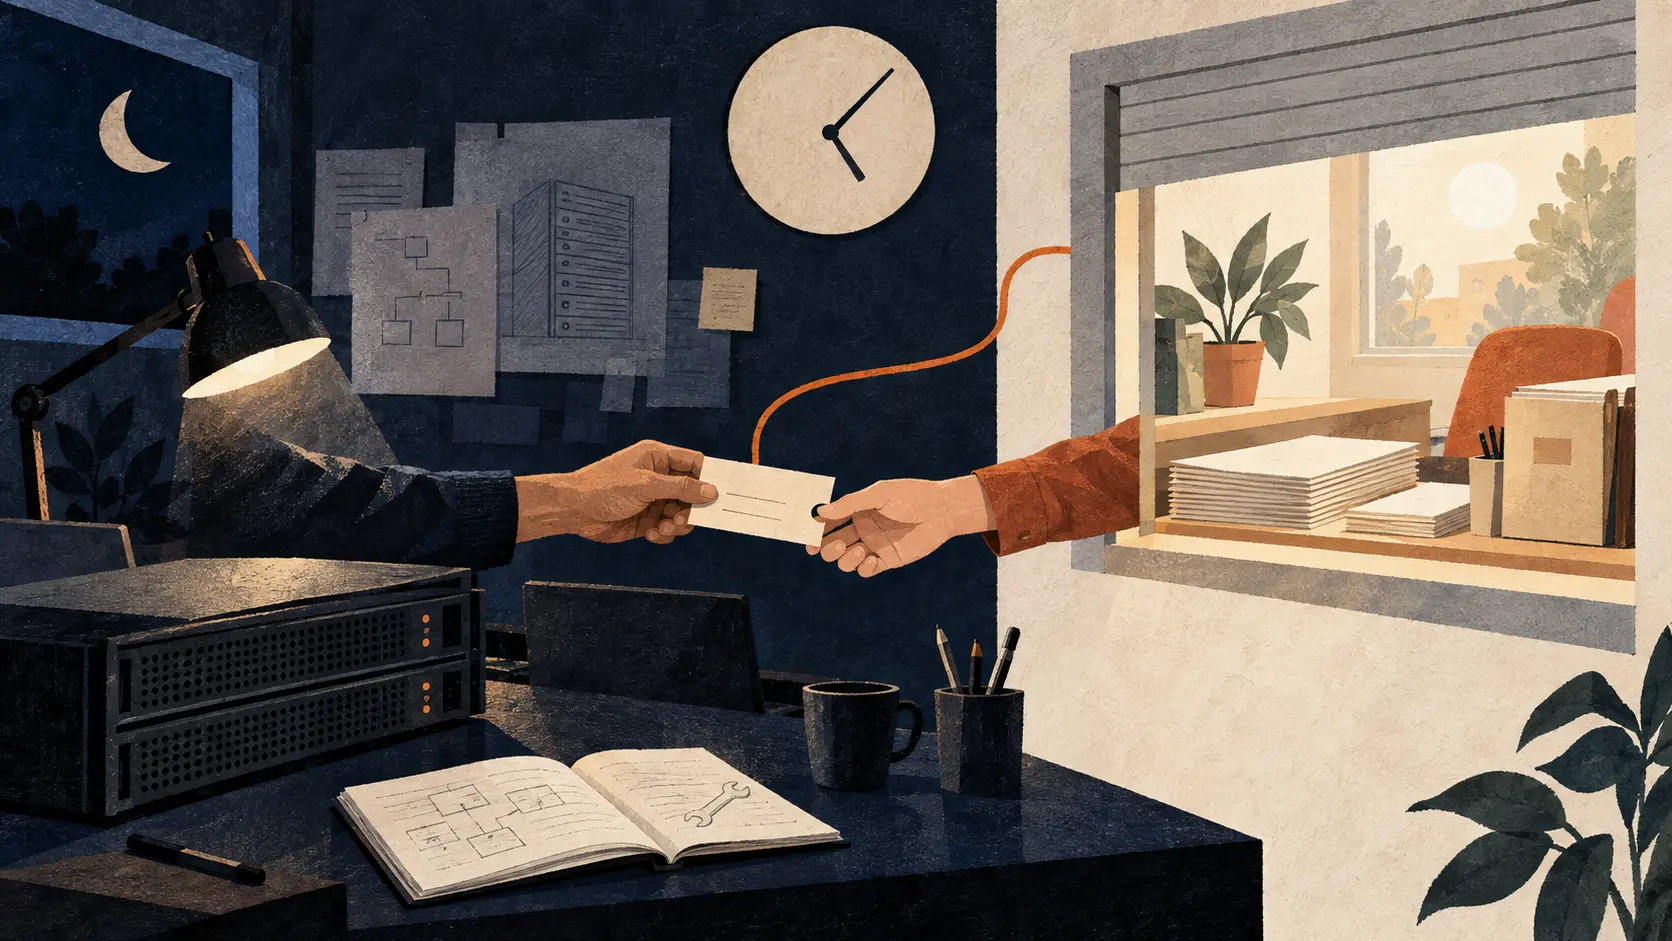
Proxmox 的全天候支持与本地合同,各有时钟
凌晨能找到工程师,与白天能向本地公司下单,是两种不同的服务。Proxmox 的扩张把它们放进同一项公告,却没有放上同一张时间表。

全球国家电信趋势
GSMA 推动上段 6GHz 频段用于移动网络
GSMA 称移动行业已做好上段 6GHz 部署准备,但各国频谱规则将决定运营商究竟能实际使用多少。

全球数据中心趋势
DigitalBridge 指出数据中心与 GPU 寿命周期不一致
DigitalBridge 的 Jon Mauck 表示,数据中心可运行约 20 年,而 GPU 寿命可能只有 5 到 7 年,这使 AI 基础设施长期融资必须持续覆盖重复的硬件更新成本。

全球云服务趋势
F5 已解决 Global Log Receiver 服务降级问题
F5 已解决影响单个客户的 Global Log Receiver 服务降级问题;应用流量和 Distributed Cloud Console 服务始终保持正常运行。
全球云服务趋势
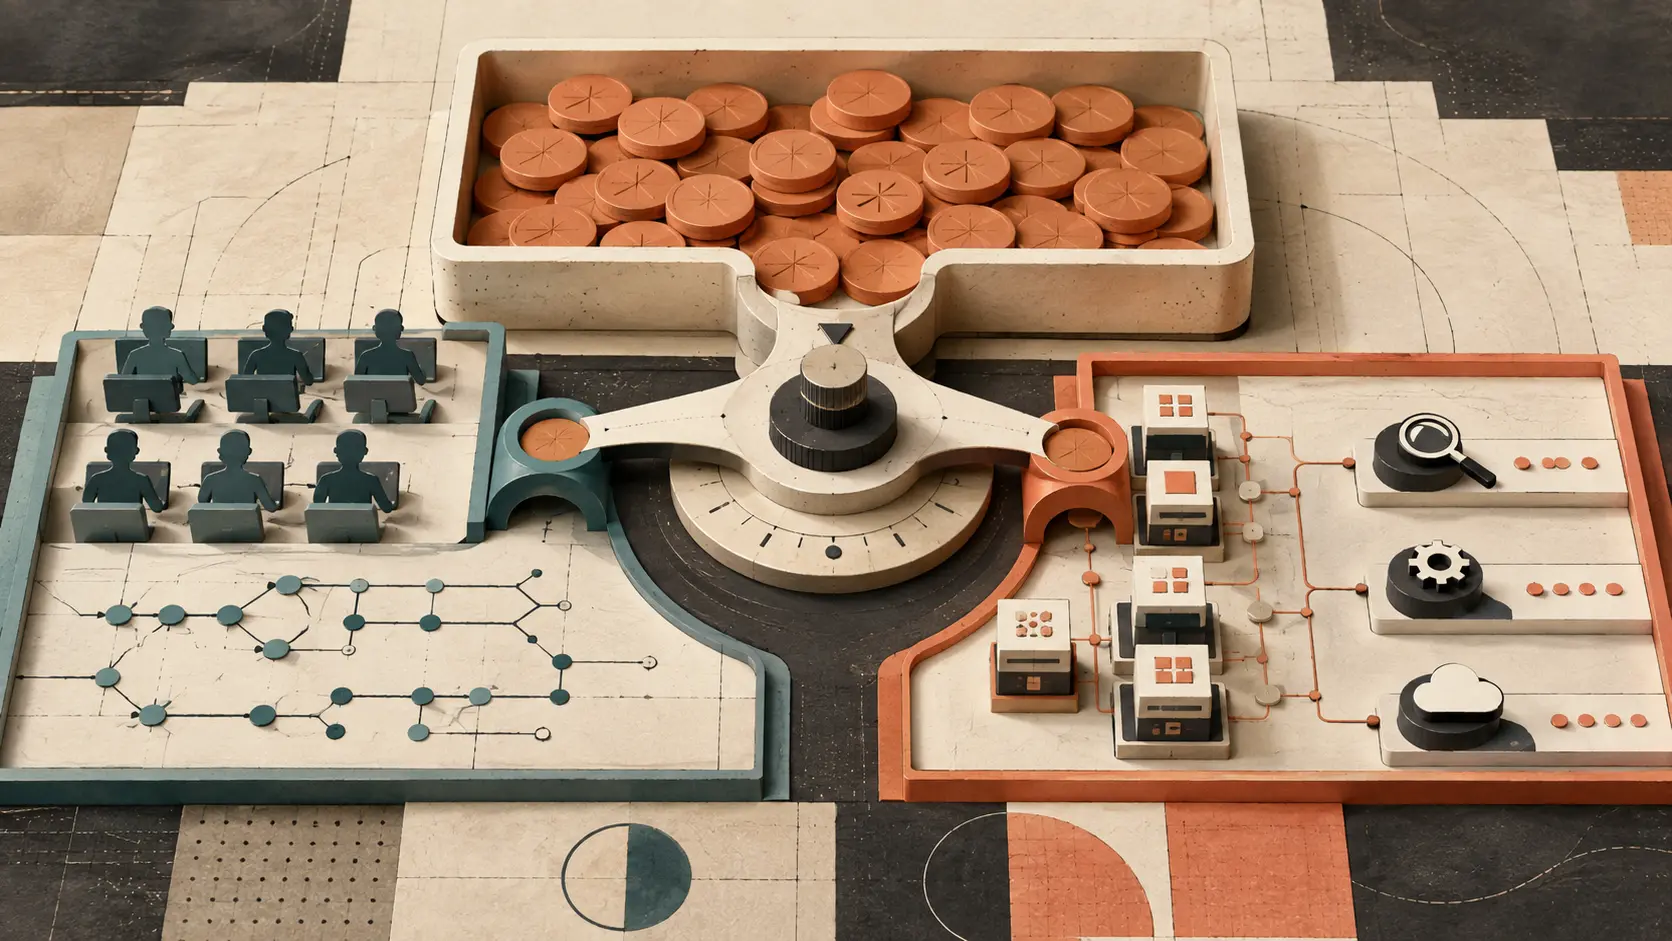
GitLab 已拿到预算,客户还没选定买什么
截至 7 月底,4,040 万美元 Flex 承诺尚未分配到具体产品。采购签字之后,客户的一次配置选择,仍决定着收入兑现的路径。
全球数据中心趋势
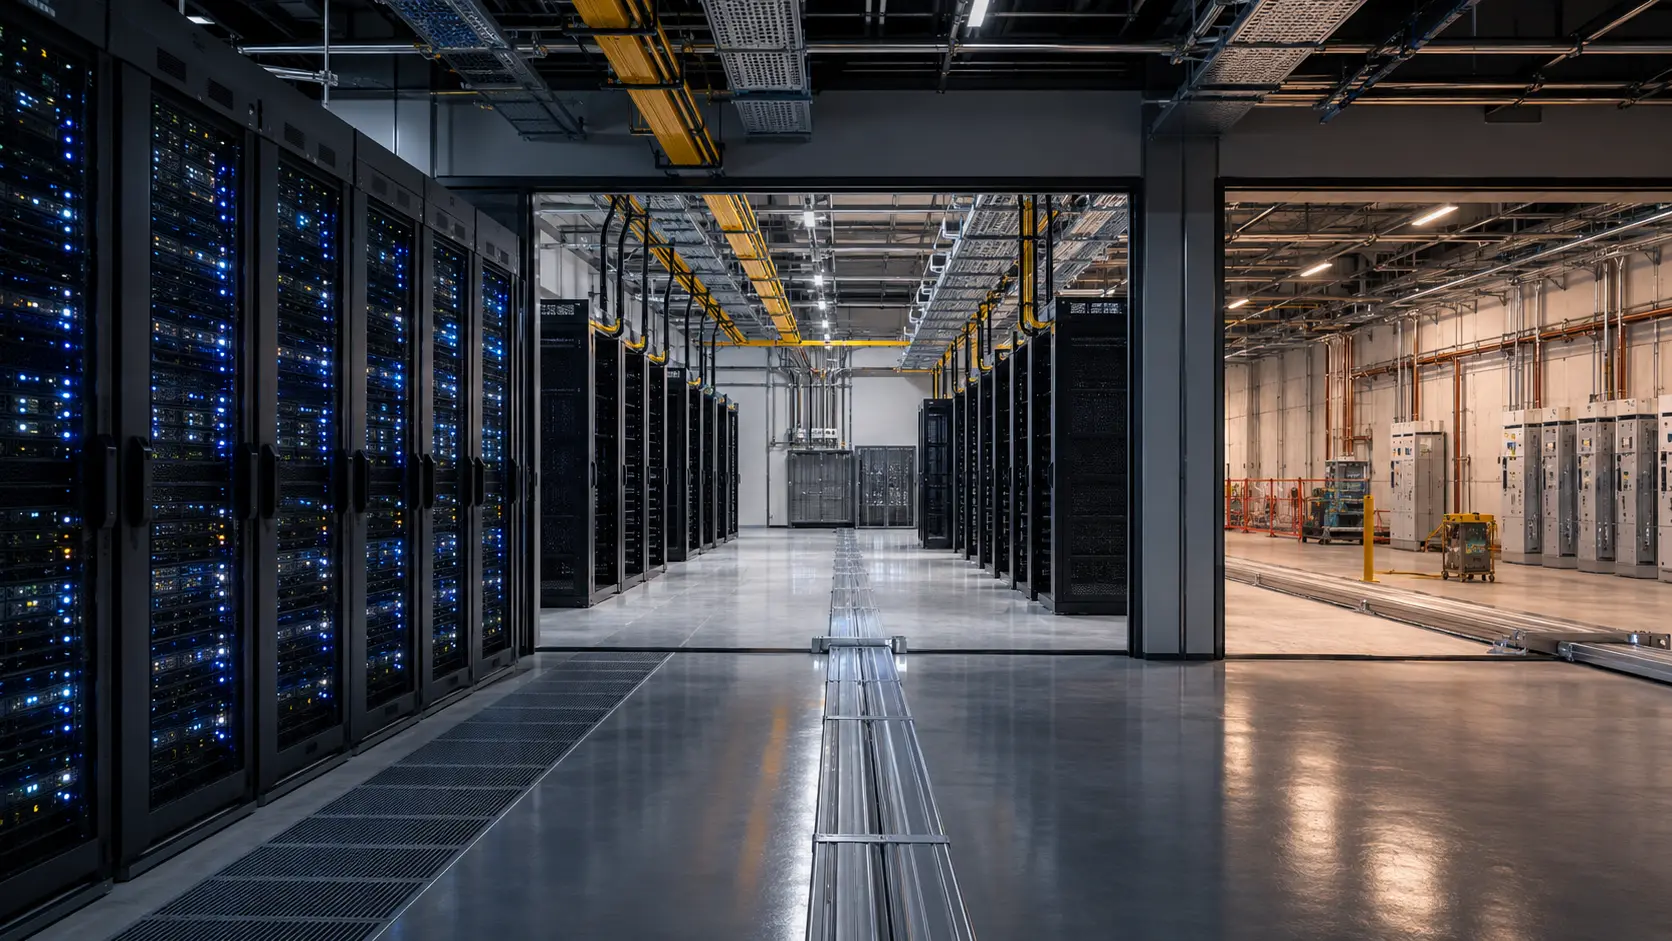
VNET 96.3%的已承诺容量,仍有226MW尚未转为客户使用
VNET 已经为几乎全部在役批发数据中心容量找到客户,却还没有让这些容量全部投入使用。截至 6 月 30 日,970MW 处于有效协议承诺状态,客户实际使用 744MW。两者之间的 226MW 不是一句“需求强劲”就能跨过的距离:客户设备、芯片供应、项目进度、机电交付、计费与折旧,都在这段走廊里开始发挥作用。

全球数据中心趋势
Salute收购T5 Operations后,逾15GW仍是托管容量而非自有资产
Salute 拟收购 T5 Operations,宣布的合并规模是逾 15GW 数据中心容量“处于管理之下”。这句话的主语不是地产,也不是电力资产,而是一套覆盖客户机房的运营责任。交易若完成,会改变谁来组织人员、维护、调试与事故升级,却不会因此多出一兆瓦可售容量。
全球数据中心趋势
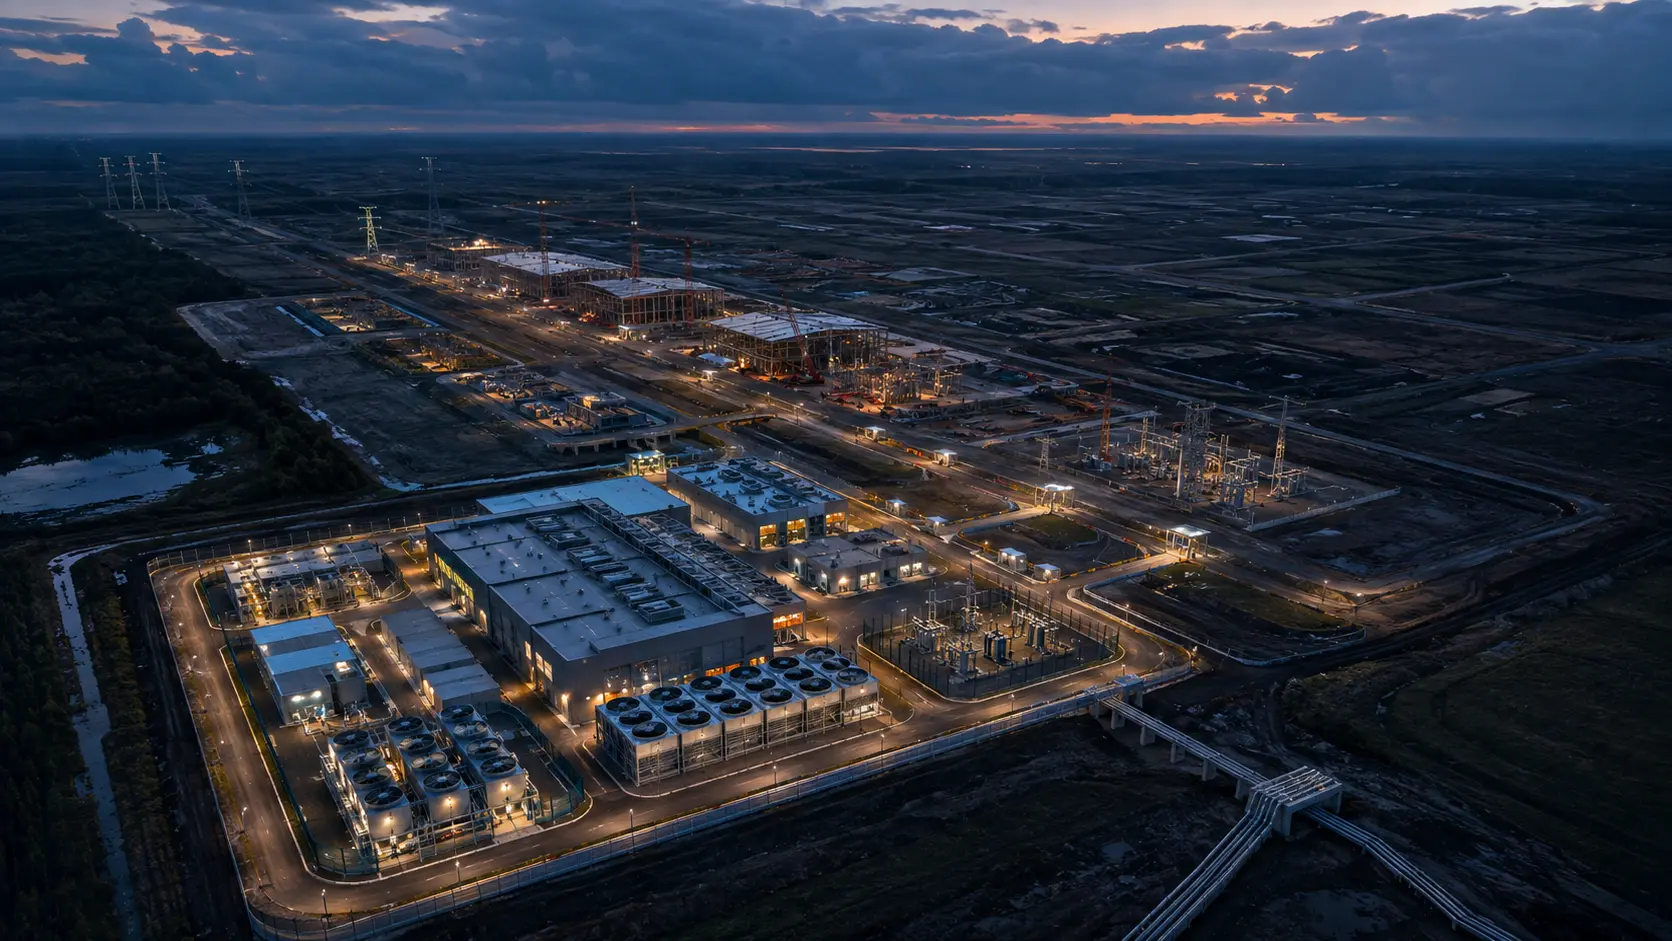
STTGDC 已运营 780MW,近 2GW 仍在交付队列
KKR 与 Singtel 已完成对 STTGDC 的收购,但“交易完成”不能替代“项目完成”。公司在同一份公告中给出两种完全不同的容量:780MW 已进入运营,近 2GW 是用于在建及开发项目的有电土地。前者是经营结果,后者是珍贵但尚未兑现的投入。新股东真正买下的,是把第二种容量转化为第一种容量的能力与风险。
全球云服务趋势
Docusign 的 IAM 占比升至 15.1%,季度分母却没有公布
Docusign 连续三个季度点位都在强调同一件事:智能协议管理正在收入结构中变得更重要。但 10.8%、12.6% 和 15.1% 只是一串占比,公司没有同步公布后两个时点的总年度经常性收入。读者因此能看见方向,却还看不见推动方向的美元规模。

全球云服务趋势
Guidewire 经营利润翻倍,为何净利润反而下降?
软件业务的经营改善,并不直接等于股东看到的净利润增长。Guidewire 最新季报中,汇兑损失、税项变化和重新列示的非 GAAP 比较数字,必须分开理解。

全球数据中心趋势
Ciena 光网络业务热潮中的两种库存命运
一边为增长中的订单锁定更多元件,一边下调部分产品的需求预测。Ciena 的 9 月披露表明,库存整体转得更快,并不意味着每一项采购都赶上了同一轮需求。

全球数据中心趋势
Broadcom 的 AI 机架可以转卖,但接盘价格仍是未知数
9 月公布的强劲现金流,说明这家芯片公司的经营能力。它没有回答另一个问题:如果客户停止支付租金,一套为特定用途设计的 AI 机架,究竟能换回多少现金?
全球云服务趋势
Asana 买下了 StackAI,但后续工作仍要靠另一套激励
Asana 9 月 3 日披露的季报,把 StackAI 的 7,460 万美元收购对价与依赖未来任职的员工股权奖励分开列示。公司股权已经交割,并不意味着整合所需的知识、服务和协作也在同一天到位。

全球数据中心趋势
Semtech 循环信贷的提前到期条款,不能只看年份
Semtech 新循环信贷的名义到期日在 2031 年。但可转债条款、现金结算义务和银行对流动性的定义,让融资安排拥有不止一只时钟。最新季报最值得拆开的,不是一个更早的年份,而是提前到期必须同时满足的两项条件。

全球云服务趋势
nCino 按银行资产规模收费,底层平台账单仍在增长
客户的资产负债表,正在成为 nCino 部分银行软件合同的新定价依据。但软件供应商自己的成本,并不因此改用同一把尺子。最新财报把资产定价迁移、Salesforce 费用增长和订阅毛利改善放在一起,也留下了一个尚未回答的问题:改善究竟来自哪里?

全球云服务趋势
SentinelOne 的控制权变更条款,会把未来利息带到交割时点
一家安全软件公司的交易资金需求,可能藏在税务附注里。SentinelOne 最新季报列示的税务和解负债为 1.623 亿美元,但控制权发生变更时,付款遵循另一项以新谢克尔计价的合同公式,其中包含原本将在未来年度产生的利息。理解这项安排,关键在于识别究竟是什么事件改变了付款条件。
全球区域 ISP 趋势
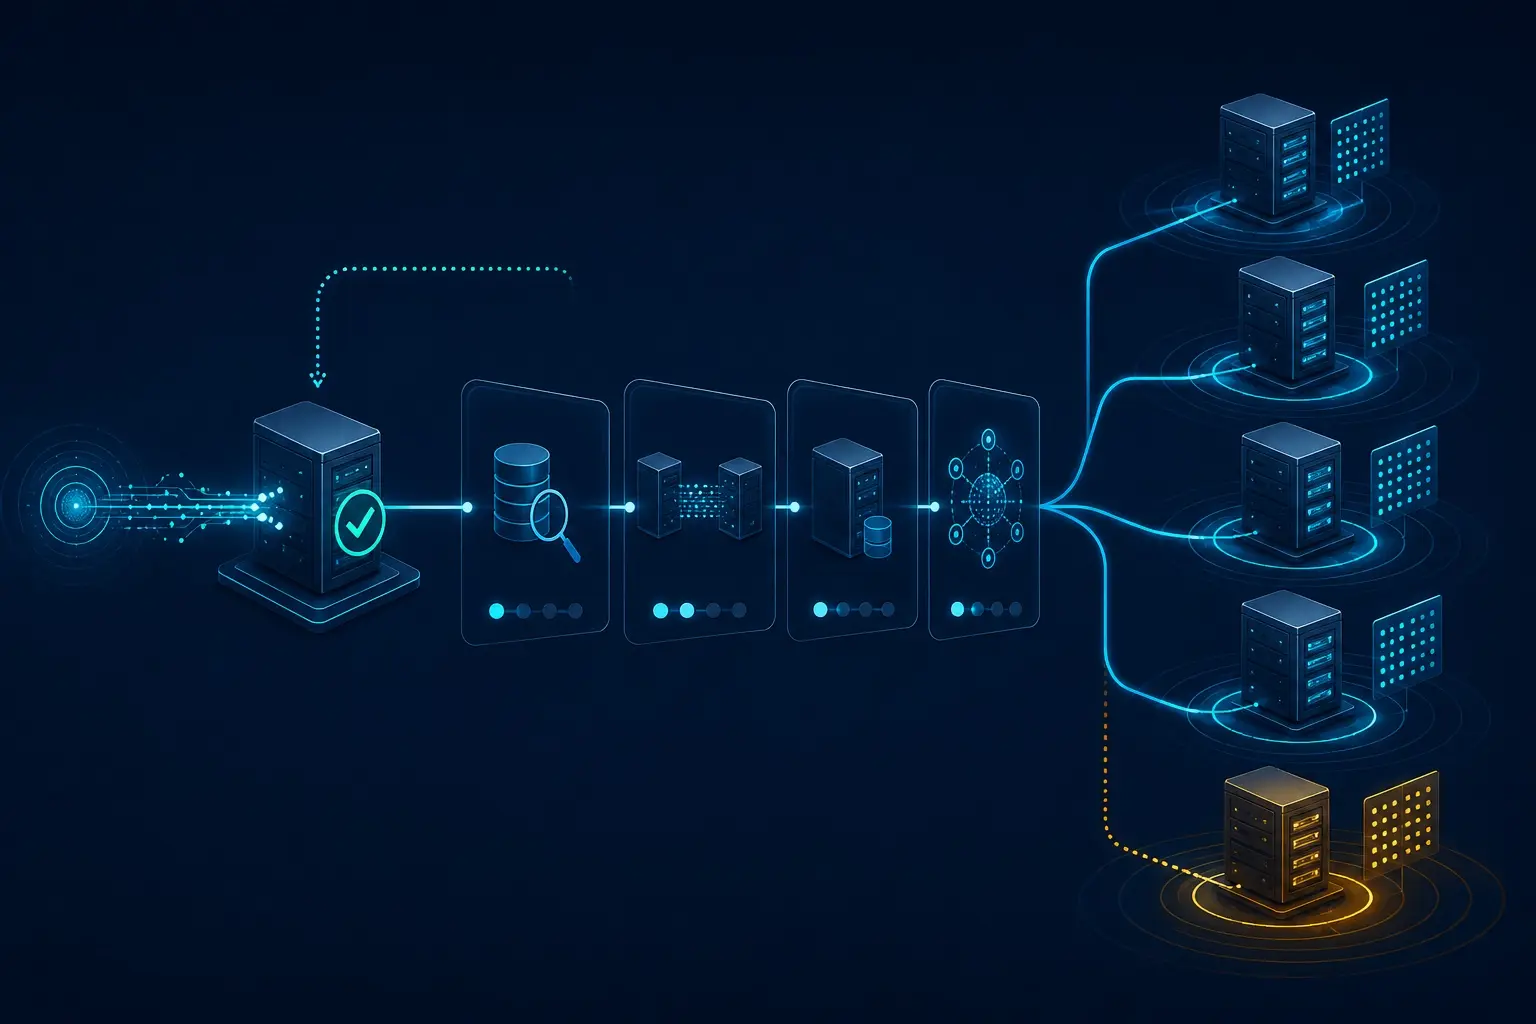
DNS NOTIFY 回执不能证明新区数据已经对外提供
主服务器提高 SOA 序列号并发出 DNS NOTIFY。所有从服务器很快应答,通知重试队列随即清空;几分钟后,一个权威地址仍返回旧记录。回执没有造假,错误在于把“收到通知”扩大成了“完成发布”。