
时间范围
Quarter 30 120d
在时间范围维度下,Quarter 30 120d时间跨度情报按信号预计产生影响的时间段组织文章。该页面帮助读者区分即时运营变化与可能需要数季度或数年才会逐步显现的长期治理、投资、标准和基础设施变化。它将时间预期与公开证据、相关方、市场背景、客户影响、政策压力和基础设施规划联系起来,以便读者判断某项动态是紧迫、具有战略意义,还是仍在等待证实证据。页面还解释了时间跨度如何改变信号的含义、哪些组织可能面临风险,以及哪些基础设施决策需要短期行动或长期监测。

全球云服务趋势
Yext 的 ARR 只动了 1.4 万美元,两本客户账却各走一边
只看合计数,Yext 的订阅业务像是在原地踏步。拆开后却是另一幅图景:高门槛客户账增加 276.9 万美元,低门槛客户账减少 275.5 万美元,恰好只留下 1.4 万美元的净变化。

全球机构趋势
MiniMed 同一季度出现两种有机增速
MiniMed 与 Medtronic 在同一天披露了同一个 8.43 亿美元糖尿病业务季度,剔除汇率影响后的当期收入也同为 8.29 亿美元。但前者给出的有机增长率是 15.8%,后者是 14.9%。分歧不在本期销售,而在尚未完成的拆分如何重写历史基线。
全球云服务趋势
3.77亿美元现金快照之后,Descartes用2.5亿美元连买三家公司
从 7 月 6 日到 9 月 1 日,Descartes 先后宣布收购 Drivin、Tai 和 Extensiv,三笔预付现金对价合计约 2.5 亿美元。这个数字相当于公司 4 月底披露现金的 66.3%。比例足以改变市场对资本配置的提问方式,却不能被写成公司如今只剩 1.27 亿美元。

全球云服务趋势
Rezolve 的股权薪酬数字相差1000万美元
Rezolve Ai 上半年收入放大到原来的 20.7 倍,但同一份业绩稿里的两座桥没有合拢:股权薪酬相差整整 1000 万美元,经营现金流也有 414.4 万美元差额。增长事实与勾稽缺口必须同时保留。
北美云服务趋势
Dynatrace 的有机净新增 ARR 增长 41%,却没有美元桥接
Dynatrace 披露的 41% 很容易被看成一台增长引擎的转速,但它其实是“增量的增速”,不是 21.36 亿美元 ARR 存量的增速。公司说明了汇率调整,也剔除了 Bindplane 带来的 1300 万美元 ARR,却没有给出计算所需的本期与上年同期调整后净新增金额。方向已经亮起,刻度仍然缺席。

北美国家电信趋势
Charter首个Cox并表季度关账后将更换首席财务官
Jessica Fischer 将留任至 Charter Communications 完成 9 月 30 日季度关账,随后于 10 月 15 日离任。这个时间点使原首席财务官参与 Cox 与 Liberty 交易完成后的第一次会计截止,也让长期担任首席会计官和财务总监的 Kevin Howard 在接任临时首席财务官时,直接承接更大的合并范围、统一后的担保体系和一项尚待验证的去杠杆承诺。

全球云服务趋势
Getty称钱够付,却要先用足30天付息宽限期
Getty Images 没有说自己付不起 9 月 1 日到期的两笔利息。它说的是另一件更值得分析的事:钱够付,日常经营也能维持,但公司仍打算启用债券契约给予的 30 天宽限期。这里没有已经发生的违约,只有一个正在缩短的决策窗口。窗口之所以有价值,是因为公司在比较融资方案时,每一美元自由现金和每一天合同时间都不能重复使用。

全球机构趋势
ScanSource的1.612亿美元经常性收入,为何对应33.7%的毛利
一家技术分销商可以同时披露三组看似相连、实际不能连除的数字:Intelisys 供应商向终端客户开出约 28.8 亿美元账单,ScanSource 确认 1.61209 亿美元经常性收入,经常性收入又贡献公司 33.7%的毛利。真正需要解释的并非“从 28.8 亿抽走多少”,而是谁控制交付、哪一笔金额进入收入分母,以及仍有哪些成本留在毛利线以下。

全球云服务趋势
Digi把信贷额度提至3.5亿美元,6月借款仍是1.09亿美元
一份信贷协议画出未来可以行动的边界,一张资产负债表记录过去已经采取的行动。Digi International 在 8 月 27 日把循环信贷额度从 2.5 亿美元提高到 3.5 亿美元;最近一次公开的循环借款余额则停留在 6 月 30 日,为 1.09 亿美元。两者相减可以做尺度演示,却不能直接得出公司当前还有 2.41 亿美元可用。

全球云服务趋势
IREN减值6.388亿美元时,AI尚未取代挖矿
IREN 先在账上拆除了旧产能,机房才开始完成现实中的交接。2026 财年 6.388 亿美元资产减值,确认一批比特币矿机及配套设施不再拥有原先的可收回价值;但全年收入仍以挖矿为主,运行中的 AI 云容量约 40MW,大量资金还停留在 GPU 和在建工程。转型不是一个日期,而是五本进度不同的账。
拉丁美洲与加勒比机构趋势
丰业银行拟斥5亿加元私有化SGJL,消耗资本却不增加利润
这是一笔有现金价格、却没有新并表边界的收购。丰业银行已经控制并合并计算 Scotia Group Jamaica Limited(SGJL);它现在计划买走其余少数股东的权益。若交易完成,变化的不是集团多出一家银行,而是谁享有这家银行最后 27.24%的净资产和未来收益。约 5 亿加元对价与 6 个基点 CET1 压力是真实成本,但合并利润、SGJL 资产负债账面值和相关商誉预计都不会因这一步重新计量。

全球云服务趋势
Zoom以2.668亿美元收购Common Room,1.988亿美元计入商誉
Zoom 买下的是一套寻找潜在买家的信号系统:它把产品、营销和客户互动数据连在一起,再让智能代理把意向转成销售动作。但收购完成后的第一张可核对成绩单还不是新增订单,而是一张购买价分配表。2.668 亿美元现金对价中,1.988 亿美元被暂时计入商誉,单独确认的无形资产只有 4380 万美元。74.5%的商誉占比不能证明价格贵或便宜,却清楚标出了未来必须由整合、采用和现金回报来兑现的部分。
全球云服务趋势
ServiceNow毛利率降650个基点,成本增加4.05亿美元
ServiceNow 第二季度的订阅收入增长很快,但交付这些收入的成本增长得更快。2026 年第二季度,订阅收入同比增长 24.5%至 38.77 亿美元,GAAP 订阅毛利率却由 80.0%降至 73.5%。公司量化披露的四项成本驱动合计 3.94 亿美元,接近但没有完全覆盖 4.05 亿美元的总增量。那 1100 万美元的差额,以及没有按产品拆分的成本,决定了这不能被写成一个简单的“AI 导致利润率下降”故事。
全球机构趋势
DICK’S 并入 17.4 亿美元 Foot Locker 销售,也并入 3190 万美元分部亏损
DICK’S Sporting Goods 第二季度合并销售额增长 53.2%,但这个速度首先来自报表边界改变:本期多了 Foot Locker,上年同期没有。把两个季度放回相同边界后,DICK’S 原有业务可比销售增长 4.9%,Foot Locker 模拟可比销售却下降 3.6%。后者贡献 17.37 亿美元销售,同时产生 3188 万美元分部亏损。收购是否创造价值,取决于新增规模能否变成利润,而不是合并后的收入看起来有多大。
全球机构趋势
596 家合作门店,解释不了 Bath & Body Works 的 1.08 亿美元收入线
Bath & Body Works 第二季度增长最快的渠道名为 International and Other,收入同比增加 24.9% 至 1.08 亿美元。公司同期拥有 596 家由合作方经营的国际实体店,但这两个数字并不共享同一个边界:收入线包括特许权使用费、国际批发,也包括 Ulta 和 Amazon 带动的美国国内批发;门店数却排除了多种销售形态。要判断增长质量,首先要问的不是“每店收入”,而是哪一笔交易触发了收入确认。

北美云服务趋势
Ooma九成收入来自订阅,入口业务却仍是负毛利
Ooma 的电话与通信平台看起来已经是一门典型的经常性收入生意:订阅与服务占季度收入 91%。但用户接入平台所需的设备、安装及其他项目仍以负毛利运行。它不是一项被忽略的小亏损,而是一笔必须由未来服务利润偿还的“入场成本”。
北美机构趋势
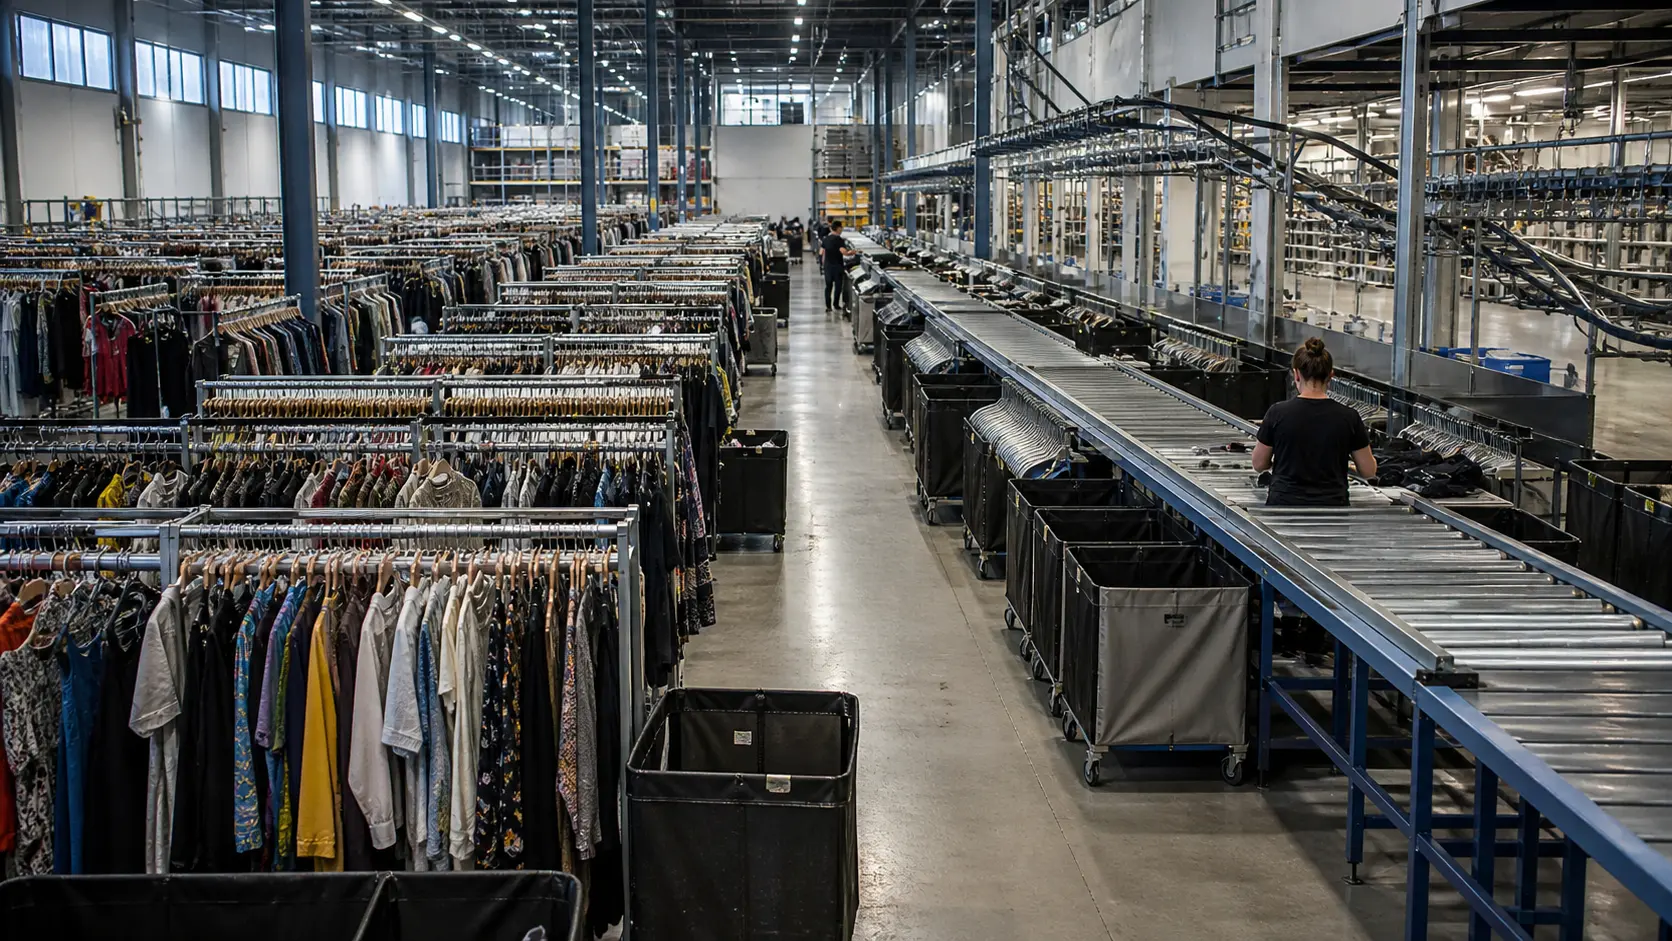
Nuuly的48.4万订阅者,尚未填满120万产能的故事
Urban Outfitters 旗下服装租赁业务 Nuuly 正在同时推进三件事:扩充订阅者、改善利润率、把履约网络做大。最新季度显示,三者并不同步。订阅者增长略快于收入,而一项尚未披露设计的增收方案和更大的仓储体系已经排上日程。

北美机构趋势
Green Dot 的 B2B 入金总额达 422.53 亿美元,购买额仅增 1%
Green Dot 第二季度流入 B2B 账户项目的资金同比增加 76.33 亿美元,达到 422.53 亿美元;公司口径下的购买额却只增加 2,500 万美元。两者不能组成一个“转化率”:购买额明确排除了部分由 BaaS 合作方取得 interchange 的交易。真正决定价值的,是资金走过哪份合同、谁收取管理费,以及谁承担处理和合规成本。

北美云服务趋势
Nutanix的ARR先假设续约,RPO却先剔除可取消义务
Nutanix 在同一份年度业绩中公布了 25.48797 亿美元 ARR 和 34.40411 亿美元剩余履约义务。前一个数字把到期订阅暂按原条件续约,后一个数字则不接纳可取消的未来义务。两者都在描述未来,却把客户尚未作出的选择放在门槛的两侧;直接相减只会得到一个没有商业含义的精确数字。
全球机构趋势
Deere 的销售应收增至77亿美元,566亿美元金融与租赁资产却在收缩
Deere 在同一张资产负债表里留下了两种等待。设备已经销售、货款尚未收回,形成 77.23 亿美元贸易应收;客户和经销商此前取得的融资以及仍在经营租赁中的设备,则合计 565.76 亿美元,同比减少 28.14 亿美元。一个余额靠近本季发货,另一个保存多年放贷与回款的历史。方向相反,并不等于需求自相矛盾。