
档案
Intelligence Briefing
Intelligence Briefing档案页面汇集了人物、公司、机构等实体的情报,帮助读者对比BTW.MEDIA报道中的相关主体。通过该页面,读者可以对比公开档案、相关事件、证据材料、角色变动、运营足迹、治理风险、组织联系以及市场关联性,同时将机构与人物记录同普通新闻时间线区分开。读者能理解新闻标题背后的主体、支撑档案的证据,以及使该档案具有重要影响的基础设施或市场关系。也可以看到档案所代表的主体是谁或是什么、依据哪些公开来源、它如何与公司、市场、治理机构或事件连接,以及随着主体演进,哪些变化值得持续关注。

北美国家电信趋势
FCC另批SpaceX一套1.5万颗卫星D2D系统,与1月Gen2宽带授权不同
美国联邦通信委员会 2026 年 10 月 6 日的决定,批准的是单独的卫星直连终端系统,并非继续扩大 1 月获批的 Gen2 Starlink 宽带星座。两套系统虽然均有 1.5 万颗卫星的授权上限,但涉及不同业务、频谱条件和部署义务。获得许可不等于卫星已经投入运营,也不代表用户已经能够使用服务。
亚太地区数据中心趋势
Bitdeer A202:65.1MW 场地已签,云客户仍待落定
Johor 的十年数据中心服务协议,把 A202 的一大块未来电力容量变成了有期限的运营承诺;但它还没有把这些容量变成云收入。Bitdeer 向 SEC 提交的项目表,恰好把这两件事分开呈现。

北美数据中心趋势
Oracle 的 1.7GW 风电总量中有 433MW 来自现有电场
Oracle 把十个得州风电项目合并为超过 1.7GW 的投资组合。RWE 披露的 433MW 说明,这个标题数字至少包含一份针对三座在运、已完成改造的风电场的虚拟购电协议;它不是 Oracle 的资产所有权、新建容量、通往 Abilene 数据中心的专线,也不是可随时调度的供电能力。
北美数据中心趋势
DMG 在50兆瓦租户合同落定前先投入改造资金
Christina Lake 的光纤、许可和工程工作已经向前推进,但拟议中的 50 兆瓦 AI 托管租户仍停留在意向书阶段。这笔提前投入究竟是购买交付时间,还是形成搁置资本,要看每一张后续凭证能否分别兑现。

北美区域 ISP 趋势
telMAX 的 2.15 亿加元融资不是同一池资本
1.05 亿加元加 1.10 亿加元,确实等于 2.15 亿加元。但这个标题数字把两种性质未明、权利顺位可能不同的金融工具放在了一起。真正需要追踪的,不是加法是否成立,而是资本何时可用、如何变成网络、再如何变成留存客户与现金回报。

欧洲与中东国家电信趋势
Telesat 的网关已调试投用,但 Lightspeed 服务尚未上线
Orange 与 Telesat 已把 Bercenay-en-Othe 的托管协议变成一项完成安装和调试的欧洲地面设施。这是工程进度,而不是措辞更新。不过,一座完成调试的网关只是链条中的一环;生产卫星、巴黎接入点、端到端验收、客户开通和服务等级数据仍需分别交付,才能把这项资产视为可产生收入的网络容量。

北美机构趋势
GTS的4亿美元SPAC交易,没有最低现金这道闸门
NMP 带来的是一个上市入口,而不是一张写着 4 亿美元的支票。股东赎回会先抽走信托资金,卖方债务会留在交割后的资产负债表上,优先股继续计息,B 类股则把少量经济权益放大成二十倍表决权。

北美国家电信趋势
8000万英里光纤不是地图,Verizon买的是供应选择权
这份协议最容易被误读的地方,不在金额,而在单位。Corning 锁定的是未来六年的高密度光纤与连接产品供应;Verizon 离建成路由、点亮容量和获得付费流量,仍隔着多本账。
欧洲与中东机构趋势
Solvay 找资本伙伴,La Rochelle 仍要靠原料和产量说话
一座稀土分离工厂不会因为资本方走进会议室,就自动多产出一吨合格材料。Solvay 证实正与 One Investment Management 商谈稀土业务的潜在合作,却没有宣布协议。对市场而言,真正需要逐项核对的,是谈判、资金、原料、投产与销售之间仍然存在的五道门槛。
欧洲与中东云服务趋势
三星既给 Mistral 出资,也把芯片工厂交给它做压力测试
Mistral 完成 30 亿欧元 D 轮融资,投后估值超过 210 亿欧元。更值得观察的不是估值翻了多少,而是领投方三星电子同时宣布,要在半导体业务内部部署 Mistral 的定制模型。资本、客户验证与算力建设由此被放进同一套安排,但三者仍然不是同一本账。
案例档案
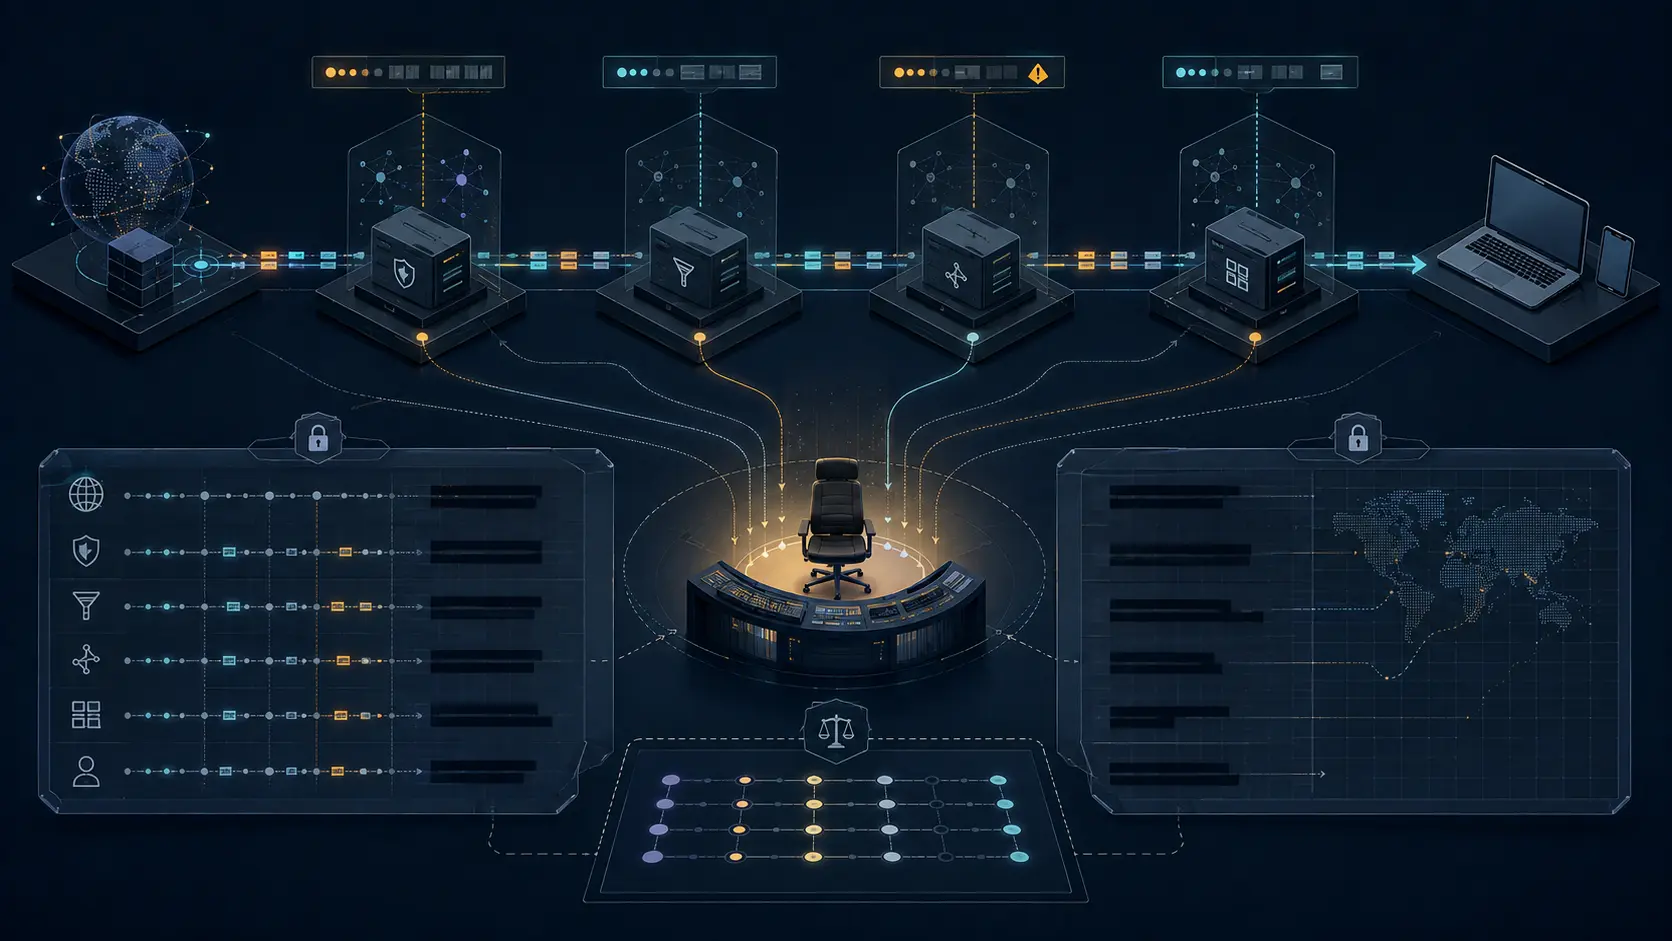
Proxy-Status 链不会替你指定事故负责人
RFC 9209 能让故障经过哪些中间层、在哪一跳呈现何种异常变得更清楚,却不会因此产生一个有权处置且必须回应的人。协议之外还需要一张中间层故障交接矩阵,把公开或受限的跳点标识与运营主体、响应时限、证据保管和决策权限连接起来。
北美云服务趋势
ChargePoint 从库存释放 4069 万美元,经营活动仍消耗 4079 万美元
ChargePoint 上半年的仓库像一只只能打开一次的现金抽屉。现金流量表中,库存变动为经营现金流贡献了 4069 万美元;但经营活动最终仍净流出 4079.1 万美元。两项数字只差 10.1 万美元,说明的不是公司已抵达现金盈亏平衡点,而是当前改善高度依赖一项无法无限重复的营运资本释放。
北美云服务趋势
Planet Labs 的 98% 经常性比例不包含卫星服务
Planet Labs 第二财季收入增长 58%,但这并不等于全公司的收入都获得了软件式的重复性。数据订阅按服务期确认,客户自有卫星则可能要经过制造、发射、在轨调试和客户验收,才跨过控制权转移的门槛。公司披露的 98% 经常性年度合同价值只衡量前一个边界,并明确排除了卫星服务合同。
全球云服务趋势
CDN-Cache-Control 字段不等于全链路缓存策略
`CDN-Cache-Control` 让源站可以单独向 CDN 缓存下达指令,而不必把同一策略交给所有 HTTP 缓存。这是一项有价值的控制能力,但字段本身并不表示路径上的每个缓存都会执行同一策略。每一跳是否识别该字段、如何解析、目标列表如何排序以及是否继续转发,才共同决定实际结果。

全球云服务趋势
Cache-Status 响应字段不是完整缓存轨迹
`Cache-Status` 能以结构化方式呈现 HTTP 缓存的处理决定。它的出现,是关于报告节点的有效证据;但它不会自动证明交付链中的每一级缓存、每个跳点以及此前的获取决定都已被观察。
全球云服务趋势
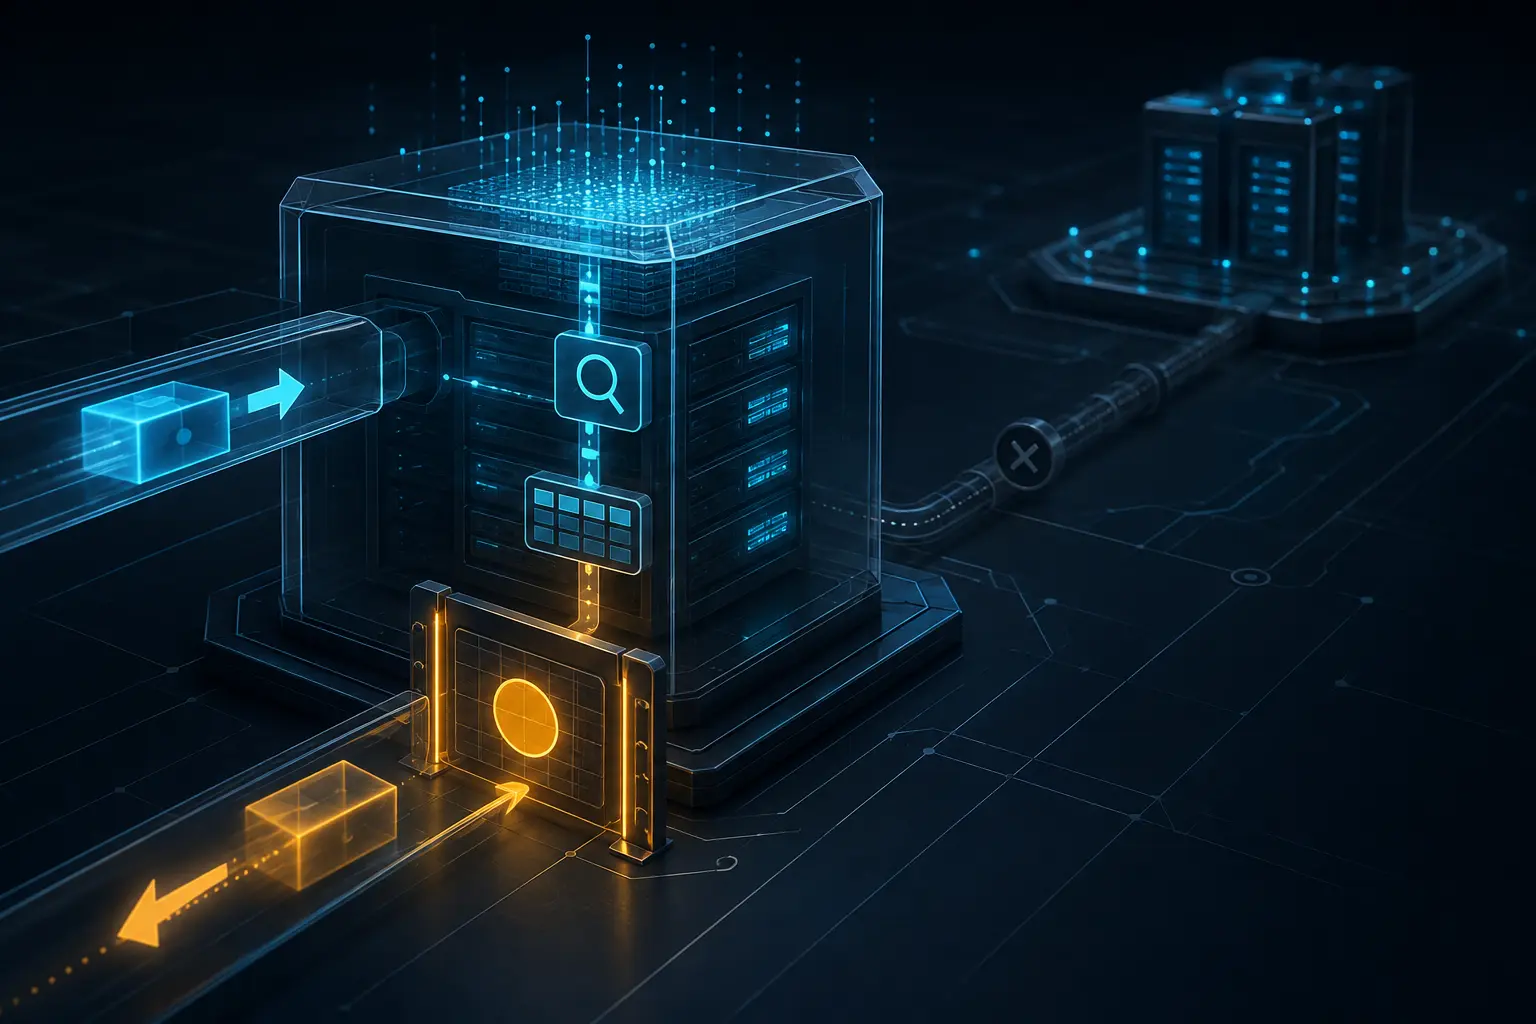
仅查缓存返回 504 不等于源站故障
HTTP 504 往往让调查者首先怀疑上游超时。但当请求明确禁止向上游转发时,同一个状态码也可能只是缓存本地无法满足请求。事故归因必须保留这一区别。

北美云服务趋势
Samsara 21.247 亿美元 ARR 背后有 4.895 亿美元设备成本资产
Samsara 的云订阅不是从浏览器开始,而是从采购、发货和安装一台实体设备开始。第二财季的 ARR 与收入都增长 30%,但现金与费用遵循另一只钟:截至 8 月 1 日,仍有 4.89548 亿美元联网设备成本留在资产负债表上,等待在后续服务期进入收入成本。
全球云服务趋势
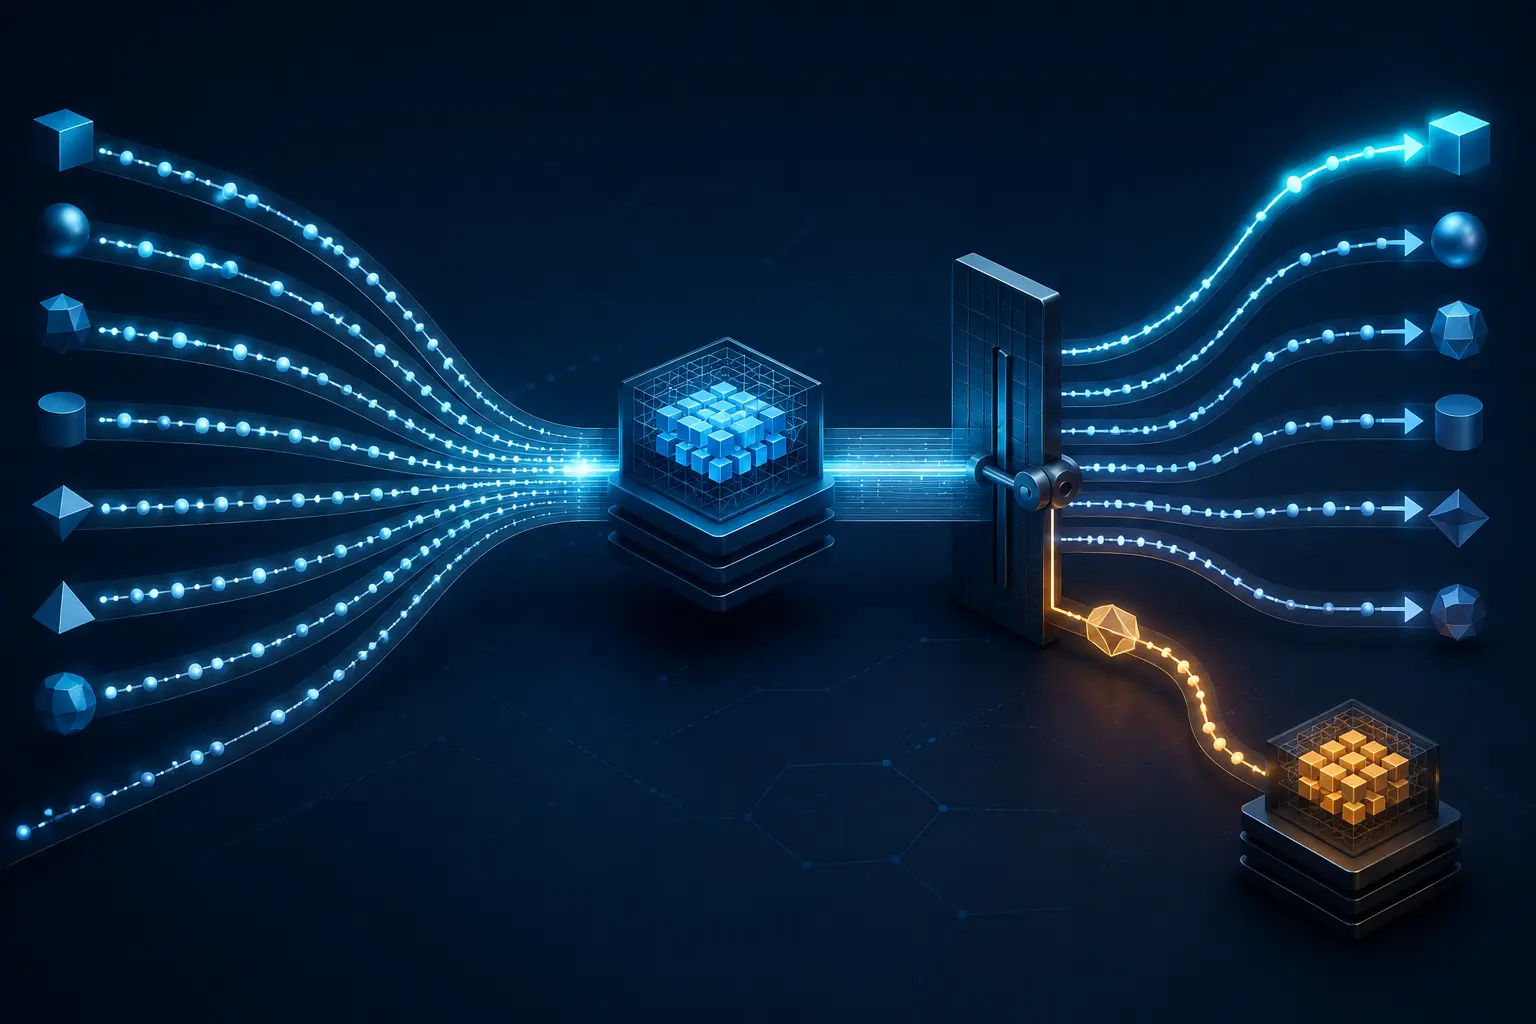
合并缓存未命中并不等于可以共享响应
把多次缓存未命中合并为一次源站请求,能够保护容量。但只有逐一确认每个等待请求都可以使用返回的响应,这项优化才是安全的。
全球云服务趋势
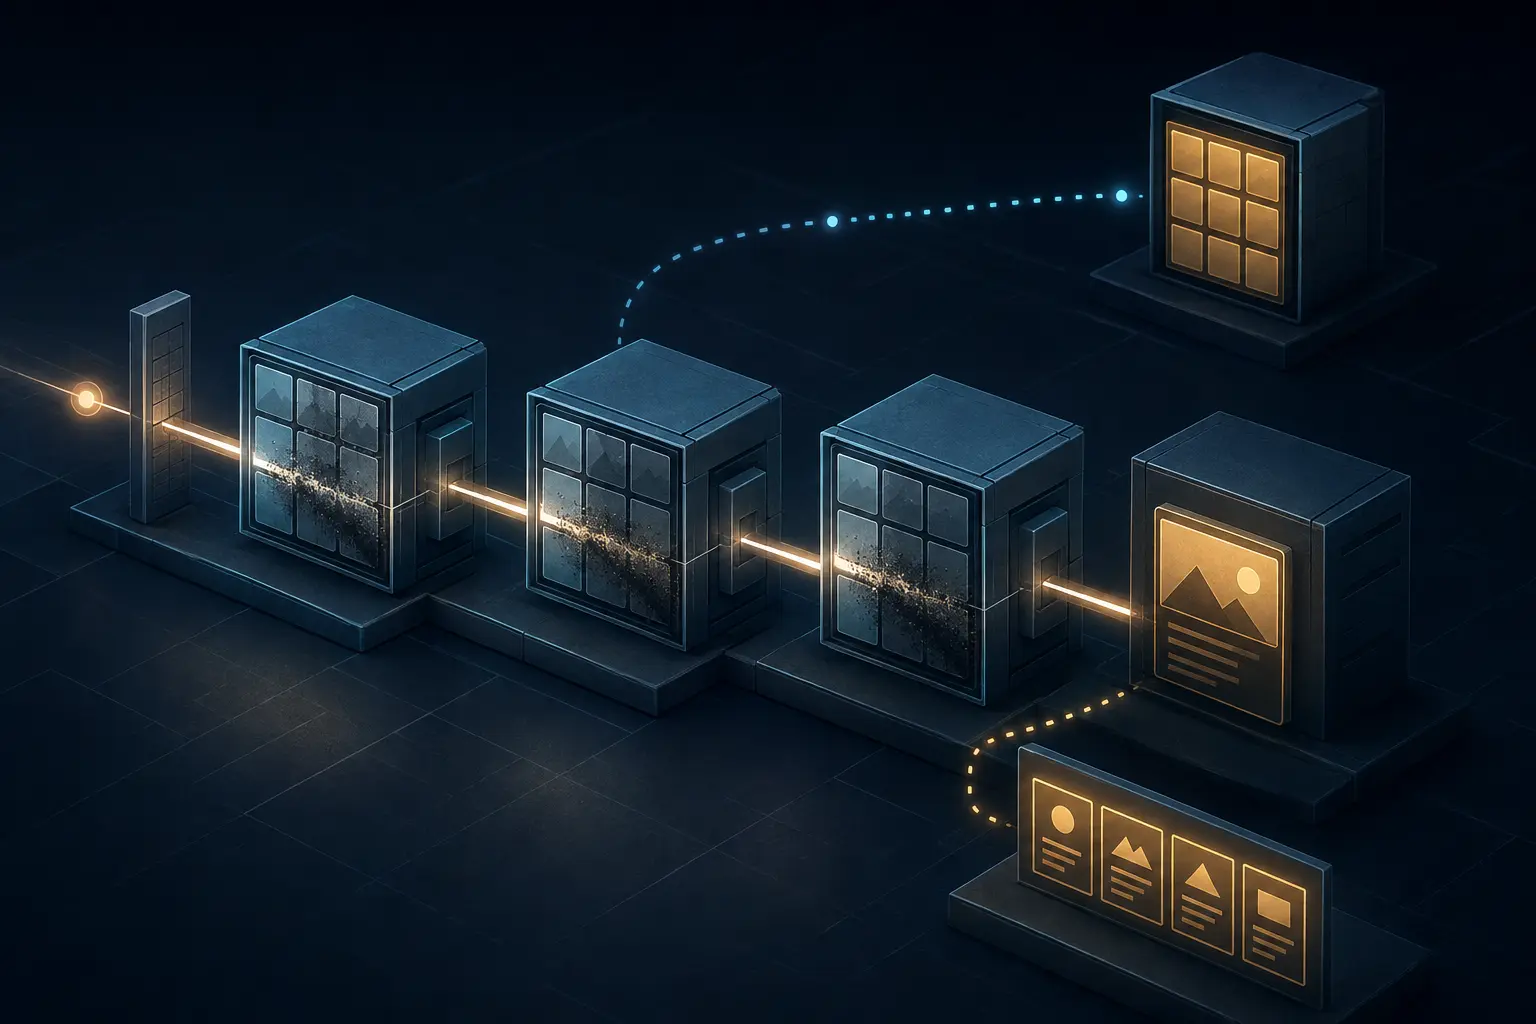
HTTP 缓存失效究竟止于何处
写入成功可以证明源站接受了变更,却不能单凭这一结果证明:所有可能响应后续读取的缓存,都已经放弃旧状态。

北美云服务趋势
eGain 2027 财年调整后 EBITDA 上限等于首季下限
eGain 的年度指引里藏着一条比“AI 客户增长”更直接的成本线:第一财季至少要取得 140 万美元调整后 EBITDA,而全年最多也只有 140 万美元。两组区间相减,不能替公司编造逐季预测,却能看出管理层把 AI Knowledge 转型的利润代价安排在了什么时候。