
Кратко
- Equinix (Germany) GmbH следует рассматривать как локальный немецкий операционный контур и контур управления ресурсами внутри более широкой платформы цифровой инфраструктуры Equinix, а не как самостоятельное доказательство того, что компания является розничным интернет-провайдером или полноценным оператором управляемых сетей. Основной актив — локальное присутствие в экономике межсоединений Германии, прежде всего во Франкфурте, где площади дата-центров, электроэнергия, доступ к облакам, плотность операторов и близость к DE-CIX создают ценность только в том случае, если достаточно клиентов платят премию за прямой контроль вместо более простых пакетных альтернатив.
- Инвестиционный тезис сводится к возврату капитала. Equinix может оправдать локальный немецкий контроль, если стойки, кросс-коннекты, частные облачные соединения, доступ к пирингу, техническая поддержка на площадке, отказоустойчивое электропитание и охлаждение высокой плотности вместе создают устойчивые затраты на переключение для клиентов. Тест провален, если покупатели всё чаще переводят рабочие нагрузки в регионы гиперскейл-облаков, в управляемую операторами связь или к более дешёвым конкурентам по колокации, в то время как Equinix несёт бремя затрат на электроэнергию, охлаждение, аренду, комплаенс и расширение.
Немецкое присутствие — ограничение, а не бренд
Исходный стимул — географический. Компания может купить глобальное облако через портал закупок, глобальный IP-транзит у оператора и управляемые сетевые операции у системного интегратора, но она не может обойти географию, когда задержки, требования к месту размещения данных, доступность электроэнергии и физическое взаимное соединение являются частью рабочей нагрузки. Германия — достаточно крупная экономика, чтобы поддерживать локальные облачные регионы, плотное корпоративное взаимодействие сетей и локальную инфраструктуру восстановления.
Это также достаточно сложный рынок: компания, предоставляющая физический уровень, должна выиграть не просто маркетинговую видимость. Она должна получить право распределять дефицитные площади, электроэнергию, охлаждающие мощности и операционное внимание.
Публичные немецкие материалы Equinix описывают страну как европейский хаб межсоединений и сообщают, что компания управляет дата-центрами во Франкфурте, Дюссельдорфе, Гамбурге и Мюнхене. На странице, посвящённой Германии, говорится о 15 дата-центрах по всей стране и около 103 000 квадратных метров площадей колокации. Точная экономическая граница Equinix (Germany) GmbH не совпадает с публичным сегментным отчётом: поименованная немецкая компания видна через свидетельство членства в RIPE NCC, тогда как коммерческие страницы Equinix говорят от имени более широкой платформы Equinix. Это различие важно.
Публичные свидетельства подтверждают наличие немецкого держателя ресурсов и локального операционного контура. Они не дают инвесторам или клиентам отдельный отчёт о прибылях и убытках немецкого юридического лица.
Это делает вопрос возврата капитала более острым. Если бы Германия была лёгкой территорией продаж, стратегический ответ был бы прост: продавать глобальные платформенные услуги локальным клиентам и учитывать маржу централизованно. Германия — не такой случай. Страницы объектов Equinix описывают физические локации, резервирование, системы электропитания, охлаждение, сертификаты, безопасность, варианты услуг и облачные подключения. Это фиксированные обязательства. Они предшествуют выручке. После строительства объектам нужны загрузка, плотность и повторяющиеся дополнительные услуги, чтобы окупить затраты.
Ограничение локально и в другом смысле. Франкфурт — не просто немецкий город на глобальной карте. Это один из ключевых рынков межсоединений Европы, связанный с финансами, облаками, операторами и трафиком интернет-обменов. Дюссельдорф даёт доступ к промышленному коридору Рейн-Рур. Гамбург важен для северной логистики и позиционирования на подводных маршрутах. Мюнхен добавляет баварскую базу в автомобилестроении, машиностроении, финансах, медиа и технологиях. Экономическая цель присутствия — не национальное покрытие в смысле потребительского телекома.
Это избирательный контроль над местами, где корпоративным сетям, операторам, облачным шлюзам и чувствительным к комплаенсу нагрузкам нужна близость.
Такое присутствие обороноспособно только до тех пор, пока локальный дефицитный ресурс сохраняет ценность. Если клиенты решают, что региона гиперскейл-облака, пакета SD-WAN от оператора или управляемого хостинг-партнёра достаточно, дорогой нейтральный объект становится менее важен для решения. Если клиентам нужно компоновать несколько сетей, облаков и корпоративных систем под собственным операционным контролем, присутствие получает премию. Тест локального контроля начинается здесь: кто платит за опциональность и кто несёт риск снижения, когда опциональность недоиспользуется?
Локальный контроль начинается с модели нейтрального кампуса
Немецкую модель Equinix лучше всего понимать как модель нейтрального кампуса. Компании не нужно владеть каждой сетью или каждой облачной услугой в стеке. Ей нужно достаточно доверенных площадей, электроэнергии, охлаждения, операционных процессов и плотности межсоединений, чтобы клиенты выбирали размещение своего оборудования и частных соединений на её объектах. Ценность возникает из того, что компания становится точкой встречи. В этой модели нейтральный оператор получает рентоподобную повторяющуюся выручку от колокации и сервисную выручку от связи, кросс-коннектов, удалённых рук и продуктов цифровых межсоединений.
Франкфурт — самый ясный пример. Страница франкфуртского дата-центра Equinix описывает мегаполис как ведущий финансовый центр и хаб телекоммуникаций, торговли и производства. Экосистема с высокой плотностью операторов представлена как опирающаяся на партнёрство с DE-CIX Frankfurt; клиентам доступны Equinix Internet Exchange и другие биржевые провайдеры. Это заявление с высокой ценностью, поскольку оно привязывает актив к сетевому эффекту: каждый дополнительный оператор, облако, предприятие, контент-провайдер или финансовая нагрузка повышает полезность нахождения в том же мегаполисе, а иногда и в том же кампусе.
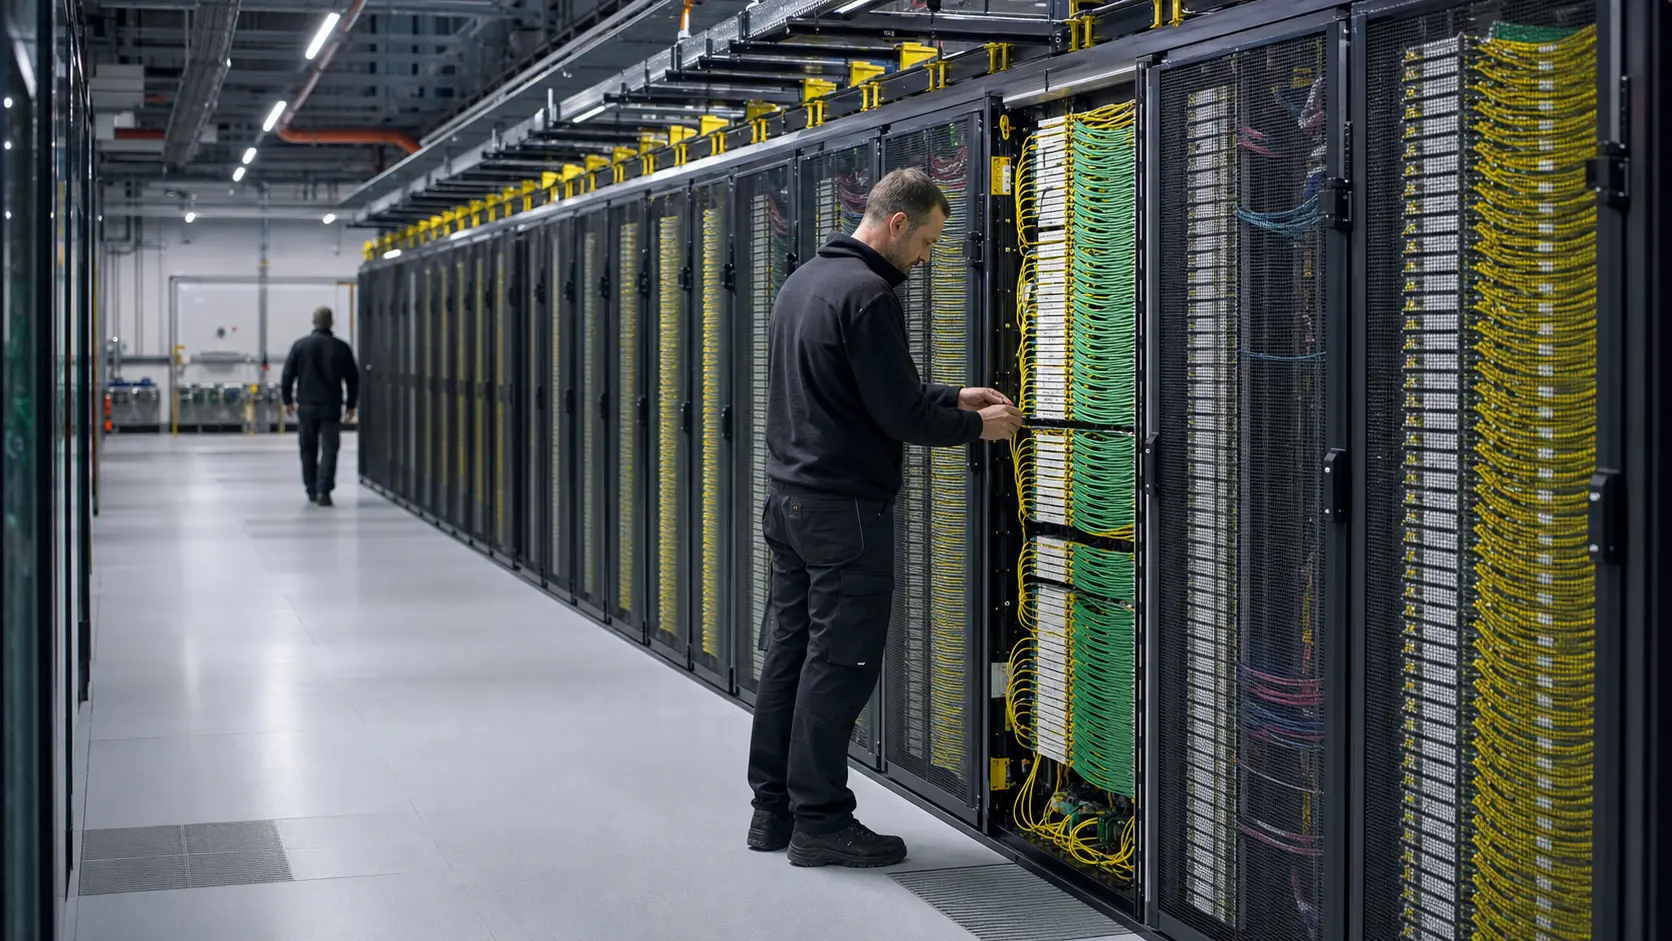
Страница объекта FR2 показывает, как встречаются физический и сетевой контроль. Она указывает адрес во Франкфурте, 29 386 квадратных метров площадей колокации, резервирование ИБП N+1, резервирование генераторов N+1, резервирование охлаждения, автономию генераторов 30 часов и более при полной нагрузке, сертификаты ISO и другие, охлаждение высокой плотности, варианты непрерывности бизнеса, кросс-коннекты, Metro Connect, Equinix Internet Access, Equinix Internet Exchange, Equinix Fabric и Network Edge. Это не абстрактные слоганы платформы. Это центры затрат и рычаги выручки локального контроля.
Та же картина повторяется в более новых или специализированных объектах. FR13 описан как часть кампуса Frankfurt North-East, обслуживающего локальных и глобальных клиентов в банковской сфере, торговле и телекоммуникациях, с формулировками о продвинутом охлаждении и минимальной плотностью стойки 5 кВА. Мюнхен позиционируется вокруг банков, страхования, автомобильной промышленности, цифровых медиа и электроники, с прямыми шлюзами в AWS и Google, упомянутыми на мюнхенской странице. Дюссельдорф позиционируется вокруг конкурентных цен, выбора пиринга и транзита, доступа к облачным провайдерам, восстановления и непрерывности.
Гамбург — как северный шлюз с пирингом, транзитом и доступом к облачным провайдерам.
Это не простая история регионального провайдера. Свидетельства сильнее подтверждают оператора колокации и межсоединений, чем розничную сеть доступа. Членство в RIPE NCC и контекст номерных ресурсов важны, потому что показывают участие в слое управления интернет-ресурсами, но контур держателя ресурсов не доказывает, что юридическое лицо продаёт широкополосный доступ, потребительский доступ, оптовый транзит или управляемое облако. Правильное прочтение уже и экономически полезнее: Equinix (Germany) GmbH привязана к инфраструктурному слою, где сетевые ресурсы, частные межсоединения и локальные объекты делают переключение клиентов более сложным.
Кампусная модель создаёт хороший бизнес только тогда, когда плотность накапливается. Наполовину использованный нейтральный объект — это недвижимость с высокими постоянными затратами и риском по электроэнергии. Полностью загруженный, насыщенный операторами и облаками объект может брать плату за дефицитные позиции стоек, частные соединения и операционные услуги, потому что следующая лучшая альтернатива клиента требует переноса оборудования, пересмотра подключений и принятия операционного риска. Разница между этими двумя состояниями и есть весь инвестиционный тезис.
Бизнес-модель продаёт опциональность до того, как продаёт полосу пропускания
Коммерческое преимущество Equinix не в том, что она может быть самым дешёвым поставщиком полосы пропускания. Крупные операторы могут пакетировать доступ, транспорт, безопасность и управление. Публичные облака могут пакетировать вычисления, хранение, сетевые функции и абстракции уровня сервиса. Провайдеры управляемых услуг могут сократить число поставщиков, которых покупателю нужно координировать. Equinix должна продавать нечто менее удобное, но более ценное для определённых клиентов: опциональность под локальным контролем.
Эта опциональность принимает несколько форм. Во-первых, клиент может разместить оборудование в нейтральном с точки зрения операторов объекте, а не внутри сетевого контура одного оператора. Во-вторых, он может купить частную связь с несколькими облаками и сетями вместо того, чтобы гонять каждую рабочую нагрузку через публичный интернет или единственного провайдера MPLS. В-третьих, он может разместить чувствительные к задержкам системы рядом с финансовыми рынками, немецкими промышленными клиентами, узлами распространения контента или облачными шлюзами.
В-четвёртых, он может сохранить переговорную силу, избегая блокировки в архитектуре одного оператора или одного облака.
Клиент платит за эту опциональность через повторяющиеся платежи за колокацию, счета за электроэнергию, кросс-коннекты, удалённую поддержку, продукты частной связи и бремя управления более модульной архитектурой. Выгода — гибкость. Обратная сторона — сложность. ИТ-директор, который хочет одного ответственного поставщика, может предпочесть Deutsche Telekom, Vodafone, Telefonica, глобального системного интегратора или платформу гиперскейл-облака. Сетевой архитектор, которому нужен прямой контроль над задержками, маршрутизацией, выбором контрагентов и местоположением данных, может заплатить Equinix за нейтральный слой.
Именно поэтому ценовая власть условна. Equinix может получать премиальную экономику там, где архитектура клиента делает объект точкой контроля. У банка, использующего низкозадержную связь, облачного архитектора, соединяющего несколько облаков приватно, контент-провайдера рядом с биржевым трафиком, предприятия с немецким требованием к локализации данных или сетевого оператора, которому нужны плотные по операторам площади, могут быть веские причины остаться. У малого бизнеса, которому нужны только отказоустойчивый хостинг, резервное копирование и доступ в интернет, таких причин может не быть.
Немецкое присутствие имеет и двустороннее ценностное предложение. Операторы, облака и поставщики услуг хотят быть там, где есть корпоративный спрос. Предприятия хотят быть там, где есть операторы, облака и поставщики услуг. Нейтральный оператор монетизирует место встречи. Это мощно, но не автоматически. Если спрос смещается в сторону облачно-нативных сервисов, где клиент вообще не касается физической инфраструктуры, Equinix должна убеждать клиентов использовать частные шлюзы, распределённую гибридную архитектуру и колокацию для систем, чувствительных к контролю.
Если спрос смещается в сторону ИИ-инфраструктуры, Equinix должна обеспечивать достаточную плотность мощности, охлаждение и скорость развёртывания, чтобы удержать нагрузку на своей платформе, а не отдать её гиперскейл-кампусам.
Поэтому модель продаёт опциональность до полосы пропускания. Это лучший бизнес, чем товарный транзит, когда плотность и затраты на переключение высоки. Это более слабый бизнес, если опциональность становится опцией «приятно иметь», которую покупатели рационализируют при давлении на бюджет.
Свидетельства о сетевых ресурсах указывают на контроль, а не на отдельную историю оператора связи
Свидетельство членства в RIPE NCC важно, потому что помещает Equinix (Germany) GmbH в региональную систему интернет-ресурсов. Членство в RIPE NCC согласуется с компанией, которой нужно администрировать интернет-номерные ресурсы или участвовать в управленческой и операционной структуре вокруг них. Но первичная оценка назначения осторожна: она фиксирует контур члена RIR и держателя ресурсов и контекст официальной справочной службы, а не доказательство того, что юридическое лицо продаёт услуги ISP, IP-транзита, облака, реестра или управляемых сетей.
Эта осторожность должна сохраняться в экономике статьи. Номерные ресурсы — свидетельство поверхности контроля. Сами по себе они не выручка. Номер автономной системы, IP-префикс, объект маршрута или строка в справочнике членов — это не компания, и их не следует рассматривать как бизнес-модель. Бизнес-модель зависит от того, как эти ресурсы поддерживают видимые клиенту услуги: доступ к интернет-обмену, прямые межсоединения, частную облачную связь, продукты интернет-доступа, кросс-коннекты, городские соединения и сетевые пограничные сервисы.
Страницы объектов Equinix дают более сильные операционные свидетельства, чем одна страница членства. FR2 перечисляет Equinix Internet Exchange, Equinix Internet Access, Metro Connect и Cross Connects среди продуктов межсоединения, а также Equinix Fabric, Fabric Cloud Router, Equinix Precision Time и Network Edge среди цифровых сервисов. Страницы Германии и мегаполисов неоднократно подчёркивают нейтральную к операторам колокацию, облачные шлюзы, крупные сети и выбор пиринга или транзита.
Эти утверждения показывают локальную функцию сетевого контроля, даже если не доказывают отдельную строку выручки оператора связи для немецкого юридического лица.
Более широкая биржевая среда Франкфурта усиливает этот аргумент. DE-CIX Frankfurt — один из крупнейших интернет-обменов в мире, и собственная франкфуртская страница Equinix связывает локальную экосистему с DE-CIX. Публичные материалы DE-CIX описывают распределённый обмен, доступный из многих дата-центров и используемый сетями, интернет-провайдерами, контент-провайдерами и корпоративными сетями. Для Equinix эта среда повышает ценность близости. Чем ближе системы клиента к плотным биржевым и облачным вариантам, тем убедительнее аргумент в пользу нейтральной колокации вместо решения от одного оператора или одного облака.
Свидетельства также определяют границу. Equinix — не единственный путь в DE-CIX, облачные регионы или немецкие корпоративные клиенты. Digital Realty, NTT, Vantage, CyrusOne, maincubes и другие операторы дата-центров конкурируют за части того же спроса. Операторы могут продавать интегрированные WAN и сервисы безопасности, не требуя от клиентов управлять выбором объекта. Публичные облачные провайдеры могут абстрагировать физическую сеть для многих рабочих нагрузок. Поэтому свидетельства о ресурсах доказывают актуальность, а не неизбежность.
Самое сильное умозаключение таково: Equinix (Germany) GmbH важна там, где клиент хочет локального физического и сетевого контроля в стране с плотным спросом на межсоединения. Самое слабое умозаключение — называть её широким немецким ISP без свидетельств об услугах. Экономический тест находится между этими полюсами. Локальные ресурсы имеют значение, если они встраиваются в архитектуру клиента. Они недостаточно важны, если остаются лишь записями в публичных реестрах и брошюрах объектов.
Ценовая власть зависит от затрат на переключение внутри кампуса
Простейший ценовой тест — может ли клиент уйти дёшево. В обычных телеком-закупках покупатель часто может пересмотреть каналы, сменить провайдера управляемых услуг или со временем перенести рабочую нагрузку в облачно-нативную архитектуру. В среде плотной колокации и межсоединений затраты на переключение могут быть намного выше. Оборудование нужно переносить или дублировать. Кросс-коннекты нужно перестраивать. Соединения операторов и облаков нужно заказывать заново. Безопасность, комплаенс, удалённые операции, задержки и окна изменений — всем этим нужно управлять.
Если клиент использует объект как стратегическую точку контроля, такие затраты на переключение поддерживают ценовую власть.
Немецкое присутствие Equinix создано для формирования этого условия. Кросс-коннекты, частный облачный доступ, участие в интернет-обменах, технические «умные руки», охлаждение высокой плотности и сертифицированные операции объектов — это не независимые функции. Они работают вместе, делая объект операционно липким. Клиент, который арендует только площади и мощность, может быть чувствителен к цене. Клиент, который использует объект для соединения нескольких операторов, облаков и деловых партнёров, имеет больше причин остаться, даже когда цены на продление растут.
Ценовая власть также зависит от дефицита. Ценность Франкфурта — в статусе ключевого рынка межсоединений, но этот статус приносит давление на электроэнергию, землю, планирование и конкуренцию. Дефицит помогает действующим объектам, если клиентам нужна немедленная проверенная ёмкость. Он вредит, если расширение требует дорогих работ на сетке, новых инвестиций в охлаждение или задержек в развитии. На ограниченном рынке лучшие существующие кампусы могут получать премию, но оператор должен избегать столь тяжёлых трат на рост, что предельная отдача падает.
Поэтому видимый клиенту продуктовый микс критичен. Если рост выручки обеспечивается дополнительными стойками, большим потреблением мощности, новыми кросс-коннектами и новыми частными облачными соединениями внутри существующих объектов, создание ценности правдоподобно. Если рост требует новых корпусов, более высоких обязательств по мощности и дополнительных инвестиций в охлаждение только для удержания доли рынка, выручка может расти, а отдача падать. Это разница между видимым ростом и экономической ценностью.
Глобальный рыночный сигнал Equinix указывает на ту же напряжённость. Публичное освещение её дня инвестора 2025 года сообщало о планах более высоких ежегодных капитальных расходов до 2029 года и целевых показателях роста выручки, маржи и скорректированных средств от операций. Инвесторы отреагировали негативно, потому что траектория роста подразумевала более тяжёлые расходы до того, как выгода на акцию стала видимой. Это глобальный сигнал Equinix, а не раскрытие немецкого юридического лица, но он очень актуален для Германии.
Капиталоёмкая платформа дата-центров оправдывает свою оценку только в том случае, если новые мощности и ёмкость продаются в устойчивый премиальный спрос.
В Германии это означает, что локальная ценовая власть должна исходить не только из фразы «мы во Франкфурте». Она должна исходить из сложности замены. Доказательствами были бы высокие показатели продления, низкий отток клиентов, рост выручки от межсоединений на стойку, сильная загрузка во Франкфурте и Мюнхене, премии за плотность мощности, которые клиенты принимают, и готовность клиентов платить за частные мультиоблачные соединения, а не полагаться на публичные облачные сети или пакетные операторские услуги.
Рост создаёт ценность, только если мощность и площади продаются дважды
Оператор колокации создаёт ценность, когда одна и та же дефицитная физическая база поддерживает несколько потоков выручки. Первая продажа — площади и мощность. Вторая продажа — межсоединения, доступ к облакам, операционные услуги и участие в экосистеме. Если оператор продаёт только первое, он ближе к бизнесу недвижимости и коммунальных услуг, работающему по принципу транзита. Если он продаёт и то и другое, он становится платформой с сетевым эффектом, лучшей маржой и более сильным удержанием клиентов.
Немецкие материалы Equinix сильно опираются на вторую продажу. Обзор Германии подчёркивает прямые подключения к крупным облакам и сетям. Франкфурт делает акцент на DE-CIX, Equinix Internet Exchange и других провайдерах IX. Дюссельдорф и Гамбург упоминают пиринг, транзит и доступ к облачным провайдерам. Мюнхен говорит о прямых шлюзах в AWS и Google. Страницы объектов перечисляют кросс-коннекты, Metro Connect, Equinix Internet Access, Equinix Fabric и Network Edge. Стратегическое сообщение последовательно: клиент не просто арендует стойку; он покупает позицию локального контроля внутри плотной цифровой цепочки поставок.
Это важно, потому что мощность становится дефицитным ресурсом. Дата-центры потребляют электроэнергию до того, как создают ценность для клиента. ИИ и высокоплотные вычисления усложняют задачу, поскольку могут требовать больше мощности и более продвинутого охлаждения на стойку. Страница FR2 Equinix явно упоминает охлаждение высокой плотности и жидкостное охлаждение, а FR13 использует формулировки о продвинутом охлаждении. Эти возможности позволяют обслуживать нагрузки с более высокой ценностью, но также повышают планку инвестиций.
Продавать мощность и площади дважды означает, что оператор должен извлекать достаточно дополнительной выручки из сетевого слоя, чтобы оправдать эти инвестиции. Развёртывание ИИ высокой плотности, которое платит за мощность, но приносит мало ценности от межсоединений, может быть менее привлекательным, чем меньшее корпоративное развёртывание, покупающее несколько частных соединений, кросс-коннектов и сервисов поддержки. Гиперскейл-клиент может дать масштаб и качество кредитного риска, но он также может агрессивно торговаться и использовать объект как один узел в более широкой стратегии закупок.
Корпоративный клиент может платить больше за единицу, но требовать больше усилий по продажам и сервисной поддержки.
Немецкий тезис локального контроля сильнее всего там, где клиентам нужна гибридная архитектура. Банк может не хотеть размещать все системы в публичном облаке. Производителю может понадобиться отказоустойчивая локальная связь для заводов, поставщиков и аналитических платформ. Контент- или сетевой провайдер может нуждаться в близости к биржевому трафику. Облачный архитектор может нуждаться в частных соединениях с несколькими облачными регионами. Эти рабочие нагрузки оправдывают премию, если стоимость простоя, задержек или потери контроля выше, чем стоимость Equinix.
Слабый случай — это общая ёмкость. Если рост — это в основном дополнительные мегаватты, дополнительные квадратные метры и дополнительный ИИ-спрос без свидетельств более высокой платформенной выручки на единицу, результат может выглядеть внушительно, пока доходность сжимается. Поэтому ключевой вывод статьи намеренно условный: немецкое присутствие Equinix ценно только в том случае, если локальная плотность межсоединений превращает мощность и площади в повторяющуюся платформенную экономику.
Структура затрат — это проблема электросети, охлаждения и капитальных расходов
Сторона затрат начинается с электроэнергии. Дата-центрам нужна надёжная электроэнергия, системы бесперебойного питания, резервные генераторы, охлаждение, физическая безопасность и непрерывная эксплуатация. Собственные страницы объектов Equinix перечисляют резервирование ИБП, резервирование генераторов, резервирование охлаждения, сертификаты, безопасность и удобства. Это не мелочи. Это операционное обещание, за которое платят клиенты, и одновременно причина капиталоёмкости бизнеса.
Германия добавляет собственное ценовое давление. Важны доступность и цена электроэнергии. Важны сроки подключения к сети. Важны требования к энергоэффективности. Важны локальное планирование и принятие сообществом. Немецкий закон об энергоэффективности (Energieeffizienzgesetz) поместил дата-центры в более ясные рамки эффективности и отчётности, включая внимание к управлению энергией, показателю эффективности использования энергии (PUE), возобновляемой электроэнергии и использованию отходящего тепла. Даже когда такие обязательства поддерживают легитимность сектора, они повышают дисциплину, необходимую для прибыльной работы.
На странице о Германии Equinix говорится, что все её объекты в Германии на 100% обеспечены возобновляемой энергией. Это коммерчески полезно, поскольку корпоративные и облачные клиенты часто нуждаются в свидетельствах устойчивого развития. Это не снимает физическое ограничение. Покрытие возобновляемой энергией может достигаться закупочными инструментами и контрактами, при этом локальная сеть всё равно должна поставлять надёжную мощность в нужном месте и времени. Клиент, покупающий высокоплотную ёмкость, заботится об операционной доступности мощности, а не только о годичном учёте покрытия возобновляемой энергией.
Следующее ограничение — охлаждение. Рост плотности стоек и нагрузки ИИ увеличивают тепловыделение. FR2 упоминает прямое жидкостное охлаждение чипа в разделе о жидкостном охлаждении; FR13 и страницы мегаполисов обсуждают продвинутое охлаждение или охлаждение, готовое к ИИ. Эти возможности могут поддерживать премиальные рабочие нагрузки, но также требуют проектирования, капитала, операционной экспертизы и обслуживания. Оператор выигрывает, если клиенты платят за плотность и отказоустойчивость.
Оператор страдает, если рынок ожидает формулировок «готово к ИИ», но не подписывает достаточно высокодоходных контрактов, чтобы амортизировать оборудование.
Третье ограничение — капитальные расходы. Публичное освещение дня инвестора Equinix 2025 года описывало план повышения ежегодных капитальных расходов до диапазона $4–5 млрд с $3,3 млрд в 2025 году, а также целевые показатели роста выручки на 7–10% в год до 2029 года и рост скорректированных средств от операций, который инвесторы сочли менее убедительным в ближайшей перспективе. Опять же, это глобальные сигналы. Но Германия — именно тот рынок, где глобальная напряжённость становится локальной: дефицитность, стратегичность, энергоёмкость и конкуренция.
Поэтому тест возврата капитала — не «может ли Equinix строить?», а «может ли Equinix строить и эксплуатировать локально с доходностью выше альтернатив?». Существующие объекты с плотными межсоединениями могут иметь сильную экономику. Новая ёмкость, вводимая в среду с более высокими затратами на мощность и охлаждение, должна доказывать себя контракт за контрактом.
Поставщики и зависимость от смежных звеньев задают потолок маржи
Немецкие клиенты Equinix покупают контроль, но сама Equinix зависит от смежных систем, которые не полностью контролирует. Самый важный поставщик — энергосистема. Без мощности сети, резервных систем, логистики топлива, охлаждающего оборудования и обслуживающего персонала объект не может выполнить обещание. Даже когда Equinix закупает покрытие возобновляемой энергией, она остаётся зависимой от локальной поставляемости, планирования коммунальных служб и физической устойчивости цепочки электропитания.
Вторая зависимость — экосистема облаков и операторов. Ценностное предложение Equinix улучшается, когда AWS, Microsoft Azure, Google Cloud, Oracle, IBM, Alibaba, операторы, контентные сети и биржевые структуры доступны в её мегаполисах или рядом. Оно слабеет, если клиенты всё чаще выбирают нативные облачные сети, прямые пакеты операторов или гиперскейл-кампусы, минуя решение о нейтральной колокации. Equinix сильна, потому что размещает выбор. Она уязвима, потому что у самых ценных контрагентов есть собственные платформы и переговорная сила.
Третья зависимость — оборудование и инжиниринг. Высокоплотное охлаждение, ИБП, генераторы, распределение электроэнергии, системы безопасности и мониторинговые платформы не факультативны. Задержки в цепочке поставок, инфляция затрат или дефицит оборудования могут замедлить развёртывание и поднять капитальные расходы. Оператор дата-центра может хеджировать риски планированием и масштабом, но не может уйти от физики закупок инфраструктуры.
Четвёртая зависимость — труд и операционная экспертиза. Клиенты, платящие за критически важную колокацию, ожидают безопасности 24/7, техническую поддержку, удалённые руки и дисциплину изменений. Страницы немецких объектов подчёркивают поддержку, безопасность и операционные удобства, потому что надёжность — часть продукта. Квалифицированные операционные команды, комплаенс-персонал и управление вендорами становятся факторами маржи. Объект с высокой загрузкой, но слабыми операциями может быстро разрушить доверие.
Пятая зависимость — регуляторная легитимность. Дата-центры всё чаще оцениваются не только по аптайму, но и по энергопотреблению, отходящему теплу, безопасности, устойчивости и влиянию на сообщество. Немецкий закон об энергоэффективности, правила кибербезопасности ЕС и ожидания в отношении критической инфраструктуры повышают требуемый уровень доказательств. Соблюдение требований может стать барьером для входа для более слабых конкурентов, но также устанавливает нижний предел затрат для серьёзных операторов.
Эти зависимости определяют потолок маржи. Equinix может брать плату за нейтральный контроль, но не может сохранить всю ценность, если растут затраты на электроэнергию, задерживаются модернизации сети, поставщики берут премии, гиперскейлеры требуют уступок или регулирование вынуждает новые инвестиции. Лучшая версия бизнеса использует масштаб, чтобы получать ресурсы лучше более мелких конкурентов, а затем монетизировать их через плотность межсоединений. Более слабая версия поглощает ту же инфляцию ресурсов, что и все остальные, в то время как клиенты относятся к колокации как к товару.
Поэтому локальный немецкий случай следует оценивать по свидетельствам закупочного преимущества, загрузки и сервисного микса. Список объектов — только сторона предложения. Ответ о марже требует доказательств того, что немецкое присутствие превращает зависимости от смежных звеньев в ценность для клиента быстрее, чем эти зависимости превращаются в затраты.
Клиенты выигрывают от выбора, но их концентрация невидима
Публичные страницы мегаполисов Equinix многократно называют масштабные цифры клиентов и партнёров платформы: тысячи предприятий, более 2000 сетевых операторов и более 10 500 клиентов. Эти цифры подтверждают историю плотности на уровне платформы Equinix. Они не раскрывают концентрацию клиентов, выручку по немецким мегаполисам, отток, цены продления или то, какая доля немецкого присутствия продана нескольким крупным покупателям.
Это отсутствие имеет значение. Плотная экосистема всё равно может иметь концентрированную экономику. Гиперскейл-клиент может занимать большие объёмы мощности и площадей. Финансовый кластер может поддерживать премиальную связь, но подвергаться цикличности расходов своего сектора. Экосистема операторов может быть широкой по названию, но концентрированной в сетях, которые важны для корпоративных покупателей. Без локального раскрытия выручки самый безопасный вывод: Equinix выигрывает от большой глобальной экосистемы, но не показала публичную немецкую экономику на уровне единицы.
Выгода клиента очевидна. Покупатель может разместить инфраструктуру рядом с несколькими сетями и облачными провайдерами, сохранить опциональность, поддержать планы непрерывности и избежать зависимости от одного оператора. Для малых и средних предприятий с ограниченным сетевым штатом выгода сложнее. Им может нужна непрерывность сервиса, но они могут не хотеть сами управлять колокацией, кросс-коннектами и частными облачными соединениями. Для них пакет управляемого поставщика услуг или оператора может быть проще, даже если менее гибок.
Здесь практическим становится вопрос из заголовка статьи. Локальный сетевой контроль создаёт ценность для клиента, который его понимает и использует. Он может создавать трение для клиента, который просто хочет подотчётного результата услуги. Equinix может решить это через партнёров, маркетплейсы и цифровые сервисы, но решение покупателя всё равно сравнивает контроль с простотой. Чем сложнее архитектура клиента, тем больше может выиграть Equinix. Чем проще требование, тем сильнее поставщики-заменители могут сжимать цену.
Риск концентрации клиентов также пересекается с зависимостью от рынка. Германия сильна, потому что сочетает промышленный спрос, финансовые услуги, облачные регионы, операторов и чувствительность к расположению данных. Но это не означает, что у каждого немецкого мегаполиса одинаковая экономика. Франкфурт — ключевой хаб межсоединений. У Мюнхена промышленный и технологический спрос. Дюссельдорф и Гамбург добавляют региональную устойчивость и доступ. Если спрос концентрируется ещё сильнее во Франкфурте, меньшим немецким локациям может понадобиться более чёткий сценарий непрерывности или региональной задержки, чтобы окупить свои затраты.
Доказательством были бы детальные данные: загрузка по мегаполисам, средняя повторяющаяся выручка на стойку или киловатт, спреды продления, уровень подключения межсоединений, отток по сегментам клиентов и доля выручки, связанной с высокоплотными или облачно-смежными сервисами. Без этого история клиента стратегически правдоподобна, но финансово неполна.
Заменители крупнее, проще и иногда достаточно хороши
Конкуренты Equinix — не только другие владельцы дата-центров. Настоящие заменители — более крупные операторы, платформы гиперскейл-облаков и поставщики управляемых услуг, которые снижают сложность для клиента. Покупатель может использовать AWS, Azure или Google Cloud в Германии и избежать владения оборудованием. Он может купить управляемую WAN, SD-WAN, безопасность и облачную связь у Deutsche Telekom, Vodafone, Telefonica, Colt, Orange Business или другого оператора. Он может отдать хостинг, восстановление и операции безопасности на аутсорсинг системному интегратору.
Он может выбрать другого провайдера колокации во Франкфурте или соседних рынках.
Гиперскейл-заменитель сильнее всего для новых рабочих нагрузок, которые с самого начала облачно-нативны. Если компания может развернуть решение в немецком облачном регионе, использовать нативные частные сети и принять операционную модель облачного провайдера, нейтральный колокационный контур может быть не нужен. У облачных провайдеров есть преимущества простоты, скорости и пакетных услуг. У них также глубокие капитальные бюджеты, и они могут принять на себя инфраструктурную сложность за клиента.
Операторский заменитель сильнее всего там, где клиент ценит один контракт и одну операционную точку ответственности. Оператор может объединить каналы доступа, управляемые маршрутизаторы, услуги файрвола, мобильную связь, облачную связь и поддержку. Это может быть менее нейтрально, чем модель Equinix, но проще в закупке. Для многих предприятий, особенно без большой команды сетевых инженеров, более простая закупка побеждает идеальную опциональность.
Заменитель из колокации сильнее всего там, где клиенту нужны площади и мощность в том же мегаполисе, но не обязательно конкретная экосистема Equinix. У Digital Realty крупное присутствие во Франкфурте. NTT Global Data Centers, Vantage, CyrusOne, maincubes и другие конкурируют за немецкий или франкфуртский спрос. Некоторые конкуренты могут предложить более низкую цену, более новую мощность, более крупные оптовые развёртывания или более привлекательные условия для гиперскейл-клиентов. Ответ Equinix должен быть плотностью, надёжностью, нейтральностью и ценностью экосистемы, а не только квадратными метрами.
Актуален и заменитель в виде интернет-обмена. DE-CIX доступен из многих дата-центров. Клиенту, которому нужно подключение к DE-CIX, не обязательно нужна Equinix. Преимущество Equinix сильнее всего, когда её конкретный кампус сочетает доступ к бирже с облачными шлюзами, операторами, существующими развёртываниями клиентов и операционным доверием. Если клиент может получить те же сетевые результаты в другом месте с меньшими совокупными затратами, ценовая премия Equinix сужается.
Эта конкуренция не делает немецкое присутствие непривлекательным. Она делает требуемое доказательство более конкретным. Equinix должна показать, что слой контроля решает проблему, которую более крупные и простые заменители не могут решить так же хорошо. Самые ясные проблемы — мультиоблачная нейтральность, низкозадержные межсоединения, диверсификация операторов, регулируемое размещение данных, частный доступ к биржам и пути миграции для гибридной инфраструктуры. Более слабые проблемы — общий хостинг, общее резервное копирование, общий доступ в интернет и недифференцированная ИИ-ёмкость.
Регулирование превращает эффективность из лозунга в распределение затрат
Регулирование влияет на Equinix двояко: оно создаёт спрос на локальную доверенную инфраструктуру и повышает стоимость её эксплуатации. Германия и ЕС предъявляют строгие требования к защите данных, кибербезопасности, устойчивости и энергоэффективности. Для клиентов в финансах, производстве, услугах, близких к госсектору, или критически важных цепочках поставок отечественные объекты с документированным контролем могут быть привлекательны. Для оператора те же ожидания требуют инвестиций, отчётности, аудитов и операционной дисциплины.
Немецкий закон об энергоэффективности централен для вопроса распределения затрат. Дата-центры больше не оцениваются только по аптайму и безопасности. От них ожидают более явного управления энергоэффективностью, возобновляемой электроэнергией и отходящим теплом. Эти требования могут выиграть масштабному оператору, способному инвестировать в эффективные системы и документацию. Они также делают слабую загрузку более дорогой. Частично используемый объект всё равно должен соответствовать стандартам, вести отчётность и обслуживать системы.
Политика кибербезопасности ЕС добавляет ещё один слой. NIS2 расширяет ожидания по кибербезопасности и устойчивости для основных и важных субъектов, включая категории цифровой инфраструктуры. Немецкие правила критической инфраструктуры и надзор BSI также могут затрагивать операции дата-центров, бирж и сетевых смежных структур в зависимости от порогов и классификации услуг. Для клиентов такая регуляторная среда повышает ценность надёжных инфраструктурных партнёров. Для Equinix она повышает стоимость того, чтобы быть надёжной.
Геополитический риск меньше связан с санкционным воздействием в узком смысле и больше — с цепочкой поставок, облачным суверенитетом, передачей данных и устойчивостью. Предприятия хотят знать, где находятся данные и системы, кто имеет к ним доступ, что происходит при сбоях и насколько они зависят от неевропейских платформ. Нейтральная модель Equinix может помочь, потому что позволяет клиентам сочетать локальную инфраструктуру с глобальным облачным доступом. Но нейтральность не устраняет геополитическое воздействие. Она просто даёт клиентам больше архитектурных вариантов.
Операционный риск более непосредственен. Крупный сбой, инцидент безопасности, отказ электропитания или охлаждения подорвут доверие, поддерживающее премиальное ценообразование. Страницы объектов подчёркивают резервирование и сертификаты, потому что клиенты это знают. Ценовая премия существует, пока репутация надёжности оператора остаётся убедительной. Как только клиент поверит, что другой провайдер может обеспечить тот же аптайм и связь с меньшими затратами или более простым управлением, премия становится уязвимой.
Поэтому регулирование превращает эффективность из языка бренда в экономическое распределение. Кто платит за комплаенс, управление энергией, готовность к отходящему теплу, кибербезопасность и устойчивость? Если клиенты признают эти затраты частью ценного сервиса локального контроля, Equinix может их вернуть. Если клиенты рассматривают их как базовые ожидания и при этом требуют более низких цен, оператор берёт бремя на себя.
Неофициальные сигналы подтверждают спрос, но не экономику на единицу
Неофициальные и рыночные сигналы полезны здесь только в том случае, если сохраняется их место. Реакция инвесторов на целевые показатели роста Equinix 2025 года говорит о том, что рынок верит в реальность спроса, но беспокоится о сроках и отдаче капитального цикла. Отдельный эпизод 2024 года с шорт-селлером выдвинул обвинения вокруг бухгалтерских метрик и готовности к ИИ; публичное освещение зафиксировало ответ Equinix о том, что она изучает претензии. Эти сигналы не являются доказательством истинности обвинений и не являются немецкими операционными данными.
Они показывают, что искушённые участники рынка сосредоточены на том же вопросе, который задаёт эта статья: превращается ли видимый спрос в устойчивую ценность на акцию после капитальных расходов?
Есть и отраслевые сигналы. Спрос на облака и ИИ подталкивает операторов дата-центров к более высокой плотности мощности и более быстрому развитию. В то же время европейские узловые рынки, такие как Франкфурт, Лондон, Амстердам и Париж, сталкиваются с ограничениями по земле, мощности, планированию и устойчивости. Эти сигналы поддерживают спрос на дефицитные ёмкости, но не доказывают, что каждый оператор или каждый объект зарабатывает привлекательную отдачу. Дефицит может поднять цены, но также может поднять затраты на ресурсы и удлинить сроки развития.
Поисковые, форумные и рыночные обсуждения ёмкости дата-центров, ограничений мощности и облачного спроса следует рассматривать как полезные по направлению, но финансово неполные. Покупатели могут говорить, что им нужно больше инфраструктуры, готовой к ИИ. Это не раскрывает, сколько они заплатят, на какой срок обяжутся, нужна ли им именно Equinix и не перенесут ли они нагрузку в гиперскейл-регион.
Самый сильный неофициальный сигнал для Equinix Germany — не хайп. Это устойчивость Франкфурта как плотного рынка межсоединений. Облачные регионы, трафик DE-CIX, плотность операторов и корпоративный спрос усиливают стратегическую актуальность локального контроля. Самый слабый сигнал — общий ИИ-энтузиазм. ИИ может увеличивать спрос на мощность быстрее, чем ценность межсоединений, особенно если крупные развёртывания согласовываются гиперскейлерами с сильной покупательной способностью.
Обращение статьи с неофициальными сигналами намеренно консервативно. Они помогают очертить спрос, конкуренцию и озабоченность инвесторов. Они не решают экономический вопрос. Локальное присутствие окупает свои затраты только в том случае, если жёсткие операционные свидетельства показывают загрузку, ценообразование, уровень подключения межсоединений, удержание клиентов и отдачу на дополнительную ёмкость.
Доказательства, которые изменили бы вывод
Текущий вывод — условно положительный в отношении стратегической значимости и осторожный в отношении экономических доказательств. Equinix (Germany) GmbH значима, потому что публичные свидетельства связывают её с членством в RIPE NCC и с немецким присутствием в рамках одной из важнейших мировых платформ межсоединений. Немецкие страницы Equinix показывают мультиметропольную колокацию, облачные шлюзы и позиционирование пиринга/транзита. Роль Франкфурта, близость к DE-CIX, сертификаты объектов, резервирование мощности, возможности охлаждения и продуктовый микс поддерживают тезис локального контроля.
Осторожность в том, что ни одно публичное свидетельство не раскрывает отдельную немецкую экономику на уровне единицы. Нет готового для статьи публичного доказательства немецкой выручки, немецкой EBITDA, загрузки по мегаполисам, возврата затрат на мощность, оттока, цен продления, концентрации клиентов или рентабельности инвестированного капитала для немецкого присутствия. Без этих фактов правильный ответ на ключевой вопрос — не простое «да».
Он звучит так: да, если слой локального контроля достаточно плотный, чтобы создавать затраты на переключение и продавать сервисы межсоединений поверх площадей и мощности; нет, если клиенты могут получить достаточно функциональности от более крупных операторов, гиперскейл-облаков или конкурирующих дата-центров с меньшей сложностью и меньшими эффективными затратами.
Несколько фактов повысили бы оценку. Во-первых, Equinix могла бы раскрыть или убедительно продемонстрировать высокую загрузку во Франкфурте, Мюнхене, Дюссельдорфе и Гамбурге, особенно на объектах с плотным спросом на межсоединения. Во-вторых, она могла бы показать рост выручки от межсоединений на стойку или киловатт, доказывая, что платформа продаёт больше, чем мощность и площади. В-третьих, она могла бы показать сильные спреды продления с низким оттоком, доказывая, что клиенты принимают премиальные цены, потому что переезд дорог.
В-четвёртых, она могла бы показать, что готовые к ИИ и высокоплотные развёртывания приносят привлекательную отдачу, а не только крупные обязательства по мощности. В-пятых, она могла бы показать, что немецкие инвестиции в возобновляемую энергию, охлаждение и отходящее тепло снижают операционный риск или поддерживают цены, а не являются только затратами на комплаенс.
Несколько фактов сдвинули бы оценку вниз. Переход корпоративных рабочих нагрузок в нативные облачные регионы без частных межсоединений ослабил бы модель нейтрального кампуса. Крупная концентрация клиентов с низкой маржой снизила бы ценовую власть. Рост затрат на сеть или охлаждение, который нельзя переложить на клиентов, сжал бы доходность. Задержки в поставке мощности или регуляторных одобрениях сделали бы рост дороже. Агрессивное ценообразование Digital Realty, NTT, Vantage, maincubes, CyrusOne или интегрированных операторских альтернатив снизило бы ценность присутствия Equinix, если только её экосистема не останется явно превосходящей.
Поэтому окончательный экономический ответ практичен. Equinix (Germany) GmbH выигрывает не потому, что она локальна. Она выигрывает, если локальный контроль дефицитен, связан и его трудно заменить. Она проигрывает, если локальный контроль становится дорогим способом предоставления услуг, которые покупатели могут получить проще в другом месте. Доступные сегодня свидетельства поддерживают стратегическую необходимость присутствия. Всё ещё необходимы доказательства того, что присутствие зарабатывает больше своих капитальных и операционных затрат после полного учёта электроэнергии, охлаждения, зависимости от поставщиков и клиентских альтернатив.