要約
- Vertivの2026年第3四半期売上高は43億1280万ドルで、前年同期より16億3700万ドル増えた。一方、在庫の増減は7億6690万ドル、売掛金の増減は6億3190万ドルの現金流出だった。
- 買掛金は7億2370万ドル、繰延収益は4億9020万ドルのプラス要因。その他の項目を含む運転資本全体では1億3830万ドルの現金流出となり、営業活動による現金収入は7億9400万ドルだった。
売上の前にある倉庫
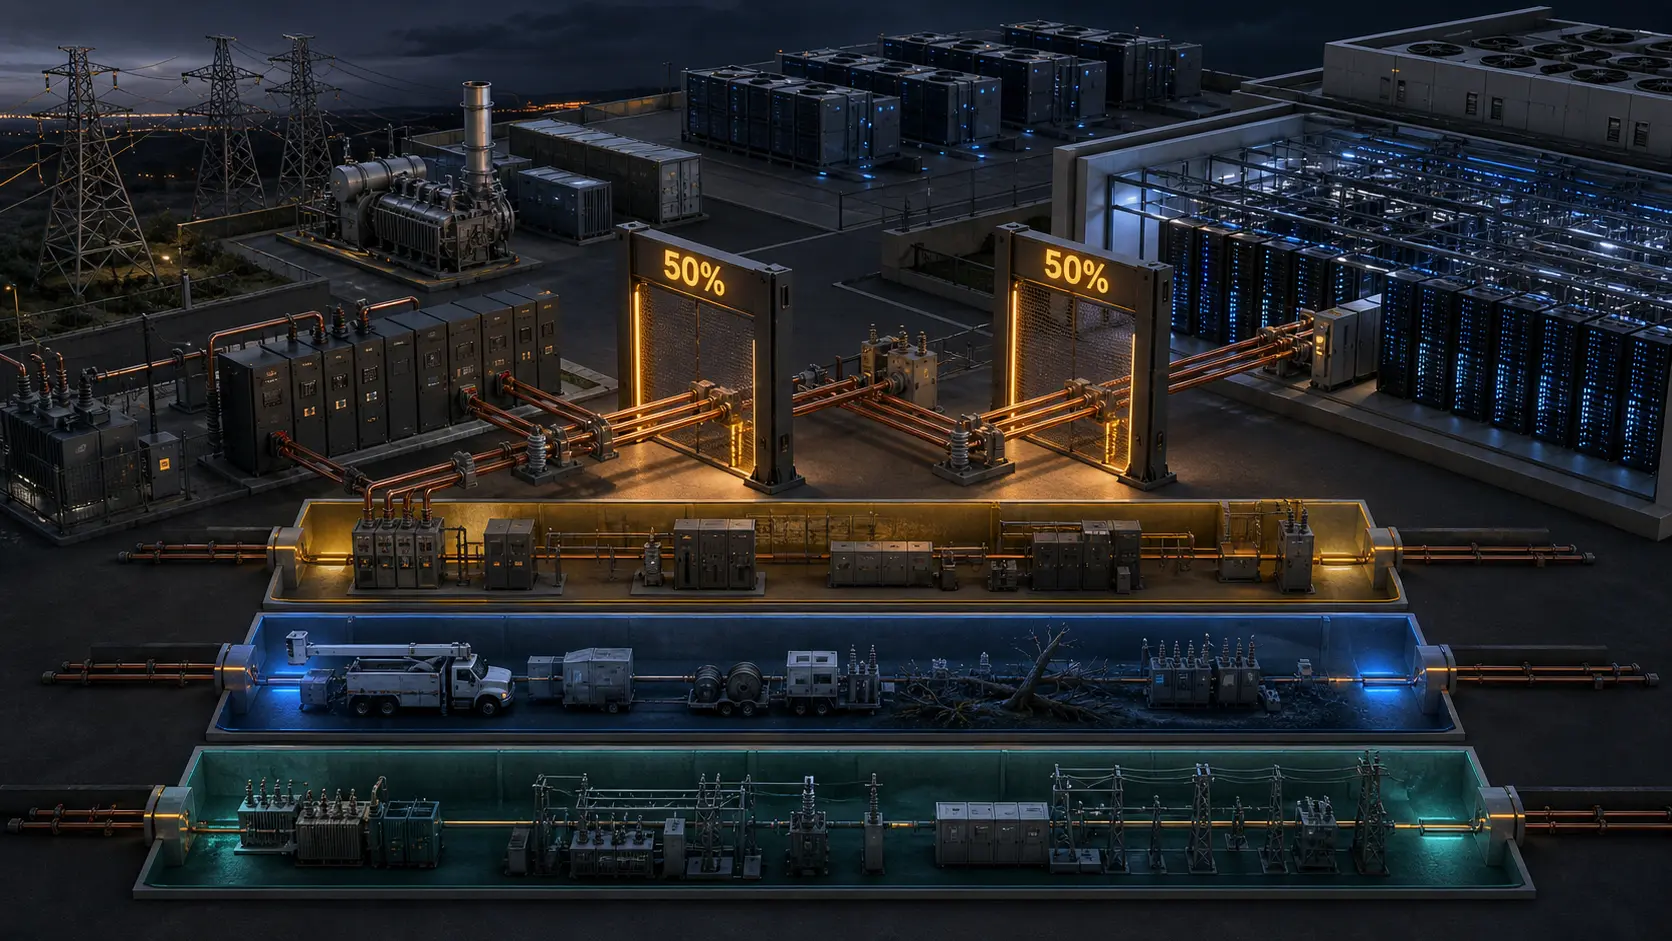
10月28日の決算発表は、売上高61.2%増と有機ベースの受注100%超増を掲げる。受注の絶対額は示されていない。現金の動きを示す表には、9月末までの3カ月に製造と回収がどれだけ資金を必要としたかが記されている。
在庫の増減による現金流出は7億6690万ドル。売掛金も6億3190万ドルの流出要因となった。二つで13億9880万ドルに達する。これは期末在庫の残高でも製造費用そのものでもなく、四半期中の資金の動きだ。設備が積み上がり、売上が計上されても、現金が入るまでには間がある。
資金繰り表の反対側では、買掛金が7億2370万ドル、繰延収益が4億9020万ドルのプラス要因だった。合計12億1390万ドル。その他の流動資産、未払項目、税金を加えると、運転資本による現金流出は差し引き1億3830万ドルになる。どの買掛金や繰延収益がどの在庫品に対応するかは公表されていない。ここで読めるのは会社全体の時間差だ。
この大きな在庫流出があっても、営業キャッシュフローは7億9400万ドルのプラスだった。設備投資は1億3910万ドルで前年同期の4520万ドルを上回り、ソフトウエアの資産計上にも270万ドルを使った。会社の調整後フリーキャッシュフローは6億5200万ドル。売上の勢いと、設備を作って届けるための現金負担は同時に存在する。
Vertivは通年売上見通しの中央値を6億5000万ドル引き上げ、146億5000万ドルとした。需要に応じるには先に部材を買い、製品を組み、出荷を待たなければならない。次の決算で見るべきは、在庫の現金流出が縮むか、売掛金の回収が追いつくかだ。倉庫の長い列は受注の証しにもなり得るが、現金に替わる速度が収益の質を決める。
出典
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
ストラテジックサークル限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加