
トピック
AI インフラ経済
「トピックの観点から見たAI インフラ経済トピックは、特定のテーマ、シグナル、または監視すべき話題を共有する記事を結びつけます。このページは、関連報道、公開情報源、市場関係者、インフラへの影響をたどる豊かな道筋を提供し、企業動向、政策決定、地域的影響、運用リスクにわたってそのトピックがなぜ重要なのかを理解するための十分な文脈を与えます。単なる記事リストにとどまらず、読者は繰り返し現れるシグナル、影響を受ける組織、公開証拠、市場背景、サービス継続性、調達、競争、コンプライアンス、戦略計画といった背景を比較できます。このページでは、トピックの対象範囲、関係するインフラ事業者や政策、報道内容を裏付ける証拠、そして通信事業者、顧客、投資家、政策関係者にとってそのテーマがなぜ重要なのかを説明します。」
北米のデータセンタートレンド
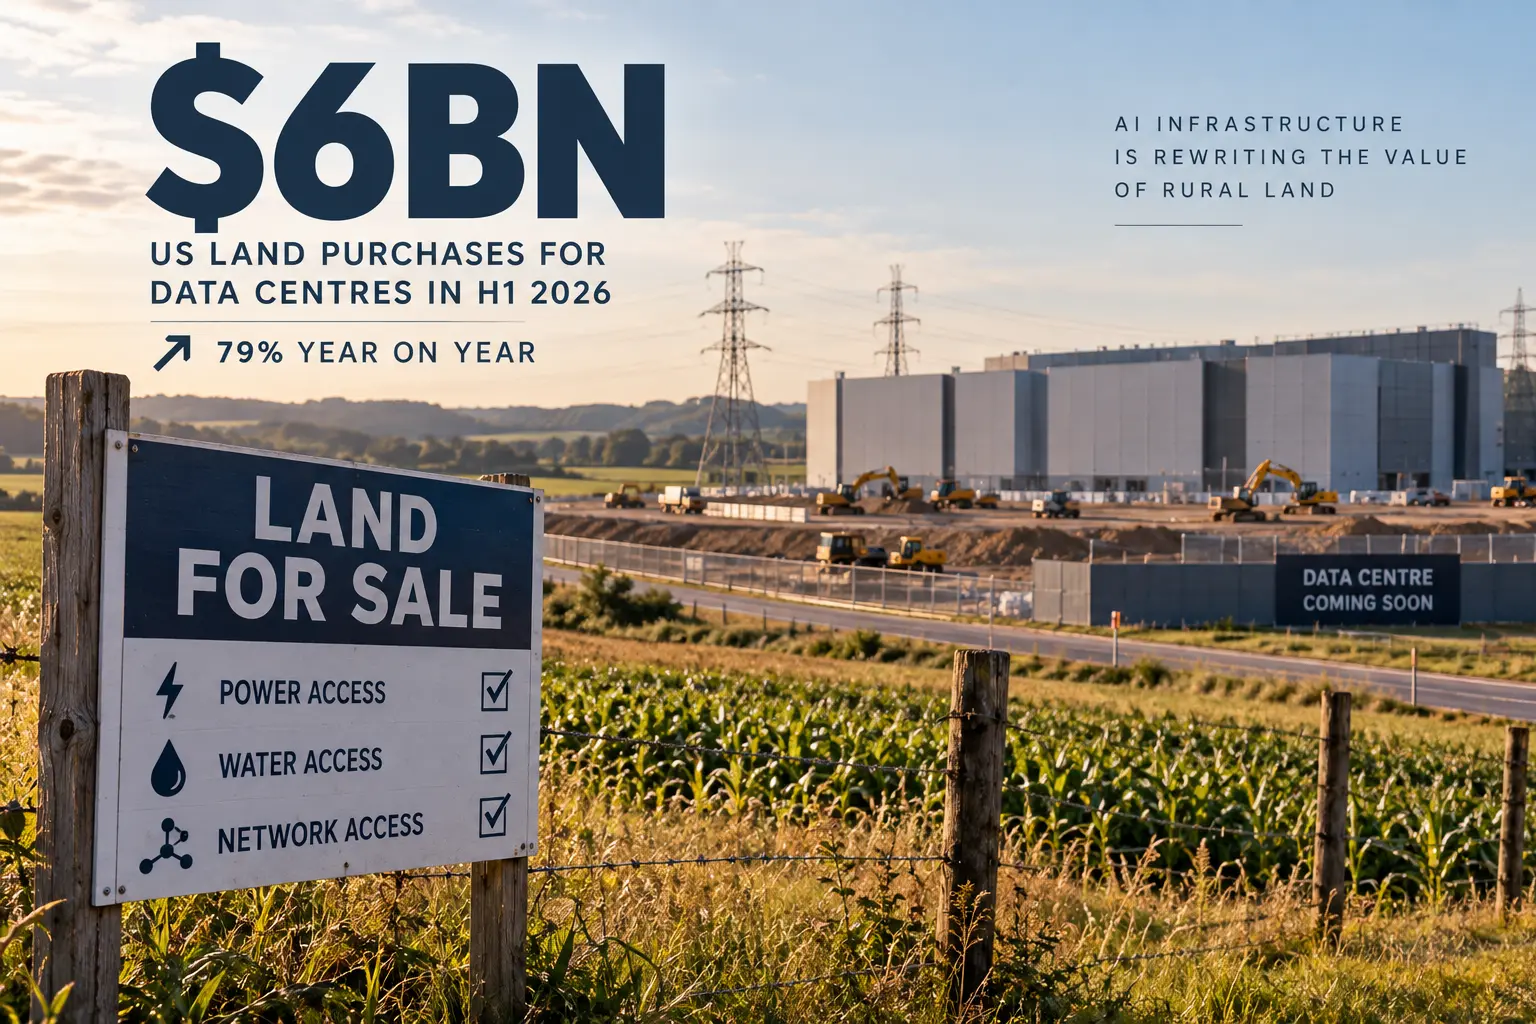
米国のデータセンター用地購入額、60億ドルに
2026年上半期、米国では将来のデータセンター建設用地への支出が急増した。開発事業者が電力と水を確保できる候補地を競って取得したためだ。

北米のデータセンタートレンド
MN8、Google 向けにウェストバージニアで太陽光と蓄電を組み合わせる
MN8 は、ウェストバージニア州で Google 向けに太陽光86MW と2種類の蓄電システムを計画し、立ち上げを2028年から2030年にかけて段階的に進める。

北米のデータセンタートレンド
FuelCell Energy、テキサス州の75MW データセンター向け生産能力予約契約を締結
名称非公表のデータセンター事業者が、テキサス州で計画する75MW の FuelCell Energy プロジェクトに向け、生産能力を確保するための前払いを行った。

グローバルのクラウドサービス
Oracle、AI インフラ向け HPE Juniper ネットワークを拡大
Oracle は、AI クラスター、地域データセンター、エッジネットワーク全体に HPE Juniper のルーターとスイッチを複数年にわたり世界規模で導入する計画だ。

北米のデータセンタートレンド
FermiのTensorWave向け222MWリースには、稼働容量になるまで三つの時計がある
Fermi が開示した Project Matador 初の顧客リースには、TensorWave、15年、フェーズ1の222MW、初期期間で約65億ドルという具体性がある。同時に、クロージング条件、最終引渡し、将来の開始も明記されている。署名済みの契約と、すでに稼働するサービスは同じ状態ではない。
北米のデータセンタートレンド
Corvexの現在値は1.5MW、8MWは見込み、12.5MWは優先交渉権であり、稼働中20MWではない
Corvex の発表には、完了した資金調達、サイト契約、期待容量、優先権が同居する。しかし同じ経済状態ではない。現在の重要 IT 容量は約1.5MW、8MW は2026年末の見込み、Midwest の12.5MW は将来の選択である。

北米のデータセンタートレンド
FuelCellの26億ドル見出しは、30MWの注文、350MWの選択権、75MWの予約を一括している
FuelCell Energy のデータセンター向け電力の説明は、同じ経済状態にある380MW の一件の販売ではない。公表資料は、支払義務が発効した30MW の初期段階、Fit Energy が後で選べる350MW、別建ての75MW 製造能力予約を分けている。合計値より順序が重要だ。
北米のデータセンタートレンド
Vulcanの3,940万米ドルPIPEは、AI/HPC建設資金の前にまず債務の受領証である
Vulcan Infrastructure and Power は約3,940万米ドルの PIPE を提案し、AI/HPC インフラへの転換を掲げている。しかし開示が示す順序は明快だ。取引がまずクロージングされ、純手取金は主として10月期限の債務に充てられる予定であり、その後に初めて残余が事前開発を支え得る。発表だけでは、どの段階も完了しない。
北米のデータセンタートレンド
Digi Power XとCerebrasの40MW契約は25MWの資金調達ゲートで分かれる
Digi Power X と Cerebras の契約は40MW、初期期間で約11億ドルという大きな数字を伴う。しかし開示契約は、稼働済みの40MW を示していない。15MW の第1段階と、追加25MW の第2段階を分けている。第2段階には、両者に合理的に受け入れられる資金調達と Cerebras の承認が必要である。承認しない、または通知しない場合、契約上の権利義務は第1段階だけに残る。

北米のデータセンタートレンド
Credoの顧客集中度には二つの地図がある
Credo の四半期数字を読む際、売上の伸びだけを追うと重要な境界を見落とす。同社は、注文書を出す又は収益契約に署名する相手と、契約製造業者を介して需要を生む最終顧客のプロファイルを別々に開示している。二つの割合は競合する答えではなく、異なる関係を記録した地図である。

グローバルのクラウドサービストレンド
LatticeのAMI向け9億2500万ドル借入は10億ドルの現金買収額ではない
Lattice による AMI 買収では、決算日の数字、融資枠、クロージング時の借入、将来の売上見通しが近接して開示された。それぞれの金額は似て見えても、同じ時計を示してはいない。

北米のクラウドサービストレンド
Samsaraの21億2470万ドルARRを支える4億8955万ドルの端末コスト資産
Samsara の契約はクラウド上で始まるように見えて、実際には端末の調達と出荷から始まる。ARR と売上高が伸びる時計に対し、現金支出と費用計上には別の針がある。2027年度第2四半期末、その時間差を示す接続端末コスト資産は4億8954万8,000ドルに達した。

北米の機関トレンド
WAR ETFは期末4,133万ドル、年間の手数料欄は9万7,000ドルだった
U.S. Global Investors は、テクノロジーと航空宇宙・防衛を対象とする WAR の資産が「約7倍」になったと強調した。この表現は二つの期末を正しく比較している。しかし、1年間の平均残高、資金流入、運用会社が得た利益を示すものではない。伸び率の分母を確かめると、成長の意味はより狭く、より明瞭になる。

グローバルのクラウドサービストレンド
Ambarellaの9,140万ドルは半導体需要の地図ではない
Ambarella の最新四半期報告には、同じ需要の大きさを示すように見える三つの数字がある。未充足または一部未充足の製品注文・NRE サービス義務に配分された9,140万ドル、二つの販売チャネルで約71.2%となる四半期売上、そして4,900万ドルの製造購入コミットメントである。しかし、前者は限定された会計上の履行義務、次はチャネルの販売・信用関係、最後は予測にもとづく供給者との取り決めだ。近い数字を一つの「AI 半導体需要」に変換してはならない。

IETF
CATSはメトリクス台帳を版管理した。それでもスコアは参照版を名乗らない
CATS の新しいメトリクス草案は、運用を軽くするための明確な判断を下した。ベンダー間で正規化と集約の方法を初期化時に合意し、正式な設定マニフェストとして版管理する。稼働後に関数を交渉し直す必要はない。その代わり、受信したスコアは同じ規則で算出されたと仮定する。しかし、実行中のスコアには、その仮定を照合するマニフェストの識別子がない。

北米のデータセンタートレンド
WhiteFiberの7,260万ドル前受金は、GPU受注が売上になる前の負債である
WhiteFiber は将来のクラウド・データセンターサービスに対して相当額の顧客資金を受け取った。10-Q には新しい GPU サービス受注も記されている。いずれも前向きな事実だが、時計は同じではない。前受金はサービスを履行するまで負債であり、開始予定の受注はまだ請求済み・認識済みの売上ではない。
北米のデータセンタートレンド
Z Squaredの2500万ドルのParadox対価台帳は、150MWの引き渡しではない
Z Squared と Paradox Data の契約を「2500万ドルで150MW」と読むと、契約がわざわざ分けた順序が消える。まず条件付きのクロージングがあり、その時点で500万ドルの優先株が予定される。その後の最大2000万ドルは、顧客のサービス申請と追加容量の実際の通電を段階ごとに確認して初めて問題になる。これは将来の実行に対して優先株の対価を配置した契約であって、150MW が稼働していることの報告ではない。

アジア太平洋のクラウドサービストレンド
SK hynix、報道されたSolidigmの5兆ウォンpre-IPOは未決定
最初の期限に提出されたのは資金調達の契約ではなく、もう一度の「未決定」だった。一方で NAND 事業の法的・運営的な切り分けはすでに進んでいる。この二つの進捗を混同してはならない。

北米のデータセンタートレンド
Cipherはガス接続に着手したが、2.5GWの発電条件はまだ見えない
データセンターの電力計画は、発電所ではなく地中の配管から先に固定されることがある。Cipher Digital が始めたのはまさにその工程だ。問うべきは容量の大きさより、途中の設備が誰の契約で収益につながるかである。

北米のデータセンタートレンド
Hyperscale Dataの特別配当、47万3,790株の計算が合わない
配当原資の株数、対象となる分母、1株当たり比率、A 種株主への配分。公表された四つの数字を同じ式に入れても、発表された答えにはならない。