Résumé
- L'unité payante qui compte pour Sileman est un compte d'accès local en Haute-Silésie: un ménage, un immeuble, un petit bureau, un FAI local ou un gestionnaire d'immeuble qui paie pour la continuité, la réparation et la réactivité du support, pas seulement le débit annoncé.
- Les documents publics de Sileman confirment que l'entreprise est un opérateur régional de connectivité d'entreprise et de vente en gros avec son propre réseau de fibre, des services de transit IP, de la fibre noire, des promesses de support commercial et une présence déclarée dans 17 villes de l'agglomération de Katowice et de Haute-Silésie.
- La comparaison résidentielle câble et fibre se fait mieux via Elsat, la marque grand public locale du même groupe Slaska Grupa Multimedialna, dont les offres publiées placent les services 300 Mbit/s, 600 Mbit/s et 900 Mbit/s dans une fourchette de prix mensuels de quelques dizaines de złotys et exposent la réalité de la maintenance des immeubles, HFC, FTTH et du service client local.
- Le contexte national polonais est favorable au haut débit fixe mais impitoyable pour les petites structures: la fibre atteignait environ 80,1 % des ménages fin 2025, plus de 2 600 entrepreneurs en télécommunications restaient actifs, les substituts mobiles et satellitaires se développaient, et les opérateurs nationaux pouvaient discipliner les prix locaux avec des promotions.
- Les preuves publiques ASN, PeeringDB et RIPEstat montrent que Sileman dispose d'un réseau routé visible et d'une surface d'interconnexion régionale; elles ne prouvent pas l'économie des ménages, le taux de désabonnement, la qualité de service, la pénétration au niveau des immeubles ou la résilience des marges.
- Le jugement d'investissement est conditionnel: Sileman peut défendre les comptes d'accès local là où l'accès aux immeubles, la main-d'œuvre sur le terrain, les achats de gros/liaison montante et la confiance locale se renforcent mutuellement, mais son point faible est tout quartier où la fibre nationale, le fixe sans fil mobile, le satellite de secours, les offres OTT-only ou une offre promotionnelle différée rendent le bouquet local facultatif.
La décision de renouvellement commence dans la cage d'escalier, pas sur la carte du réseau dorsal
Imaginez un petit cabinet comptable à Ruda Slaska qui partage un rez-de-chaussée réaménagé avec deux autres locataires dans un immeuble résidentiel. Sa propriétaire ne se réveille pas en pensant aux systèmes autonomes, aux ports de peering ou aux objets de routage. Elle pense à savoir si les factures peuvent être envoyées à 8h30, si le terminal de carte bancaire fonctionnera à l'arrivée d'un client, si l'appel vidéo avec un client à Katowice va se figer, et si quelqu'un de local répondra en cas de panne d'un modem, d'une terminaison optique, d'un segment coaxial ou d'un commutateur d'immeuble.
Dans l'immeuble voisin, une famille avec deux adultes en télétravail et un adolescent qui joue après l'école est confrontée à la même décision dans un langage différent: conserver le compte local câble ou fibre habituel, passer à un opérateur fibre national, utiliser le fixe sans fil mobile, ajouter un satellite de secours, réduire la télévision à un bouquet OTT-only, ou attendre une offre promotionnelle lors d'une campagne de porte-à-porte dans le quartier.
Voilà l'unité économique de cet article: un compte d'accès local polonais attaché à un immeuble, un ménage ou une petite entreprise dans l'environnement d'exploitation de Sileman en Haute-Silésie. Le compte paie une ligne d'accès mensuelle, mais l'achat réel est un mélange de portée du dernier kilomètre, d'autorisation dans l'immeuble, de disponibilité des réparations, de capacité amont, de support client, de fiabilité de facturation et de confiance que le fournisseur se souciera encore de l'adresse après l'installation initiale. Pour un opérateur national, un appartement supplémentaire peut être un petit ajout à une large base de détail.
Pour un opérateur régional, une association de logement, un client professionnel, un acheteur FAI local ou une armoire de rue peuvent assez compter pour façonner les routes, les équipes et la tarification.
C'est pourquoi Sileman ne doit pas être jugé comme si toute la question était simplement de savoir si son réseau public est visible. Il est visible. Sileman se décrit comme un fournisseur d'accès Internet professionnel dans la région de Katowice et de Haute-Silésie, avec des services pour les entreprises, les institutions et les FAI locaux. Le registre réglementaire répertorie l'entreprise comme entrepreneur en télécommunications à Ruda Slaska. Les enregistrements de peering et les données de RIPEstat montrent une surface de routage publique. Ces faits comptent car ils montrent que Sileman n'est pas simplement un revendeur avec un site web.
Mais le ménage ou le petit bureau n'achète pas une surface routée. Il achète la probabilité pratique qu'un défaut d'accès local sera diagnostiqué, que la maintenance sur le terrain ne sera pas laissée pour compte par l'échelle, et que le prix mensuel restera justifié quand Orange, Play, T-Mobile, Vectra, Netia, Plus, les routeurs mobiles, le service satellite et les bouquets de streaming pèsent tous sur la même décision.
Le dossier public est suffisamment large pour soutenir ce cadre opérationnel, tout en laissant l'économie unitaire privée. Les propres pages de Sileman décrivent l'empreinte régionale, l'internet professionnel, le transit FAI de gros, la fibre noire, la connectivité pour promoteurs et les coordonnées de l'entreprise surhttps://sileman.pl/en/home/,https://sileman.pl/en/about-us/,https://sileman.pl/en/internet-for-businesses/,https://sileman.pl/en/internet-for-isps/,https://sileman.pl/en/dark-fibre/,https://sileman.pl/en/for-property-developers/ethttps://sileman.pl/en/contact-us/. Les documents destinés aux consommateurs d'Elsat montrent le prisme résidentiel local connexe surhttps://elsat.pl/,https://elsat.pl/internet,https://elsat.pl/internet/budynki-wielorodzinne/silepro,https://elsat.pl/internet/budynki-wielorodzinne/sileprox2ethttps://elsat.pl/internet/budynki-wielorodzinne/silefiber. La couche réglementaire et réseau est visible via le registre UKE et les rapports de marché surhttps://rejestry.uke.gov.pl/rejestr_rpt?page=4,https://www.uke.gov.pl/akt/raport-o-stanie-rynku-komunikacji-elektronicznej-w-2025-roku%2C670.htmlethttps://www.uke.gov.pl/akt/raport-o-stanie-rynku-telekomunikacyjnego-w-2024-roku%2C590.html, ainsi que les enregistrements d'interconnexion publique surhttps://www.peeringdb.com/net/3394ethttps://stat.ripe.net/data/as-overview/data.json?resource=AS30851. Ces enregistrements prouvent la surface publique et le positionnement commercial; ils ne prouvent pas le taux de désabonnement, le succès des réparations ou la marge par compte.
La question commerciale est donc étroite et concrète. Sileman peut-il, grâce à son propre réseau professionnel et à l'écosystème local câble/fibre associé à Elsat, transformer la familiarité régionale en une prime de résilience au niveau du compte? Ou le marché d'accès polonais, désormais riche en couverture fibre nationale et en alternatives mobiles, force-t-il le fournisseur régional à se contenter d'une activité de support à faible marge où chaque visite de réparation et chaque immeuble perdu consomme l'avantage?
Sileman vend la proximité régionale comme un service professionnel, pas seulement un palier de débit
Les propres documents publics de Sileman placent l'entreprise dans un créneau régional clair. Elle déclare avoir commencé ses activités en 2004, servir via son propre réseau de fibre, et être l'un des principaux fournisseurs d'accès Internet professionnel dans la région de Katowice et de Haute-Silésie. Son ensemble de clients déclaré comprend les petites entreprises et les entreprises à domicile, les sociétés, les institutions gouvernementales, les ONG et les FAI locaux.
Son empreinte urbaine listée n'est pas nationale: Katowice, Mikolow, Chorzow, Swietochlowice, Ruda Slaska, Bytom, Piekary Slaskie, Radzionkow, Zabrze, Gliwice, Pyskowice, Myslowice, Sosnowiec, Czeladz, Siemianowice Slaskie, Dabrowa Gornicza et Bedzin. La page d'accueil indique également 22 ans sur le marché, 17 villes en Pologne du Sud, 903 km de câbles à fibres optiques et 1 310 clients professionnels.
Ces chiffres ne suffisent pas à valoriser l'entreprise, et ils ne remplacent pas les revenus clients audités, le taux de désabonnement ou les dépenses d'investissement au niveau du réseau. Ils définissent cependant le modèle opérationnel. Sileman ne se présente pas comme un bouquet mobile national de masse. Il se présente comme un spécialiste régional de la connectivité avec un biais professionnel et de gros: accès Internet symétrique et asymétrique avec garanties de bande passante, téléphonie fixe, services VLAN et VPN, fibre noire, Internet de gros pour les FAI, et coopération avec les promoteurs immobiliers.
Il indique également qu'avec Elsat et SferaTV, il forme Slaska Grupa Multimedialna, un consortium d'entreprises locales. Ce regroupement compte car l'économie de l'accès local câble et fibre est partagée entre la connectivité professionnelle, l'approvisionnement de gros, les appartements consommateurs et les relations avec les immeubles.
La preuve du dernier kilomètre grand public est plus visible chez Elsat. Le site public d'Elsat indique que Virtual Operator, propriétaire de la marque Elsat, fournit la télévision, l'Internet et le téléphone à Ruda Slaska, Bytom, Radzionkow, Swietochlowice, Mikolow, Zabrze, Chorzow, Gliwice et Katowice. Il indique que la marque est sur le marché depuis 1991 et atteint environ 32 000 appartements. Les pages produits publiées proposent des paliers Internet pour immeubles résidentiels tels que 300 Mbit/s pour 55 zł par mois, 600 Mbit/s pour 65 zł par mois et 900 Mbit/s pour 85 zł par mois.
Elles montrent également une base technologique mixte: FTTH pour le service fibre de haute qualité et HFC ou options câble pour certains paliers. Le résultat est une lentille pratique utile pour l'économie d'accès local de Sileman, même si le site de Sileman est davantage destiné aux clients professionnels et de gros.
Le modèle régional a trois points forts. Premièrement, il peut être proche de l'immeuble. Un fournisseur local qui connaît les quartiers, les colonnes montantes, les gaines, les armoires et les gestionnaires immobiliers difficiles peut transformer la géographie en un temps de réponse plus court. Deuxièmement, il peut vendre une promesse de support plus lisible aux petites entreprises trop petites pour un traitement national réservé aux grandes entreprises mais trop dépendantes de la connectivité pour accepter un service purement standard.
Troisièmement, il peut combiner les connaissances de gros et de détail: le même opérateur qui comprend le transit IP, la fibre noire et les besoins des FAI locaux peut aussi comprendre pourquoi un immeuble particulier a besoin de maintenance pratique plutôt que d'une publicité théorique sur le gigabit.
La faiblesse est la même échelle. Un opérateur national peut répartir le marketing, les systèmes, les opérations de centre d'appels, l'approvisionnement en modems, les mises à niveau du réseau dorsal, les droits TV, les réductions mobiles et les pertes promotionnelles sur des millions de clients. Un fournisseur régional doit faire attention à ce que l'intensité locale ne devienne pas une fragilité locale. Le bureau de Ruda Slaska paiera un peu pour la confiance, mais il ne paiera pas indéfiniment pour la nostalgie. Si le compte local est trop cher, l'ensemble des substituts devient d'actualité.
S'il est trop bon marché, les déplacements, les appels de support, la maintenance des immeubles et la capacité de gros peuvent éroder la marge.
Le premier coût est l'accès à l'immeuble, et le second est d'y rester bienvenu
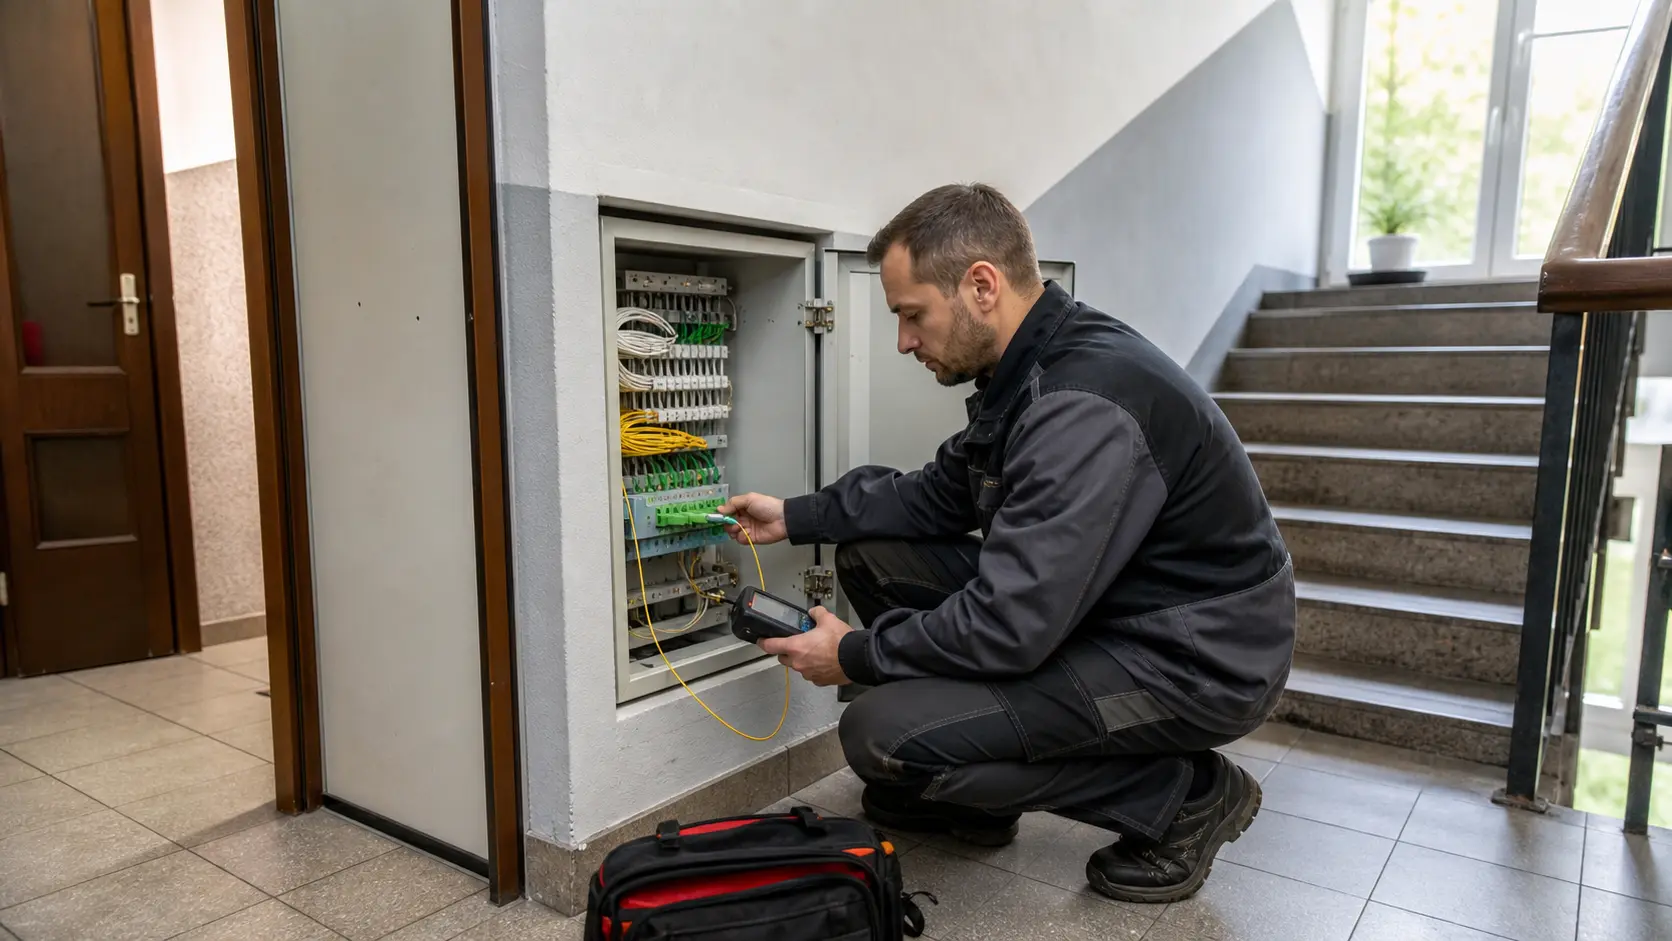
L'accès local commence avant qu'un paquet ne bouge. Quelqu'un doit atteindre l'immeuble, obtenir l'autorisation, placer l'équipement, tirer la fibre ou le coaxial, identifier les gaines, tenir les registres à jour, entrer dans les cages d'escalier, étiqueter l'équipement, répondre aux questions de l'association de logement, réparer le vandalisme ou les dégâts des eaux, remplacer les équipements défaillants chez le client et coordonner les travaux planifiés. Dans les quartiers urbains plus anciens, la contrainte n'est souvent pas de savoir si un fournisseur sait fournir Internet en principe.
C'est de savoir si le fournisseur peut le faire sans créer de frictions répétées avec les gestionnaires d'immeubles et les résidents.
La propre page de fibre noire de Sileman est révélatrice ici. Elle dit que l'entreprise fournit de la fibre noire via ses propres câbles à fibres optiques dans des gaines souterraines et sur des poteaux électriques, peut terminer les liaisons optiques dans des hubs de distribution ou des points de présence, et propose la conception d'infrastructure extérieure, la conception de câblage intérieur, l'épissure, les mesures OTDR, ainsi que la gestion et la maintenance des réseaux de fibre. Ce langage n'est pas une bannière de vente résidentielle. C'est une liste des activités réelles qui transforment un réseau local d'une carte en un service.
L'épissage, la mesure et la maintenance de la fibre ne sont pas des abstractions marketing. Ce sont de la main-d'œuvre, de l'équipement, des registres et du temps de réponse.
Pour un compte en immeuble résidentiel, la pile de coûts comporte plusieurs couches. Il y a une couche d'accès fixe: droits, gaines, fibre, coaxial, commutateurs, terminaux optiques, armoires, alimentation et main-d'œuvre d'installation. Il y a une couche de maintenance: modernisation périodique, isolation des défauts, pièces de rechange, diagnostic sur site, remplacement des équipements chez le client et nettoyage après les dommages de construction.
Il y a une couche de support: appels concernant le Wi-Fi, le ping médiocre, les ordinateurs lents, la facturation, les rendez-vous, les réinitialisations de mot de passe et les changements de service. Il y a une couche amont: liaison montante, transit IP, peering, redondance et réserves de capacité. Il y a une couche commerciale: réductions, mois promotionnels, gestion des contrats, risque de paiement, désabonnement et rétention.
Un opérateur local ne gagne que si le revenu mensuel moyen d'assez de comptes dans assez d'immeubles concentrés dépasse ces coûts récurrents après avoir tenu compte des défaillances, des mises à niveau et du désabonnement.
Les documents d'aide d'Elsat montrent comment le coût du support peut migrer du réseau d'accès vers le domicile. Il explique qu'un Wi-Fi lent ou des pertes de Wi-Fi peuvent provenir de l'emplacement du modem, des appareils compatibles LTE près du modem, des murs entre le modem et les appareils clients, ou de la différence entre l'accès filaire et les conditions locales sans fil. C'est normal pour tout fournisseur de haut débit, mais cela compte pour l'économie car les clients vivent souvent le Wi-Fi comme « l'Internet ».
Une ligne techniquement saine peut encore créer un appel de support, un rendez-vous de technicien, un avis irrité ou un risque de désabonnement. Le fournisseur qui associe un palier d'accès à bas coût à un support local doit absorber une partie de ce fardeau pédagogique.
La maintenance peut aussi être visible avant de devenir un défaut. Elsat a publié un avis en juillet 2025 concernant une modernisation de réseau de nuit affectant des rues spécifiques à Bytom, Chorzow, Gliwice, Ruda Slaska, Siemianowice Slaskie et Swietochlowice. Un travail planifié est un signal positif à certains égards: un opérateur local investit dans le réseau physique. Mais cela rend aussi l'économie tangible. Chaque modernisation nécessite planification, communication, main-d'œuvre et tolérance du client. Le compte de résilience n'est pas une promesse que rien n'interrompt jamais.
C'est une promesse que les interruptions sont gérées, expliquées, limitées et réparées.
C'est là que l'échelle locale peut être soit un avantage, soit un piège. Si Sileman et son écosystème local ont des grappes denses de clients dans certains quartiers et districts commerciaux, chaque visite de réparation peut soutenir de nombreux comptes. Le technicien connaît l'itinéraire, le gestionnaire de l'immeuble connaît le fournisseur, les pièces de rechange correspondent à l'installation locale, et le client voit une réponse humaine. Si les clients sont trop dispersés, ou si un immeuble a une faible pénétration, la même visite de réparation devient coûteuse.
Un opérateur national peut parfois tolérer des comptes dispersés car il a une couverture plus large, une vente incitative mobile et une machinerie de rétention nationale. Un opérateur local a besoin de densité et de bonne volonté.
Le test opérationnel n'est pas la vitesse maximale annoncée. C'est le rapport entre le revenu par adresse desservie et les minutes de support par adresse desservie. Cette métrique privée n'est pas publique. Néanmoins, les preuves publiées pointent vers la bonne question. Sileman commercialise un support technique 24/7 pour l'Internet professionnel et un ingénieur de garde pour l'Internet de gros. Elsat publie les horaires du service client local et un centre d'aide.
Le compte d'accès local devient attrayant lorsque ce support est suffisamment réactif pour réduire le désabonnement, mais suffisamment discipliné pour ne pas transformer un service résidentiel à bas prix en un service d'assistance illimité.
Le déploiement de la fibre en Pologne aide Sileman et l'affaiblit en même temps
La Pologne n'est plus un marché où la seule rareté du haut débit fixe protège un fournisseur local. Le rapport 2025 de l'UKE sur le marché des communications électroniques indique que les revenus du secteur ont atteint 46 milliards de zł, en hausse de 3,5 % sur un an, et que les entrepreneurs en télécommunications ont investi 12,7 milliards de zł, en hausse de 32,8 %. La fibre a atteint 80,1 % des ménages, soit environ 13 millions de foyers, et l'UKE a qualifié la fibre de technologie d'accès fixe de base en Pologne.
Le même rapport indique que plus de 2 600 entrepreneurs en télécommunications opèrent sur le marché, dont beaucoup sont locaux ou régionaux, et que les micro, petites et moyennes entreprises fournissent plus de la moitié des services Internet fixes dans les zones rurales.
C'est une macro-histoire favorable pour un opérateur régional car l'accès fixe reste important, la politique publique favorise les infrastructures modernes, et les opérateurs locaux sont reconnus comme faisant partie de la disponibilité et de la résilience du haut débit. Le rapport 2024 de l'UKE a également montré une demande continue pour l'Internet fixe: 9,8 millions d'utilisateurs Internet fixes, des revenus de 6,3 milliards de zł, une forte adoption du haut débit à grande vitesse et une télévision payante atteignant encore une grande part des ménages.
Les consommateurs achetaient des forfaits à grande échelle, avec 14,1 millions d'utilisateurs de services groupés et un revenu mensuel moyen de 82,8 zł. Un opérateur régional qui peut attacher le haut débit à la télévision, à la voix fixe ou aux services professionnels dispose d'une logique de forfait polonaise familière avec laquelle travailler.
Les mêmes données relèvent la barre concurrentielle. Si la fibre est disponible pour la plupart des ménages, un fournisseur local ne peut plus supposer que le coaxial ou l'accès aux immeubles anciens est suffisant. Si les opérateurs nationaux peuvent vendre de la fibre 300 Mbit/s ou 600 Mbit/s à des prix promotionnels agressifs, le fournisseur local doit expliquer pourquoi sa ligne d'accès vaut la peine d'être renouvelée.
Si les données mobiles et les routeurs fixes sans fil s'améliorent, un ménage qui avait besoin du câble pour tous les cas d'utilisation peut décider que le mobile est suffisant pour la résidence secondaire, l'appartement étudiant ou l'appartement à faible utilisation. Si le service satellite devient moins cher et plus familier, une petite entreprise peut l'utiliser comme secours ou comme solution temporaire là où l'accès fixe est retardé.
Les données satellitaires 2025 de l'UKE sont particulièrement importantes pour l'analyse des substituts. Le régulateur a rapporté que l'Internet par satellite gagnait en popularité, avec un revenu moyen par utilisateur passant de 347 zł à 128 zł et une augmentation d'environ 146 % du nombre d'utilisateurs individuels sur un an, tandis que les utilisateurs professionnels représentaient encore plus de 71 % de la valeur du marché. Cela ne signifie pas que le satellite remplace la fibre locale dans un immeuble résidentiel. Il n'égale généralement pas le coût, la latence ou la commodité d'une bonne ligne fixe.
Mais cela change la conversation sur la résilience. Une petite entreprise qui avait besoin de deux fournisseurs terrestres peut désormais envisager une ligne locale terrestre plus un satellite de secours. Un ménage dans un immeuble difficile peut utiliser le satellite comme menace dans la négociation, même s'il ne l'installe jamais.
L'opérateur fibre national est le substitut le plus direct. Orange, l'empreinte fixe de Play après l'intégration d'UPC, les services fixes de T-Mobile, Netia et les offres liées à Plus ou Polsat peuvent tous apparaître dans les pages de comparaison locales. La page SpeedTest.pl de Ruda Slaska, mise à jour le 6 juillet 2026, montrait un ensemble de comparaison locale incluant Orange 600 Mbit/s à 80 zł par mois, Vectra 1 Gbit/s plus TV et contenu premium à 89,99 zł, T-Mobile 300 Mbit/s à 65 zł, Orange 300 Mbit/s à 39,99 zł et Plus 300 Mbit/s à 40 zł.
Les offres des agrégateurs ne sont pas des prix contractuels finaux pour chaque adresse, et elles mélangent promotions, disponibilité et économies partenaires. Mais elles montrent la pression: un fournisseur local ne peut pas simplement dire « nous avons de la fibre » quand un ménage peut voir la tarification de la fibre nationale dans la même ville.
Pour Sileman, cela signifie que le marché polonais est à la fois un facilitateur et une machine à compression. L'adoption de la fibre valide la catégorie de produit. Les opérateurs locaux restent pertinents. Mais chaque mise à niveau nationale réduit la marge pour une prime régionale, à moins que cette prime ne soit attachée à quelque chose de concret: support, connaissance des immeubles, conditions professionnelles, IP publiques, voix fixe, upload symétrique, flexibilité de gros, routage local à faible latence ou réparation locale plus rapide.
Le prix est le raccourci du ménage pour toute la maintenance cachée
Les paliers publiés pour immeubles résidentiels d'Elsat fournissent un point de référence pratique pour le compte d'accès local de Sileman. Le forfait 300 Mbit/s silePRO est listé à 55 zł par mois, avec 300 Mbit/s en téléchargement, 30 Mbit/s en upload sur FTTH, 12 Mbit/s en upload sur Internet câble, sans limite de téléchargement, et à la fois FTTH et HFC listés comme technologies. Le forfait 600 Mbit/s silePROx2 est listé à 65 zł par mois, avec 60 Mbit/s en upload sur fibre et 20 Mbit/s en upload sur câble. Le forfait 900 Mbit/s sileFIBER+ est listé à 85 zł par mois, avec 75 Mbit/s en upload et FTTH.
Les forfaits TV+Internet dans la navigation montrent des offres à partir de 65 zł pour 300 Mbit/s plus des chaînes dans les immeubles résidentiels, augmentant avec plus de chaînes et des vitesses plus élevées.
Ces prix placent le compte d'accès local dans un couloir étroit. À 55 à 85 zł pour un Internet résidentiel autonome, le client n'achète pas une connexion professionnelle de luxe. Le prix mensuel doit couvrir l'utilisation du réseau, le modem ou l'équipement optique, la facturation, le support, les opérations sur le terrain, le marketing, l'acquisition de clients, la gestion de la TVA, le recouvrement des investissements et la marge. Un seul déplacement de technicien peut consommer plusieurs mois de contribution brute d'un compte bas de gamme.
Une plainte difficile concernant le Wi-Fi peut faire de même si elle entraîne des appels et des rendez-vous répétés. Une panne à l'échelle de l'immeuble peut consommer la bonne volonté des clients sur de nombreux comptes à la fois.
L'avantage est la densité. Si un immeuble contient de nombreux comptes payants et que l'installation réseau est stable, l'économie peut être attrayante. Le fournisseur amortit la colonne montante, l'armoire et la liaison montante sur de nombreux clients, et le support local peut être efficace car les mêmes techniciens maintiennent une infrastructure familière. Le déplacement de l'équipe de terrain vers un seul immeuble peut résoudre plusieurs problèmes ou effectuer plusieurs installations.
Le fournisseur peut également utiliser la réputation locale pour réduire le coût d'acquisition: les résidents demandent aux voisins, une association de logement se souvient des réparations passées, une petite boutique fait confiance au technicien qui a réparé la connexion l'hiver dernier.
L'inconvénient est que chaque promotion de prix par un opérateur national réinitialise le point de référence du client. Si Orange ou Plus apparaît avec un prix promotionnel plus bas pour 300 Mbit/s, si T-Mobile propose un contrat fibre simple, si Vectra regroupe TV et streaming dans un forfait familier, ou si Play peut regrouper les services mobile et fixe sous un seul compte, le fournisseur local doit défendre plus que des mégabits. Il doit défendre pourquoi le client ne devrait pas attendre un changement promotionnel. Attendre est en soi un substitut.
Un ménage peut laisser le contrat actuel courir, retarder une décision de trois mois, et utiliser la menace de changer pour obtenir une meilleure offre de rétention. Pour un opérateur local avec un budget marketing limité, ce comportement d'attente peut réduire l'ARPU effectif même sans désabonnement réel.
Le paragraphe sur les coûts est donc brutal. Un compte d'accès local résilient ne peut supporter une tarification modérée que si la maintenance sur le terrain est contrôlée, la densité des immeubles est élevée, la capacité amont est bien achetée, les contacts de support sont résolus rapidement, et les concessions promotionnelles sont ciblées plutôt qu'universelles. Les services professionnels de Sileman, le transit de gros, la fibre noire et les affirmations de support suggèrent qu'il possède des capacités techniques au-delà d'un simple revendeur.
Mais le couloir de prix visible via Elsat laisse peu de place à des opérations de service indisciplinées. Dans un marché où les offres 300 Mbit/s peuvent être annoncées en dessous ou autour de 40 à 65 zł et les offres 600 Mbit/s autour de 65 à 80 zł selon la promotion, la résilience locale doit être réellement opérationnelle, pas seulement localement marquée.
Les mêmes preuves de prix peuvent être lues positivement. Le palier fibre résidentiel 900 Mbit/s d'Elsat à 85 zł n'est pas manifestement hors de propos par rapport aux comparaisons de forfaits nationaux. Si le service est disponible, stable et supporté localement, un ménage peut préférer le fournisseur connu à un changement promotionnel dont l'installation, le service client et les conditions contractuelles sont incertains.
Les petites entreprises sont encore plus susceptibles de valoriser la continuité plutôt que la réduction de prix annoncée, surtout si elles ont besoin d'adresses IP publiques, de voix fixe, d'un support prévisible ou d'une relation professionnelle. La propre page Internet professionnel de Sileman propose des adresses IP publiques, aucune limite de transfert, une qualité de service garantie, un support technique 24/7 et des gestionnaires de comptes dédiés pour les clients professionnels. Ces fonctionnalités sont l'endroit où un fournisseur local peut échapper à la comparaison de prix purement résidentielle.
La vente en gros et la liaison montante sont la marge invisible derrière la résilience locale
Le compte local ne semble local qu'à la prise murale. Derrière, il y a une chaîne de capacité. Sileman commercialise l'Internet de gros pour les FAI comme un transit IP complet vers les réseaux polonais et étrangers, avec des déploiements conçus autour de la taille du réseau du client, des modèles de trafic et d'autres connexions Internet.
Il dit qu'il développe son réseau avec redondance et réserve de capacité, propose une facturation avec engagement et rafale, supporte le BGP dynamique et le routage statique, fournit un ingénieur de garde à tout moment, et peut attribuer des adresses IP depuis son pool PA ou aider avec les demandes RIPE NCC. Ce langage compte car il transforme Sileman d'un simple détaillant d'accès en un fournisseur au sein de la pile de connectivité régionale.
Pour la résilience locale, la capacité de gros n'est pas une ligne d'activité distincte; elle fait partie du même moteur économique. Si Sileman achète ou construit une liaison montante efficacement, fait du peering local là où c'est utile, et gère la diversité amont, il peut soutenir les clients de détail et professionnels avec une latence plus faible et moins de problèmes de congestion. S'il fournit d'autres FAI locaux, il peut gagner du volume qui aide à répartir les coûts de transit et de réseau dorsal.
S'il loue de la fibre noire ou fournit des VLAN et des liaisons point à point, il peut monétiser la même empreinte fibre régionale au-delà des abonnements résidentiels.
Mais la vente en gros et la liaison montante créent aussi une dépendance. « Posséder sa propre fibre » ne signifie pas que chaque chemin de trafic, liaison amont, route de contenu ou domaine de panne est sous le contrôle d'un seul opérateur. Les opérateurs locaux dépendent toujours des fournisseurs d'équipements, de l'électricité, des gaines, des poteaux, du transit amont, des arrangements de peering, de la présence en centre de données, des droits réglementaires, des permis de construction et parfois des réseaux partenaires.
L'enregistrement PeeringDB de Sileman indique que AS30851 est un NSP régional avec un niveau de trafic de 20 à 50 Gbit/s, principalement du trafic entrant, une politique de peering restrictive, un point d'échange listé à EPIX.Katowice et une présence en installation listée à Katowice. RIPEstat montre que AS30851 a annoncé de l'espace IPv4 et IPv6 public et avait une visibilité complète parmi les pairs RIS au moment observé. Ce sont des preuves utiles de surface publique, mais ce ne sont pas des preuves de redondance dans un immeuble spécifique.
L'implication sur la marge est simple. La promesse de résilience d'un opérateur local doit être achetée avant d'être vendue. La réserve de capacité n'est pas gratuite. Les liaisons amont diverses ne sont pas gratuites. L'ingénierie de garde n'est pas gratuite. Les optiques de rechange, les modems, les commutateurs et les véhicules de terrain ne sont pas gratuits. La documentation précise non plus. L'activité peut fonctionner si ces coûts de résilience sont partagés entre les clients professionnels, les acheteurs de gros, les locations de fibre noire, les immeubles résidentiels et les forfaits TV ou voix.
Elle est plus faible si l'opérateur doit financer la résilience de qualité professionnelle uniquement à partir de comptes consommateurs à bas prix.
Cela rend le portefeuille de services mixte de Sileman important. L'Internet professionnel, le transit pour FAI locaux, la téléphonie fixe, les VPN, la fibre noire et la coopération avec les promoteurs immobiliers peuvent lisser la base de revenus. Une petite entreprise qui valorise le support peut contribuer une marge plus prévisible qu'un compte résidentiel très promotionnel. Un acheteur FAI local peut consommer de la capacité à grande échelle. Un promoteur ou gestionnaire d'immeuble peut créer plusieurs comptes d'accès via une seule relation.
La question opérationnelle est de savoir si ces canaux se renforcent mutuellement dans la même géographie ou tirent l'entreprise vers trop de petites obligations.
La version la plus forte du modèle est un tissu régional dense: Sileman transporte les clients professionnels, le trafic des FAI locaux et l'accès aux immeubles sur une empreinte fibre qu'il connaît bien; Elsat ou la marque locale grand public monétise les appartements et les forfaits TV; les équipes de terrain et les ingénieurs desservent des zones physiques qui se chevauchent; et la capacité amont est dimensionnée pour une demande régionale connue.
La version la plus faible est un modèle fragmenté: des liaisons professionnelles ici, des comptes d'appartements isolés là, des clients de gros avec des SLA exigeants ailleurs, et une organisation de support étirée sur trop de petites exceptions. Les preuves publiques soutiennent l'existence du tissu. Elles ne prouvent pas sa densité ou sa rentabilité.
Les substituts disciplinent le compte car chacun attaque un point sensible différent
L'ensemble des substituts pour un compte d'accès local lié à Sileman n'est pas un concurrent. C'est un menu. L'opérateur fibre national attaque le prix, la vitesse et la réassurance de marque. Le fixe sans fil mobile attaque le frottement d'installation et la simplicité du contrat. Le satellite de secours attaque l'anxiété de résilience pour les utilisateurs professionnels et les emplacements difficiles à desservir. Le bouquet OTT-only attaque l'attachement à l'ancien câble en déplaçant la valeur de divertissement loin du fournisseur d'accès. Attendre un changement promotionnel attaque la rétention en rendant le délai rationnel.
Chaque substitut est imparfait, mais chacun affaiblit une partie différente de l'emprise de l'opérateur local.
La fibre nationale est la menace la plus directe car elle peut correspondre au cas d'utilisation de l'accès fixe. À Ruda Slaska et dans les villes environnantes de Haute-Silésie, les consommateurs peuvent comparer les offres nationales via des agrégateurs et des campagnes d'opérateurs. La disponibilité exacte variera selon l'immeuble, et le prix annoncé peut cacher les conditions d'installation, les frais de routeur, la durée du contrat ou les augmentations après promotion.
Néanmoins, le client voit une proposition simple: un fournisseur national connu, une fibre rapide, une période de réduction, peut-être un forfait mobile ou TV, et une application ou un canal de support centralisé. Pour un ménage aux besoins ordinaires, cela peut suffire.
Le fixe sans fil mobile est plus faible pour les ménages à forte utilisation mais utile comme menace de désabonnement. Le rapport 2024 de l'UKE montrait une baisse des utilisateurs d'Internet mobile sur appareils dédiés, tandis que le rapport 2025 montrait un marché mobile global important et en croissance. La page SpeedTest.pl de Ruda Slaska montrait des résultats de vitesse mobile respectables en téléchargement mais plus faibles en upload et plus élevés en latence que les services fixes.
Ce schéma est cohérent avec le choix pratique: le mobile peut être assez bon pour certains utilisateurs, un secours pour d'autres et un outil de négociation pour beaucoup. Une petite entreprise qui dépend de la comptabilité cloud et des paiements par carte peut ne pas vouloir le mobile comme ligne principale, mais elle peut garder un routeur prêt si la ligne fixe locale tombe en panne.
Le satellite est un substitut différent. Ce n'est généralement pas le moyen le moins cher de desservir un appartement dans un immeuble câblé. Il a des contraintes d'installation, de vue du ciel et d'équipement. Mais le rapport 2025 de l'UKE indique que le nombre d'utilisateurs individuels du satellite a fortement augmenté alors que l'ARPU baissait, les entreprises représentant toujours la plupart de la valeur du marché. Cela rend le satellite plus pertinent pour la résilience que pour la concurrence quotidienne sur les prix.
Un petit bureau peut préférer une connexion fixe Sileman ou Elsat comme ligne principale et utiliser le satellite comme secours. Dans ce cas, le satellite peut en fait soutenir le compte fixe local en réduisant la peur du client d'une panne rare. Mais il peut aussi réduire la volonté de payer pour un deuxième fournisseur terrestre ou un SLA local premium.
Les bouquets OTT-only attaquent l'héritage du câble. La proposition d'Elsat inclut TV Smart, la télévision 4K et des bouquets de chaînes premium, et le marché polonais de la télévision payante reste important. Mais les services de streaming affaiblissent l'ancien verrouillage d'un forfait TV câblé. Si un ménage obtient du divertissement via des applications indépendantes, le fournisseur d'accès doit gagner sur la qualité et le prix du haut débit. L'opérateur local peut encore vendre la commodité du décodeur, les chaînes locales ou la valeur groupée, mais le client n'a plus besoin de la télévision par câble pour justifier la ligne d'accès.
C'est particulièrement important pour les ménages plus jeunes qui comparent le haut débit comme un service public et le divertissement comme un budget d'applications séparé.
Attendre un changement promotionnel est peut-être le substitut le plus sous-estimé. Ce n'est pas une technologie. C'est une stratégie de timing. Les clients savent que les fournisseurs de télécommunications font des réductions sur l'acquisition et la rétention. Si un ménage n'est pas assez en colère pour partir mais pas assez fidèle pour renouveler rapidement, il peut attendre. Un fournisseur local est alors confronté à un dilemme de rétention. Offrir trop de réduction et la marge chute. Offrir trop peu et le ménage peut passer à un opérateur national.
C'est pourquoi le support local et la réputation de l'immeuble comptent: ils créent des raisons de renouveler qui ne se réduisent pas au prix du mois.
Dans la décision initiale, le ménage ou la petite entreprise ne choisit pas la perfection. Il choisit la combinaison la moins risquée. Sileman et l'écosystème local Elsat peuvent gagner quand le client valorise plus l'accès connu à l'immeuble, la réparation locale et un prix juste que la nouveauté promotionnelle. Ils sont vulnérables quand le client voit le haut débit comme interchangeable et traite chaque appel de support comme la preuve que la prime locale a expiré.
La régulation reconnaît les opérateurs locaux, mais la conformité consomme encore de l'attention
L'entrée de Sileman dans le registre des entrepreneurs en télécommunications de l'UKE est utile car elle montre les catégories d'activité formelles. Le registre liste l'entreprise avec une activité de réseau fibre et sans fil sans licence, et des services incluant l'accès Internet fixe au détail et en gros, les services de communication interpersonnelle fixe, la transmission de données, les lignes louées et le transport de trafic entre opérateurs. La date de début prévue dans le registre est novembre 2004.
Cela soutient l'idée que Sileman est un opérateur de télécommunications de longue date avec de multiples permissions de service, pas une marque grand public à produit unique.
L'environnement juridique et réglementaire polonais est devenu plus exigeant, pas moins. Le rapport 2025 de l'UKE était le premier après l'entrée en vigueur de la nouvelle loi sur les communications électroniques, et le régulateur a élargi le champ de l'analyse aux petites et moyennes entreprises, à la télévision payante, à la télévision terrestre et aux services de gros tels que BSA, LLU et MVNO.
Cette lentille plus large est bonne pour comprendre les opérateurs locaux, mais elle reflète aussi un marché où les obligations de reporting, les droits des consommateurs, la sécurité, les obligations de gros et la transparence des services comptent. Les petits opérateurs ne peuvent pas ignorer la charge administrative simplement parce qu'ils sont régionaux.
La propre page contact de Sileman inclut des points de contact DSA pour les autorités et les destinataires de services. Ses documents de confidentialité identifient l'entreprise, les détails du registre, le capital social et le contact pour la protection des données. Ce sont des faits de conformité d'entreprise ordinaires, pas des catalyseurs d'investissement. Néanmoins, ils nous rappellent que le fournisseur d'accès local opère à l'intérieur des obligations de l'UE et polonaises concernant les données, la communication avec les consommateurs, les services numériques et les règles de télécommunications.
Le coût de la conformité est principalement fixe. Cela favorise l'échelle.
La régulation peut aussi façonner l'économie d'accès via les règles de construction et l'accès aux infrastructures. La page promoteur immobilier de Sileman indique qu'il peut aider à concevoir le câblage intérieur conformément à la réglementation polonaise en vigueur et présenter des offres sur mesure. C'est une petite phrase avec de grandes implications. Dans les nouveaux bâtiments, une implication précoce peut déterminer si un opérateur local fait partie du menu de connectivité par défaut.
Dans les bâtiments plus anciens, la modernisation est plus difficile et dépend souvent des gestionnaires d'immeubles, de la tolérance des résidents et des routes de câbles existantes. L'opérateur qui a des relations locales peut réduire les coûts de transaction. L'opérateur qui manque ces relations peut constater que la fibre nationale atteint l'immeuble avant lui.
Les opérateurs locaux se trouvent également dans un paradoxe politique. L'UKE reconnaît leur rôle dans la disponibilité et la résilience du haut débit. Pourtant, le succès politique de la couverture fibre augmente la concurrence dans de nombreux immeubles. L'expansion du réseau financée par des fonds publics ou soutenue par des politiques peut ouvrir des zones qui étaient autrefois protégées par la rareté. Les réseaux d'accès ouverts peuvent créer des opportunités de gros pour les fournisseurs régionaux, mais ils peuvent aussi inviter des marques nationales de détail sur le territoire local.
Le résultat n'est pas simplement bon ou mauvais pour Sileman. Cela dépend de la capacité de l'entreprise à utiliser ses capacités de gros, professionnelles et de support local pour tirer parti des nouvelles infrastructures plutôt que de simplement défendre l'ancien réseau.
Le risque réglementaire n'est donc pas que Sileman manque de présence formelle. Le registre public suggère qu'il a une présence formelle de longue date. Le risque est que le coût d'être un opérateur conforme, réactif et localement doté en personnel augmente tandis que la volonté des consommateurs de payer pour la distinction locale diminue. Quand cela arrive, l'opérateur régional doit monter dans la chaîne de valeur: support professionnel, vente en gros, fibre noire, liaisons gérées, relations avec les promoteurs immobiliers et comptes locaux spécialisés. Le haut débit résidentiel à bas prix pur n'est pas suffisant.
Les signaux faibles indiquent que les clients se souviennent de la rapidité des réparations, des limites de couverture et des pannes visibles
Les avis clients et les forums doivent être utilisés avec précaution. Ils ne sont pas représentatifs, ils sont souvent anciens, et ils attirent des utilisateurs inhabituellement satisfaits ou mécontents. Néanmoins, les signaux faibles sont utiles lorsque l'activité étudiée dépend de la réputation locale. Pour Sileman et l'écosystème local câble/fibre, le bruit public est cohérent avec un schéma simple: les clients remarquent la réactivité aux réparations, les limites de disponibilité, la frustration liée au Wi-Fi et les pannes régionales.
Un avis d'utilisateur sur Opiniuj.pl de 2021 a félicité Sileman pour sa réaction rapide aux pannes, la vitesse garantie et la fiabilité à long terme, tout en listant la disponibilité limitée comme inconvénient. C'est presque la réputation idéale d'un opérateur local: bon là où il est présent, contraint par l'empreinte. Cela ne peut pas être généralisé en un score de qualité de service mesuré. Mais cela correspond à l'hypothèse économique que la résilience locale peut être précieuse lorsque le fournisseur est effectivement dans l'immeuble.
D'autres signaux faibles pointent vers la fragilité du service d'accès. Une alerte de 2020 par CSK a signalé une panne de liaison Internet impliquant Sileman dans plusieurs villes silésiennes, avec un avis ultérieur indiquant que la situation revenait à la normale. Le propre avis de modernisation d'Elsat de 2025 listait des interruptions planifiées de nuit dans plusieurs rues. La page Downdetector de Sileman Biznes n'est pas un enregistrement scientifique des pannes, mais elle encadre les problèmes signalés principalement autour du service Internet lorsque des rapports apparaissent.
Les publications locales sur les réseaux sociaux ou les forums demandent si le service Sileman ou Elsat est stable dans des districts spécifiques. Ces fragments ne prouvent pas une faiblesse chronique. Ils prouvent que la réputation du haut débit local se vit au niveau du district et de la rue.
Les tests de vitesse ajoutent un autre signal faible. La page SpeedTest.pl de Ruda Slaska montrait Sileman parmi les fournisseurs fixes mesurés avec des résultats de téléchargement et d'upload à peu près symétriques et un ping faible dans le tableau affiché, tandis que les fournisseurs fixes nationaux montraient des vitesses de téléchargement agrégées plus élevées dans cet échantillon particulier. Ce n'est pas un benchmark contrôlé. Cela dépend de la taille de l'échantillon, du mix technologique, des appareils utilisateurs, du Wi-Fi, de l'heure de la journée et de la méthodologie de rapport. Mais cela soutient deux points utiles.
Premièrement, les utilisateurs locaux comparent les fournisseurs au niveau de la ville. Deuxièmement, l'upload, le ping et la stabilité peuvent compter aux côtés de la vitesse de téléchargement annoncée, surtout pour le travail à distance et les petits bureaux.
Le jugement de l'article ne repose pas sur ces signaux faibles. Il repose sur la structure du compte d'accès local et le modèle de service documenté. Mais les signaux faibles influencent le désabonnement car les clients ne renouvellent pas à partir de rapports audités. Ils renouvellent de mémoire. Le fournisseur a-t-il répondu? Le technicien est-il arrivé? La panne de l'immeuble s'est-elle répétée? Le voisin a-t-il dit que l'opérateur national était moins cher? Le bureau a-t-il perdu une matinée de travail?
Dans un marché local, ces souvenirs voyagent à travers les cages d'escalier, les comptoirs de magasins et les réunions d'associations de logement.
La position publique de Sileman lui donne une histoire crédible dans ce canal social. Il est régional, de longue date, techniquement fondé et connecté aux besoins locaux des entreprises et de gros. Le défi est que chaque échec local est plus personnel qu'un échec de marque nationale. Un opérateur national peut être mal aimé en général et encore gagner sur la promotion. Un opérateur local doit préserver la confiance dans des lieux spécifiques.
Les preuves ASN confirment une surface publique, pas l'économie d'un compte câble
Les enregistrements de réseau public de Sileman sont utiles, mais ils doivent rester à leur place. PeeringDB identifie Sileman Sp. z o.o. comme AS30851, un fournisseur de services réseau régional avec un site web à sileman.pl, un looking glass, un ensemble IRR AS-SGMI, 40 préfixes IPv4, deux préfixes IPv6, un niveau de trafic de 20 à 50 Gbit/s, principalement du trafic entrant, une politique de peering restrictive, une présence listée à 20 Gbit/s à EPIX.Katowice et une présence en installation listée chez Quicktel à Katowice. L'aperçu AS de RIPEstat identifie AS30851 comme SILEMAN-RUDASL-AS et le montre comme annoncé.
Le statut de routage de RIPEstat autour du 6 juillet 2026 montrait de l'espace IPv4 et IPv6 annoncé et une visibilité complète parmi les pairs RIS observés.
Cette preuve prouve directement que Sileman exploite une surface de réseau routé public et apparaît dans des bases de données d'interconnexion reconnues. Elle soutient l'affirmation que Sileman est techniquement présent au-delà d'une brochure locale. Elle correspond également au propre langage Internet de gros de l'entreprise: BGP, transit IP, adhésion RIPE NCC et attributions d'adresses.
Ce qu'elle ne prouve pas est tout aussi important. Elle ne prouve pas combien de ménages sont actifs dans un immeuble donné. Elle ne prouve pas le taux de pannes sur un segment HFC ou une terminaison FTTH spécifique. Elle ne prouve pas le désabonnement des clients, la marge brute, le backlog d'installation, la charge de support, le temps de réparation, la satisfaction client, le mix contractuel ou la rentabilité de gros. Elle ne prouve pas qu'une petite entreprise à Ruda Slaska devrait choisir Sileman plutôt qu'un fournisseur fibre national. Elle prouve qu'il existe un réseau public sur lequel de tels services peuvent reposer.
La tentation dans la recherche télécom est de surinterpréter les données de ressources réseau car elles sont propres, publiques et techniques. Une liste de préfixes semble plus concrète qu'un résident décidant de renouveler un forfait à 65 zł. Pour Sileman, ce serait la mauvaise hiérarchie. La surface de routage est une condition nécessaire pour un opérateur sérieux, pas la principale conclusion commerciale. La conclusion principale réside dans l'économie de terrain: là où le fournisseur a un accès local dense, une maintenance fiable, un support discipliné et un bon approvisionnement amont, il peut défendre des comptes.
Là où tout cela manque, la visibilité publique BGP ne sauvera pas la relation client.
La meilleure utilisation des preuves ASN est donc une humilité comparative. Elles nous disent que Sileman a suffisamment de surface technique publique pour être traité comme un véritable opérateur régional. Elles nous disent que l'entreprise participe à un écosystème Internet régional plutôt que de simplement revendre une autre marque en périphérie. Elles ne nous disent pas si la prochaine visite dans la cage d'escalier sera rapide, si le prochain gestionnaire d'immeuble accordera l'accès, ou si un ménage acceptera un prix de renouvellement après avoir vu une promotion nationale.
Les faits privés qui changeraient le jugement sont opérationnels, pas cosmétiques
La limite des preuves est claire. Les sources publiques prouvent directement l'empreinte régionale déclarée de Sileman, son portefeuille de services, son adresse officielle et son enregistrement, les références de prix locaux via Elsat, la couverture fibre du marché polonais, l'investissement national dans le secteur, la croissance du satellite, la visibilité de routage public et quelques signaux faibles du marché client.
Elles impliquent, mais ne prouvent pas, que la résilience économique de Sileman dépend d'un accès dense aux immeubles, d'une subvention croisée entre entreprises et gros, de coûts de réparation contrôlés et d'une réputation locale. Elles ne révèlent pas les métriques privées qui trancheraient le cas.
La première métrique privée est le désabonnement par immeuble et par produit. Un opérateur régional peut sembler sain dans l'ensemble tout en perdant les immeubles où la fibre nationale est arrivée. Inversement, il peut sembler petit tout en possédant des grappes très fidèles avec un fort bouche-à-oreille. Le désabonnement au niveau de l'immeuble montrerait si la confiance locale est durable ou simplement un artefact temporaire de substituts limités.
La deuxième métrique privée est le coût de réparation par compte d'accès actif. Cela devrait inclure les heures de technicien, les visites répétées, le remplacement des équipements chez le client, les défauts du réseau, les coûts des sous-traitants, la maintenance planifiée et les minutes de support client. Si ce nombre est faible parce que le réseau est dense et stable, le modèle local de Sileman est plus fort. S'il est élevé parce que l'empreinte est fragmentée ou vieillissante, les promotions de prix des opérateurs nationaux deviennent plus dangereuses.
La troisième métrique privée est la marge brute par canal: Internet professionnel, transit FAI de gros, fibre noire, haut débit résidentiel, forfaits TV, voix fixe et projets promoteurs/immobiliers. Si les services professionnels et de gros portent une part significative de la marge, Sileman peut se permettre de maintenir un réseau régional de haute qualité sans dépendre uniquement des ménages à bas prix. Si les comptes résidentiels supportent trop le coût, le désabonnement et la charge de support deviennent plus menaçants.
La quatrième métrique privée est le coût de résilience amont et de liaison montante. Les enregistrements publics montrent une surface d'interconnexion, mais pas le coût, la diversité ou l'utilisation des arrangements amonts. Un fournisseur local peut avoir un AS visible et être encore exposé à une concentration, une congestion ou une capacité coûteuse si le trafic croît plus vite que les contrats. Inversement, un réseau régional bien géré peut transformer une échelle publique modeste en une solide performance locale.
La cinquième métrique privée est le rapport victoire/défaite face aux substituts lors du renouvellement. Combien de fois un client part-il pour Orange, Play, T-Mobile, Vectra, Netia ou Plus? Combien de fois le fixe sans fil mobile remplace-t-il une ligne fixe plutôt que de la compléter? Combien de fois le satellite est-il utilisé comme secours par les clients professionnels? Combien de fois les clients abandonnent-ils la TV pour des abonnements OTT-only tout en conservant le haut débit? Sans ces données, la conclusion doit rester conditionnelle plutôt qu'absolue.
Le compte de Sileman est défendable là où l'attention locale est moins chère que l'indifférence nationale
La position la plus forte de Sileman n'est pas qu'il peut dépenser plus que les opérateurs nationaux. Il ne le peut pas. Sa position la plus forte est que l'attention locale peut être moins chère et plus utile que l'indifférence nationale dans le bon immeuble ou le bon cluster d'entreprises. Un immeuble qui connaît le fournisseur local, une petite entreprise qui valorise un canal de support nommé, un FAI local qui a besoin de transit flexible, ou un promoteur qui veut une aide pratique pour le câblage peuvent tous préférer un opérateur régional à un forfait national distant.
L'opérateur local gagne lorsque le problème du client est suffisamment spécifique pour que la proximité compte.
Le compte économique a aussi une valeur stratégique au-delà d'un seul abonnement mensuel. La résilience de l'accès local fait partie de l'infrastructure numérique régionale. Le rapport 2025 de l'UKE note explicitement le rôle des entrepreneurs en télécommunications locaux et régionaux dans la disponibilité du haut débit et la résilience numérique. Cela ne rend pas chaque opérateur local rentable, mais cela signifie que le marché n'est pas seulement une course entre marques nationales.
Le système de haut débit polonais dépend encore d'opérateurs qui connaissent des géographies plus petites, opèrent dans des quartiers d'immeubles, servent les petites entreprises, connectent les institutions publiques et approvisionnent d'autres réseaux locaux.
Pour Sileman, la voie pratique est d'éviter d'être piégé en tant que marque d'accès standardisé. L'entreprise doit être jugée sur sa capacité à relier ses lignes de services: Internet professionnel avec IP publiques et support; transit de gros pour les FAI locaux; fibre noire et services de gaine pour les organisations qui ont besoin de contrôle; relations avec les promoteurs immobiliers qui façonnent l'accès aux nouveaux bâtiments; et haut débit local grand public là où Elsat fournit une surface résidentielle familière.
Plus ces lignes partagent des routes de fibre, des équipes de terrain, des relations clients et une économie amont, plus le modèle est fort.
Le risque est que le marché disloque les pièces. Les opérateurs fibre nationaux peuvent sous-évaluer les paliers d'entrée. Le fixe sans fil mobile peut absorber les utilisateurs légers et fournir un secours. Le satellite peut gérer la résilience en périphérie. Le divertissement OTT-only peut détacher la valeur de la TV de l'accès au haut débit. Attendre un changement promotionnel peut empêcher les clients de renouveler à des prix durables. Dans cet environnement, la promesse de marque d'un fournisseur local doit être constamment testée contre la performance de réparation et l'équité des prix.
La conclusion revient au ménage et au petit bureau du début. Si la famille dans l'immeuble a eu un service stable, sait que le technicien local peut atteindre l'immeuble, valorise un forfait TV ou Internet groupé, et voit les offres nationales comme seulement marginalement moins chères après promotion, le compte d'accès local lié à Sileman est rationnel. Si le cabinet comptable dépend de l'upload, des IP publiques, de la voix fixe ou d'un support pratique, le modèle de service orienté entreprise de Sileman est encore plus crédible.
Mais si l'un ou l'autre client constate des pannes répétées, une communication lente, une tarification peu claire ou une offre fibre nationale qui semble plus propre, le compte local devient rapidement vulnérable.
C'est le sens économique du compte câble de Sileman. Il ne tarifie pas seulement les mégabits, mais le coût de rester présent dans un immeuble polonais: réparation sur le terrain, accès à l'immeuble, maintenance, charge de support, dépendance amont, réputation locale et le risque constant que l'économie d'échelle des opérateurs nationaux arrive à la porte. Les substituts restent les mêmes dans la conclusion que dans la décision: un opérateur fibre national, le fixe sans fil mobile, le satellite de secours, un bouquet OTT-only, ou attendre un changement promotionnel.
Sileman ne peut se défendre contre eux que là où la résilience locale est suffisamment visible pour que les clients s'en souviennent avant l'arrivée du prochain avis de renouvellement.