
Резюме
- Для Sileman решающая платная единица — это абонентский счёт локального доступа в Верхней Силезии: домохозяйство, многоквартирный дом, малый офис, местный интернет-провайдер или управляющий зданием платят за непрерывность работы, ремонтный доступ и оперативность поддержки, а не только за заявленную пропускную способность.
- Публичные материалы Sileman подтверждают мнение о том, что компания является региональным оператором деловой связи и оптовым оператором с собственной волоконно-оптической инфраструктурой, услугами IP-транзита, тёмным волокном, обещаниями поддержки бизнеса и заявленным присутствием в 17 городах городской агломерации Катовице и Верхней Силезии.
- Жилой кабельный и оптический доступ лучше всего рассматривать через Elsat — местный потребительский бренд в той же среде Slaska Grupa Multimedialna, опубликованные предложения которого выводят услуги 300 Мбит/с, 600 Мбит/с и 900 Мбит/с в низкий двузначный месячный коридор в злотых и раскрывают реальность обслуживания многоквартирных домов, HFC, FTTH и локальной абонентской службы.
- Национальный контекст Польши благоприятен для фиксированного широкополосного доступа, но безжалостен к малому масштабу: к концу 2025 года оптоволокно достигло около 80,1% домохозяйств, активными оставались более 2600 телекоммуникационных предпринимателей, мобильные и спутниковые альтернативы расширялись, а национальные операторы могли дисциплинировать локальное ценообразование промоакциями.
- Публичные данные ASN, PeeringDB и RIPEstat доказывают, что Sileman имеет видимую маршрутизируемую сеть и региональную поверхность межсетевого взаимодействия; они не доказывают экономику домохозяйств, отток, качество услуг, проникновение на уровне зданий или устойчивость маржи.
- Инвестиционный вывод условен: Sileman может защищать счета локального доступа там, где доступ к зданиям, выездные работы, оптовые и магистральные закупки и локальное доверие усиливают друг друга, но её слабое место — любой район, где национальное оптоволокно, мобильный фиксированный беспроводной доступ, спутниковый резерв, пакеты только с OTT-сервисами или отложенный переход по промоакции делают локальный пакет необязательным.
Решение о продлении начинается на лестничной клетке, а не на карте магистральной сети
Рассмотрим небольшую бухгалтерскую фирму в Руде-Слёнской, которая делит переоборудованный офис на первом этаже с двумя другими арендаторами в жилом доме. Её владелица не просыпается с мыслями об автономных системах, пиринговых портах или route-объектах. Она думает о том, можно ли отправлять счета в 8:30, будет ли работать платёжный терминал, когда придёт клиент, не зависнет ли видеозвонок с заказчиком из Катовице и ответит ли кто-то местный, если выйдут из строя модем, оптический терминал, коаксиальный сегмент или поэтажный коммутатор.
В соседнем доме семья с двумя работающими удалённо взрослыми и подростком, играющим после школы, сталкивается с тем же решением на другом языке: сохранить привычный местный кабельный или оптический счёт, перейти к национальному оптическому оператору, использовать мобильный фиксированный беспроводной доступ, добавить спутниковый резерв, перевести телевидение в пакет только с OTT-сервисами или дождаться перехода по промоакции, когда до жилого массива дойдёт поквартирная рекламная кампания.
Именно такова экономическая единица этой статьи: польский абонентский счёт локального доступа, привязанный к зданию, домохозяйству или малой фирме в операционной среде Верхней Силезии, где работает Sileman. Счёт оплачивает месячную линию доступа, но реальная покупка — это сочетание охвата последней мили, разрешения на вход в здание, доступности ремонта, магистральной ёмкости, абонентской поддержки, надёжности биллинга и уверенности в том, что провайдер по-прежнему будет заботиться об адресе после первоначальной установки. Для национального оператора ещё одна квартира может быть небольшим дополнением к большой розничной базе.
Для регионального оператора одно жилищное товарищество, один бизнес-клиент, один местный покупатель услуг интернет-провайдера или один уличный шкаф могут значить достаточно, чтобы влиять на маршруты, бригады и ценообразование.
Поэтому Sileman не следует оценивать так, будто весь вопрос лишь в том, видна ли её публичная сеть. Она видна. Sileman описывает себя как провайдера делового интернета в регионе Катовице и Верхней Силезии, с услугами для компаний, учреждений и местных интернет-провайдеров. Регуляторный реестр указывает компанию как телекоммуникационного предпринимателя в Руде-Слёнской. Пиринговые записи и данные RIPEstat показывают публичную маршрутизируемую поверхность. Эти факты важны, поскольку показывают, что Sileman — не просто перепродавец с сайтом. Но домохозяйство или малый офис покупает не маршрутизируемую поверхность.
Они покупают практическую вероятность того, что неисправность локального доступа будет диагностирована, что выездное обслуживание не остановится из-за масштаба и что месячная цена останется оправданной, когда Orange, Play, T-Mobile, Vectra, Netia, Plus, мобильные роутеры, спутниковые сервисы и стриминговые пакеты одновременно давят на одно и то же решение.
Публичные данные достаточно широки, чтобы подтвердить такую операционную рамку, но при этом оставляют юнит-экономику закрытой. Собственные страницы Sileman описывают региональный охват, деловой интернет, оптовый ISP-транзит, тёмное волокно, подключение застройщиков и корпоративные контактные данные по адресамhttps://sileman.pl/en/home/,https://sileman.pl/en/about-us/,https://sileman.pl/en/internet-for-businesses/,https://sileman.pl/en/internet-for-isps/,https://sileman.pl/en/dark-fibre/,https://sileman.pl/en/for-property-developers/иhttps://sileman.pl/en/contact-us/. Потребительские материалы Elsat показывают связанную локальную жилую призму по адресамhttps://elsat.pl/,https://elsat.pl/internet,https://elsat.pl/internet/budynki-wielorodzinne/silepro,https://elsat.pl/internet/budynki-wielorodzinne/sileprox2иhttps://elsat.pl/internet/budynki-wielorodzinne/silefiber. Регуляторный и сетевой слой виден через реестр UKE и отчёты о рынке по адресамhttps://rejestry.uke.gov.pl/rejestr_rpt?page=4,https://www.uke.gov.pl/akt/raport-o-stanie-rynku-komunikacji-elektronicznej-w-2025-roku%2C670.htmlиhttps://www.uke.gov.pl/akt/raport-o-stanie-rynku-telekomunikacyjnego-w-2024-roku%2C590.html, а также через публичные записи о межсетевом взаимодействииhttps://www.peeringdb.com/net/3394иhttps://stat.ripe.net/data/as-overview/data.json?resource=AS30851. Эти записи доказывают публичную поверхность и коммерческое позиционирование; они не доказывают отток, успешность ремонтов или маржу на один счёт.
Поэтому деловой вопрос узкий и конкретный. Может ли Sileman через собственную деловую сеть и локальную кабельно-оптическую экосистему, связанную с Elsat, превратить региональную узнаваемость в надбавку за устойчивость на уровне счёта? Или польский рынок доступа, теперь богатый национальным оптическим покрытием и мобильными альтернативами, вынуждает регионального провайдера к низкомаржинальному сервисному бизнесу, где каждый ремонтный выезд и каждый ушедший дом съедают преимущество?
Sileman продаёт региональную близость как бизнес-услугу, а не просто тарифный уровень
Собственные публичные материалы Sileman помещают компанию в чёткую региональную нишу. Она сообщает, что начала работу в 2004 году, обслуживает клиентов через собственную волоконно-оптическую сеть и является одним из ведущих поставщиков делового доступа в интернет в зоне Катовице и Верхней Силезии. Заявленный набор клиентов включает малые и домашние бизнесы, корпорации, государственные учреждения, НКО и местных интернет-провайдеров.
Перечисленный городской охват не является национальным: Катовице, Миколув, Хожув, Свентохловице, Руда-Слёнска, Бытом, Пекары-Слёнске, Радзёнкув, Забже, Гливице, Пысковице, Мысловице, Сосновец, Челядзь, Семяновице-Слёнске, Домброва-Гурнича и Бендзин. На главной странице также указаны 22 года на рынке, 17 городов на юге Польши, 903 км оптических кабелей и 1310 бизнес-клиентов.
Этих цифр недостаточно, чтобы оценить компанию, и они не заменяют аудированную клиентскую выручку, отток или капитальные затраты на уровне сети. Однако они определяют операционную модель. Sileman не представляет себя как массовый национальный мобильный пакет. Она представляет себя как регионального специалиста по связи с деловым и оптовым уклоном: симметричный и асимметричный доступ в интернет с гарантиями пропускной способности, фиксированная телефония, услуги VLAN и VPN, тёмное волокно, оптовый интернет для интернет-провайдеров и сотрудничество с застройщиками.
Компания также заявляет, что вместе с Elsat и SferaTV образует Slaska Grupa Multimedialna — объединение местных компаний. Это объединение важно, поскольку экономика локального кабельного и оптического доступа распределяется между деловой связью, оптовыми поставками, потребительскими квартирами и отношениями со зданиями.
Потребительские данные о последней миле более заметны у Elsat. Публичный сайт Elsat сообщает, что Virtual Operator, владелец бренда Elsat, предоставляет телевидение, интернет и телефонную связь в Руде-Слёнской, Бытоме, Радзёнкуве, Свентохловице, Миколуве, Забже, Хожуве, Гливице и Катовице. Там говорится, что бренд работает на рынке с 1991 года и охватывает около 32 000 квартир. Опубликованные страницы продуктов предлагают тарифы интернета в многоквартирных домах, например 300 Мбит/с за 55 злотых в месяц, 600 Мбит/с за 65 злотых в месяц и 900 Мбит/с за 85 злотых в месяц.
Они также показывают смешанную технологическую базу: FTTH для более высокого класса оптического сервиса и варианты HFC или кабеля для некоторых тарифов. В результате получается полезная практическая призма для экономики локального доступа Sileman, даже если собственный сайт Sileman ориентирован скорее на бизнес- и оптовых клиентов.
У региональной модели три сильные стороны. Во-первых, она может быть близка к зданию. Локальный провайдер, который знает, какие жилые массивы, стояки, кабельные каналы, шкафы и управляющие домами сложны, может превратить географию в меньшее время реагирования. Во-вторых, он может продавать более понятное обещание поддержки малым фирмам, которые слишком малы для обслуживания на уровне национальных корпоративных клиентов, но слишком зависят от связи, чтобы принимать чисто товарную услугу.
В-третьих, он может совмещать оптовые и розничные знания: тот же оператор, который понимает IP-транзит, тёмное волокно и потребности местных интернет-провайдеров, может также понимать, почему конкретному многоквартирному дому нужна практическая эксплуатация больше, чем теоретическая гигабитная реклама.
Слабость — тот же масштаб. Национальный оператор может распределять маркетинг, системы, работу колл-центра, закупку модемов, модернизацию магистральной сети, телевизионные права, мобильные скидки и промоакционные потери на миллионы клиентов. Региональный провайдер должен следить, чтобы локальная интенсивность не превратилась в локальную хрупкость. Офис в Руде-Слёнской заплатит немного за уверенность, но не будет платить бесконечно за ностальгию. Если локальный счёт слишком дорог, активизируется набор заменителей. Если он слишком дёшев, выезды техников, звонки в поддержку, обслуживание зданий и оптовая ёмкость могут размыть маржу.
Первая затрата — доступ к зданию, вторая — оставаться там желанным
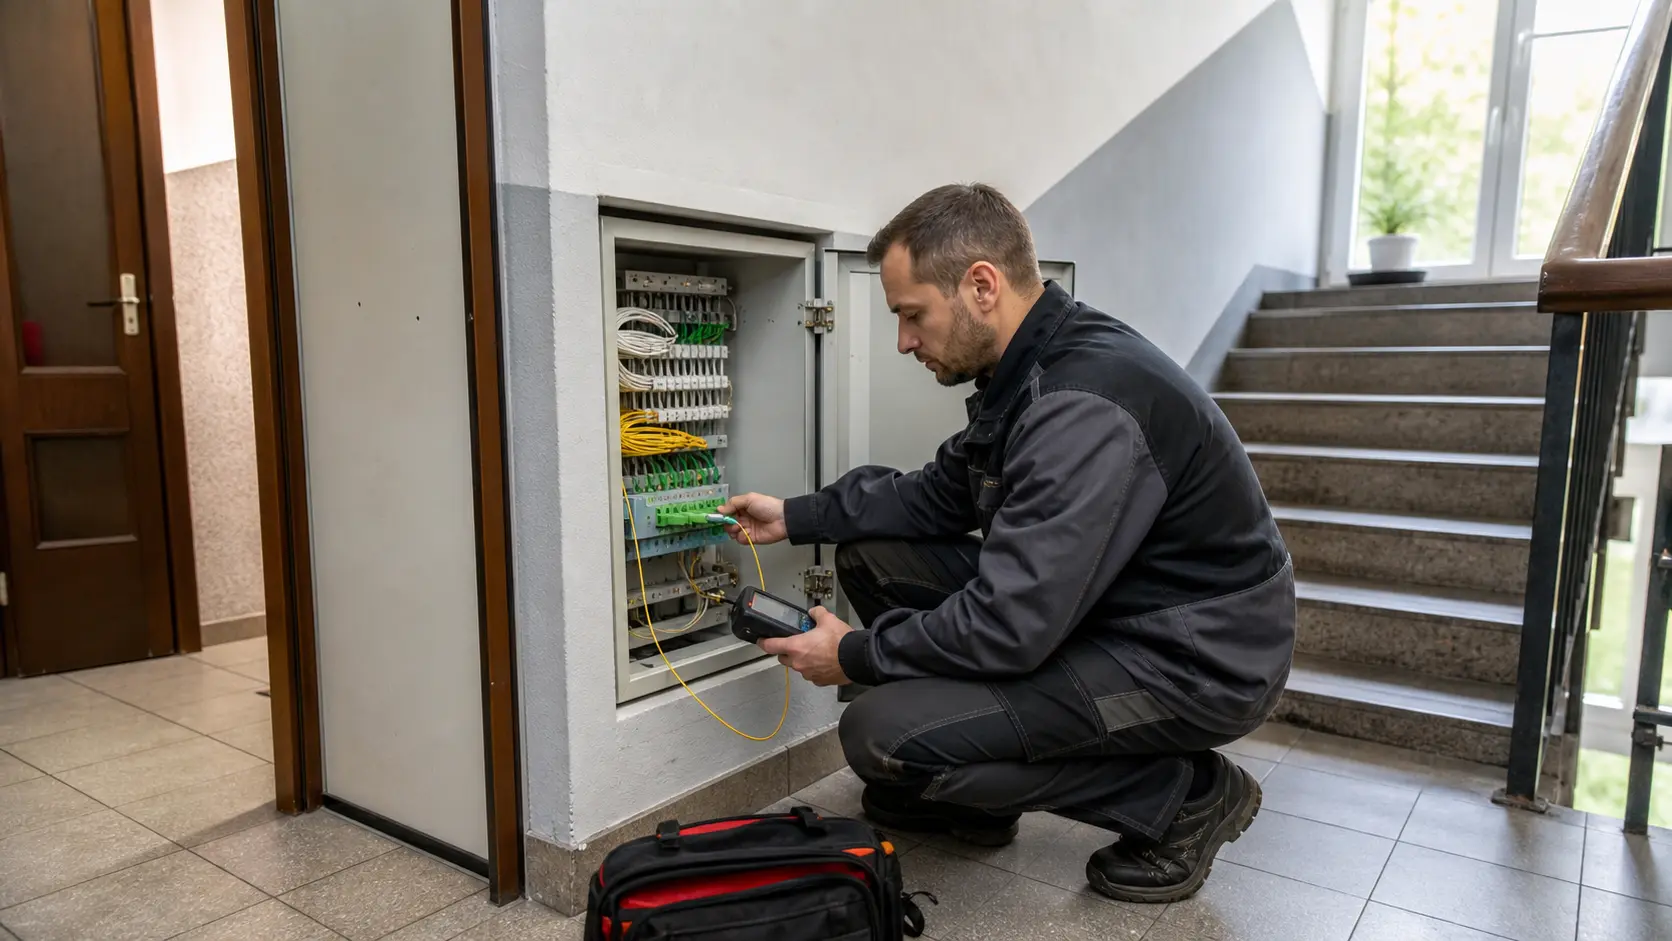
Локальный доступ начинается до того, как двинется пакет. Кто-то должен добраться до здания, получить разрешение, разместить оборудование, протянуть волокно или коаксиальный кабель, определить кабельные каналы, поддерживать документацию в актуальном состоянии, заходить в подъезды, маркировать оборудование, отвечать на вопросы жилищного товарищества, устранять вандализм или повреждения водой, заменять неисправное абонентское оборудование и координировать плановые работы. В старых городских кварталах ограничение часто не в том, умеет ли провайдер в принципе предоставлять интернет.
Вопрос в том, может ли он делать это без постоянных конфликтов с управляющими зданиями и жителями.
Собственная страница Sileman о тёмном волокне здесь показательна. Компания сообщает, что предоставляет тёмное волокно по собственным оптическим кабелям в подземной канализации и на опорах, может терминировать оптические линии в распределительных узлах или точках присутствия и предлагает проектирование наружной инфраструктуры, проектирование внутренней кабельной разводки, сварку, измерения OTDR, а также управление и обслуживание волоконно-оптических сетей. Такая формулировка — не рекламный баннер для жилых абонентов. Это перечень реальных действий, которые превращают локальную сеть из карты в услугу.
Сварка, измерения и обслуживание волокна — не маркетинговые абстракции. Это труд, оборудование, документация и время реагирования.
Для счёта в многоквартирном доме структура затрат имеет несколько уровней. Существует фиксированный уровень доступа: права, кабельная канализация, волокно, коаксиал, коммутаторы, оптические терминалы, шкафы, электропитание и монтажные работы. Существует уровень обслуживания: периодическая модернизация, локализация неисправностей, запасные части, диагностика на месте, замена абонентского оборудования и устранение последствий строительных повреждений. Существует уровень поддержки: звонки о Wi-Fi, высоком пинге, медленных ноутбуках, счетах, визитах, сбросе паролей и изменении услуг.
Существует магистральный уровень: транспорт до опорной сети, IP-транзит, пиринг, резервирование и резервы ёмкости. Существует коммерческий уровень: скидки, промоакционные месяцы, ведение договоров, платёжный риск, отток и удержание. Локальный оператор выигрывает только в том случае, если смешанная месячная выручка от достаточного числа счетов в достаточном количестве плотно расположенных зданий превышает эти повторяющиеся затраты после учёта отказов, модернизаций и оттока.
Справочные материалы Elsat показывают, как затраты на поддержку могут мигрировать из сети доступа внутрь дома. Там объясняется, что медленный или пропадающий Wi-Fi может быть вызван расположением модема, устройствами с LTE рядом с модемом, стенами между модемом и клиентскими устройствами или разницей между проводным доступом и условиями локальной беспроводной среды. Это нормально для любого широкополосного провайдера, но важно для экономики, потому что клиенты часто воспринимают Wi-Fi как «интернет». Технически исправная линия всё равно может породить звонок в поддержку, визит техника, раздражённый отзыв или риск оттока.
Провайдер, который объединяет дешёвый тариф доступа с локальной поддержкой, должен нести часть затрат на такое обучение.
Обслуживание может быть видимым ещё до того, как станет неисправностью. Elsat опубликовала в июле 2025 года уведомление о ночной модернизации сети, затрагивающей конкретные улицы в Бытоме, Хожуве, Гливице, Руде-Слёнской, Семяновице-Слёнске и Свентохловице. Плановые работы — позитивный сигнал в одном отношении: локальный оператор вкладывает средства в физическую сеть. Но они же делают экономику осязаемой. Каждая модернизация требует планирования, коммуникации, труда и терпения клиентов. Счёт устойчивости — это не обещание, что ничего никогда не прервётся. Это обещание, что перерывы управляются, объясняются, ограничиваются и устраняются.
Именно здесь локальный масштаб может быть либо преимуществом, либо ловушкой. Если у Sileman и её локальной экосистемы есть плотные группы клиентов в конкретных жилых массивах и деловых районах, каждый ремонтный выезд может обслуживать много счетов. Техник знает маршрут, управляющий зданием знает провайдера, запасные части соответствуют местной сети, и клиент видит человеческую реакцию. Если клиенты слишком разбросаны или в здании низкое проникновение, тот же ремонтный выезд становится дорогим. Национальный оператор иногда может терпеть редкие счета, потому что у него более широкое покрытие, мобильные допродажи и национальная машина удержания.
Локальному оператору нужны плотность и доброжелательность.
Операционный тест — не рекламируемая максимальная скорость. Это соотношение между выручкой на обслуживаемый адрес и минутами поддержки на обслуживаемый адрес. Эта закрытая метрика не является публичной. Тем не менее опубликованные данные указывают на правильный вопрос. Sileman рекламирует техническую поддержку 24/7 для делового интернета и дежурного инженера для оптового интернета. Elsat публикует местные часы абонентской службы и справочный центр.
Счёт локального доступа становится привлекательным, когда поддержка достаточно оперативна, чтобы снижать отток, но достаточно дисциплинирована, чтобы не превращать дешёвую жилую услугу в безлимитную сервисную службу.
Оптическое строительство в Польше одновременно помогает Sileman и ослабляет её
Польша больше не является рынком, где дефицит фиксированного широкополосного доступа сам по себе защищает локального провайдера. Отчёт UKE о рынке электронных коммуникаций за 2025 год сообщает, что выручка сектора достигла 46 млрд злотых, увеличившись на 3,5% год к году, а телекоммуникационные предприниматели инвестировали 12,7 млрд злотых, рост на 32,8%. Оптоволокно достигло 80,1% домохозяйств, около 13 млн домов, и UKE назвал оптоволокно базовой технологией фиксированного доступа в Польше.
В том же отчёте говорится, что на рынке действуют более 2600 телекоммуникационных предпринимателей, многие из которых являются локальными или региональными, и что микро-, малые и средние операторы предоставляют более половины услуг фиксированного интернета в сельской местности.
Это благоприятная макроистория для регионального оператора, поскольку фиксированный доступ остаётся важным, государственная политика поддерживает современную инфраструктуру, а локальные операторы признаны частью доступности и устойчивости широкополосного доступа. Отчёт UKE за 2024 год также показал сохраняющийся спрос на фиксированный интернет: 9,8 млн пользователей фиксированного интернета, выручка 6,3 млрд злотых, активное подключение высокоскоростного широкополосного доступа и платного ТВ, которое всё ещё охватывает большую долю домохозяйств.
Потребители массово покупали пакеты: 14,1 млн пользователей пакетных услуг и средняя месячная выручка от пакетных услуг 82,8 злотых. Региональный оператор, который может привязать широкополосный доступ к ТВ, фиксированной голосовой связи или деловым услугам, имеет знакомую польскую пакетную логику.
Те же данные повышают конкурентную планку. Если оптоволокно доступно большинству домохозяйств, локальный провайдер больше не может исходить из того, что коаксиал или унаследованный доступ в здание достаточны. Если национальные операторы могут продавать оптоволокно 300 Мбит/с или 600 Мбит/с по агрессивным промоценам, локальный провайдер должен объяснить, почему его линию доступа стоит продлевать.
Если улучшаются мобильные данные и фиксированные беспроводные роутеры, домохозяйство, которому раньше нужен был кабель для всех сценариев, может решить, что мобильной связи достаточно для второго дома, студенческой квартиры или квартиры с низким потреблением. Если спутниковая связь становится дешевле и привычнее, малая фирма может использовать её как резерв или временное решение там, где фиксированный доступ задерживается.
Спутниковые данные UKE за 2025 год особенно важны для анализа заменителей. Регулятор сообщил, что спутниковый интернет набирает популярность: средняя выручка на пользователя снизилась с 347 злотых до 128 злотых, а число индивидуальных пользователей выросло примерно на 146% год к году, при этом на бизнес-пользователей по-прежнему приходилось более 71% стоимости рынка. Это не означает, что спутник заменит локальное оптоволокно в многоквартирном доме. Обычно он не сравнится по стоимости, задержке или удобству с хорошей фиксированной линией. Но это меняет разговор об устойчивости.
Малая фирма, которой раньше требовались два наземных провайдера, теперь может рассмотреть наземную локальную линию плюс спутниковый резерв. Домохозяйство в сложном здании может использовать спутник как угрозу на переговорах, даже если никогда его не установит.
Наиболее прямым заменителем является национальный оптический оператор. Orange, фиксированный охват Play после интеграции UPC, фиксированные услуги T-Mobile, Netia и предложения Plus или связанные с Polsat могут появляться на локальных страницах сравнения. Страница SpeedTest.pl по Руде-Слёнской, обновлённая 6 июля 2026 года, показала локальный набор сравнений, включавший Orange 600 Мбит/с за 80 злотых в месяц, Vectra 1 Гбит/с плюс ТВ и премиальный контент за 89,99 злотых, T-Mobile 300 Мбит/с за 65 злотых, Orange 300 Мбит/с за 39,99 злотых и Plus 300 Мбит/с за 40 злотых.
Предложения агрегаторов не являются окончательными договорными ценами для каждого адреса и смешивают промоакции, доступность и партнёрскую экономику. Но они показывают давление: локальный провайдер не может просто сказать «у нас есть оптоволокно», если домохозяйство видит цены национального оптоволокна в том же городе.
Для Sileman это означает, что польский рынок одновременно является и движущей силой, и машиной сжатия. Распространение оптоволокна подтверждает категорию продукта. Локальные операторы остаются значимыми. Но каждая национальная модернизация сужает пространство для региональной надбавки, если только она не привязана к чему-то конкретному: поддержке, знанию зданий, условиям делового уровня, публичным IP-адресам, фиксированной голосовой связи, симметричной загрузке, гибкости оптовых поставок, локальной маршрутизации с низкой задержкой или более быстрому локальному ремонту.
Цена — это краткая запись домохозяйством всех скрытых расходов на обслуживание
Опубликованные тарифы Elsat для многоквартирных домов дают практическую точку отсчёта для счёта локального доступа Sileman. Тариф silePRO 300 Мбит/с указан за 55 злотых в месяц, с загрузкой 300 Мбит/с, выгрузкой 30 Мбит/с на FTTH и 12 Мбит/с на кабельном интернете, без лимита загрузки, а в качестве технологий указаны и FTTH, и HFC. Тариф silePROx2 600 Мбит/с указан за 65 злотых в месяц, с выгрузкой 60 Мбит/с на оптике и 20 Мбит/с на кабеле. Тариф sileFIBER+ 900 Мбит/с указан за 85 злотых в месяц, с выгрузкой 75 Мбит/с и FTTH.
Пакеты «ТВ плюс интернет» в навигации показывают предложения от 65 злотых за 300 Мбит/с плюс каналы в многоквартирных домах, с ростом цены при большем числе каналов и более высоких скоростях.
Эти цены помещают счёт локального доступа в узкий коридор. При 55–85 злотых за отдельный квартирный интернет клиент не покупает роскошное корпоративное подключение. Месячная цена должна покрывать использование сети, модем или оптическое оборудование, биллинг, поддержку, выездные работы, маркетинг, привлечение клиентов, обработку НДС, окупаемость капитальных затрат и маржу. Один выезд техника может съесть несколько месяцев валовой маржи от низкотарифного счёта. Сложная жалоба на Wi-Fi может сделать то же самое, если приводит к повторным звонкам и визитам. Авария на всё здание может разом истощить клиентскую доброжелательность по многим счетам.
Плюс — плотность. Если в одном здании много платящих счетов и сетевое оборудование стабильно, экономика может быть привлекательной. Провайдер амортизирует стояк, шкаф и транспорт до опорной сети на многих клиентов, а локальная поддержка может быть эффективной, потому что одни и те же техники обслуживают знакомую инфраструктуру. Один выезд бригады в квартал может устранить несколько проблем или завершить несколько установок.
Провайдер также может использовать локальную репутацию для снижения стоимости привлечения: жители спрашивают соседей, жилищное товарищество помнит прошлые ремонты, малый магазин доверяет технику, который починил подключение прошлой зимой.
Минус в том, что каждая ценовая промоакция национального оператора сбрасывает точку отсчёта клиента. Если Orange или Plus появляется с более низкой промоценой на 300 Мбит/с, если T-Mobile предлагает простой оптический контракт, если Vectra упаковывает ТВ и стриминг в знакомый пакет или если Play может объединить мобильную и фиксированную связь под одним счётом, локальный провайдер должен защищать не только мегабиты. Ему приходится объяснять, почему клиенту не стоит ждать перехода по промоакции. Ожидание само по себе является заменителем.
Домохозяйство может продлить текущий договор, отложить решение на три месяца и использовать угрозу перехода, чтобы добиться более выгодного предложения по удержанию. Для локального оператора с ограниченным маркетинговым бюджетом такое выжидание может снижать эффективный ARPU даже без фактического оттока.
Поэтому вывод о затратах жёсткий. Устойчивый счёт локального доступа может поддерживать умеренные цены только при контролируемом выездном обслуживании, высокой плотности зданий, выгодных закупках магистральной ёмкости, быстром закрытии обращений в поддержку и целевых, а не универсальных промоакционных уступках. Деловые услуги Sileman, оптовый транзит, тёмное волокно и заявления о поддержке говорят о технических возможностях, выходящих за рамки тонкого розничного перепродавца. Но потребительский ценовой коридор, видимый через Elsat, оставляет мало места для недисциплинированных сервисных операций.
На рынке, где предложения 300 Мбит/с могут рекламироваться ниже или около 40–65 злотых, а предложения 600 Мбит/с — около 65–80 злотых в зависимости от промоакции, локальная устойчивость должна быть операционно реальной, а не только локально брендированной.
Те же ценовые данные можно прочитать позитивно. Тариф Elsat на 900 Мбит/с для квартир за 85 злотых не выглядит явно выбивающимся из национальных пакетных сравнений. Если услуга доступна, стабильна и локально поддерживается, домохозяйство может предпочесть знакомого провайдера промоакционному переходу, чьи установка, обслуживание и условия договора неопределённы. Малые фирмы ещё более склонны ценить непрерывность выше номинальной скидки, особенно если им нужны публичные IP-адреса, фиксированная голосовая связь, предсказуемая поддержка или отношения делового уровня.
Собственная страница делового интернета Sileman предлагает публичные IP-адреса, отсутствие лимитов трафика, гарантированное качество услуг, техническую поддержку 24/7 и выделенных менеджеров по работе с бизнес-клиентами. Эти особенности — место, где локальный провайдер может уйти от чистого сравнения жилых цен.
Опт и транспорт до опорной сети — невидимая маржа за локальной устойчивостью
Локальный счёт выглядит локальным только у розетки. За ним стоит цепочка ёмкости. Sileman продвигает оптовый интернет для интернет-провайдеров как полный IP-транзит в польские и зарубежные сети, с решениями, спроектированными под размер сети, структуру трафика и другие интернет-подключения клиента. Компания сообщает, что развивает сеть с резервированием и запасом ёмкости, предлагает тарификацию commit и burst, поддерживает динамический BGP и статическую маршрутизацию, обеспечивает дежурного инженера в любое время и может назначать IP-адреса из своего PA-пула или помогать с запросами в RIPE NCC.
Такая формулировка важна, поскольку превращает Sileman из простого розничного продавца доступа в поставщика внутри регионального стека связи.
Для локальной устойчивости оптовая ёмкость — не отдельное направление бизнеса, а часть того же экономического двигателя. Если Sileman эффективно закупает или строит транспорт до опорной сети, пирится локально там, где это полезно, и управляет разнообразием магистральных каналов, она может обслуживать розничных и деловых клиентов с меньшей задержкой и меньшим числом проблем перегрузки. Если она снабжает других локальных интернет-провайдеров, это может дать объём, помогающий распределить затраты на транзит и магистральную сеть.
Если она сдаёт в аренду тёмное волокно или предоставляет VLAN и каналы точка-точка, она может монетизировать ту же региональную оптическую инфраструктуру за пределами домохозяйственных подписок.
Но опт и транспорт до опорной сети также создают зависимость. «Собственное волокно» не означает, что каждый путь трафика, магистральный канал, контентный маршрут или домен аварий находится под контролем одного оператора. Локальные операторы по-прежнему зависят от поставщиков оборудования, электропитания, кабельной канализации, опор, магистрального транзита, пиринговых соглашений, присутствия в дата-центрах, регуляторных прав, разрешений на здания и иногда партнёрских сетей.
Запись PeeringDB для Sileman сообщает, что AS30851 — региональный NSP с уровнем трафика 20–50 Гбит/с, преимущественно входящим трафиком, ограничительной пиринговой политикой, одной указанной точкой обмена EPIX.Katowice и заявленным присутствием в Катовице. RIPEstat показывает, что AS30851 анонсировал публичное адресное пространство IPv4 и IPv6 и имел полную видимость среди пиров RIS на момент наблюдения. Это полезное свидетельство публичной поверхности, но не свидетельство резервирования в конкретном жилом доме.
Вывод для маржи прост. Обещание устойчивости локального оператора нужно купить до того, как его продать. Резерв ёмкости не бесплатен. Разнообразие магистральных каналов не бесплатно. Дежурная инженерия не бесплатна. Запасные оптические модули, модемы, коммутаторы и выездные автомобили не бесплатны. Не бесплатна и точная документация. Бизнес может работать, если эти затраты на устойчивость распределяются между бизнес-клиентами, оптовыми покупателями, арендой тёмного волокна, жилыми домами и пакетами ТВ или голосовой связи.
Он слабее, если оператору приходится финансировать устойчивость делового уровня только за счёт дешёвых потребительских счетов.
Это делает смешанный портфель услуг Sileman важным. Деловой интернет, транзит для локальных интернет-провайдеров, фиксированная телефония, VPN, тёмное волокно и сотрудничество с застройщиками могут сгладить базу выручки. Малое предприятие, ценящее поддержку, может давать более предсказуемую маржу, чем сильно промоакционный домохозяйственный счёт. Локальный покупатель услуг интернет-провайдера может потреблять ёмкость в масштабе. Застройщик или управляющий зданием может создать несколько счетов доступа через одни отношения.
Операционный вопрос в том, усиливают ли эти каналы друг друга в одной географии или втягивают компанию в слишком много мелких обязательств.
Самая сильная версия модели — плотная региональная ткань: Sileman обслуживает бизнес-клиентов, трафик локальных интернет-провайдеров и доступ к зданиям по хорошо знакомой оптической сети; Elsat или потребительский локальный бренд монетизирует квартиры и ТВ-пакеты; выездные бригады и инженеры работают на пересекающихся физических территориях; магистральная ёмкость рассчитана на известный региональный спрос. Самая слабая версия — фрагментированная модель: деловые линии здесь, изолированные квартирные счета там, оптовые клиенты с жёсткими SLA ещё где-то, а организация поддержки растянута по слишком многим мелким исключениям.
Публичные данные подтверждают существование ткани. Они не доказывают её плотность или прибыльность.
Заменители дисциплинируют счёт, потому что каждый бьёт по своей болевой точке
Набор заменителей для счёта локального доступа, связанного со Sileman, — это не один конкурент. Это меню. Национальный оптический оператор бьёт по цене, скорости и брендовой уверенности. Мобильный фиксированный беспроводной доступ бьёт по сложности установки и простоте договора. Спутниковый резерв бьёт по тревоге об устойчивости у бизнес-пользователей и в труднодоступных локациях. Пакет только с OTT-сервисами бьёт по старой привязке кабельного ТВ, уводя развлекательную ценность от провайдера доступа. Ожидание перехода по промоакции бьёт по удержанию, делая отсрочку рациональной.
Каждый заменитель несовершенен, но каждый ослабляет свою часть удержания локального оператора.
Национальное оптоволокно — самая прямая угроза, поскольку может повторить сценарий фиксированного доступа. В Руде-Слёнской и соседних городах Верхней Силезии потребители могут сравнивать национальные предложения через агрегаторы и кампании операторов. Точная доступность зависит от здания, а номинальная цена может скрывать условия установки, плату за роутер, срок договора или рост после промоакции. Тем не менее клиент видит простое предложение: известный национальный провайдер, быстрое оптоволокно, период скидки, возможно мобильный или ТВ-пакет и централизованное приложение или канал поддержки.
Для домохозяйства с обычными потребностями этого может быть достаточно.
Мобильный фиксированный беспроводной доступ слабее для интенсивно потребляющих домохозяйств, но полезен как угроза оттока. Отчёт UKE за 2024 год показал снижение числа пользователей мобильного интернета через выделенные устройства, тогда как отчёт за 2025 год показал большой и растущий мобильный рынок в целом. Страница SpeedTest.pl по Руде-Слёнской показала мобильные результаты, приличные по загрузке, но слабее по выгрузке и с более высокой задержкой, чем фиксированные услуги. Такая картина согласуется с практическим выбором: мобильная связь может быть достаточной для одних пользователей, резервом для других и инструментом торга для многих.
Малая фирма, зависящая от облачной бухгалтерии и карточных платежей, возможно, не захочет использовать мобильную связь как основную линию, но может держать роутер наготове на случай отказа локальной фиксированной линии.
Спутник — другой заменитель. Обычно это не самый дешёвый способ обслужить квартиру в кабельном здании. У него есть ограничения по установке, обзору неба и оборудованию. Но отчёт UKE за 2025 год сообщает, что число индивидуальных спутниковых пользователей резко выросло по мере снижения ARPU, при этом бизнес по-прежнему составляет большую часть стоимости рынка. Это делает спутник более значимым для устойчивости, чем для повседневной ценовой конкуренции. Малый офис может предпочесть фиксированное подключение Sileman или Elsat как основную линию и использовать спутник как резерв.
В этом случае спутник может фактически поддержать локальный фиксированный счёт, снижая страх клиента перед редкой аварией. Но он также может снизить готовность платить за второго наземного провайдера или премиальный локальный SLA.
Пакеты только с OTT-сервисами бьют по кабельному наследию. Предложение Elsat включает TV Smart, телевидение 4K и пакеты премиальных каналов, а польский рынок платного ТВ остаётся крупным. Но стриминговые сервисы ослабляют старую привязку кабельного ТВ-пакета. Если домохозяйство получает развлечения через независимые приложения, провайдер доступа должен побеждать качеством и ценой широкополосного доступа. Локальный оператор всё ещё может продавать удобство приставки, местные каналы или пакетную ценность, но клиенту больше не нужно кабельное телевидение, чтобы оправдать линию доступа.
Это особенно важно для молодых домохозяйств, которые сравнивают широкополосный доступ как коммунальную услугу, а развлечения — как отдельный бюджет на приложения.
Ожидание перехода по промоакции, возможно, самый недооценённый заменитель. Это не технология. Это стратегия выбора момента. Клиенты знают, что телекоммуникационные провайдеры дают скидки на привлечение и удержание. Если домохозяйство не настолько раздражено, чтобы уйти, но и не настолько лояльно, чтобы быстро продлить договор, оно может подождать. Локальный провайдер тогда сталкивается с дилеммой удержания. Дать слишком большую скидку — упадёт маржа. Дать слишком маленькую — домохозяйство может перейти к национальному оператору.
Поэтому локальная поддержка и репутация здания важны: они создают причины для продления, которые не сводятся к номинальной цене текущего месяца.
В исходном решении домохозяйство или малая фирма выбирает не совершенство. Оно выбирает наименее рискованную комбинацию. Sileman и локальная экосистема Elsat могут выигрывать, когда клиент ценит известный доступ к зданию, локальный ремонт и справедливую цену выше промоакционной новизны. Они уязвимы, когда клиент считает широкополосный доступ взаимозаменяемым и воспринимает каждый звонок в поддержку как доказательство того, что локальная надбавка истекла.
Регулирование признаёт локальных операторов, но соблюдение требований всё равно отнимает внимание
Запись Sileman в реестре телекоммуникационных предпринимателей UKE полезна, поскольку показывает формальные категории деятельности. Реестр указывает компанию с деятельностью в области волоконно-оптических и безлицензионных беспроводных сетей, а также услуги, включая розничный и оптовый фиксированный доступ в интернет, фиксированные услуги межличностной связи, передачу данных, выделенные линии и транспорт межоператорского трафика. Плановая дата начала в реестре — ноябрь 2004 года. Это подтверждает мнение о том, что Sileman — давний оператор связи с несколькими разрешениями на услуги, а не однопродуктовый потребительский бренд.
Правовая и регуляторная среда Польши стала более требовательной, а не менее. Отчёт UKE за 2025 год был первым после вступления в силу нового Закона об электронных коммуникациях, и регулятор расширил охват анализа на малые и средние предприятия, платное ТВ, эфирное ТВ и оптовые услуги, такие как BSA, LLU и MVNO. Более широкая призма хороша для понимания локальных операторов, но она также отражает рынок, где важны отчётность, права потребителей, безопасность, оптовые обязательства и прозрачность услуг. Меньшие операторы не могут игнорировать административную нагрузку только потому, что они региональные.
Собственная страница контактов Sileman включает контактные пункты DSA для органов власти и получателей услуг. Материалы о конфиденциальности идентифицируют компанию, данные реестра, уставный капитал и контакт для вопросов защиты данных. Это обычные факты корпоративного соответствия, а не инвестиционные катализаторы. Тем не менее они напоминают, что локальный провайдер доступа действует в рамках обязательств ЕС и Польши в области данных, коммуникаций с потребителями, цифровых услуг и телекоммуникационных правил. Стоимость соответствия в основном фиксированная. Это благоприятствует масштабу.
Регулирование также может влиять на экономику доступа через правила для зданий и доступ к инфраструктуре. Страница Sileman для застройщиков сообщает, что компания может помочь спроектировать внутреннюю кабельную разводку в соответствии с действующими польскими нормами и представить индивидуальные предложения. Это короткое предложение с большими последствиями. В новых зданиях раннее участие может определить, будет ли локальный оператор частью стандартного меню связи. В старых зданиях модернизация сложнее и часто зависит от управляющих домами, терпимости жителей и существующих кабельных трасс.
Оператор с локальными связями может снизить транзакционные издержки. Оператор, упустивший такие связи, может обнаружить, что национальное оптоволокно достигает здания раньше него.
Локальные операторы также находятся в парадоксе политики. UKE признаёт их роль в доступности и устойчивости широкополосного доступа. Однако успех политики в покрытии оптоволокном усиливает конкуренцию во многих зданиях. Финансируемое государством или поддерживаемое политикой расширение сети может открывать территории, которые раньше защищались дефицитом. Сети открытого доступа могут создавать оптовые возможности для региональных провайдеров, но также приглашать национальные розничные бренды на локальную территорию. Результат не является просто хорошим или плохим для Sileman.
Он зависит от того, сможет ли компания использовать свои оптовые, деловые и локальные сервисные возможности, чтобы извлечь выгоду из новой инфраструктуры, а не просто защищать старую сеть.
Таким образом, регуляторный риск не в том, что у Sileman нет формального присутствия. Публичный реестр предполагает, что у неё давнее формальное присутствие. Риск в том, что стоимость работы оператора, соответствующего требованиям, оперативного и укомплектованного местным персоналом, растёт, тогда как готовность потребителей платить за локальную отличительность падает. Когда это происходит, региональному оператору приходится подниматься вверх по цепочке ценности: поддержка делового уровня, опт, тёмное волокно, управляемые каналы, отношения с застройщиками и специализированные локальные счета.
Чистого дешёвого жилого широкополосного доступа недостаточно.
Слабые сигналы показывают, что клиенты запоминают скорость ремонта, границы покрытия и видимые аварии
Отзывы клиентов и форумы следует использовать осторожно. Они не репрезентативны, часто устарели и привлекают необычно довольных или недовольных пользователей. Тем не менее слабые сигналы полезны, когда изучаемый бизнес зависит от локальной репутации. Для Sileman и локальной кабельно-оптической экосистемы публичные разговоры согласуются с простой картиной: клиенты замечают скорость реагирования на ремонт, границы доступности, недовольство Wi-Fi и региональные аварии.
Один отзыв пользователя на Opiniuj.pl от 2021 года хвалил Sileman за быструю реакцию на сбои, гарантированную скорость и многолетнюю надёжность, называя ограниченную доступность недостатком. Это почти идеальная репутация локального оператора: хорош там, где присутствует, ограничен охватом. Её нельзя обобщить в измеряемую оценку качества услуг. Но она соответствует экономической гипотезе о том, что локальная устойчивость может быть ценной, когда провайдер действительно присутствует в здании.
Другие слабые сигналы указывают на хрупкость услуги доступа. Предупреждение CSK от 2020 года сообщало об аварии интернет-канала с участием Sileman в нескольких силезских городах, с последующим уведомлением о возвращении ситуации к норме. Собственное уведомление Elsat о модернизации 2025 года перечисляло плановые ночные перерывы на нескольких улицах. Страница Downdetector для Sileman Biznes не является научным журналом аварий, но, когда появляются сообщения, она описывает проблемы в основном вокруг интернет-сервиса. Локальные публикации в соцсетях или на форумах спрашивают, стабильна ли услуга Sileman или Elsat в конкретных районах.
Эти фрагменты не доказывают хроническую слабость. Они доказывают, что локальная широкополосная репутация живёт на уровне районов и улиц.
Тесты скорости добавляют ещё один слабый сигнал. Страница SpeedTest.pl по Руде-Слёнской показала Sileman среди измеренных фиксированных провайдеров с примерно симметричными результатами загрузки и выгрузки и низким пингом в отображаемой таблице, тогда как национальные фиксированные провайдеры показали более высокие совокупные скорости загрузки в этой конкретной выборке. Это не контролируемый бенчмарк. Он зависит от размера выборки, технологической смеси, устройств пользователей, Wi-Fi, времени суток и методологии отчётности. Но он поддерживает два полезных вывода. Во-первых, локальные пользователи сравнивают провайдеров на уровне города.
Во-вторых, выгрузка, пинг и стабильность могут иметь значение наряду с номинальной скоростью загрузки, особенно для удалённой работы и малых офисов.
Вывод статьи не опирается на эти слабые сигналы. Он опирается на структуру счёта локального доступа и задокументированную сервисную модель. Но слабые сигналы влияют на отток, потому что клиенты продлевают договоры не на основе аудированных отчётов. Они продлевают на основе памяти. Ответил ли провайдер? Приехал ли техник? Повторилась ли авария в здании? Сказал ли сосед, что национальный оператор дешевле? Потерял ли офис утро работы? На локальном рынке эти воспоминания распространяются через подъезды, прилавки магазинов и собрания жилищных товариществ.
Публичная позиция Sileman даёт ей правдоподобную историю в этом социальном канале. Компания региональная, давняя, технически обоснованная и связанная с локальными деловыми и оптовыми потребностями. Задача в том, что каждая локальная неудача более личная, чем неудача национального бренда. Национального оператора можно в целом не любить и всё равно выигрывать промоакциями. Локальный оператор должен сохранять доверие в конкретных местах.
Данные ASN доказывают публичную поверхность, но не экономику кабельного счёта
Публичные сетевые записи Sileman полезны, но их надо держать в своих рамках. PeeringDB идентифицирует Sileman Sp. z o.o. как AS30851, регионального поставщика сетевых услуг с сайтом sileman.pl, looking glass, IRR-набором AS-SGMI, 40 префиксами IPv4, двумя префиксами IPv6, уровнем трафика 20–50 Гбит/с, преимущественно входящим трафиком, ограничительной пиринговой политикой, заявленным присутствием 20 Гбит/с на EPIX.Katowice и объектом Quicktel в Катовице. Обзор AS в RIPEstat идентифицирует AS30851 как SILEMAN-RUDASL-AS и показывает его как анонсируемый.
Статус маршрутизации RIPEstat на 6 июля 2026 года показывал анонсируемое адресное пространство IPv4 и IPv6 и полную видимость среди наблюдаемых пиров RIS.
Эти данные прямо доказывают, что Sileman эксплуатирует публичную маршрутизируемую сетевую поверхность и присутствует в признанных базах межсетевого взаимодействия. Они поддерживают утверждение о том, что Sileman технически присутствует за пределами локальной брошюры. Они также соответствуют собственному языку оптового интернета компании: BGP, IP-транзит, членство в RIPE NCC и назначение адресов.
Не менее важно то, чего они не доказывают. Они не доказывают, сколько домохозяйств активно в конкретном квартале. Они не доказывают частоту аварий на конкретном сегменте HFC или отводе FTTH. Они не доказывают отток клиентов, валовую маржу, очередь установок, нагрузку на поддержку, время ремонта, удовлетворённость клиентов, структуру договоров или прибыльность опта. Они не доказывают, что малой фирме в Руде-Слёнской следует выбрать Sileman вместо национального оптического провайдера. Они доказывают, что существует публичная сеть, на которой такие услуги могут работать.
Соблазн в телекоммуникационных исследованиях — перечитывать данные сетевых ресурсов, потому что они чистые, публичные и технические. Список префиксов кажется более конкретным, чем житель, решающий, продлевать ли тариф за 65 злотых. Для Sileman это была бы неправильная иерархия. Маршрутизируемая поверхность — необходимое условие для серьёзного оператора, а не главный деловой вывод. Главный вывод живёт в полевой экономике: там, где у провайдера плотный локальный доступ, надёжное обслуживание, дисциплинированная поддержка и выгодные магистральные закупки, он может защищать счета.
Там, где этого нет, публичная видимость BGP не спасёт отношения с клиентом.
Поэтому лучшее использование данных AS — сравнительная скромность. Они говорят нам, что у Sileman достаточно публичной технической поверхности, чтобы считаться реальным региональным оператором. Они говорят, что компания участвует в региональной интернет-экосистеме, а не просто перепродаёт чужой бренд на краю сети. Они не говорят, будет ли следующий визит на лестничную клетку быстрым, предоставит ли следующий управляющий домом доступ и примет ли домохозяйство цену продления после национальной промоакции.
Частные факты, которые изменили бы вывод, носят операционный, а не косметический характер
Граница доказательств ясна. Публичные источники прямо доказывают заявленный региональный охват Sileman, портфель услуг, официальный адрес и регистрацию, локальные потребительские ценовые ориентиры через Elsat, покрытие оптоволокном на польском рынке, инвестиции национального сектора, рост спутниковой связи, публичную видимость маршрутизации и некоторые слабые сигналы клиентского рынка. Они подразумевают, но не доказывают, что экономическая устойчивость Sileman зависит от плотного доступа к зданиям, перекрёстного субсидирования бизнеса и опта, контролируемых затрат на ремонт и локальной репутации.
Они не раскрывают частные метрики, которые бы решили вопрос.
Первая частная метрика — отток по зданиям и продуктам. Региональный оператор может выглядеть здоровым в совокупности, теряя здания, куда пришло национальное оптоволокно. И наоборот, он может выглядеть маленьким, владея очень лояльными кластерами с сильным сарафанным радио. Отток на уровне зданий показал бы, является ли локальное доверие устойчивым или лишь временным артефактом ограниченных заменителей.
Вторая частная метрика — стоимость ремонта на один активный счёт доступа. Она должна включать часы техников, повторные визиты, замену абонентского оборудования, неисправности сетевого оборудования, затраты на подрядчиков, плановое обслуживание и минуты абонентской поддержки. Если это число низкое, потому что сеть плотная и стабильная, локальная модель Sileman сильнее. Если оно высокое, потому что охват фрагментирован или устаревает, ценовые промоакции национальных операторов становятся опаснее.
Третья частная метрика — валовая маржа по каналам: деловой интернет, оптовый ISP-транзит, тёмное волокно, жилой широкополосный доступ, ТВ-пакеты, фиксированная голосовая связь и проекты с застройщиками и зданиями. Если деловые и оптовые услуги несут значимую долю маржи, Sileman может позволить себе поддерживать высококачественную региональную сеть, не полагаясь только на дешёвые домохозяйства. Если жилые счета несут слишком большую часть затрат, отток и нагрузка на поддержку становятся более угрожающими.
Четвёртая частная метрика — стоимость устойчивости магистральной сети и транспорта до опорной сети. Публичные записи показывают поверхность межсетевого взаимодействия, но не стоимость, разнообразие или загрузку магистральных соглашений. Локальный провайдер может иметь видимую AS и при этом быть подвержен концентрации, перегрузке или дорогой ёмкости, если трафик растёт быстрее договоров. И наоборот, хорошо управляемая региональная сеть может превратить скромный публичный масштаб в сильную локальную производительность.
Пятая частная метрика — результат против заменителей при продлении. Как часто клиент уходит к Orange, Play, T-Mobile, Vectra, Netia или Plus? Как часто мобильный фиксированный беспроводной доступ заменяет фиксированную линию, а не дополняет её? Как часто бизнес-клиенты используют спутник как резерв? Как часто клиенты отказываются от ТВ в пользу только OTT-подписок, сохраняя широкополосный доступ? Без этих данных вывод должен оставаться условным, а не абсолютным.
Счёт Sileman защитим там, где локальная забота дешевле национального безразличия
Самая сильная позиция Sileman не в том, что она может перерасходовать национальных операторов. Она не может. Её самая сильная позиция в том, что локальная забота может быть дешевле и полезнее национального безразличия в правильном здании или бизнес-кластере. Жилой дом, знающий локального провайдера, малая фирма, ценящая именной канал поддержки, локальный интернет-провайдер, нуждающийся в гибком транзите, или застройщик, которому нужна практическая помощь с кабельной разводкой, — все они могут предпочесть регионального оператора далёкому национальному пакету.
Локальный оператор выигрывает, когда проблема клиента достаточно специфична, чтобы близость имела значение.
Экономический счёт также имеет стратегическую ценность за пределами одной месячной подписки. Устойчивость локального доступа — часть региональной цифровой инфраструктуры. Отчёт UKE за 2025 год прямо отмечает роль локальных и региональных телекоммуникационных предпринимателей в доступности широкополосного доступа и цифровой устойчивости. Это не делает каждого локального оператора прибыльным, но означает, что рынок — не только гонка национальных брендов.
Широкополосная система Польши по-прежнему зависит от операторов, которые знают меньшие территории, работают в жилых массивах, обслуживают малый бизнес, подключают государственные учреждения и снабжают другие локальные сети.
Для Sileman практический путь — избежать ловушки превращения в бренд товарного доступа. Компанию следует оценивать по тому, может ли она связать свои сервисные линии: деловой интернет с публичными IP-адресами и поддержкой; оптовый транзит для локальных интернет-провайдеров; тёмное волокно и кабельную канализацию для организаций, которым нужен контроль; отношения с застройщиками, формирующие доступ в новых зданиях; и потребительский локальный широкополосный доступ, где Elsat предоставляет знакомую жилую поверхность.
Чем больше эти линии разделяют оптические маршруты, выездные бригады, клиентские отношения и экономику магистральной сети, тем сильнее модель.
Риск в том, что рынок растаскивает части в разные стороны. Национальные оптические операторы могут занижать цены на входные тарифы. Мобильный фиксированный беспроводной доступ может поглощать лёгких пользователей и давать резерв. Спутник может закрывать устойчивость на краях сети. Только OTT-развлечения могут отрывать ценность ТВ от широкополосного доступа. Ожидание перехода по промоакции может удерживать клиентов от продления по устойчивым ценам. В такой среде обещание локального бренда должно постоянно проверяться качеством ремонта и справедливостью цен.
Вывод возвращается к исходным домохозяйству и малому офису. Если семья в многоквартирном доме имела стабильную услугу, знает, что локальный техник может добраться до здания, ценит пакет ТВ или интернета и видит национальные предложения лишь незначительно дешевле после промоакции, счёт локального доступа, связанный со Sileman, рационален. Если бухгалтерский офис зависит от выгрузки, публичных IP-адресов, фиксированной голосовой связи или практической поддержки, ориентированная на бизнес сервисная модель Sileman ещё более правдоподобна.
Но если любой из клиентов видит повторяющиеся сбои, медленную коммуникацию, неясные цены или национальное оптическое предложение, которое выглядит чище, локальный счёт быстро становится уязвимым.
Таков экономический смысл кабельного счёта Sileman. Он оценивает не только мегабиты, но и стоимость сохранения присутствия в польском здании: выездной ремонт, доступ внутрь здания, обслуживание, нагрузку на поддержку, зависимость от магистральной сети, локальную репутацию и постоянный риск того, что эффект масштаба национальных операторов придёт к двери. Заменители в выводе те же, что и в решении: национальный оптический оператор, мобильный фиксированный беспроводной доступ, спутниковый резерв, пакет только с OTT-сервисами или ожидание перехода по промоакции.
Sileman может защищаться от них только там, где локальная устойчивость достаточно видима, чтобы клиенты вспоминали о ней до прихода следующего уведомления о продлении.