
Résumé
- Les obligations de performance restantes, ou RPO, atteignaient 527,4 millions de dollars au 31 juillet 2026. La moitié environ devrait être comptabilisée dans les douze mois, et l’essentiel du solde d’ici juillet 2029.
- Ce montant comprend le chiffre d’affaires différé et certains contrats non résiliables, mais exclut les produits vendus en complément ainsi que les frais d’usage, de paiement et de financement. Une partie importante du périmètre Max n’y apparaît donc pas.
- Les sites inscrits à Max ont de nouveau plus que doublé au deuxième trimestre ; ServiceTitan en prévoit plus de 700 à la clôture de l’exercice. Un site inscrit n’est ni une valeur contractuelle publiée, ni un usage actif, ni un revenu reconnu.
- Le chiffre d’affaires trimestriel a progressé de 21 %, à 292,8 millions de dollars. Abonnements et usage ont crû de 22 % et 24 %, sans passerelle isolant la contribution de Max au revenu, à la rétention ou à la marge.
- Il faut désormais relier chaque organisation mère et ses sites au stade d’activation, aux modules, au mode de facturation, au revenu reconnu, au renouvellement et au coût supplémentaire.
Une mesure solide, mais un cadre incomplet
Les résultats du deuxième trimestre 2027 offrent deux signes de visibilité. Les RPO s’élèvent à 527,4 millions de dollars. Max, le forfait avancé qui concentre une part croissante des fonctions d’IA et d’automatisation, a plus que doublé ses sites inscrits pour le deuxième trimestre consécutif et doit dépasser 700 sites avant la fin de l’exercice.
L’envie de raccorder les deux données est forte : d’un côté le contrat, de l’autre le déploiement, et entre eux un revenu futur supposé. La définition comptable de ServiceTitan interdit ce raccourci.
Dans le Form 10-Q, les RPO désignent la part du prix de transaction contractuel qui n’a pas encore été reconnue en chiffre d’affaires. Elles comprennent le revenu différé et les contrats non résiliables d’une durée initiale supérieure à un an. Environ 50 % doivent passer en revenu au cours des douze prochains mois, et presque tout le reste d’ici au 31 juillet 2029.
La mesure est donc tangible. Sa limite l’est tout autant. Elle exclut les produits additionnels. Elle exclut également les frais de paiement, de financement et les autres frais d’usage comptabilisés selon la faculté pratique du droit à facturer. Presque tous les abonnements se renouvellent automatiquement, mais pour une année à la fois, sans constituer un engagement pluriannuel. Les 527,4 millions décrivent un sous-ensemble du revenu contracté, non l’ensemble du potentiel de la plateforme.
Cette frontière devient plus importante lorsque la composition des ventes change. ServiceTitan dit qu’une part croissante des nouveaux contrats inclut des ventes additionnelles Max. Le revenu de Core et de certains produits est étalé sur la période de service ; celui des abonnements additionnels liés à Max est reconnu à la facturation. FinTech, certains compléments et d’autres produits génèrent du revenu d’usage. Max peut donc progresser sans entrer en totalité dans les RPO.
Sept cents sites ne font pas sept cents clients
L’unité d’adoption est précise ; son contenu économique ne l’est pas encore. Dans les commentaires préparés, ServiceTitan explique avoir plus que doublé une petite base au premier trimestre pour dépasser légèrement 100 sites, puis avoir battu son objectif d’un nouveau doublement au deuxième. La prévision dépasse désormais 700 sites inscrits en fin d’exercice. Le revenu et le volume d’appels de Virtual Agents ont eux aussi plus que doublé séquentiellement, mais à partir d’une contribution encore précoce.
Un « site » n’est pas un « client actif ». La présentation aux investisseurs définit ce dernier comme une organisation mère pouvant regrouper plusieurs sites, marques ou filiales et dont les facturations annualisées dépassent 10 000 dollars. Une seule décision d’achat peut donc alimenter plusieurs inscriptions Max.
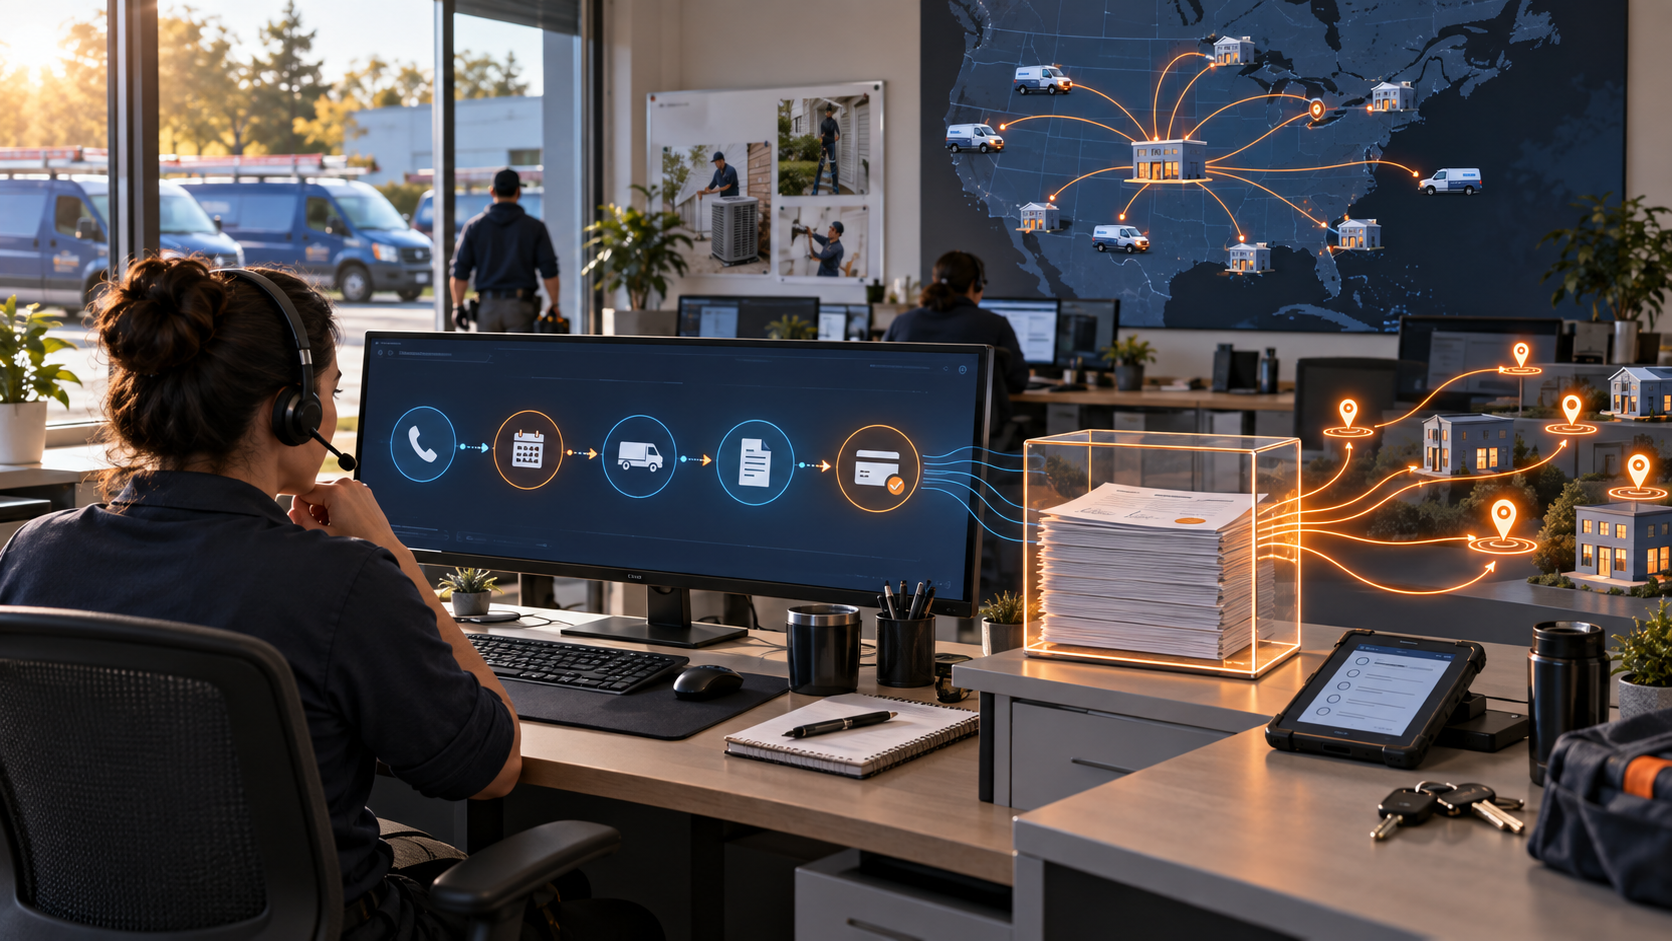
L’inscription n’est pas non plus la mise en service. La page consacrée à Max décrit un ensemble natif d’IA et d’automatisation reliant acquisition, appels, intervention, tâches administratives et paiement, de la piste commerciale à l’encaissement. Le produit reste en diffusion limitée et les clients existants doivent candidater. Les documents publics ne précisent pas si chaque site inscrit a activé tous ses modules, produit un usage comparable, payé le même prix ou traversé un renouvellement.
Le compteur conserve une valeur opérationnelle : un nouveau produit a besoin d’un indicateur avancé avant la maturation de ses cohortes. Mais plus de 700 sites prouveraient une diffusion dans la clientèle, pas 700 acheteurs indépendants, 700 contrats ou un montant déterminé de revenus.
La croissance est établie, son attribution à Max ne l’est pas
Le chiffre d’affaires trimestriel a atteint 292,756 millions de dollars, en hausse de 21 %. Celui de la plateforme a progressé de 22 %, à 284,496 millions. Les abonnements ont généré 212,373 millions, soit 22 % de plus, et l’usage 72,123 millions, en hausse de 24 %. Le volume brut de transactions s’est élevé à 26,8 milliards de dollars, plus 17 %.
Ces évolutions sont substantielles. Elles montrent aussi pourquoi une ventilation par produit devient nécessaire. Le revenu d’usage a gagné 14,150 millions de dollars grâce à la hausse du volume de transactions et du taux de prélèvement ; l’abonnement a gagné 37,620 millions. Le dépôt réglementaire ne précise pas la part de Max dans l’une ou l’autre hausse. Une fonction d’IA peut augmenter l’usage, la facture additionnelle ou la fidélité sans devenir une ligne comptable distincte.
La rétention nette en dollars reste supérieure à 110 %. ServiceTitan la calcule à partir des facturations annualisées d’une même cohorte, en incluant expansion, contraction et départs. Cet agrégat annualise les factures trimestrielles de Core et des compléments, puis y ajoute l’usage du dernier trimestre. Il atteste une expansion globale de la cohorte. Ce n’est pas un taux de rétention Max et il ne transforme pas trois mois d’usage en une année de revenu ferme.
Cette discipline vaut dans les deux sens. L’absence de Max dans une partie des RPO ne prouve pas l’absence de revenu. Mais les hausses de 22 % des abonnements, de 24 % de l’usage et une rétention supérieure à 110 % ne peuvent pas lui être attribuées. C’est l’attribution qui manque, non la performance.
Au pont de revenu doit répondre un pont de marge
La perte d’exploitation GAAP s’est réduite à 27,552 millions de dollars, soit 9,4 % du chiffre d’affaires. Le résultat d’exploitation non-GAAP atteint 44,424 millions, pour une marge de 15,2 %. Les flux de trésorerie d’exploitation sont de 58 millions et le flux disponible non-GAAP de 50,5 millions. L’entreprise affiche aussi une cible de long terme proche de 25 % pour la marge d’exploitation non-GAAP.
Aucun de ces chiffres n’est une marge Max. Le passage du résultat GAAP au non-GAAP ajoute 48,608 millions de rémunérations en actions et taxes associées, 13,515 millions de primes en actions liées à la performance des cofondateurs et 9,853 millions d’amortissements. Ces trois postes expliquent l’essentiel de l’écart de 71,976 millions.
Max peut améliorer l’économie de ServiceTitan : forfait plus riche, usage accru, meilleur ancrage grâce à un flux de travail couvrant marketing, répartition, terrain et paiement. Il peut aussi exiger davantage d’inférence, de données, de déploiement, de support et de vente. Le nombre de sites ne donne pas la marge supplémentaire après ces coûts. La cible de groupe n’est ni une promesse Max ni une marge de cohorte.
Réduire le périmètre peut servir de contrôle
ServiceTitan a resserré le déploiement immédiat de Max sur les métiers commerciaux déjà servis — mécanique, électricité, plomberie et espaces verts — ainsi que sur la toiture résidentielle. Renoncer pour l’instant à d’autres métiers peut améliorer la répétabilité des ventes et la qualité de l’installation. Cela modifie aussi le dénominateur de l’adoption.
Les 700 sites attendus ne mesurent pas la pénétration de tout le marché. La présentation estime à environ 90 milliards de dollars le volume de transactions des clients actuels sur douze mois, à 650 milliards les marchés servis et à 1 500 milliards le marché total. Ce sont trois estimations de direction à trois niveaux différents. Elles ne doivent pas être mêlées au périmètre opérationnel resserré pour produire un taux de pénétration artificiel.
Un relevé utile regrouperait les sites par organisation mère, métier, ancienneté du client et stade de mise en service. Il ajouterait modules actifs, valeur récurrente, usage, taux de prélèvement, facturation et reconnaissance du revenu. Renouvellement, contraction et coût de service fermeraient la boucle économique. Des fourchettes cohérentes suffiraient, sans livrer de données sensibles.
Sources
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance