
摘要
- 截至2026年7月31日,ServiceTitan的剩余履约义务(RPO)为5.274亿美元;约一半预计在未来12个月确认,余下部分基本预计在2029年7月底前确认。
- 这一指标包含递延收入和符合条件的长期不可撤销合同,却排除了追加产品,以及支付、融资和其他按使用量收费。因此,Max商业化的重要部分天然在RPO之外。
- Max登记地点在第二季度再次增加一倍以上,公司预计本财年末超过700个。登记地点是采用计数,不是已披露的合同金额、实际使用量或已确认收入。
- 季度收入增长21%至2.928亿美元,订阅和使用量收入分别增长22%与24%。数字证明公司在增长,但没有提供Max单独对应收入、留存和贡献利润的桥梁。
- 下一张有效收据应把母客户、地点、启用状态、模块、计费方式、收入确认、续约与增量成本连在一起;RPO或地点数单独都做不到。
一项可靠指标,也有清晰边界
ServiceTitan的2027财年第二季度业绩给出了两组很容易被连成直线的数字。剩余履约义务达到5.274亿美元;承载公司大量AI和自动化功能的进阶套餐Max,登记地点连续第二个季度增加一倍以上,公司还预计财年末会超过700个。
如果把前者当成未来收入,把后者当成采用规模,似乎就能看见一条现成的增长通道。然而,公司自己的会计定义并不允许这样拼接。
RPO不是销售漏斗的估计值。Form 10-Q将其定义为合同交易价格中尚未确认为收入的金额,包括递延收入,以及初始期限超过一年、不能撤销的合同。公司预计其中约50%在未来12个月变成收入,余下部分基本在2029年7月31日前确认。
所以,RPO是一张真实收据,但不是全景。ServiceTitan明确排除追加产品,也排除依据“开票权”实务简化处理的支付、融资与其他按使用量收费。几乎所有订阅协议都会自动续订,但通常每次只续一年,而不是多年承诺。5.274亿美元衡量的是合同未来收入的特定部分,不是整个平台所有可能收入。
产品结构越向Max倾斜,这一边界越重要。公司说,新成交业务越来越多包含Max追加销售。Core和部分追加产品的订阅收入按服务期平均确认;Max相关追加订阅收入则在开票时确认。FinTech、部分追加产品和其他产品产生使用量收入。因此,一个增长项目完全可能具有商业意义,却不会完整进入RPO。
七百个地点不等于七百个客户
管理层对Max采用量的口径很具体,对经济价值则保持克制。业绩准备稿显示,公司在第一季度把登记地点增加一倍以上,达到略高于100个;第二季度又超过了再次翻倍的目标,随后把财年末预期提高到700个以上。Virtual Agents的收入和通话量环比也增加一倍以上,但管理层强调其在整体中的规模仍处于早期。
“地点”与“活跃客户”不是同一个分母。投资者演示材料把活跃客户定义为一家母组织,它可以拥有多个地点、品牌或子公司,并且在相关期间的年化账单超过1万美元。同一个客户因此可以贡献多个Max登记地点。
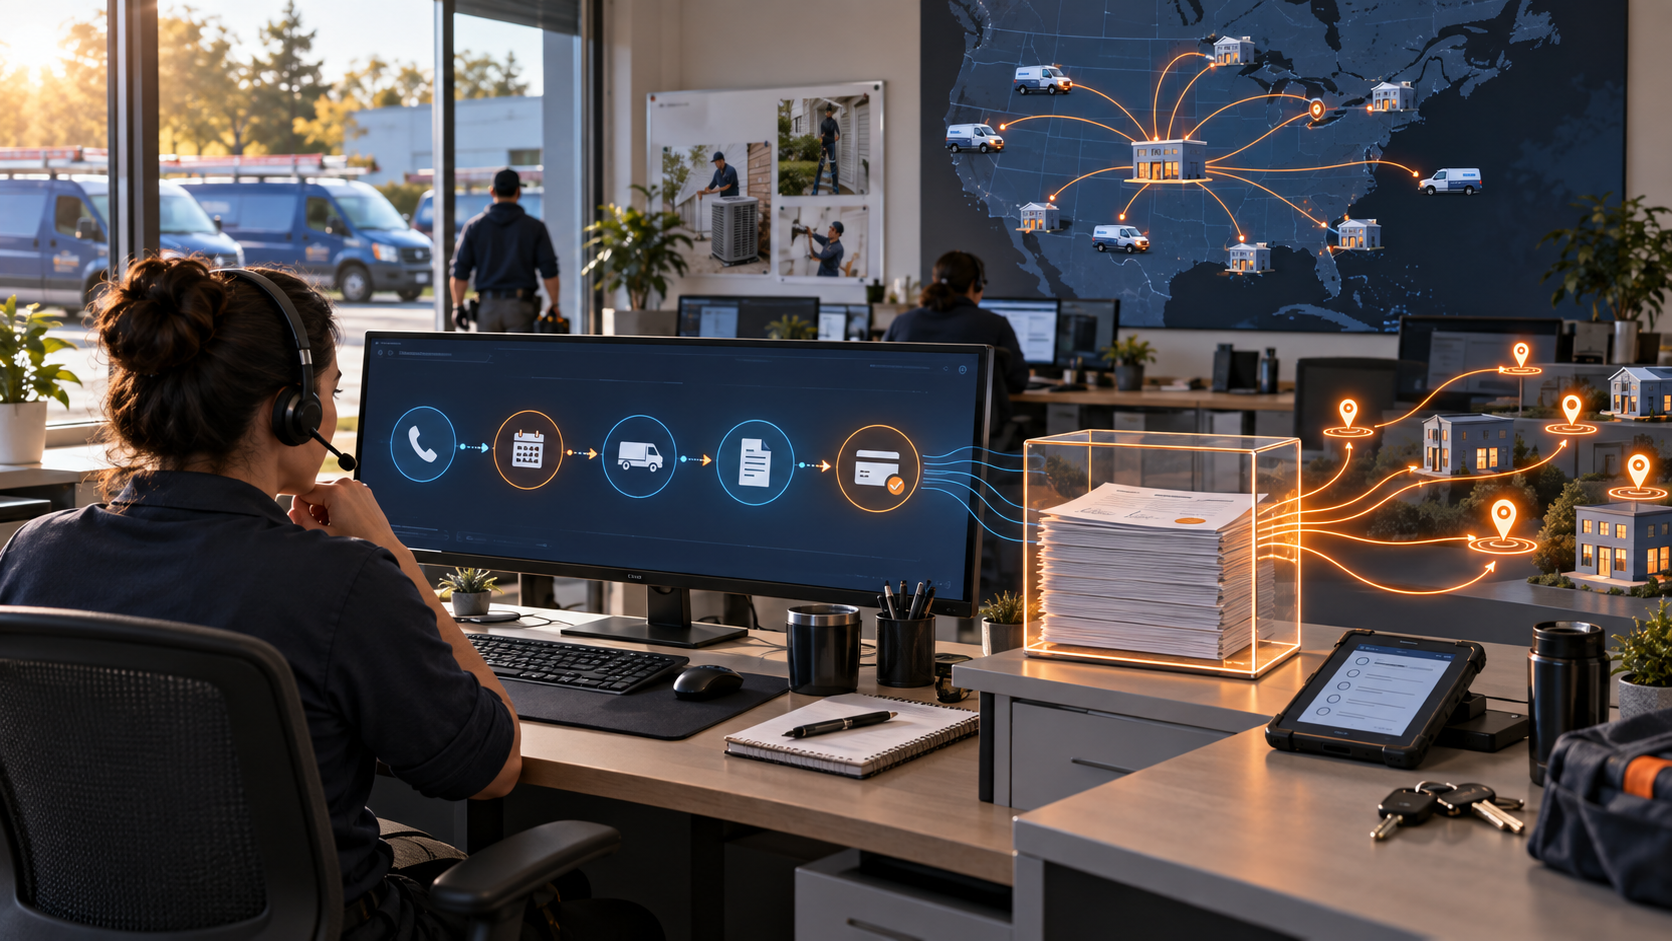
登记也不等于上线。Max产品页把它描述为覆盖获客、接听、现场服务、办公室流程和支付的原生AI与自动化套件,横跨从线索到收款的工作流。目前仍为限量发布,由现有客户申请加入。公开资料没有说明每个登记地点是否已经启用全部模块、产生同样的用量、支付相同价格或完成续约。
这不是说地点数没有价值。一个新项目尚未形成完整收入队列之前,运营团队需要领先指标。限制在于它的解释范围:700多个地点可以证明产品正在客户网络中铺开,却不等于700份合同、700个独立采购方,更不对应某个可以直接换算的收入金额。
季度证明增长,却没有给Max归因
ServiceTitan季度收入为2.92756亿美元,同比增长21%;平台收入增长22%至2.84496亿美元。其中,订阅收入为2.12373亿美元,增长22%;使用量收入为7212.3万美元,增长24%。总交易额达到268亿美元,增长17%。
这些都是实质增长,也正说明为什么需要产品级桥梁。使用量收入增加1415万美元,公司解释为总交易额提高和变现率上升;订阅收入增加3762万美元。但申报文件没有拆出Max对两者各贡献多少。AI功能可以带来用量、追加发票或更高留存,却不一定成为独立披露行。
净美元留存率仍高于110%。ServiceTitan用年化账单计算该指标:从一年前的同一客户群出发,把扩张、收缩和流失全部计入。年化账单又把Core与追加订阅的季度发票年化,并加上最近一个季度的使用量收入。它证明现有客户群总体扩张,却不是Max留存率,也不能把一个季度的用量变成一整年不可撤销的收入。
看清边界可以同时约束乐观与悲观判断。不能因为Max没有完整进入RPO,就认定它没有收入;也不能把22%的订阅增速、24%的使用量增速或超过110%的留存率全部归给Max。缺少的是归因,不是业绩。
收入桥旁边还需要利润桥
GAAP营业亏损收窄至2755.2万美元,相当于收入的9.4%;非GAAP营业利润为4442.4万美元,利润率15.2%。经营现金流为5800万美元,非GAAP自由现金流为5050万美元。公司还提出长期约25%的非GAAP营业利润率目标。
这些都不是Max利润率。从GAAP营业亏损到非GAAP营业利润的调节中,包括4860.8万美元的股权激励及相关工资税、1351.5万美元的联合创始人绩效限制性股票单位,以及985.3万美元的摊销。三项已经解释7197.6万美元差额中的大部分。
Max仍可能改善单位经济。更丰富的套餐可以提高订阅价值,自动化可以加深使用量,覆盖营销、调度、现场服务与支付的一套产品也可能降低流失。但它同时需要模型推理、数据工作、实施、支持与销售投入。地点数无法显示扣除这些增量成本后的毛利。公司整体的长期目标既不是对Max的承诺,也不能替代客户群贡献利润率。
缩小部署范围也可以是一道控制
第二季度,ServiceTitan收窄了Max近期覆盖范围。公司没有按原计划进入所有新工种,而是专注于现有商业工种——机械、电气、管道与园林——以及住宅屋面。这一选择可能提高实施质量和销售的可复制性,同时也改变采用数据的分母。
700多个登记地点不是整个潜在市场的渗透率。投资者材料估计,现有客户过去12个月总交易额约900亿美元,已服务市场约6500亿美元,总潜在市场约1.5万亿美元。这是管理层对三个不同层级的估计,不能与缩小后的产品覆盖面混合成一个比例。
一张严谨的Max收据,应按母客户、工种、新老客户和启用阶段归组地点,然后列出已开模块、经常性订阅价值、使用量、支付变现率、开票与确认方式。续约、收缩以及服务成本才能把经济链条补完。公司不必暴露客户敏感细节;稳定的客户群区间已经足以区分铺开与变现。
来源
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance