Résumé
- Amkor a annoncé un accord de 1,3 milliard de dollars avec NVIDIA pour développer ses capacités en Corée du Sud ; NVIDIA vise plus de 300 % de capacité supplémentaire pour les wafers d’interposeur d’ici fin 2028.
- Les deux entreprises n’ont publié ni volume actuel, ni objectif de boîtiers vendables, ni calendrier détaillé du site coréen, ni volume d’achat minimal.
- Les documents d’Amkor rappellent qu’une ligne d’emballage spécialisée doit tourner souvent et que certains équipements conçus pour un client se réutilisent mal ailleurs.
Le petit pont sous la grosse puce
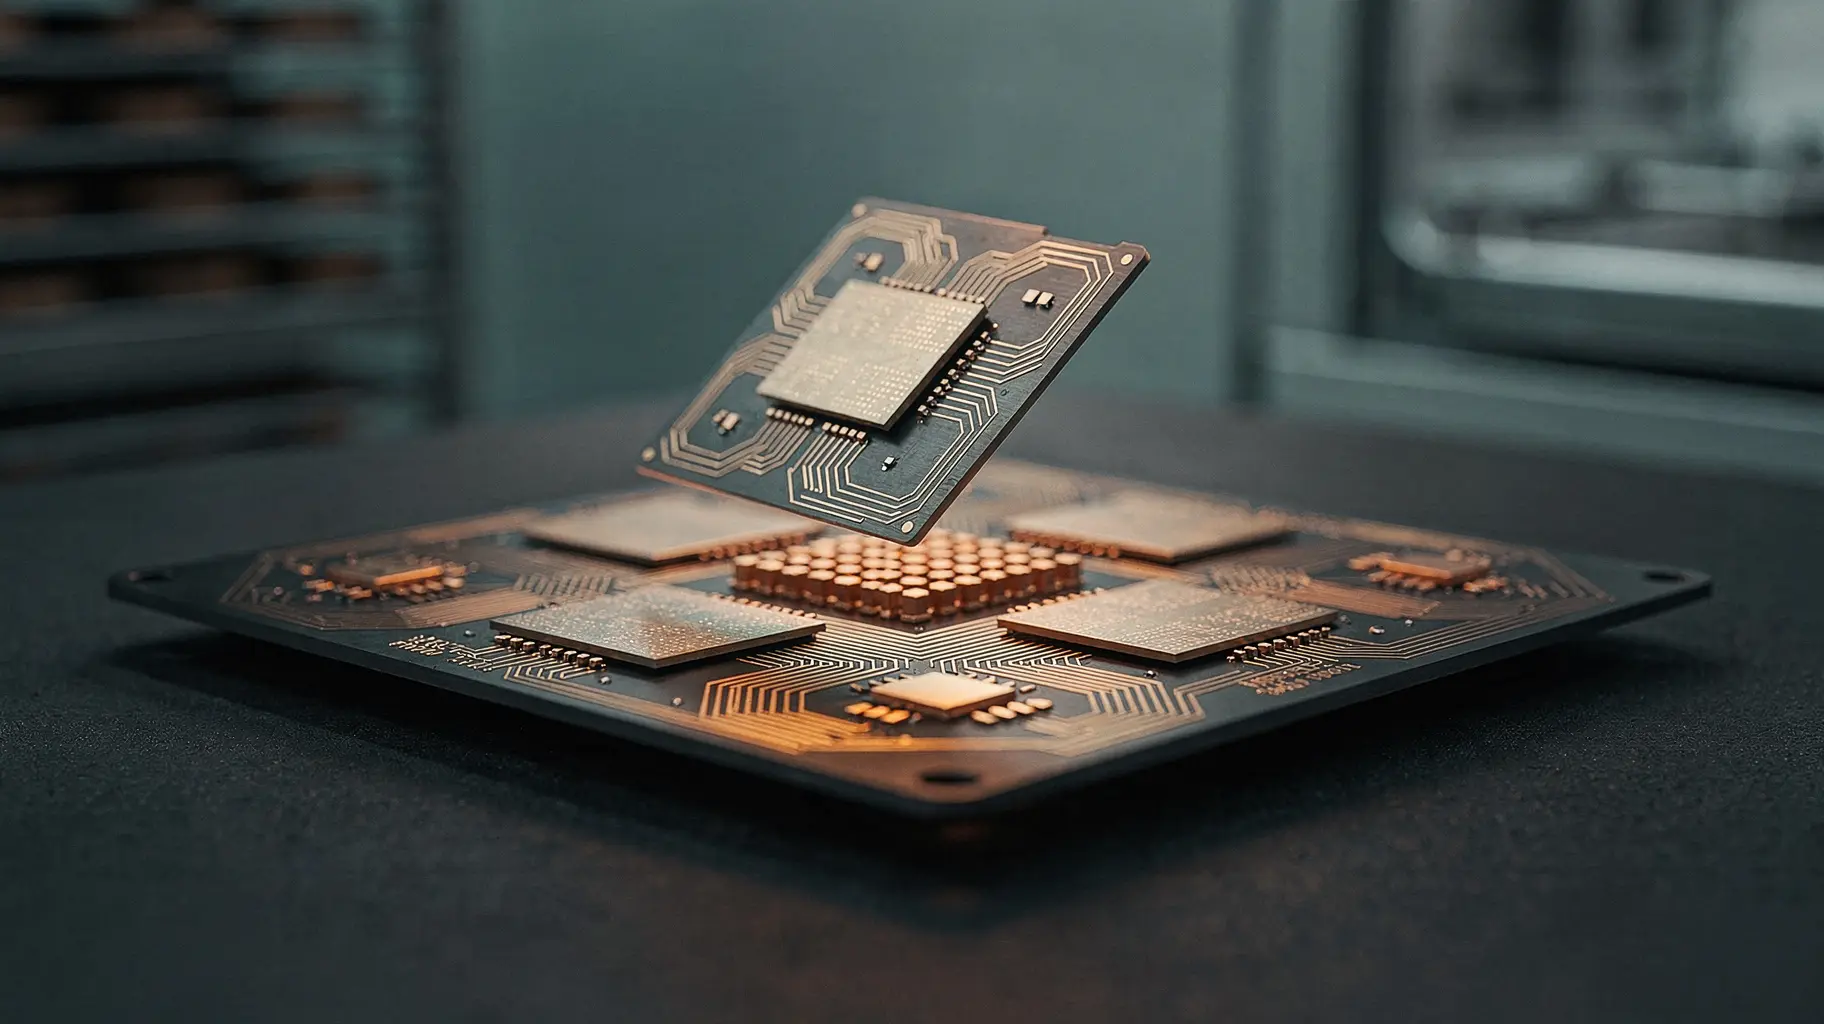
Un processeur de calcul n’est plus seulement un morceau de silicium posé sous un logo. Le rapport annuel 2025 d’Amkor décrit des boîtiers qui rapprochent mémoire à large bande passante et processeurs graphiques, parfois reliés par un interposeur en silicium. L’interposeur est le pont qui permet à plusieurs composants de travailler comme un système. Construire davantage de ponts peut accroître la capacité ; les construire avant que quelqu’un promette de les emprunter fait surtout monter le loyer.
C’est la question commerciale derrière l’accord Amkor–NVIDIA du 21 octobre. Amkor lui associe 1,3 milliard de dollars et une nouvelle expansion en Corée du Sud. Dans son annonce du même jour, NVIDIA dit viser une hausse de plus de 300 % de la capacité de wafers d’interposeur en Corée d’ici fin 2028.
L’emballage avancé devient une décision d’investissement à part entière. Une conception peut être excellente et attendre malgré tout l’assemblage des puces, l’intégration de la mémoire, les essais et la qualification du boîtier final. Amkor décrit une chaîne longue : conception du boîtier, bump des wafers, sondage, amincissement, assemblage, burn-in et tests finaux. Une capacité accrue à une étape ne produit pas automatiquement des boîtiers acceptés à la sortie.
Un grand pourcentage peut cacher un petit dénominateur
« Plus de 300 % » donne l’image d’une usine qui avale une montagne. Le communiqué ne dit pas combien de wafers d’interposeur Amkor traite aujourd’hui, combien il en traitera demain, ni combien de boîtiers vendables correspondent au chiffre. Il ne nomme pas non plus l’usine coréenne ou les dates d’installation et de qualification.
Cette absence de base compte. Un wafer est une entrée de production ; un boîtier qui passe les qualifications du client est une sortie. Entre les deux : installation des équipements, maîtrise du procédé, apprentissage du rendement, qualification et calendrier de livraison. Un pourcentage appliqué au début de la chaîne ne remplace pas un comptage à la fin.
L’accord n’est pas imaginaire. Amkor dit que le nouvel engagement soutient l’expansion coréenne et que ses accords pluriannuels avec NVIDIA en Arizona et en Corée totalisent 3 milliards de dollars. La société ajoute que les avances de paiement alignent sa capacité sur les plans à long terme de NVIDIA. Mais le communiqué ne précise pas le montant d’une avance coréenne distincte, sa date de versement ni les règles d’annulation liées aux 1,3 milliard. Valeur d’un accord et argent reçu sont deux lignes différentes dans le grand livre.
L’annonce de juillet donne un repère sans confondre les deux projets. Le 23 juillet, Amkor a déclaré que NVIDIA verserait une avance de 1,5 milliard de dollars pour soutenir l’expansion américaine de ses capacités d’emballage avancé en Arizona. L’engagement coréen est arrivé trois mois plus tard avec son propre chiffre de 1,3 milliard et une autre géographie industrielle.
Amkor connaît déjà le coût d’une ligne vide
Amkor n’a pas besoin d’un consultant pour expliquer qu’une capacité peut finir en mobilier coûteux. Son rapport annuel 2025 dit que l’emballage et les tests exigent des équipements spécialisés, des usines et du personnel qualifié ; les installations doivent donc fonctionner à un niveau élevé pour être rentables. Le rapport précise aussi que des équipements achetés pour une opportunité avec un ou quelques clients ne peuvent pas toujours servir facilement à d’autres. Si la demande ne remplit pas la ligne ou si les équipements sont difficiles à redéployer, le taux d’utilisation et la marge brute peuvent baisser.
Le rapport 10-Q du deuxième trimestre 2026 explique pourquoi ce risque est central. Amkor a dépensé 688,4 millions de dollars en investissements au premier semestre et prévoyait 2,5 à 3 milliards pour l’année, principalement à cause de l’Arizona. Son flux de trésorerie disponible du premier semestre, selon sa propre définition, était négatif de 269,9 millions. Au 30 juin, la trésorerie et les placements à court terme atteignaient 2,512 milliards, contre 2,486 milliards de dette ; les obligations d’achat totalisaient 1,465 milliard, dont 1,395 milliard payable sous douze mois.
Ces chiffres décrivent Amkor avant la montée en cadence coréenne. Ils ne révèlent pas le coût de la ligne en Corée. Ils montrent toutefois que l’investissement pèse déjà avant qu’un wafer ne devienne une livraison payée.
Trois cases différentes pour l’argent
Le communiqué du 23 juillet nomme NVIDIA et une avance de 1,5 milliard de dollars pour les capacités américaines. Le 10-Q d’Amkor, déposé cinq jours plus tard, dit qu’un accord d’avance a été signé en juillet avec un client non nommé et qu’environ 1,5 milliard de dollars sont attendus en 2027. Le montant et le mois correspondent à l’annonce publique de NVIDIA ; le formulaire SEC ne nomme pas le client. C’est le raccord public qui manque.
Le communiqué d’octobre chiffre ensuite le nouvel accord coréen à 1,3 milliard et le total des accords pluriannuels dans les deux pays à 3 milliards. Il évoque les avances au pluriel, sans publier la somme due pour la ligne coréenne, son calendrier, ce qu’elle compense, ni ce qui se passe si la mise en production prend du retard ou si la plateforme change.
Une avance peut faire entrer du cash plus tôt et aider à financer les équipements. Elle ne dit pas si Amkor dispose d’un volume minimal ferme, si les équipements peuvent passer à un autre programme, ni quelle capacité NVIDIA peut réserver. Ce sont des clauses de contrat, pas des adjectifs de communiqué.
Une usine n’est pas une livraison
Le bon indicateur doit suivre la chaîne : équipements installés, procédé qualifié, boîtiers acceptés, livraisons répétées, taux d’utilisation. L’objectif 2028 de NVIDIA concerne une capacité d’entrée de production. Le test du chiffre d’affaires vient plus tard, après qualification et livraison.
Cette distinction évite le récit facile. NVIDIA obtient un plan pour réserver des capacités d’emballage rares à ses plateformes actuelles et futures. Amkor obtient un client nommé, un horizon long et une relation de financement annoncée. Mais le fournisseur possède les bâtiments, les outils et les coûts d’exploitation. Les communiqués ne donnent ni volume minimal ni protection de sortie permettant de mesurer la part du risque de demande portée par le client.
Une nouvelle ligne coréenne peut diversifier les lieux de production tout en renforçant la dépendance au calendrier d’un même client. Géographie et diversité de clientèle sont deux formes différentes de résilience. La première change quand la carte des usines change ; la seconde seulement quand d’autres acheteurs utilisent les mêmes équipements.
Le fait qui changerait l’analyse est un calendrier du site coréen lié à un volume de boîtiers qualifiés et à un minimum d’achats du client. D’ici là, « 300 % » reste une cible de capacité ; le compteur des livraisons reste éteint.
Sources
- Amkor : nouvel accord avec NVIDIA en Corée du Sud, 21 octobre 2026
- NVIDIA : objectif de capacité d’interposeurs en Corée, 21 octobre 2026
- Amkor : avance de 1,5 milliard pour les capacités américaines, 23 juillet 2026
- Amkor : rapport 10-Q du deuxième trimestre 2026
- Amkor : rapport annuel 2025, formulaire 10-K
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance