要約
- AmkorはNVIDIAとの韓国増産契約を13億ドルと発表した。NVIDIAが掲げたのは、2028年末までにインターポーザー用ウェハー能力を300%超増やす目標だ。
- 両社は現在のウェハー枚数、販売可能なパッケージの目標、韓国工場の日程、最低購入量、撤退条件を明かしていない。
- Amkorの提出書類は、専用の半導体後工程設備には高稼働が必要で、少数顧客向けの機器は他用途へ移しにくいと説明している。
高価なチップの下にある、小さな橋
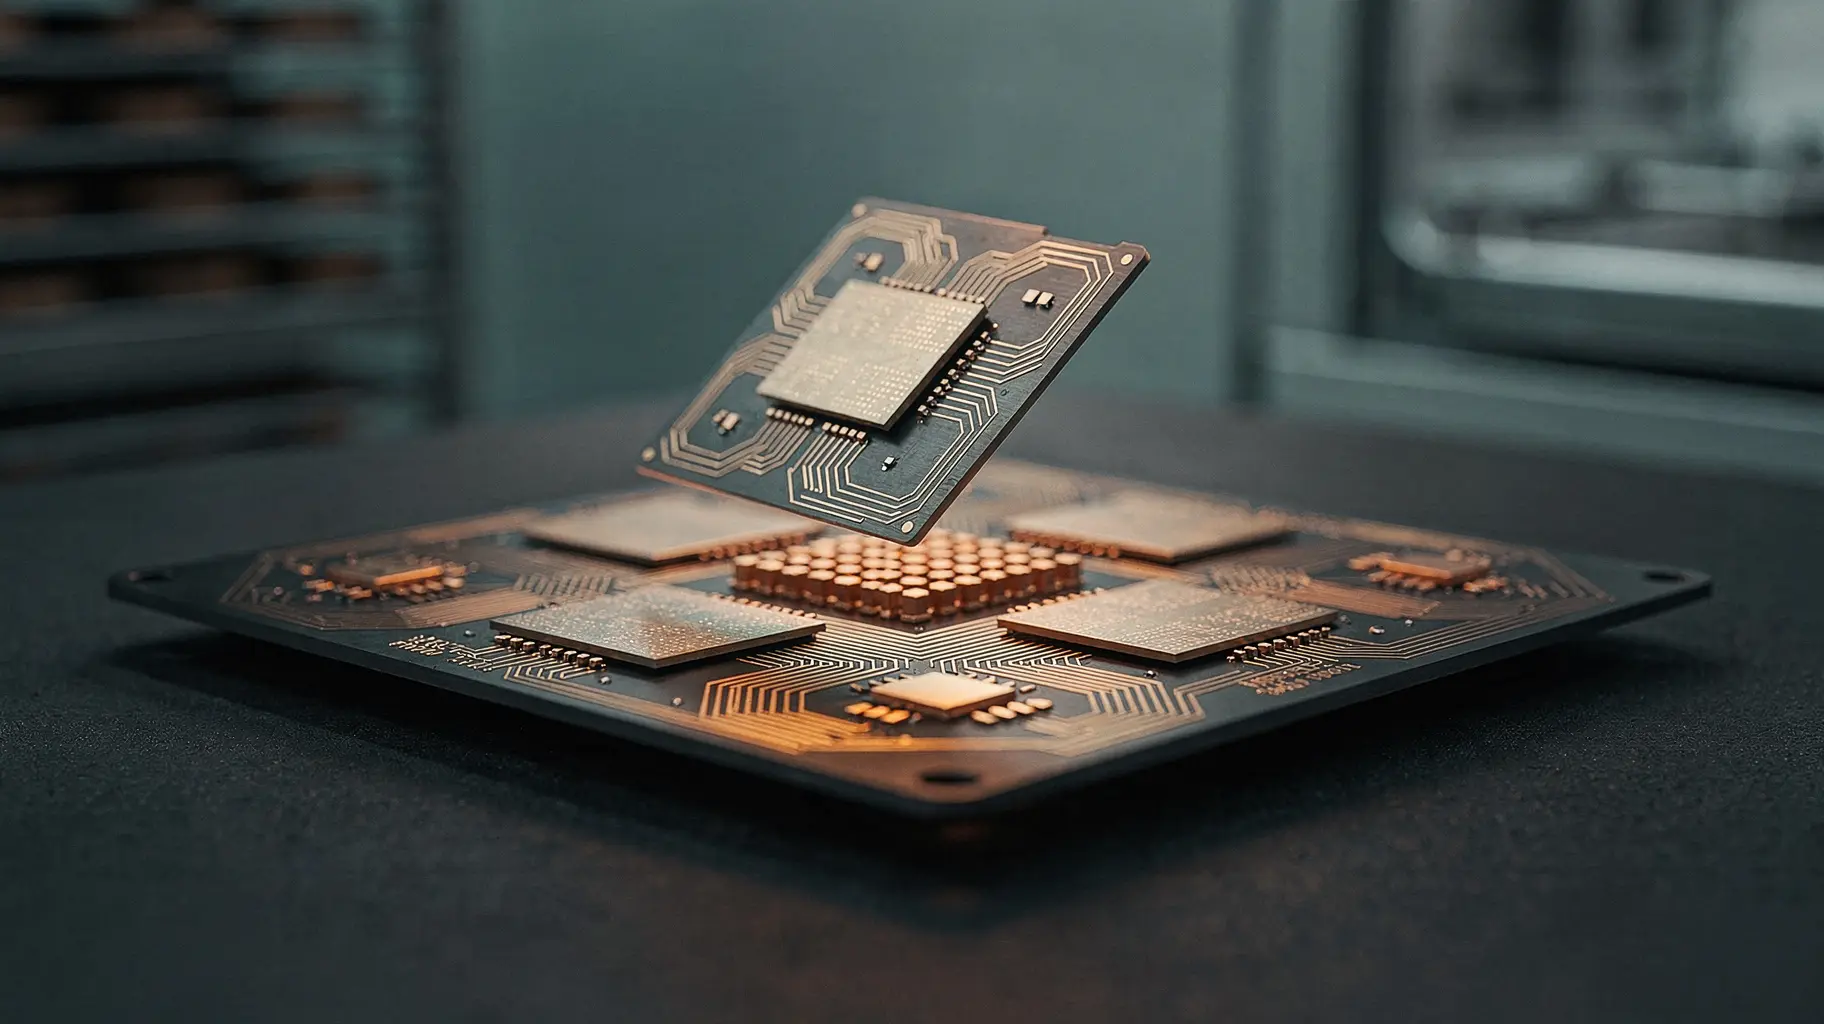
高性能プロセッサは、ロゴの付いたシリコン片ひとつでは終わらない。Amkorの2025年年次報告書によると、広帯域メモリーとグラフィックスプロセッサーを同じパッケージに載せ、シリコン製インターポーザーで接続する構成がある。複数の部品を一つのシステムとして動かす橋、それがインターポーザーだ。橋を増やせばシステムを拡張できる。渡る交通量が約束される前に橋を造れば、先に発生するのは建物の固定費である。
この経済問題が表れたのが、10月21日に発表されたAmkorとNVIDIAの契約だ。Amkorは韓国での追加能力拡張と13億ドルを結び付けた。NVIDIAも同日の発表で、2028年末までに韓国のインターポーザー用ウェハー能力を300%超増やす計画を示した。
先端パッケージングそのものが資本配分の判断になっている。設計が優れていても、複数のダイをつなぎ、メモリーを組み込み、パッケージを試験し、顧客が受け入れる製品として工場から出す工程が要る。Amkorはパッケージ設計、ウェハーバンピング、プローブ検査、裏面研削、組み立て、バーンイン、最終検査までの工程を挙げている。ひとつの工程の名目能力が増えても、最後に顧客が受け入れるパッケージが自動的に増えるわけではない。
大きな割合は小さな分母を隠せる
「300%超増」は、工場が山ほど大きくなる絵を描く。だが発表文には、Amkorが現在何枚のインターポーザー用ウェハーを処理しているか、目標は何枚か、何個の販売可能なパッケージになるかがない。韓国のどの施設かも、設備搬入や工程認定の日程も示されていない。
分母が重要だ。ウェハーは投入物であり、顧客の認定を通るパッケージが産出物である。その間には、設備設置、工程管理、歩留まりの学習、顧客認定、納期がある。工程の入口にある割合は、出口で数える出荷量の代わりにならない。
契約の金額は明らかだ。Amkorは新しい契約が韓国の拡張を支え、アリゾナと韓国でのNVIDIAとの複数年契約が計30億ドルになると説明した。また、前払い金が製造能力をNVIDIAの長期計画に合わせると述べている。ただし13億ドルのうち韓国向けにいくら現金が前払いされるのか、いつ支払われるのか、キャンセル条件は何かは示していない。契約金額と受領済み現金は、会計帳簿の別の行だ。
7月の米国案件は比較材料になるが、韓国計画とは分けて読む。7月23日、AmkorはNVIDIAがアリゾナの米国先端パッケージング能力を支援するため15億ドルを前払いすると発表した。韓国の案件は3カ月後、13億ドルという別の数字と別の生産地域で発表された。
Amkorは空いたラインの代償を自ら説明している
遊休設備が高価な家具になる理由を、Amkorはコンサルタントに聞く必要がない。同社の2025年Form 10-Kは、後工程のパッケージングと検査には専門設備、工場、熟練人員が必要であり、採算には高い稼働率が要ると説明する。また、少数の主要顧客向けに購入した設備は他の顧客向けに転用しにくい場合がある。需要が能力を埋めず、設備も再配置できなければ、稼働率と粗利益が傷む。
2026年第2四半期のForm 10-Qが、このリスクを現在の話にする。Amkorは上期に6億8,840万ドルを設備投資に使い、2026年通期では25億〜30億ドルを見込んでいた。増加の主因はアリゾナ建設だ。会社定義の上期フリーキャッシュフローは2億6,990万ドルのマイナスだった。6月30日時点の現金・短期投資は合計25億1,220万ドル、負債は24億8,570万ドル。購買債務は14億6,520万ドルで、13億9,510万ドルが12カ月以内に支払い予定だった。
これらは韓国の増産が始まる前の数字だ。韓国ラインの建設費を示すものではない。それでも、ウェハーが有料出荷になる前から投資負担が大きいことは分かる。
現金は三つの箱に分ける
7月23日の発表はNVIDIAを名指しし、米国能力向けの15億ドル前払いを説明した。その5日後に提出された10-Qは、Amkorが7月に匿名の顧客と前払い契約を結び、2027年に約15億ドルを受け取る見込みだと記した。金額と月はNVIDIAの公開発表に合うが、SEC提出書類は顧客名を書いていない。公開情報でまだつながっていないのは、この一点だ。
10月の発表は韓国案件を13億ドルとし、二地域の複数年契約合計を30億ドルとした。前払いには触れているが、韓国設備に対応する現金額、受領時期、支払いが何に充当されるか、ラインが遅れたりプラットフォームが変わったりした場合の扱いは公表されていない。
前払いは現金を早く受け取り、機器の調達を助ける。だが、Amkorに拘束力のある最低購入量があるのか、設備を別プログラムに回せるのか、NVIDIAがどれだけ能力を予約できるのかは分からない。そこは契約条項であり、発表文の形容詞ではない。
工場は出荷ではない
見るべき成功指標は製造工程を下る。設備の設置、プロセス認定、顧客が受け入れたパッケージ、反復出荷、稼働率だ。NVIDIAの2028年目標は投入能力の話である。売上の検証は、認定と納入の後にある。
この区別があれば、両社の発表を童話にしなくて済む。NVIDIAは現行・次世代プラットフォーム向けに先端パッケージ能力を確保する計画を得る。Amkorは顧客名、長い時間軸、資金関係の公表を得る。しかし建物、工具、運営費を持つのは供給側だ。最低購入量や退出時の保護は公表されておらず、需要リスクが顧客側へどれだけ移ったかは読めない。
韓国の新ラインは生産地域を分散させつつ、同じ顧客の製品ロードマップへの依存を深める可能性がある。地理的分散と顧客の多様化は別のレジリエンスだ。工場地図が変われば前者は変わる。同じ設備を使う買い手が増えて初めて、後者が変わる。
評価を変える事実は、韓国施設の工程表に、認定済みパッケージの数量と顧客の最低購入量が結び付くことだ。それまでは「300%」は能力目標であり、出荷カウンターは消灯したままだ。
出典
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加