
Zusammenfassung
- Die SEC schlägt vor, Rule 17a-7 auf mehr Wertpapiere auszuweiten, darunter die meisten festverzinslichen Papiere mit beobachtbaren Bewertungsdaten.
- Der Chief Compliance Officer soll die Geschäfte vierteljährlich prüfen und jährlich nach möglichen Nachteilen für einen Fonds suchen; der Aufsichtsrat erhält Berichte, während öffentliche Angaben aggregiert bleiben.
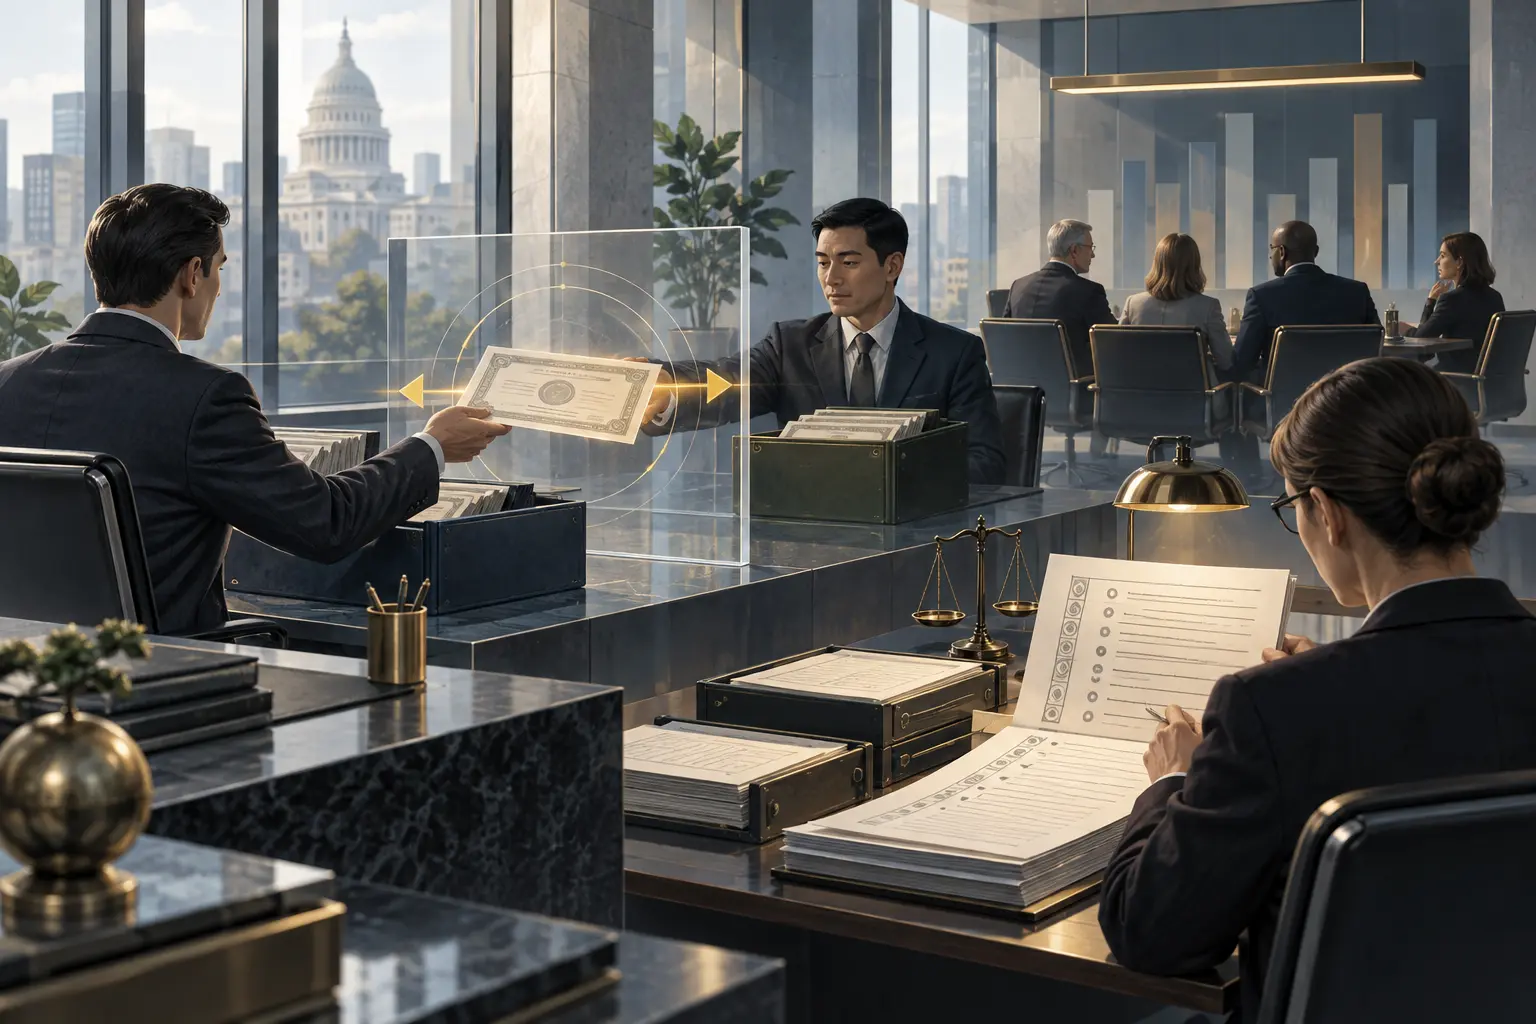
Ein Fonds verkauft, ein verbundener Fonds kauft: Ein direkter Tausch kann beide davor bewahren, die Transaktion über den offenen Markt abzuwickeln. Das kann Gebühren und Spreads sparen. Doch wenn derselbe Anlageberater beide Fonds steuert, muss er begründen, warum die Bedingungen für beide Seiten fair sind.
Am 9. Oktober legte die U.S. Securities and Exchange Commission (SEC) einen Entwurf zur Änderung von Rule 17a-7 des Investment Company Act vor. Die Veröffentlichung im Federal Register folgte am 15. Oktober; Stellungnahmen sind bis zum 14. Dezember möglich. Die seit 1966 bestehende Regel erlaubt bestimmte Geschäfte zwischen registrierten Fonds und geeigneten verbundenen Personen, wenn Schutzbedingungen eingehalten werden. Bislang verabschiedet der Fondsaufsichtsrat die Verfahrensregeln, genehmigt Änderungen und stellt mindestens vierteljährlich fest, dass die Geschäfte den Regeln entsprachen.
Auch die Wertpapierauswahl wurde enger. Rule 17a-7 verlangt leicht verfügbare Marktpreise. Nach Darstellung der SEC führte eine Änderung der Bewertungsregeln im Jahr 2020 dazu, dass die meisten zuvor zulässigen Festverzinslichen praktisch nicht mehr kreuzweise gehandelt werden konnten. Der Entwurf würde auch Wertpapiere einbeziehen, deren Bewertung auf direkt oder indirekt beobachtbaren Eingaben beruht – entsprechend Level 2 der US-amerikanischen Fair-Value-Hierarchie. Die SEC erwartet, dass damit die meisten, jedoch nicht alle festverzinslichen Papiere erfasst werden.
Für den Preis sieht der Vorschlag zwei Wege vor: den Wert aus der nächsten Nettoinventarwertberechnung des Fonds am Handelstag oder einen aktuellen Marktpreis, den der Berater anhand unabhängiger Preisquellen für angemessen hält. Bei der zweiten Methode muss der Berater die Angemessenheit regelmäßig überprüfen. Vor dem Geschäft müsste er außerdem für jeden beteiligten Fonds gesondert feststellen, dass die Transaktion dessen Interessen dient und mit dessen Anlagepolitik und Strategie übereinstimmt.
Die auffälligste Governance-Änderung betrifft die laufende Prüfung. Der Chief Compliance Officer (CCO) soll alle Geschäfte mindestens vierteljährlich auf Regelkonformität prüfen. Mindestens einmal im Jahr soll er untersuchen, ob ein einzelnes Geschäft oder ein Muster einen Fonds gegenüber einem verbundenen Fonds benachteiligt haben könnte. Dazu könnten Zeitpunkt und Preis eines späteren Verkaufs herangezogen werden. Die SEC nennt als mögliche Muster unter anderem das „Parken“ von Positionen, das Verschieben schwer verkäuflicher Papiere oder selektive Handelsentscheidungen.
Der CCO soll dem Aufsichtsrat vierteljährlich und jährlich berichten und die zugrunde liegenden Unterlagen aufbewahren.
Der Aufsichtsrat müsste die vierteljährliche Regelkonformität nicht mehr selbst feststellen und die Handelsverfahren nicht mehr nach Rule 17a-7 verabschieden oder ändern. Seine Aufsicht bliebe bestehen; er erhielte die CCO-Berichte. Nach Auffassung der SEC könnten sich die Mitglieder dadurch stärker mit größeren Interessenkonflikten befassen. Rule 38a-1 sieht außerdem vor, dass der Aufsichtsrat die Bestellung, Vergütung und Abberufung des CCO genehmigt und dieser mindestens jährlich direkt und getrennt an ihn berichtet. Der Vorschlag verlagert konkrete Aufgaben, behauptet aber nicht, dass die Aufsicht des Aufsichtsrats endet.
Die öffentliche Transparenz nähme zu, bliebe aber auf Aggregatebene. Fonds müssten über N-PORT oder N-MFP Kauf- und Verkaufsvolumen nach Anlageklassen melden. Einzelpreise, Zeitpunkte und Gegenparteien jeder Transaktion sollen nicht veröffentlicht werden. Die SEC prüfte genauere Meldewege und erörterte deren Daten- und Betriebsaufwand. Anleger könnten damit die Größenordnung des Handels erkennen, aber aus den öffentlichen Formularen allein nicht ableiten, ob ein einzelnes Geschäft einen Fonds begünstigte.
Entscheidend ist deshalb, wie Belege zwischen den Rollen weitergegeben werden: Der Berater führt aus und begründet; der CCO prüft die Regel und spätere Ergebnisse; der Aufsichtsrat erhält Berichte; Anleger sehen aggregierte Zahlen. Heng Lus Note 73 unterscheidet als redaktionelle Perspektive zwischen Betroffenen und denjenigen, die verbindliche Entscheidungen autorisieren. Sie ist keine Quelle für US-Wertpapierrecht. Praktisch stellt sich die Frage, ob Berichte und aufbewahrte Unterlagen dem Aufsichtsrat genügend Anhaltspunkte geben, den Berater zu hinterfragen, wenn öffentliche Daten keine einzelne Transaktion zeigen.
Die Stellungnahmefrist endet am 14. Dezember 2026. Der Entwurf ist noch keine geltende Regel und belegt weder die Nutzung der erweiterten Erlaubnis durch einen bestimmten Fonds noch erzielte Einsparungen.
Quellen: SEC-Verfahren S7-2026-36; SEC-Entwurf, Release IC-36358; SEC-Faktenblatt; Heng Lu, Note 73 (nur redaktionelle Perspektive); SEC-Mitteilung vom 9. Oktober; Veröffentlichung im Federal Register.
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten