Zusammenfassung
- Google Cloud erzielte 30,709 Milliarden Dollar Umsatz, 103 Prozent mehr als vor einem Jahr. Alphabet nennt TPU-Systemverkäufe einen bedeutenden Wachstumstreiber, weist den Betrag aber nicht aus.
- Das Betriebsergebnis der Sparte stieg auf 11,121 Milliarden Dollar. Gemeinsame KI-Forschung und Zentralaufwand stehen auf Alphabet-Ebene außerhalb dieser Segmentzahl.
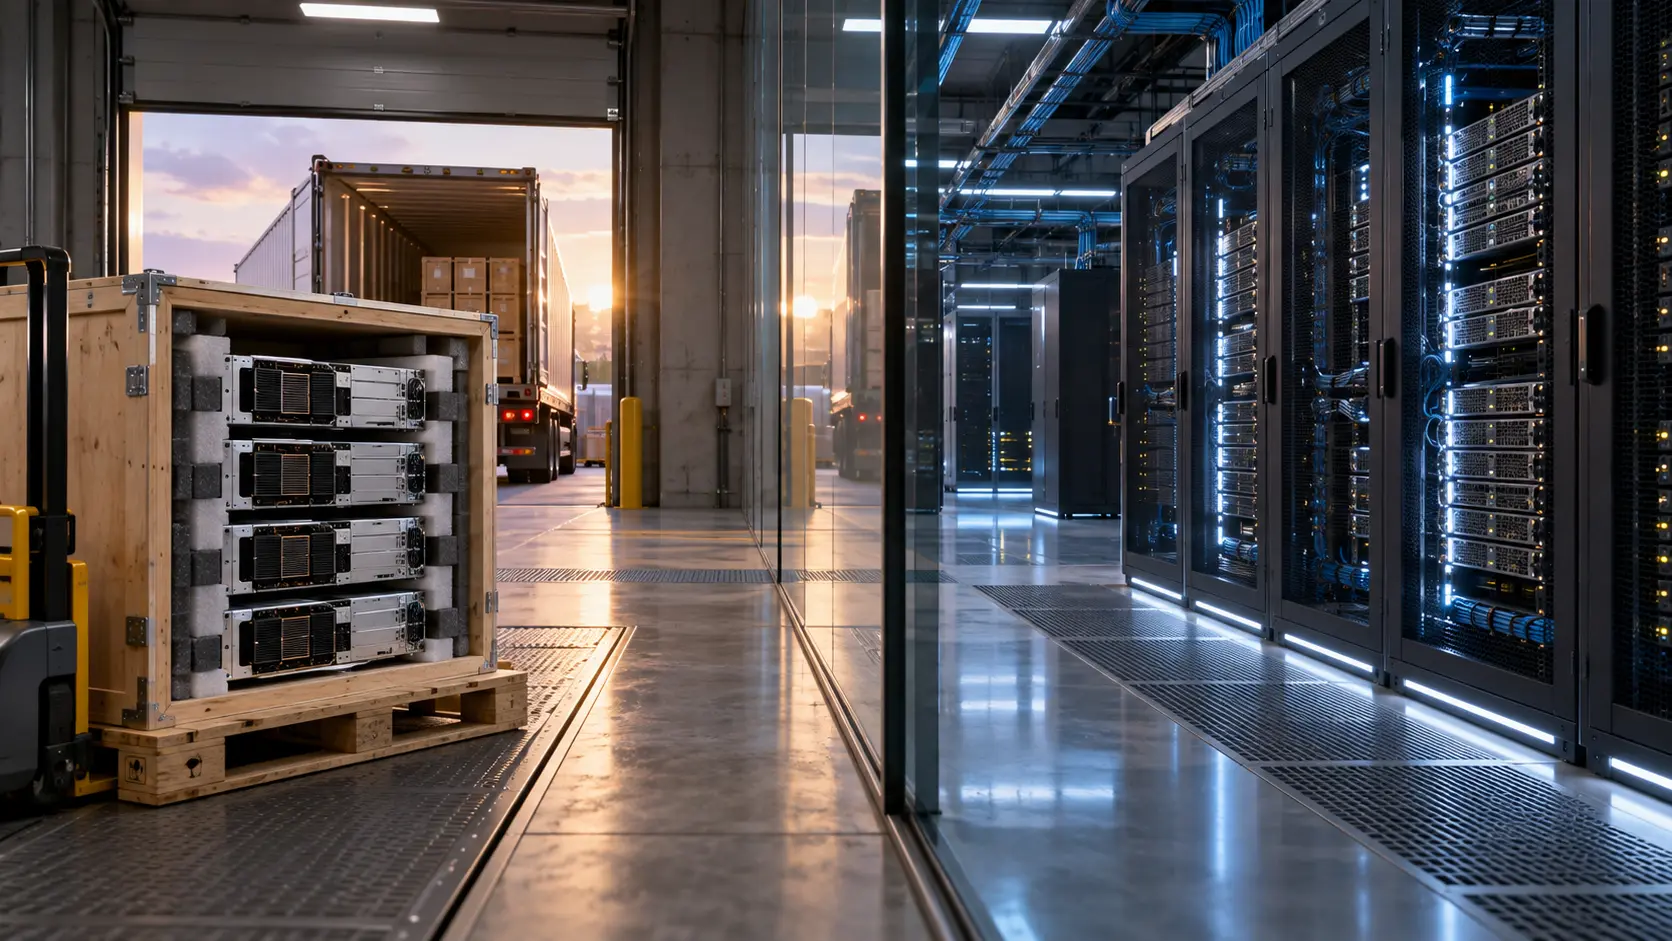
Auch eine Cloud hat ein Versandtor
Der bei der US-Börsenaufsicht eingereichte Quartalsbericht von Alphabet nennt 30,709 Milliarden Dollar Umsatz für Google Cloud. Vor einem Jahr waren es 15,157 Milliarden: ein Plus von 103 Prozent. Im selben Text steht, dass Verkäufe von TPU-Systemen wesentlich zum Wachstum beitrugen. Produktumsatz der Cloud-Sparte entsteht laut Segmentdefinition vor allem durch solche Systeme. Wie hoch dieser Umsatz genau war, verrät die Veröffentlichung nicht.
Eine verkaufte Rechenanlage hat einen anderen Erlösrhythmus als fortlaufend genutzte Cloud-Dienste. Beides wird im selben Segment addiert. Die Verdoppelung ist belegt; die Anteile von Produkt und Dienstleistung sind es nicht. Wer aus dem Gesamtsprung einen dauerhaften Zuwachs wiederkehrender Serviceerlöse ableitet, braucht die fehlende Aufteilung.
Beim Gewinn verläuft eine weitere Grenze. Google Cloud erzielte 11,121 Milliarden Dollar Betriebsergebnis nach 3,594 Milliarden im Vorjahr. Gemessen am Segmentumsatz entspricht das ungefähr 36,2 statt 23,7 Prozent Marge. Alphabet weist daneben auf Konzernebene einen operativen Verlust von 7,655 Milliarden Dollar für zentrale Aktivitäten aus, nach 4,467 Milliarden zuvor. Diese Aktivitäten bestehen nach Angaben des Konzerns vor allem aus gemeinsamer KI-Forschung und -Entwicklung, umfassen aber auch gemeinsam genutzte Infrastruktur und Unternehmensfunktionen. Sie belasten die ausgewiesene Cloud-Marge nicht.
Der gesamte Verlust lässt sich ohne Aufteilung ebenso wenig der Cloud zuschreiben.
Dazu kommt die Kasse. Alphabet zahlte im Quartal 51,355 Milliarden Dollar für Sachanlagen; aus dem Betrieb flossen 42,290 Milliarden zu. Der vom Konzern definierte freie Cashflow lag damit bei minus 9,065 Milliarden Dollar. Es sind konzernweite Größen, keine reine Cloud-Rechnung. Sie zeigen, warum die Qualität des Umsatzes und die Zuordnung der Forschungskosten eine Kapitalfrage sind.
Der Cloud-Geschäftsbereich ist größer und profitabler geworden. Für die Bewertung seiner Beständigkeit fehlen jedoch der TPU-Verkaufsbetrag und eine klarere Kostenbrücke für gemeinsame KI-Arbeit. In der Cloud-Zeile stehen heute sowohl laufende Nutzungsentgelte als auch Systeme, die das Lager verlassen.
Quellen
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für den Strategischen Kreis
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten