الخلاصة
- لا يجوز للجهات الخاضعة لقواعد المشتريات الاتحادية الأسترالية إبرام عقود جديدة مع KPMG عندما تنتهي إجراءات السوق قبل 1 مارس 2027؛ والاتفاق الحالي يوقف التعاقد حتى 28 فبراير.
- خلصت المراجعة إلى أن الحكومة لا تضمن اكتشاف كل الإخطارات المهمة ومخالفات مدونة سلوك المورّدين ومعالجتها، ولا تستطيع تقديم سجل كامل بالشركات التي ثبت عدم امتثالها.
أنفقت الجهات الاتحادية الأسترالية 117.2 مليار دولار أسترالي عبر 87,112 عقداً وتعديلاً في السنة المالية 2025–2026. ورُسّيت هذه الأعمال على 13,835 شركة. في سوق شراء بهذا الحجم، لا تكفي معرفة ما إذا كانت الحكومة قادرة على وقف عقد مع شركة واحدة. عليها أيضاً أن تعرف إن كانت الإشارات التي تخص الموردين الآخرين قد وصلت إلى جهة صاحبة صلاحية، وما الذي فعلته تلك الجهة بها.
تقول المراجعة المستقلة المنشورة في 2 نوفمبر 2026 إن وزارة المالية لا تستطيع إعداد تقرير شامل بالمورّدين الذين ثبتت مخالفتهم لمدونة سلوك الموردين. فمعالجة الحالات موزعة على الجهات التي أبرمت العقود، ولم تجد المراجعة آلية على مستوى الكومنولث تؤكد أن كل الإخطارات ذات الصلة وكل المخالفات المحتملة تُكتشف وتُدار. وخلص المراجع إلى أن ضعف التنسيق يترك خطراً ملموساً يتمثل في استمرار حصول موردين غير أخلاقيين على عقود اتحادية.
بدأت القصة عندما كلفت وزارة المالية مراجعة KPMG Australia بعد طرح مزاعم في مجلس الشيوخ في 24 مارس 2026 حول سلوك الشركة وحوكمتها وثقافتها. عُيّن المراجع المستقل في 24 يونيو، وسلّم التقرير إلى أمين عام الوزارة في 14 أكتوبر. وخلص إلى أن KPMG لم تستجب على النحو المناسب للمخاوف التي أثارها مبلغ عن مخالفات. وكانت الاستجابة مجزأة، بلا ملكية واضحة، ولم تجمع الإنذارات المختلفة في الوقت المناسب لمراجعتها معاً. ويركز التقرير على إدارة الشركة وثقافتها وطريقة تعاملها مع الملف.
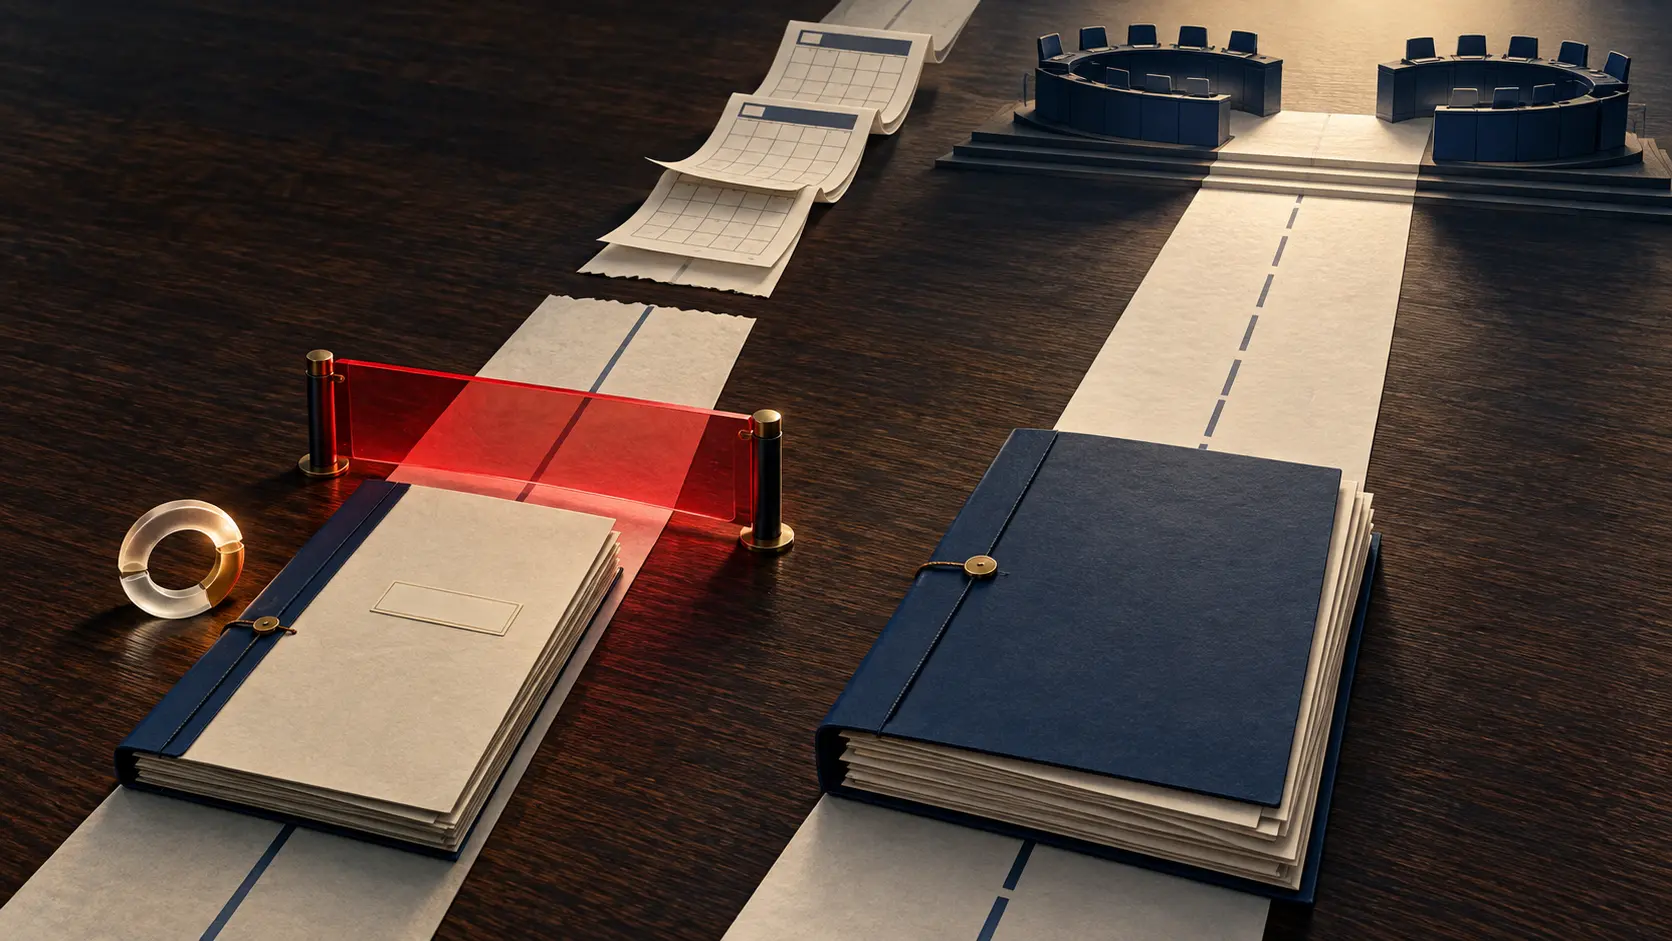
تترجم المذكرة الحكومية الجديدة تلك المراجعة إلى ساعة دقيقة لشركة واحدة. اتفقت KPMG مع الحكومة على وقف التعاقدات الجديدة مع الجهات الأسترالية الخاضعة لقواعد المشتريات الاتحادية حتى 28 فبراير 2027. وعلى المسؤولين عدم إبرام عقد جديد إذا انتهت مناقصة السوق قبل 1 مارس. ويشمل ذلك الأعمال الجديدة عبر أطر الشراء الحكومية والعقود الجديدة مع طرف ثالث يعيّن KPMG مقاولاً من الباطن. أما الجهات غير الخاضعة لهذه القواعد فتوصيها الوزارة باتباع نهج مماثل؛ التوصية ليست توجيهاً إلزامياً مماثلاً.
الوقف لا يلغي جميع الخدمات القائمة. والاستثناءات الحالية هي تعديل العقود القائمة، بما فيها تمديد الخيار المعتمد من السلطة المسؤولة في الجهة، واستمرار ترخيص أو بيع المنتجات الخاصة بـKPMG المستخدمة بالفعل لدى الحكومة. وذكرت الوزارة نماذج وأدوات تستخدمها إدارات اتحادية لإعداد تقارير مالية. الأداة تستهدف التعاقدات الجديدة، ولا تأمر بإطفاء كل خدمة أو منتج قائم.
أضيفت إلى الوقف مواعيد لمراقبة الإصلاح. على KPMG أن تقدم خطة تنفيذ بحلول 15 نوفمبر لبحثها مع وزارة المالية، وأن تقدم أول تقرير ربع سنوي بحلول 29 يناير 2027. وستراقب الوزارة التقدم لمدة تصل إلى ثلاث سنوات. وإذا كان التقدم في التقرير الأول غير كافٍ، فستسعى الوزارة إلى موافقة KPMG على تمديد الوقف. ويمكن إعادة قيود كاملة أو جزئية لاحقاً إذا توقف التنفيذ بشكل جوهري أو ظهرت معلومات جديدة تستدعي ذلك.
لكن الجدول الواضح يخص شركة واحدة؛ أما أثر مدونة الموردين على باقي السوق فيبقى أصعب قياساً. أدخلت وزارة المالية في 19 مايو 2023 بنود «الإخطار بالأحداث المهمة» في عقود الحكومة. وتلزم هذه البنود المورد بإبلاغ الجهة المتعاقدة فور علمه ببعض الوقائع الخطيرة. ثم دخلت مدونة سلوك الموردين الاتحادية حيز التنفيذ في 1 يوليو 2024، محددة توقعات أوسع للنزاهة والمساءلة لدى الشركات العاملة بعقود تخضع لقواعد المشتريات. ولم تطبق المراجعة المدونة بأثر رجعي على الوقائع السابقة التي فحصتها.
إخطار المورد نفسه لا ينشئ تلقائياً مساراً للمعلومات التي يحملها طرف ثالث. وجدت المراجعة التباساً لدى الموردين بشأن ما يعد حدثاً يستوجب الإبلاغ، ومقدار التفاصيل المطلوبة، ووقت الإخطار، وأثر القيود القانونية. كما لا توجد طريقة موحدة تخبر طرفاً خارجياً أين يودع بلاغاً سرياً عن سلوك محتمل أن يكون غير أخلاقي. وقد تكون الجهة المتعاقدة أو وزارة المالية أو جهة رقابية هي المعنية، تبعاً للواقعة. وقد تفتقر بعض الجهات الأصغر إلى القدرة أو الاستقلال اللازمين للتحقيق، أو تواجه تضارباً في المصالح.
لهذا لا تقتصر الثغرة على عدم نشر رقم إجمالي. من دون آلية اتحادية تضمن اكتشاف البلاغات والانتهاكات المحتملة وإدارتها، لا تستطيع المالية تكوين صورة شاملة عن المخالفات. تبقى الملفات موزعة، ويصعب معرفة ما إذا كانت حالتان متشابهتان قد عوملتا بالطريقة نفسها، أو ما إذا كانت إشارة من متعاقد فرعي قد وصلت إلى الجهة التي تختار المورد في المستقبل.
تتضمن المراجعة ثماني توصيات: ست لإصلاحات إدارية تخص KPMG ووزارة المالية أو كليهما، واثنتان تتطلبان نظر الحكومة في إطار المشتريات الأوسع. قبلت الوزارة المراقبة والتنسيق مع الولايات والأقاليم وإعداد عملية أكثر اتساقاً لاتفاقات الامتناع عن التقدم لمناقصات في المستقبل. لكنها أحالت إلى الحكومة النظر في العقوبات الأشد، وتوضيح إخطار الموردين، وتحديد قنوات بلاغات الأطراف الخارجية، ودعم الجهات في التحقيقات، وتبادل المعلومات.
هنا يظهر الفرق بين عقوبة لها تاريخ وسجلٍّ له مالك. KPMG لديها موعد لتقديم الخطة في 15 نوفمبر، ثم تقرير في 29 يناير، ثم متابعة قد تمتد ثلاث سنوات. أما المخالفات الأخرى فلا يوجد لها كشف كامل أو مسار موحد يربط مقدم البلاغ بالمحقق وصاحب قرار التعاقد. ولم تكن الخطة ولا التقرير الأول منشورين في 2 نوفمبر؛ لا يمكن بعد الحكم إن كانا سيقيسان نتائج الإصلاح أم مجرد إنجاز الوثائق. وعلى الحكومة أن تحسم ما إذا كانت قنوات الإبلاغ والسجلات المشتركة ستتحول إلى قواعد عامة.
المصادر
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات