
全球云服务趋势
全球云服务趋势
云服务:本趋势分析追踪市场变化。市场范围:全球互联网基础设施市场。关注信号:云计算市场趋势、AI 基础设施需求、混合云采用、边缘部署、平台竞争和数据中心容量压力。它聚焦于需求变化、容量限制、平台策略、投资时机、监管压力以及可能改变基础设施规划的运营假设。它将公司动态、公共政策、基础设施报告、采购信号、客户需求、服务连续性压力、区域限制、投资时机和受影响的组织相关联,使读者能够在趋势发展为重大市场事件之前理解其重要性。本页面帮助读者评估市场走势、经核实的证据、区域执行风险、竞争地位、治理相关风险、资金压力,以及受此变化影响最大的机构或公司。它面向运营商、投资者、分析师、采购方,以及关注公共政策并需要清晰了解以下方面的读者:市场走向、哪些信号具有持续性、哪些证据证实了趋势、哪些假设仍存在不确定性,以及哪些基础设施决策可能在下一周期影响采购、韧性、合规、客户依赖、服务连续性或资本规划。
最新报道
全球云服务趋势最新动态
5,373 篇文章

全球云服务
甲骨文云 AI 集群的真实上限:13.1 万块 GPU 的架构声明与可调度容量的三重约束
甲骨文把 OCI 的 AI 超级集群描述为世界上最大规模的云端 AI 超级计算机,并给出一个具体的架构上限:三层 Clos 拓扑、每 GPU 400 Gbps 无阻塞连接、最多支持 131,072 块 GPU。同一套文档又写明了另一件事——集群网络的实例供给“受可用主机容量限制”,租户默认只能建 15 个集群网络。架构声明与可调度容量之间的这段距离,才是读者需要读懂的部分。

全球云服务趋势
IBM把数字资产控制搬进银行机房,最终结算仍在边界之外
银行把钱包、策略引擎和签名密钥放回自己的数据中心,确实收回了一层控制权;但一笔跨境支付并不会因此全部留在本地。IBM 此次公布的两项测试版能力,恰好把整条链路拆开:本地授权、Swift 共享账本协调、既有系统最终结算。真正值得购买的不是“本地化”三个字,而是三段记录能否对成同一笔交易。
全球云服务趋势
VAST DataEnclave把模型带到私有数据前,真正的关口是密钥放行
一台机器通过了硬件证明,只能说明它在某个时点呈现出获准的状态;它并不能替模型所有者或数据所有者做商业决定。VAST DataEnclave 最值得关注之处,不是把“机密计算”再包装一遍,而是让双方各自保管密钥、各自判断同一执行环境、各自决定要不要放行资产。

全球云服务趋势
Murex多了一扇云入口,银行仍要演练出口
MX.3 通过 Google Cloud 认证,让资本市场机构多了一个可信部署地。但“软件可以放在那里”与“银行能把正在运行的交易、风险和结算状态完整带过去”是两件事。真正的选择权,不在合作伙伴名单里,而在一次限时完成、结果可对账、责任能追溯的迁移或恢复演练中。

全球云服务趋势
Collibra把AI规则推到执行现场,拦截权本身也要有授权
企业可以把政策写成机器可读格式,也可以让软件全天监测智能体;但真正的控制发生在更窄的一瞬间:一次操作即将进入业务系统时,谁有权把它拦下,依据是什么,拦错之后由谁恢复。Collibra 新发布的 Agent Contracts 与 Guardian Agents,正把市场竞争推向这条边界。

全球云服务趋势
Bird 先用 4.5 亿美元债务兑现股东流动性,再让 AI 代理证明需求
Bird 把股息资本重组与 AI 代理通信基础设施放进了同一则公告,市场却不该把两者记进同一本账。前者可在贷款交割时向股东释放现金;后者只有在授权、同意、送达、运营商收费、客户结算与回款全部走通后,才会形成可偿债的经营价值。

全球云服务趋势
Corero 收入增长 42%,经常性收入却有另一种速度
这家 DDoS 防护软件公司的半年成绩确实转强,但收入确认、期末合同年化规模和现金回收各有自己的时间表。

全球云服务趋势
Taboola 收购 Dianomi:64 便士是现金,另外 24 便士要靠出版商迁移兑现
88 便士的最高报价并不是一张支票。底层是已有资金确认的现金;上层是一项无担保或有权利,只有指定出版商接受更强的合同约束,并在买方取得控制后贡献足够净收入,才会产生价值。

全球云服务
Cloudflare的2022年故障:回滚恢复服务,不等于证明韧性
回看 2022 年 6 月 21 日的故障,关键不只是 Cloudflare 如何恢复服务,还在于恢复是否依赖修复同一个共享环节。这个区别决定了多地点部署究竟能分散哪一类风险。
全球云服务
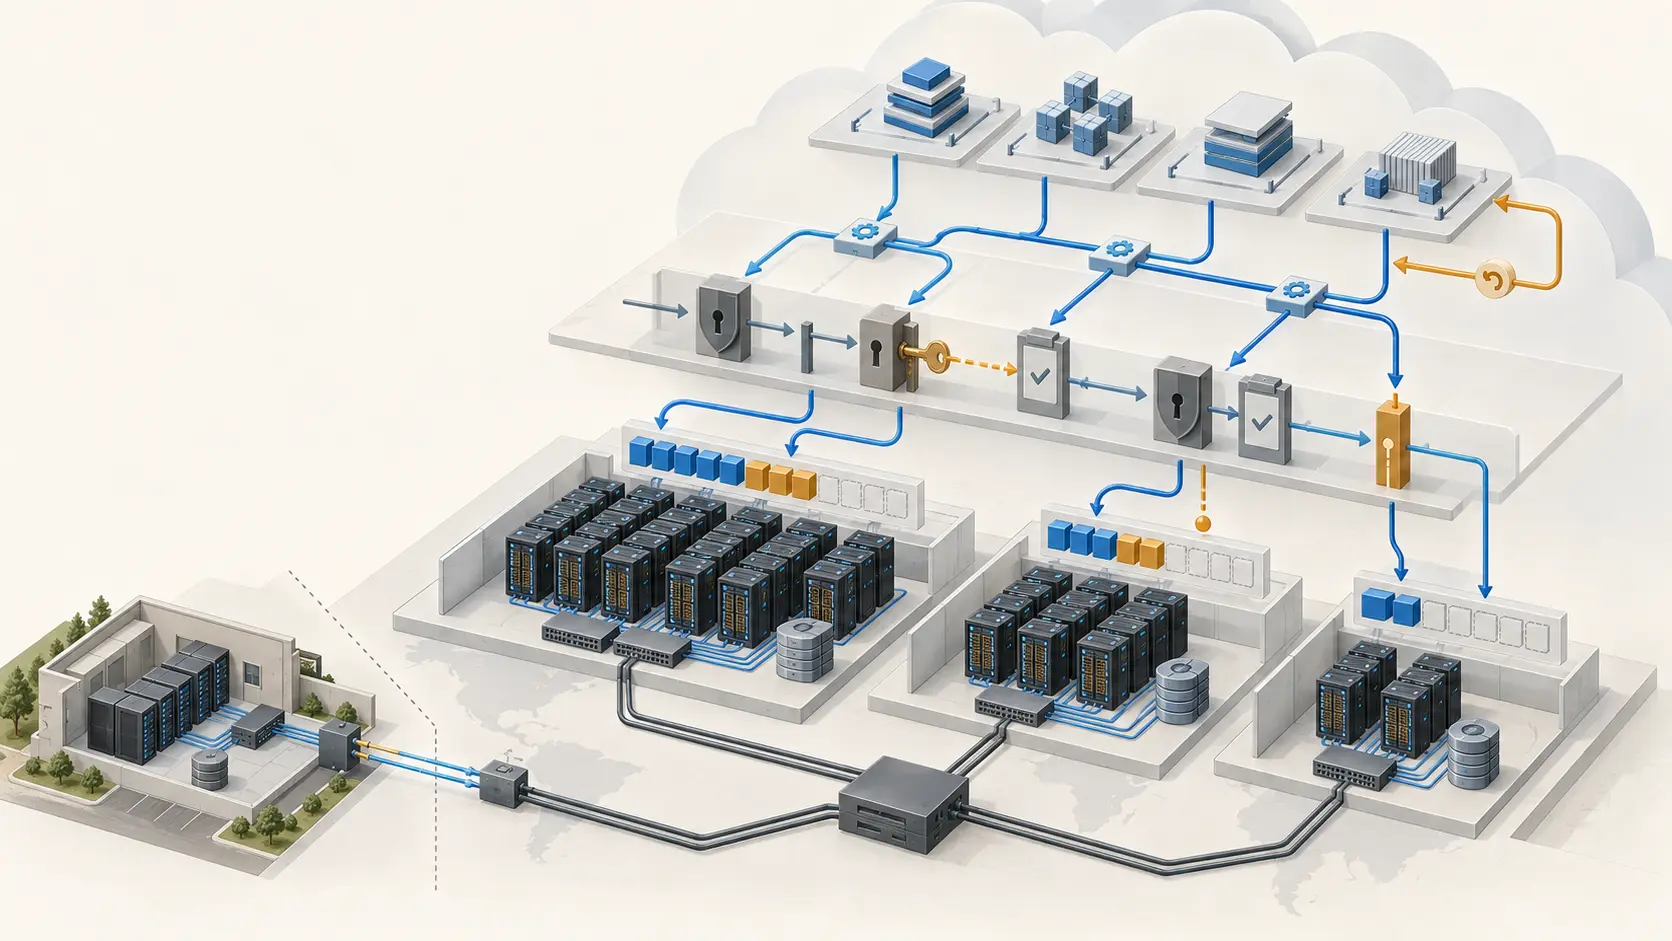
Oracle Cloud 的自动化边界:从基础设施代码到 AI 容量约束
Oracle Cloud Infrastructure 正把企业云运维从控制台操作推进到代码、事件和编排,但 AI 部署的真正瓶颈仍可能是容量、配额、网络和数据位置,而不是自动化接口本身。

全球云服务趋势
SD-WAN 走强,SASE 增速超 20%
Dell'Oro 表示,第二季度 SASE 收入达到 35 亿美元;随着企业选择性更换老化的分支基础设施,SD-WAN 走强。

全球云服务趋势
Buildots 再融资:跨项目进度数据能否支撑采购决策
这家施工软件公司获得 1.3 亿美元新融资,并称多年期项目组合协议已成为常态。数据中心业主需要辨别的,是统一报表背后是否真有可比、可追溯的施工证据。

全球云服务趋势
Neat 接入 Cliq:应用多一个选择,会议室仍归统一管理
Zoho Cliq 让 Neat 可以进入更多沿用现有协作软件的会议室。对采购方而言,选择会议应用与掌握设备群的管理权,仍是两回事。
全球云服务趋势
Akamai 超 28 亿美元 CIS 合同之后,还缺一张容量与利润回执
一份四年期基础设施合同可以先把需求写进纸面,服务器却不能在签字那一刻自动通电。Akamai 已经披露庞大的 Cloud Infrastructure Services 多年合同总额,也为扩张筹集了更多资金。接下来的问题不再是客户有没有承诺,而是融资能否依次变成已交付容量、实际使用、收入、现金与可持续利润。

全球云服务趋势
CXAI签下一万人许可,落地还不能用许可人数计算
三年企业合同圈定了全球约 40 个地点的部署范围。能否把这个范围变成可信的使用数据和经营决策,仍要由分期实施来证明。

全球云服务趋势
F5 系统收入增长 32%,身后是 22 亿美元以服务为主的履约义务
设备交付可以在一个季度里形成收入,但客户买下的不是一台从此无需照管的机器。维护、升级、安全修补与订阅服务会把这笔交易延长到未来几年。F5 的系统业务迅速反弹,真正需要检验的是后续服务能否把一次销售变成一段有利润的关系。
全球云服务趋势
Eutelsat新版OMT,让客户更接近卫星服务的配置权
新版管理工具允许获授权用户开通和调整 OneWeb 服务。省下人工工单之外,共享套餐由谁分配、谁能改变承诺,才是更长久的商业问题。

全球云服务趋势
Backblaze 与 CoreWeave 的 3.351 亿美元合同,要看四本账
合同在 6 月 16 日签署,季度却以零合同收入收尾;与此同时,Backblaze 的剩余履约义务升至 3.96 亿美元。真正值得研究的不是哪一个数字更“真实”,而是它们分别处在交易的哪一站。

全球云服务趋势
Extreme 把网络 AI 纳入订阅,诊断覆盖仍须逐项验收
Agent ONE Coworker 已向 Platform ONE 客户全面提供。对混合厂商网络而言,是否额外购买 AI 不再是唯一问题,助手究竟看得多深才是关键。

全球云服务趋势
Frigade 把产品知识接到自家智能体背后,纠错权归谁?
Assist API 不要求客户再添一个聊天窗口。真正需要划清的边界,是谁能改答案、谁验证改动,以及谁承担答错后的服务成本。