
摘要
- 甲骨文 Q1 FY2027 交付 850 兆瓦新增数据中心容量,季度资本开支 285 亿美元,RPO 同比增加 2090 亿美元至 6640 亿美元,季度内新签超过 300 亿美元 AI 云合同,向 AI Cloud 客户交付超过 30 万块 GPU https://www.prnewswire.com/news-releases/oracle-announces-q1-results-driven-by-triple-digit-growth-in-cloud-infrastructure-revenues-302875728.html 。
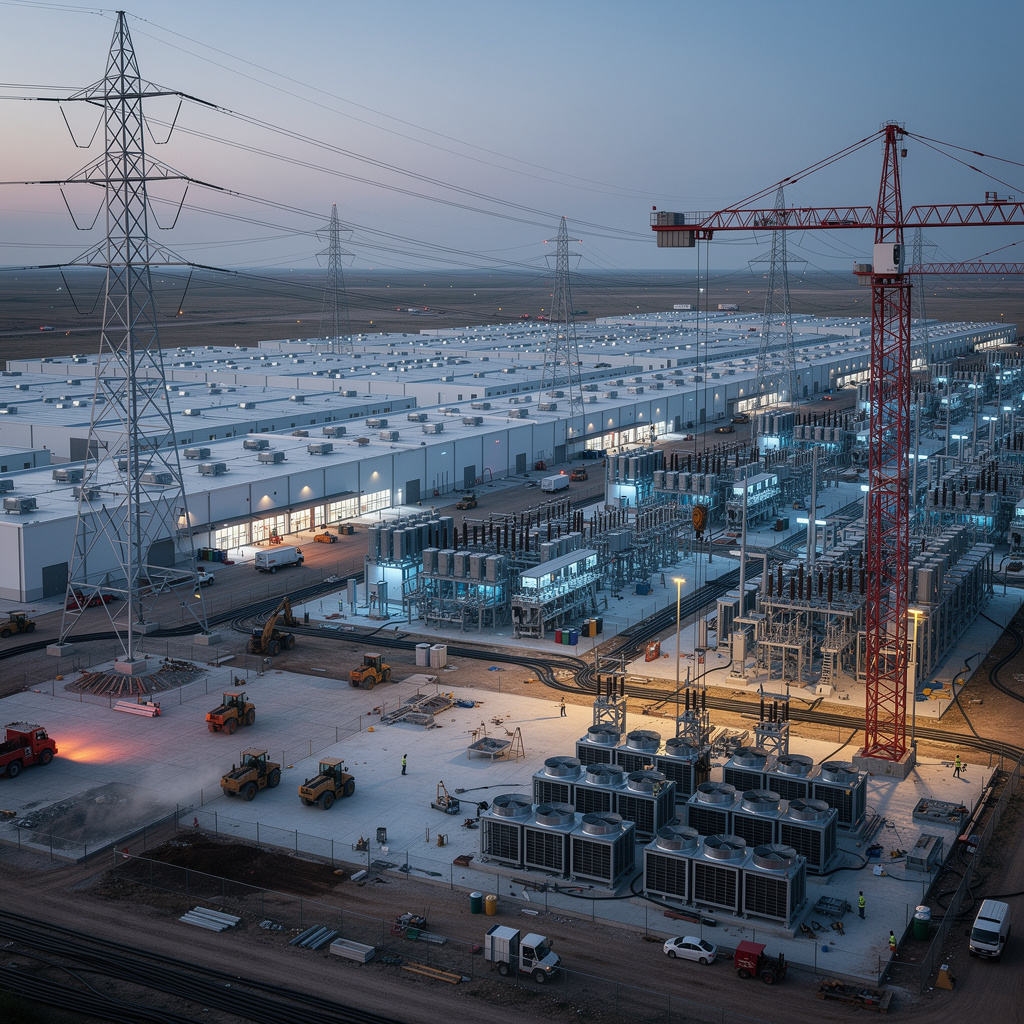
- 财报电话会议披露:阿比林园区八栋楼宇中六栋已交付客户,计 618 兆瓦、约占园区总容量的 75%;本季度在阿比林交付 131,000 块 GPU,为上季度的 1.9 倍 https://stockanalysis.com/stocks/orcl/transcripts/689425-q1-2027/ 。
- 2026 年 3 月 6 日,路透社(援引彭博社)报道甲骨文与 OpenAI 放弃了阿比林约 600 兆瓦扩建——一项从未最终签署的租约;甲骨文回应称相关报道"不实且不正确",并表示面向 OpenAI 的另一项 4.5 千兆瓦计划已完成招租 https://www.reuters.com/business/oracle-openai-end-plans-expand-texas-data-center-site-bloomberg-news-reports-2026-03-06/ https://www.tomshardware.com/tech-industry/oracle-and-openai-scrap-planned-600mw-abilene-expansion 。
- OpenAI 与甲骨文的合作协议涵盖高达 4.5 千兆瓦新增 Stargate 容量,合作规模超过 3000 亿美元、为期约五年;《华尔街日报》报道的约 3000 亿美元合同出自匿名消息源 https://openai.com/index/five-new-stargate-sites/ https://www.wsj.com/business/openai-oracle-sign-300-billion-computing-deal-among-biggest-in-history-ff27c8fe 。
交付了什么,交付给了谁
甲骨文季度披露中最硬的数字是交付量而非签约量。2026 年 9 月 10 日发布的 Q1 FY2027 业绩公告称,季度内交付了 850 兆瓦新增数据中心容量,总营收 193 亿美元(同比 +30%),其中 IaaS 收入 74 亿美元(同比 +121%)https://www.prnewswire.com/news-releases/oracle-announces-q1-results-driven-by-triple-digit-growth-in-cloud-infrastructure-revenues-302875728.html 。同期资本开支达 285 亿美元,一年前仅为 85 亿美元——这个对比说明了"交付"一词背后的现金流含义 https://www.cnbc.com/2026/09/10/oracle-orcl-q1-earnings-report-2027.html 。
电话会议提供了最细颗粒度的拆分:阿比林园区八栋楼宇中六栋已交付客户,计 618 兆瓦、约占园区总容量的 75%;客户验收周期压缩至 24 小时;本季度在阿比林交付 131,000 块 GPU,为上一季度的 1.9 倍 https://stockanalysis.com/stocks/orcl/transcripts/689425-q1-2027/ 。管理层还提到 850 兆瓦约为上一财年全年交付量的 73% https://www.fool.com/earnings/call-transcripts/2026/09/11/oracle-orcl-q1-2027-earnings-call-transcript/ 。
被放弃的是扩建选项,而非合同本体
阿比林争议的关键在于区分两个对象。2026 年 3 月 6 日,路透社报道(归因于彭博社与匿名消息源)甲骨文与 OpenAI 在融资条款与 OpenAI 需求变化上谈判数月后,放弃了将园区从约 1.2 千兆瓦扩至约 2 千兆瓦的扩建计划,该 600 兆瓦容量将在其他园区兑现 https://www.reuters.com/business/oracle-openai-end-plans-expand-texas-data-center-site-bloomberg-news-reports-2026-03-06/ 。甲骨文随后在社交平台上称相关报道"不实且不正确",表示与开发商 Crusoe "步调一致"、两栋楼宇已运营,并称面向 OpenAI 的 4.5 千兆瓦租赁安排已经完成 https://finance.yahoo.com/news/oracle-hits-back-stargate-data-172802489.html 。
技术媒体的梳理表明:现有约 1000 英亩、由 Crusoe 开发的八栋楼宇园区未受影响,被放弃的是一项从未最终签署的扩建租约;甲骨文的回应并未正面回答扩建租约是否被放弃 https://www.tomshardware.com/tech-industry/oracle-and-openai-scrap-planned-600mw-abilene-expansion 。区域报道还指出,Meta 正在评估原为 OpenAI 预留的空间,并由 NVIDIA 协助洽谈 https://www.chron.com/business/technology/article/oracle-openai-end-plans-to-expand-flagship-data-21960804.php 。因此,可验证的事实结构是:已签约的 4.5 千兆瓦计划在推进,被放弃的是扩张选项本身。
集中度:交付节奏与信用审视之间的传导链
OpenAI 自身的公告记录了合作框架:2025 年 7 月的 4.5 千兆瓦协议,2025 年 9 月的五园区公告中明确合作超过 3000 亿美元、为期约五年,并点名三个新建园区(得州 Shackelford County、新墨西哥州 Doña Ana County 与一个中西部园区),加上潜在的 600 兆瓦阿比林扩建,合计规划超过 5.5 千兆瓦 https://openai.com/index/five-new-stargate-sites/ https://openai.com/index/stargate-advances-with-partnership-with-oracle/ 。这些是规划数字,不是已确认产能。
《华尔街日报》报道的约 3000 亿美元采购合同出自匿名消息源,价值与期限均未被公司在公开记录中确认 https://www.wsj.com/business/openai-oracle-sign-300-billion-computing-deal-among-biggest-in-history-ff27c8fe 。当单一对手方占新增合同的主导地位时,交付节奏就与信用审视直接相连:更多已交付兆瓦意味着更多已确认收入,也意味着更高的单一对手方敞口。这是本文的中心机制:甲骨文的交付能力越强,其对 OpenAI 的依赖在资产负债表上的投影越大。
不确定性的边界
850 兆瓦与 30 万块 GPU 是公司披露的未审计口径,公告未按客户拆分兆瓦交付。电话会议的逐字表述依赖第三方转录。OpenAI 的 10 千兆瓦承诺进展是其自身汇总口径,且其提到的"GPT-5.5 在阿比林训练"与电话会议提到的"GPT-6 Astra"是不同的模型名称,不应混为一谈。合同价值与期限仍未在公开记录中获公司确认。
结论
甲骨文用 850 兆瓦季度交付、285 亿美元资本开支和 6640 亿美元 RPO 建立了一个可核实的交付记录。但这个记录的另一半——谁支付、按什么条件支付——在公开披露中仍然模糊。在对手方集中度得到更细颗粒度披露之前,市场对这份交付账本的定价将继续依赖信用市场的间接信号。
资料来源
- https://www.reuters.com/business/oracle-openai-end-plans-expand-texas-data-center-site-bloomberg-news-reports-2026-03-06/
- https://finance.yahoo.com/news/oracle-hits-back-stargate-data-172802489.html
- https://www.tomshardware.com/tech-industry/oracle-and-openai-scrap-planned-600mw-abilene-expansion
- https://www.chron.com/business/technology/article/oracle-openai-end-plans-to-expand-flagship-data-21960804.php
- https://constructionreviewonline.com/oracle-refutes-claims-on-scrapped-expansion-plans-for-15bn-crusoe-data-center-campus-in-abilene-texas/
- https://investor.oracle.com/investor-news/news-details/2026/Oracle-Announces-Q1-Results-Driven-by-Triple-Digit-Growth-in-Cloud-Infrastructure-Revenues/default.aspx
- https://www.prnewswire.com/news-releases/oracle-announces-q1-results-driven-by-triple-digit-growth-in-cloud-infrastructure-revenues-302875728.html
- https://btw.media/en/oracle-cloud-counterparty-funded-capacity
- https://convexityos.com/blog/oracle-debt-backlog-2026
- https://convexityos.com/blog/oracle-q1-fy2027
- https://nexfinitynews.com/oracle-debt-and-openai-contracts-what-rising-cds-spreads-signal-in-2026/
- https://finsee.ai/earnings/orcl/2027/q1/en/
- https://www.thecodew.com/2026/09/oracle-ai-infrastructure-cloud-deep-dive.html
- https://finance.yahoo.com/markets/stocks/articles/openai-shortfall-puts-oracle-ai-050252163.html
- https://www.oracle.com/news/announcement/blog/oracle-ai-infrastructure-in-2026-and-our-commitment-to-local-communities-2026-01-26/
- https://last10k.com/sec-filings/orcl/0001193125-26-387905.htm
- https://www.fool.com/earnings/call-transcripts/2026/09/11/oracle-orcl-q1-2027-earnings-call-transcript/
- https://stockanalysis.com/stocks/orcl/transcripts/689425-q1-2027/
- https://www.cnbc.com/2026/09/10/oracle-orcl-q1-earnings-report-2027.html
- https://openai.com/index/five-new-stargate-sites/
- https://openai.com/index/stargate-advances-with-partnership-with-oracle/
- https://openai.com/index/building-the-compute-infrastructure-for-the-intelligence-age/
- https://www.wsj.com/business/openai-oracle-sign-300-billion-computing-deal-among-biggest-in-history-ff27c8fe
- https://www.datacenterdynamics.com/en/news/crusoes-abilene-data-center-officially-live-serving-oracle-and-openais-stargate/
- https://epoch.ai/data/ai-data-centers/directory/openai-stargate-abilene
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance