
每个趋势页将宏观区域信号转化为行业层面的可执行情报。
市场 / 趋势
趋势
全球市场趋势情报追踪全球互联网基础设施市场各地的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、公司行动、治理压力、资本部署和运营约束联系起来,帮助读者在数字基础设施经济中追踪市场需求、网络扩张、竞争变化和运营风险。页面解释了哪些基础设施领域正在变化、哪些主体面临风险、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中梳理出更清晰的图景:了解正在发生哪些变化、哪些信号有证据支持、哪些仍有待证实,以及哪些基础设施决策在下一个规划周期可能具有重要意义。运营商、投资者、分析师以及关注政策的读者可反复用于研究市场走势、区域、行业、影响和置信度,以及这些因素对客户、采购、监管、服务连续性和资本规划的后续影响。
全球北美欧洲与中东亚太拉丁美洲与加勒比非洲

全球加五个地理区域,与市场分类体系对齐。
云服务、区域 ISP、国家电信、数据中心与机构。
这些页面会按时间对比区域市场动态、行业压力、公开证据与运营影响。
最新报道
趋势最新动态
12,125 篇文章
北美数据中心趋势
Generac 投资 2.5 亿美元扩充数据中心发电机产能
超大规模客户订单正推动 Generac 在 2027 年交付前扩大美国发电机产能,但供应商产能和关税风险仍未解决。

亚太地区国家电信趋势
Manatua故障后,纽埃的备用链路恢复了连接,却没有复制主链路容量
8 月 4 日,一个早已进入维修计划的 Manatua 海缆系统故障进一步发展,Telecom Niue 随后把国际连接切换到容量较低的备用链路。用户重新联网不等于主链路已经修复:后一项工作受制于海缆合作方、专业维修船、技术人员与测试程序。

北美云服务趋势
DigitalOcean关闭MKC1事故时,GPU恢复仍在继续
Kansas City 区域的控制平面与大部分 CPU 和平台服务在 8 月 19 日恢复正常,但 DigitalOcean 的最后一则公开更新仍称 GPU Droplets 受到影响。这条时间线表明,“区域事故已解决”与“每个工作负载已恢复”是两个不同的运营事实。

亚太地区云服务趋势
Megaport网络指标兑现增长,GPU合同进入交付检验期
Megaport 的 2026 财年结果显示,其互联网络已经形成更高的服务密度;与此同时,大额 GPU 合同仍处于资本投入和部署阶段。判断这次扩张,关键不是把两组数字相加,而是看未来一年合同能否转化为已验收的运营能力。

亚太地区云服务趋势
Cloudflare 香港 “Durable Objects” 事件揭示“节点正常”并不等于状态服务正常
Cloudflare 用约 21 分钟修复了香港区域的 “Durable Objects” 性能下降。事件期间,香港节点与两个 Realtime 组件一直显示“正常运行”;这正说明,边缘节点状态无法替代对有状态应用链路的监测。

亚太地区数据中心趋势
新南威尔士州为数据中心快速通道设定 40% 风电门槛
符合新南威尔士州新指南的数据中心项目可寻求 75 天州级评估,同时须承诺新增可再生能源、储能和电力需求灵活性。

北美数据中心趋势
IREN 向 Microsoft 交付首座 50MW AI 云设施
Microsoft 已接受 IREN 位于 Childress 园区的 Horizon 1,使计划于 2026 年交付的 200MW 部署中的首个 50MW 进入交付完成阶段。

北美数据中心趋势
NVIDIA 为 PORTS-Pike 首批 4.25GW OpenAI 容量提供信用支持
NVIDIA 的信用支持覆盖 PORTS-Pike 首批 4.25GW 容量;OpenAI 持有 20 年租约,分期交付目标自 2028 年启动。

欧洲与中东数据中心趋势
Thylander 与 CIP 启动埃斯比约 11.5MW 数据中心
DDC1 将丹麦新建的多租户托管设施与响应电网的电力管理相结合,检验灵活用电能否与常规数据中心运营并行。

北美数据中心趋势
Meta-BlackRock 140 亿美元数据中心仅获部分承保
Sopaipilla 的保险限额只能覆盖部分潜在损失,因此贷款方更依赖 Meta 的租约及其他合同支持。
全球国家电信趋势
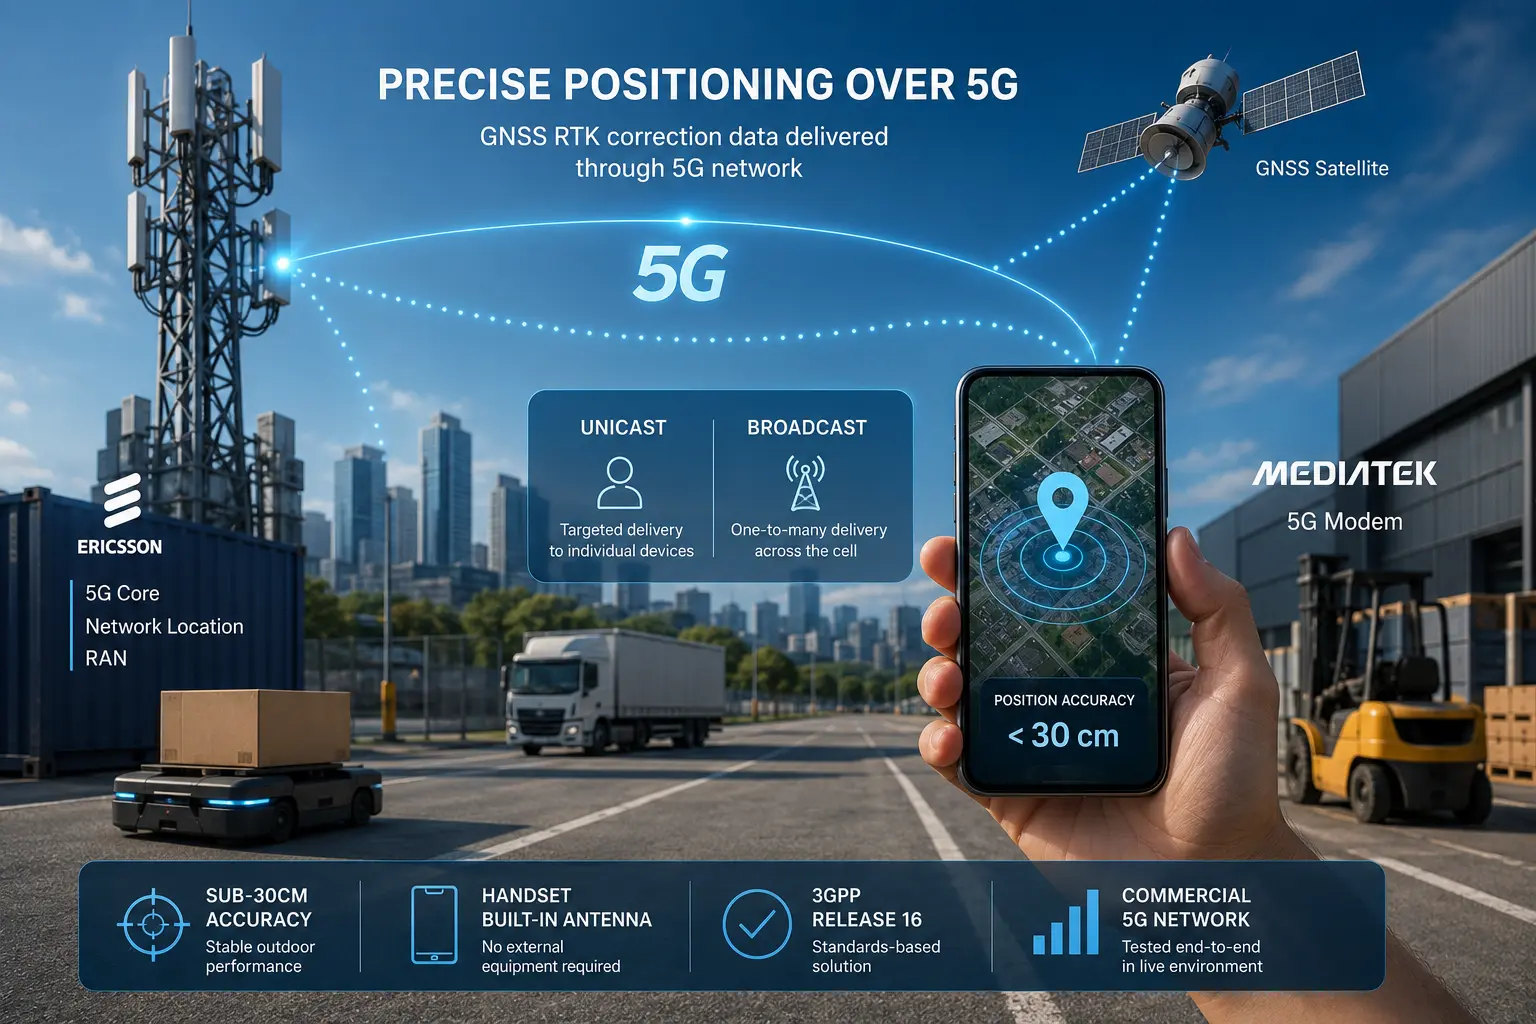
Ericsson 与 MediaTek 在 5G 上测试低于 30 厘米的定位精度
该试验通过 5G 核心网和无线接入网传输 GNSS 修正数据,将高精度室外定位引入标准移动网络基础设施。

北美国家电信趋势
FCC 称美国地面 100/20 宽带覆盖率达 96.9%
卫星将 FCC 报告的 100/20 宽带可用率提升至 99.7%,但地面覆盖率仍较低,且卫星性能存在差异。
欧洲与中东国家电信趋势
英国为 16 个卫星通信项目拨款 1300 万英镑
UK Space Agency 的资助覆盖 16 个卫星通信项目,涉及光链路、地面站、星载处理、铁路连接和地面网络集成。

全球机构趋势
Cisco 在公告落地前调整了今日 PSIRT 范围
Cisco 8 月 19 日安全发布的临时预告已经改到 2.0 版:Crosswork 被加入,Secure Firewall 产品被移出,当前正文列出七组产品。对网络团队来说,这首先是重新核对资产与变更计划的信号,还不是任何设备已经受漏洞影响的结论。

北美机构趋势
乔治王子城批准 40 万加元 Northern Health 光纤链路
乔治王子城将在医院施工切断现有线路前,为 Northern Health 新增第二条光纤连接,资金来自市政光纤网络收入。
北美数据中心趋势
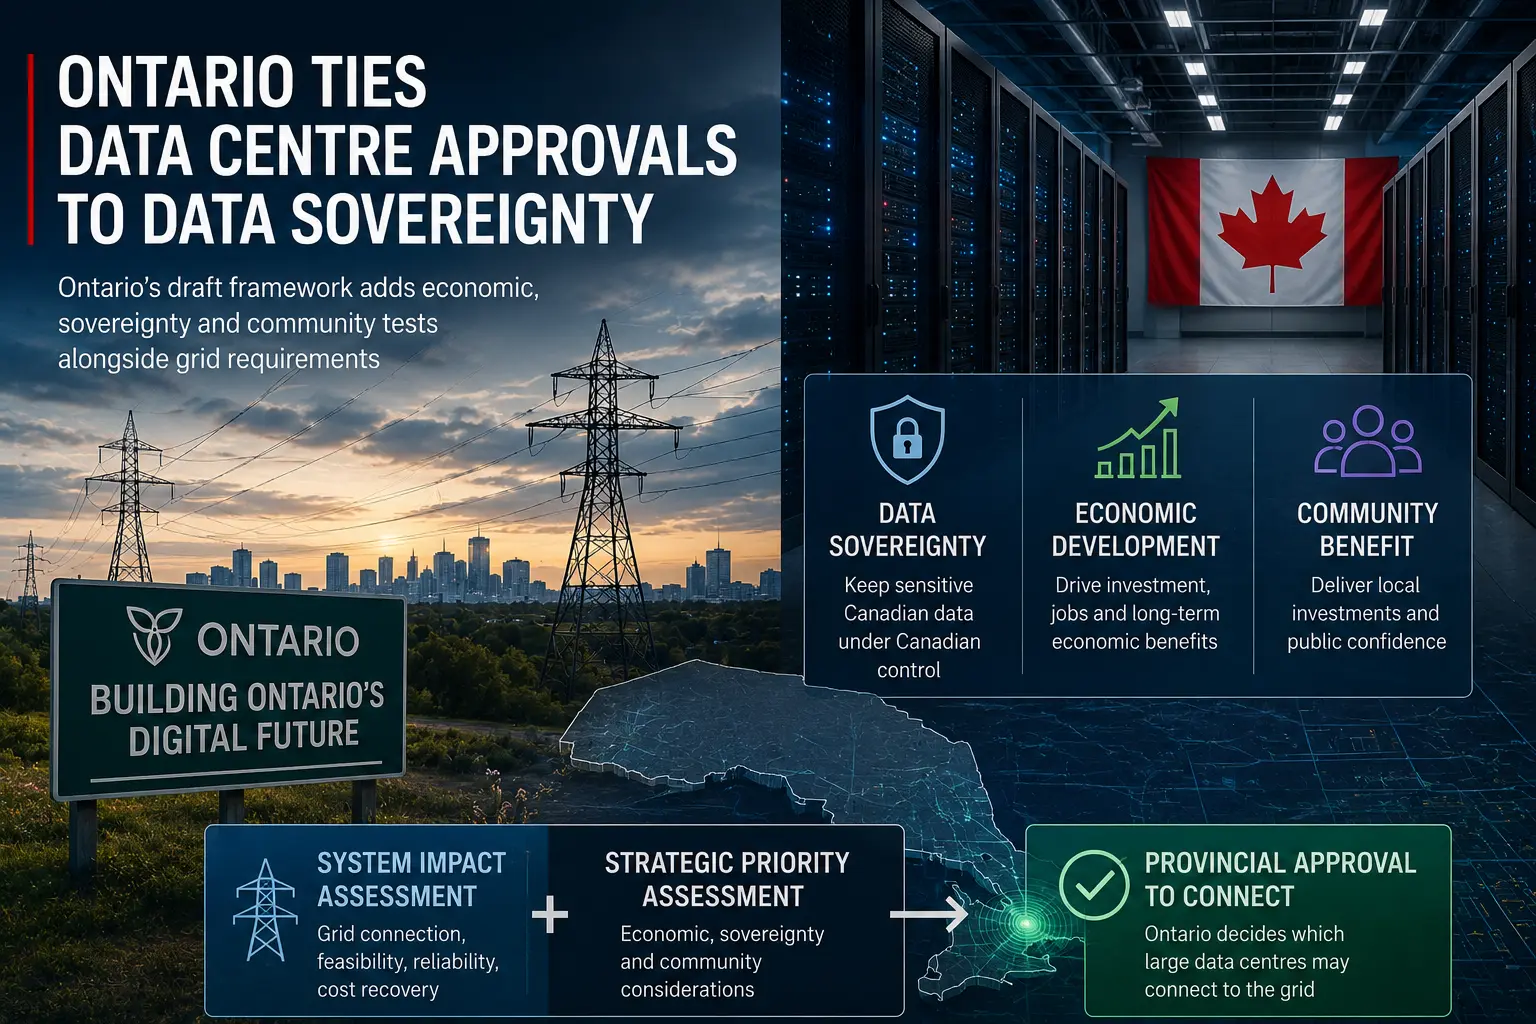
Doug Ford 支持安大略省数据中心,以确保数据留在加拿大
安大略省草案框架将评估大型数据中心项目的数据主权、经济贡献和社区效益,并叠加电网接入要求。
北美数据中心趋势
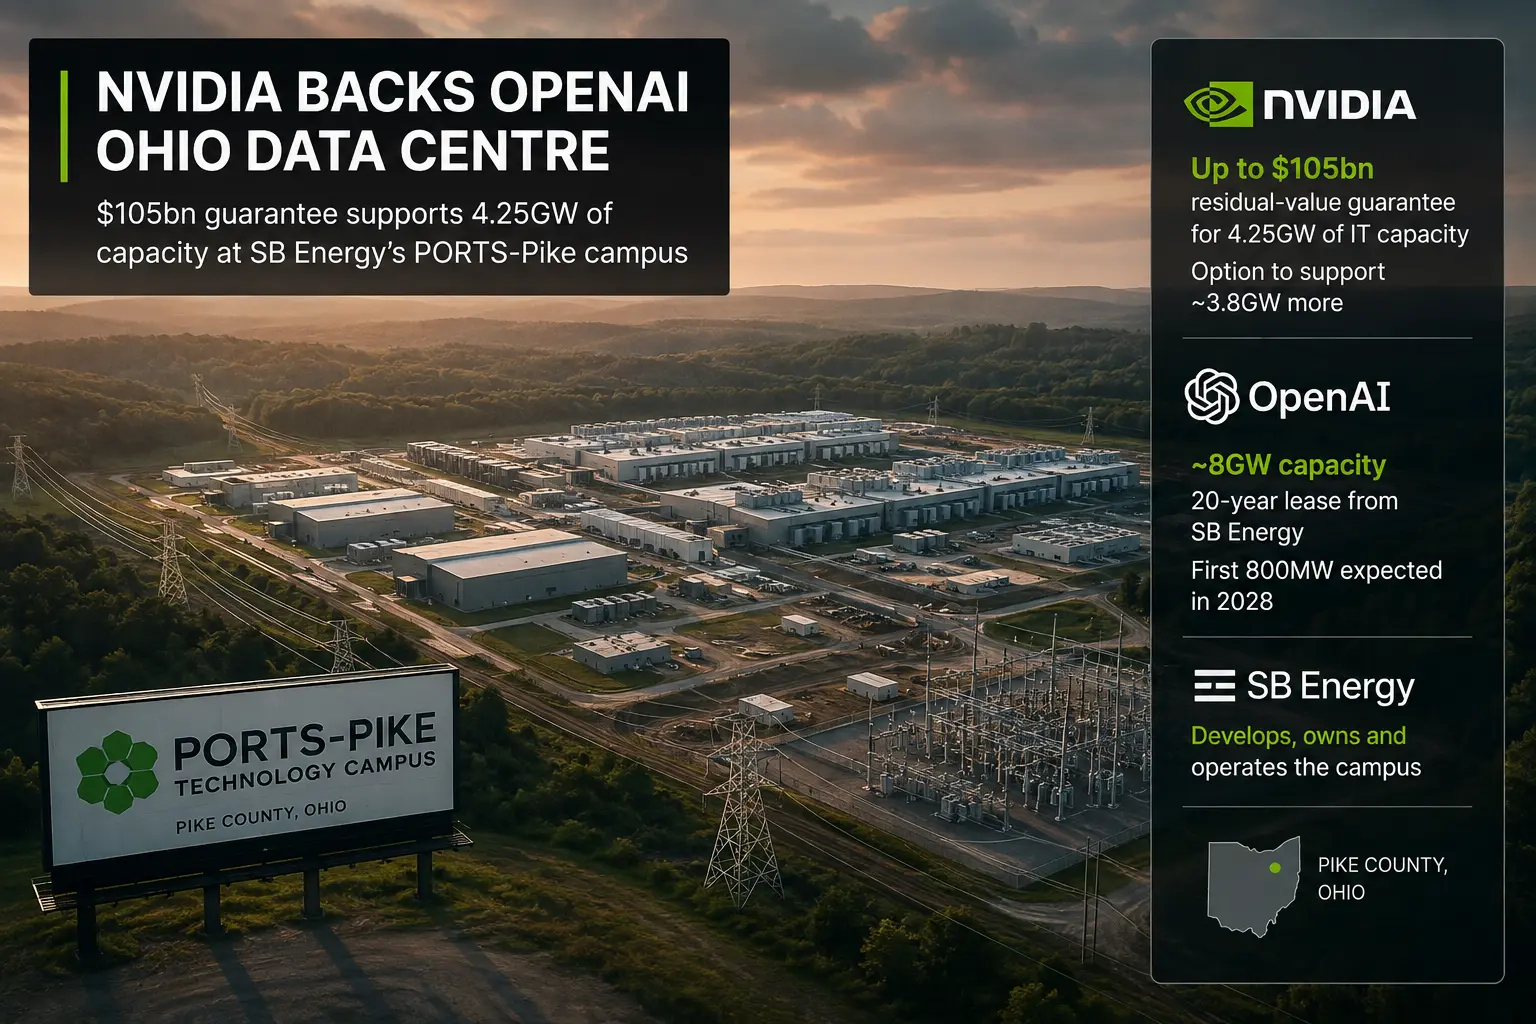
Nvidia 为 OpenAI 俄亥俄州数据中心提供 1050 亿美元担保
Nvidia 的担保覆盖约 4.25GW IT 容量租约,在 OpenAI 开始支付租金前帮助 SB Energy 为俄亥俄州园区融资。
北美数据中心趋势
艾伯塔省在波诺卡启动 AI 数据中心系列公众会议
艾伯塔省正就 AI 数据中心启动公众讨论,各社区在评估新增投资的同时,也关注供电、用水和基础设施要求。

亚太地区云服务趋势
Cloudflare香港维护划出两种流量改道的控制边界
Cloudflare 计划对 HKG 站点进行 19 小时维护。公共 Anycast 流量可由平台改道,但 PNI/CNI 客户能否连续运行,还取决于客户侧的备用接口、BGP 策略与可用容量。

欧洲与中东国家电信趋势
Telecom Plus 新增 162,032 股库存股
最新一笔购买属于 Telecom Plus 规模 4,000 万英镑的股份回购计划,该计划与其基于估值的股东分配政策挂钩。
分类结构
趋势区域
区域
全球
跨区域情报基线与宏观结构信号。
区域
北美
执行速度、政策落实与平台运营杠杆。
区域
欧洲与中东
合规驱动的市场调整,以及治理耦合的压力。
区域
亚太
IPv4 稀缺经济学、需求规模化与运营现代化。
区域
拉丁美洲与加勒比
连通性扩展、监管转型与资产效率提升压力。
区域
非洲
治理常态化、基础设施融资与增长不对称。