
摘要
- Grayscale AI Compute ETF不是一只从零成立的新基金。9月22日,原Grayscale Bitcoin Miners ETF更改了名称、代码(MNRS改为GCPU)、跟踪指数、投资目标、主要策略和80%投资政策。
- 新指数可以纳入数字基础设施转型公司。只要企业已经公开宣布、签约或着手向AI、高性能计算、GPU云或AI数据中心转型,即使尚未实施完毕、也未产生实质收入,仍可能获得资格。
- Indxx页面在取证时显示27只成分股;CoreWeave、Nebius、Hut 8、DigitalOcean和IREN这五大权重合计40.51%,原生AI云公司与有挖矿背景的公司同时位居前列。
- 基金年费率为0.59%。新招募说明书延续了MNRS的历史:2025年末净资产为990.1万美元,部分年度的换手率为65%。这些数字不能当作GCPU当前规模或新策略业绩。
代码先变,资产后变
Grayscale把GCPU描述为参与AI数据中心、电力和算力建设的交易所交易基金。真正界定这次新闻性质的文字,写在9月22日生效的招募说明书副标题里:它“原名Grayscale Bitcoin Miners ETF”。
董事会早在7月7日批准更名、更换跟踪指数、投资目标、主要策略和80%政策。7月的补充文件最初把生效时间定在9月15日前后;8月28日的补充文件又把日期推到9月22日前后,同时将代码从MNRS改为GCPU。原Indxx Bitcoin Miners Index被Indxx High Performance Computing Index取代。
因此,这不是“AI基金新发”,而是既有基金改写授权。基金的运营起点、股东和历史记录仍在,所代表的经济对象却发生了变化。更名前的价格轨迹来自比特币矿企策略,更名后的轨迹来自AI算力与转型组合。一条连续曲线,跨过了两个不相同的试验。
指数资格可以走在利润表前面
正常情况下,GCPU至少把净资产的80%(包括用于投资的借款)配置于指数成分股,或具有相近经济敞口的工具。指数覆盖高性能计算、AI云、加速计算基础设施以及相关硬件和服务,也覆盖“数字基础设施转型公司”:过去从事加密货币挖矿、区块链基础设施或相邻业务,如今已经公开披露、实施或签约转向AI、GPU云、高性能计算或AI数据中心的企业。
收入分类看似很精确。Pure Play的主题收入占比至少50%;Quasi Play为20%至不足50%;Marginal Play低于20%。关键的时间差藏在第三类:转型公司可以凭已经公开披露、签约或宣布的计划进入候选名单。
招募说明书直接说明了风险边界。企业可能仅凭尚未实施的转型被纳入,而且转型未必完成,也未必带来实质收入。这不是隐藏条款,反而是理解产品的核心。投资组合既包括已经经营AI算力的公司,也包括对组织转型的期权。
判断这类期权,必须把证据拆成不同台阶。宣布计划证明意向;客户或供电合同引入可核验的义务;融资到位让资本开支成为可能;机房和兆瓦交付并通过验收,才证明物理进度;确认AI收入,才证明商业使用;分部利润和现金回报,最终说明转型是否创造价值。任何一级都不能替代下一级。
“原生或转型”与“三档收入”不是同一张表
Grayscale的发布公告称,目标权重约有一半投向从创立之初就围绕GPU云和AI托管经营的公司,其余投向包括比特币矿企在内的转型运营商。
这组“原生/转型”标签描述企业从哪里出发;Pure、Quasi和Marginal则描述指数供应商认定的主题收入占比。两者不是一一对应。有挖矿历史的公司不必然属于Marginal,原生AI公司也不会仅凭出身自动成为Pure。
因此,不能简单拿“约一半转型权重”去对照方法中Quasi与Marginal合计15%的上限,然后宣布矛盾。真正缺失的是映射表:每家公司被划入哪一档、收入分母取自哪个期间、合同容量与正在产生收入的容量如何区分。公开材料给了名称和权重,却没有让读者复算分类。
指数每季重构和再平衡。它先按公司市值选择最多30家Pure公司,不足时依次用Quasi和Marginal补齐。在权重计算时,Pure单一证券上限为8%;Quasi与Marginal合计上限为15%,单一证券上限为4.5%。此后市场价格会让实时权重漂移,所以页面显示超过8%,本身不能证明规则被违反。
前五大权重占了可见组合的40.51%
本文冻结数据时,Indxx页面显示27只成分股,并列出五大权重:CoreWeave 8.36%、Nebius 8.30%、Hut 8 8.11%、DigitalOcean 8.01%、IREN 7.73%。算术合计为40.51%。
这五家公司比基金名称更清楚地展示了双轨结构。CoreWeave和Nebius代表原生AI算力路线;Hut 8与IREN把矿业出身带入同一组头部持仓;DigitalOcean则是既有云基础设施。它们的建设周期、客户合同、融资压力和证据成熟度并不相同。
“基础设施”也不等于低波动。Indxx页面给出的年初至今贝塔为3.59,一年期贝塔为3.64;同期标准差分别为74.34%和75.04%。这些是指数供应商截至最近交易日的统计,不是基金回报,也不是预测,但足以提醒读者:稀缺的供电与机房,可以被装进价格剧烈波动的股票组合。
基金属于非多元化基金,并会随指数集中。招募说明书称,截至8月27日,指数集中于软件行业,对软件与服务、信息技术板块也有显著敞口。产业叙事讲的是电力和建筑,金融表现却可能仍是一笔高度集中的科技交易。
MNRS仍留在GCPU的财务履历里
管理费与年度总运营费用均为0.59%。新招募说明书的财务摘要仍以“Grayscale Bitcoin Miners ETF”为标题。基金于2025年1月30日开始运营;截至当年12月31日,净资产为990.1万美元,期末每份净值30美元,部分年度总回报19.18%,换手率65%(不含实物申赎交易)。
这些数据不描述2026年9月重构后的GCPU组合。它们只证明GCPU承接的是一只已有运营史的基金,而非空白产品。今后如果数据终端把整段历史用于排名,就必须标出策略断点;否则,矿企时代取得的回报会被误记到AI算力主题名下。
GCPU不直接投资数字资产,也不通过数字资产衍生品投资。但它可以持有仍有挖矿业务、区块链基础设施或自有数字资产的公司。ETF资产负债表上没有比特币,不代表每家成分股的经营与估值都摆脱了比特币风险。
电力只是转型的起点
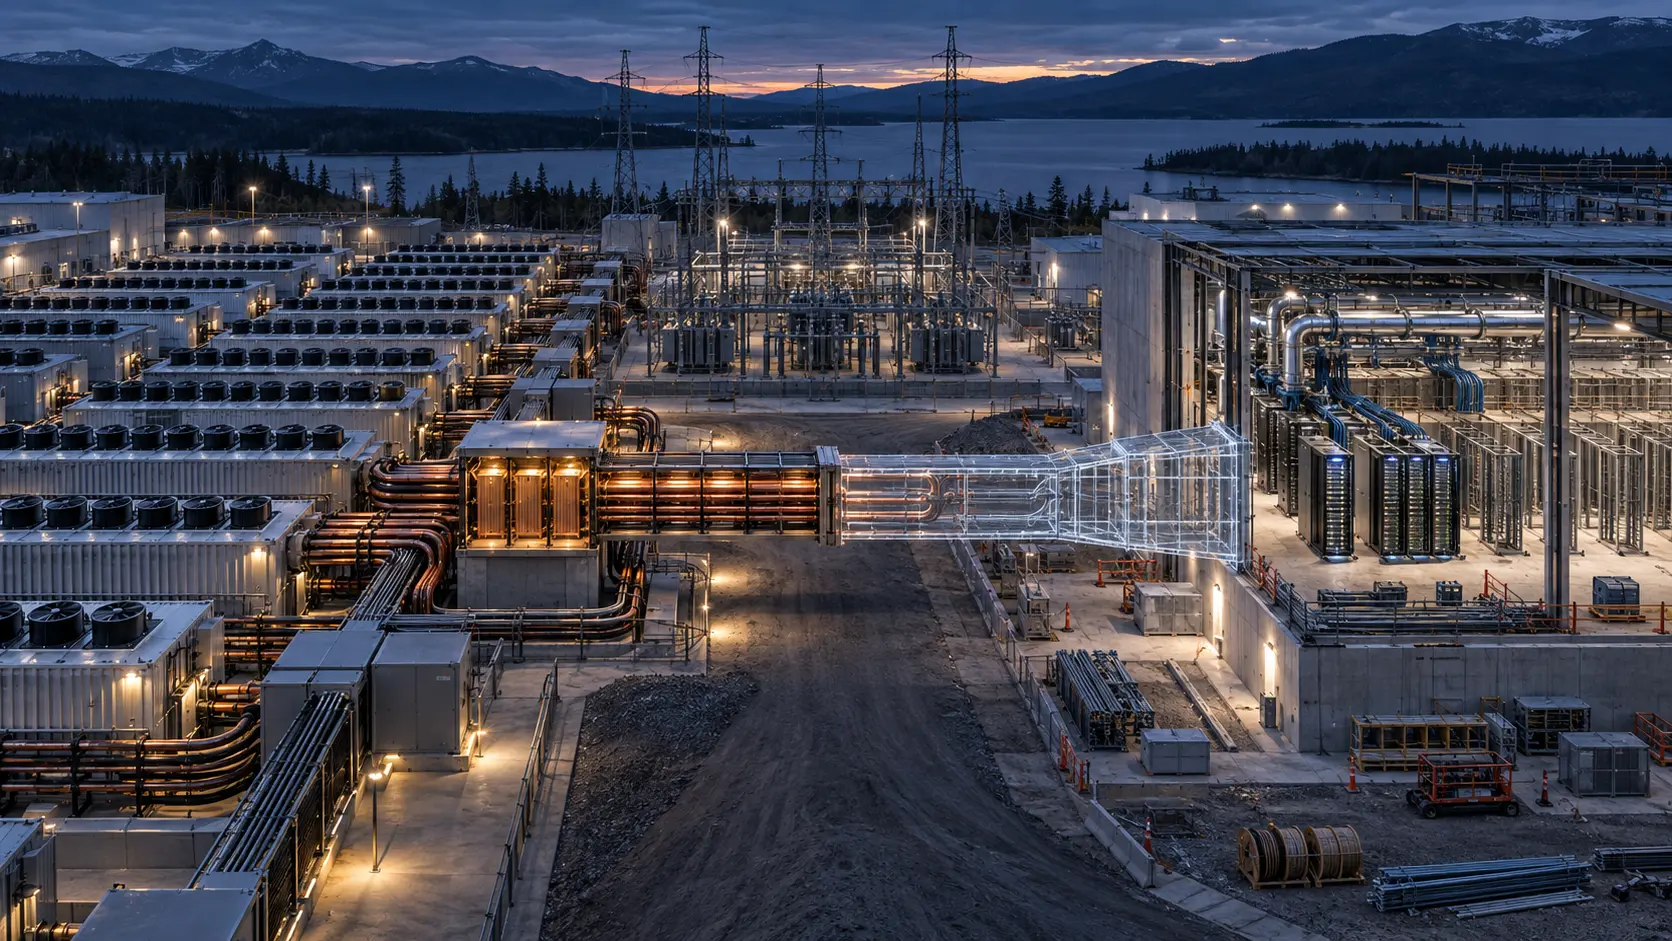
矿企转型的逻辑并非空穴来风。已通电土地、变电设施和管理大负载的经验都很稀缺;在并网排队动辄数年的地区,这些条件能显著缩短起步时间。
但AI负载还需要专用冷却、高速网络、加速器、冗余设计、专业人员、融资和客户。招募说明书警告,旧矿场、设备或供电安排可能无法直接适用,必须投入大量资金;若转型延误,相关资产还可能减值。
因此,真正有意义的回执不是演示文稿里的“AI”,而是已经形成约束、难以撤回的经营事实:资金实际投入、设备安装、容量验收、收入确认、现金产生。GCPU允许在更早阶段建立敞口;新名称不能把“将要发生”改写成“已经发生”。
来源
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance