
全球数据中心趋势
全球数据中心趋势
数据中心:本趋势分析追踪市场变化。市场范围:全球互联网基础设施市场。关注信号:数据中心市场趋势、AI 驱动的容量需求、供电可用性、托管业务增长、互联互通策略和区域数据中心园区投资。它聚焦于需求变化、容量限制、平台策略、投资时机、监管压力以及可能改变基础设施规划的运营假设。它将公司动态、公共政策、基础设施报告、采购信号、客户需求、服务连续性压力、区域限制、投资时机和受影响的组织相关联,使读者能够在趋势发展为重大市场事件之前理解其重要性。本页面帮助读者评估市场走势、经核实的证据、区域执行风险、竞争地位、治理相关风险、资金压力,以及受此变化影响最大的机构或公司。它面向运营商、投资者、分析师、采购方,以及关注公共政策并需要清晰了解以下方面的读者:市场走向、哪些信号具有持续性、哪些证据证实了趋势、哪些假设仍存在不确定性,以及哪些基础设施决策可能在下一周期影响采购、韧性、合规、客户依赖、服务连续性或资本规划。

最新报道
全球数据中心趋势最新动态
271 篇文章

全球数据中心趋势
NVIDIA 开始大规模出货 Vera CPU
NVIDIA 表示 Vera CPU 系统已开始大规模出货,推动这款新的 AI 处理器从发布规划进入客户资格验证与集成阶段。
全球数据中心趋势
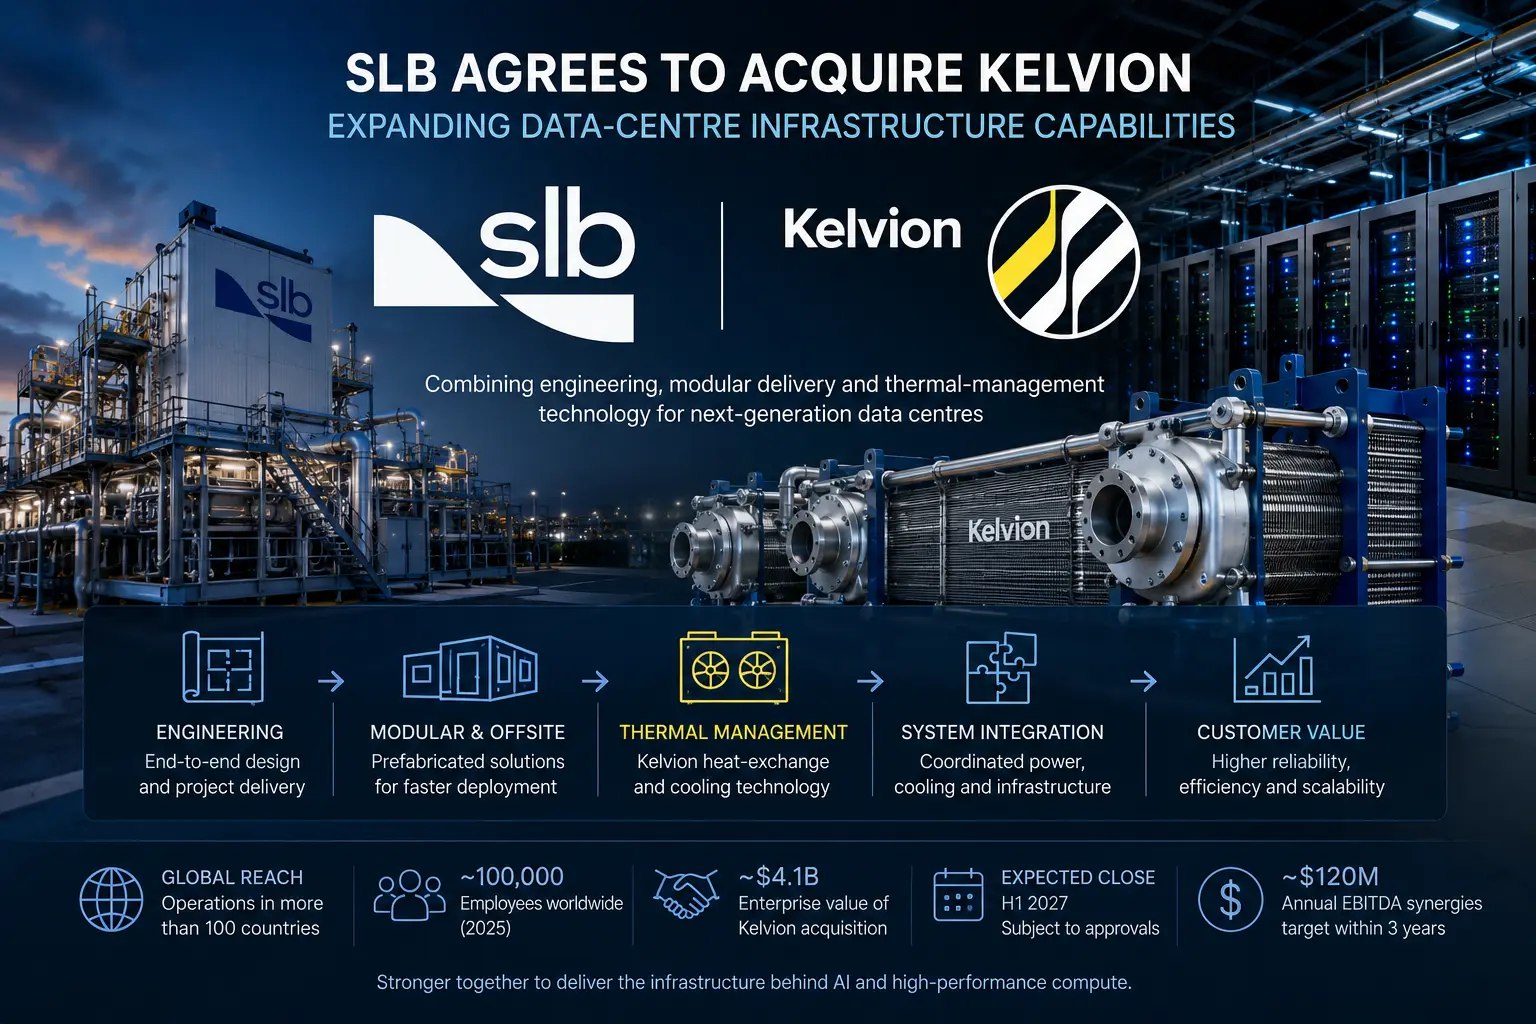
SLB 达成 41 亿美元 Kelvion 数据中心冷却收购协议
SLB 将收购 Kelvion,把热管理纳入其工程、模块化建设和数字系统所在的同一数据中心交付体系。

全球数据中心趋势
变压器制造商的数据中心订单激增
变压器订单持续上升,促使数据中心项目在规划中更早考虑设备交付,并将其与电网接入和建设进度同步安排。
全球数据中心趋势
Digital Realty 的 Teraco 卖出权,让两套 FFO 分母相差 695.7 万股
同一个季度,Digital Realty 披露了两套稀释后份额数:FFO 使用 3.67605 亿股及单位,核心 FFO 与 AFFO 使用 3.60648 亿股及单位。其间 695.7 万的差额,记录的是一项已被部分行使、尚未完成交割,却已在部分每股指标中提前出现的所有权转换。

全球数据中心趋势
数据中心用水量或将达到 6440 亿升
Rystad Energy 表示,冷却方案可大幅降低 2030 年数据中心用水需求,但部分低用水系统需要消耗更多电力。

全球数据中心趋势
Ecolab:冷却回路注水与数据中心停机一周有关
据报道,承包商选择的冷却液导致数据中心停机约一周,暴露出芯片直冷系统的交接风险。

全球数据中心趋势
Supermicro的26.12亿美元RPO恰好对应递延收入,却不包括短期在手合同
Super Micro Computer 在 2026 财年末同时给出两组几乎完全重合的数字:资产负债表上的合同负债合计 26.12032 亿美元,披露的剩余履约义务约 26.120 亿美元。两者连续三个报告日都能按披露精度对齐,但这并不等于完整订单簿。公司明确把初始预计期限不超过一年的合同排除在 RPO 披露之外,也没有说明当年新增 9.434 亿美元产品预付款究竟落在哪一侧。
全球数据中心趋势
Arm 不再把 RPO 放进成绩表,但仍有 53% 落在两年以后
Arm 在最新股东信里撤掉了“剩余履约义务”这项季度指标,理由是公司进入自产芯片后,它已不能充分代表增长。不过,这笔合同存量并没有从财务报表消失:截至 6 月底,RPO 仍为 21.226 亿美元,其中约 53% 被放在两年以后。这里的“以后”并不全是交付排期;当履约时间取决于客户下一步动作、而日期尚不可知时,Arm 也会按规则把金额放入最远一档。

全球数据中心趋势
亚马逊拿到了 X-energy 2031—2039 年反应堆产能的优先选择权
亚马逊并没有先把九年的反应堆全部买下,而是先买到了“先选”的位置。X-energy 的上市文件显示,亚马逊在 2031—2039 年 Xe-100 制造排期中享有第一优先级,还拥有部分计划交付量的优先承接权、最惠商业条件以及最低燃料配额。对一个尚未形成批量交付的核电体系而言,顺位本身就是资产:它让亚马逊保留选择,让 X-energy 提前承担把选择变成可交付能力的责任。

全球数据中心趋势
Marvell 一季新增 57.621 亿美元供应承诺,客户订单仍可撤回
AI 芯片的需求故事通常从订单和收入开始,但 Marvell 最新季报暴露了更硬的一面:截至 2026 年 8 月 1 日,公司对晶圆厂及封装测试伙伴的无条件采购承诺达到 85.189 亿美元,比十三周前多出 57.621 亿美元。与此同时,Marvell 仍提醒投资者,大量客户销售依靠采购订单,而不是长期承诺;客户可在短时间内取消或推迟。上游已经被合同锁定多年,下游却没有公开的等额约束记录。
全球数据中心趋势
NVIDIA 360 亿美元 AI 云承诺:出价更高者可接走容量
NVIDIA 向一批精选 AI 云伙伴承诺采购 360 亿美元云服务,而这些伙伴先采购 NVIDIA 的数据中心基础设施。真正改变风险分配的,不是通常长达六年的期限,而是容量去向:若第三方愿意给出更有利的价格,伙伴可以停止向 NVIDIA 提供相应服务,转而服务第三方。这个数字因此更像容量兜底,而非不可变的云账单。
全球数据中心趋势
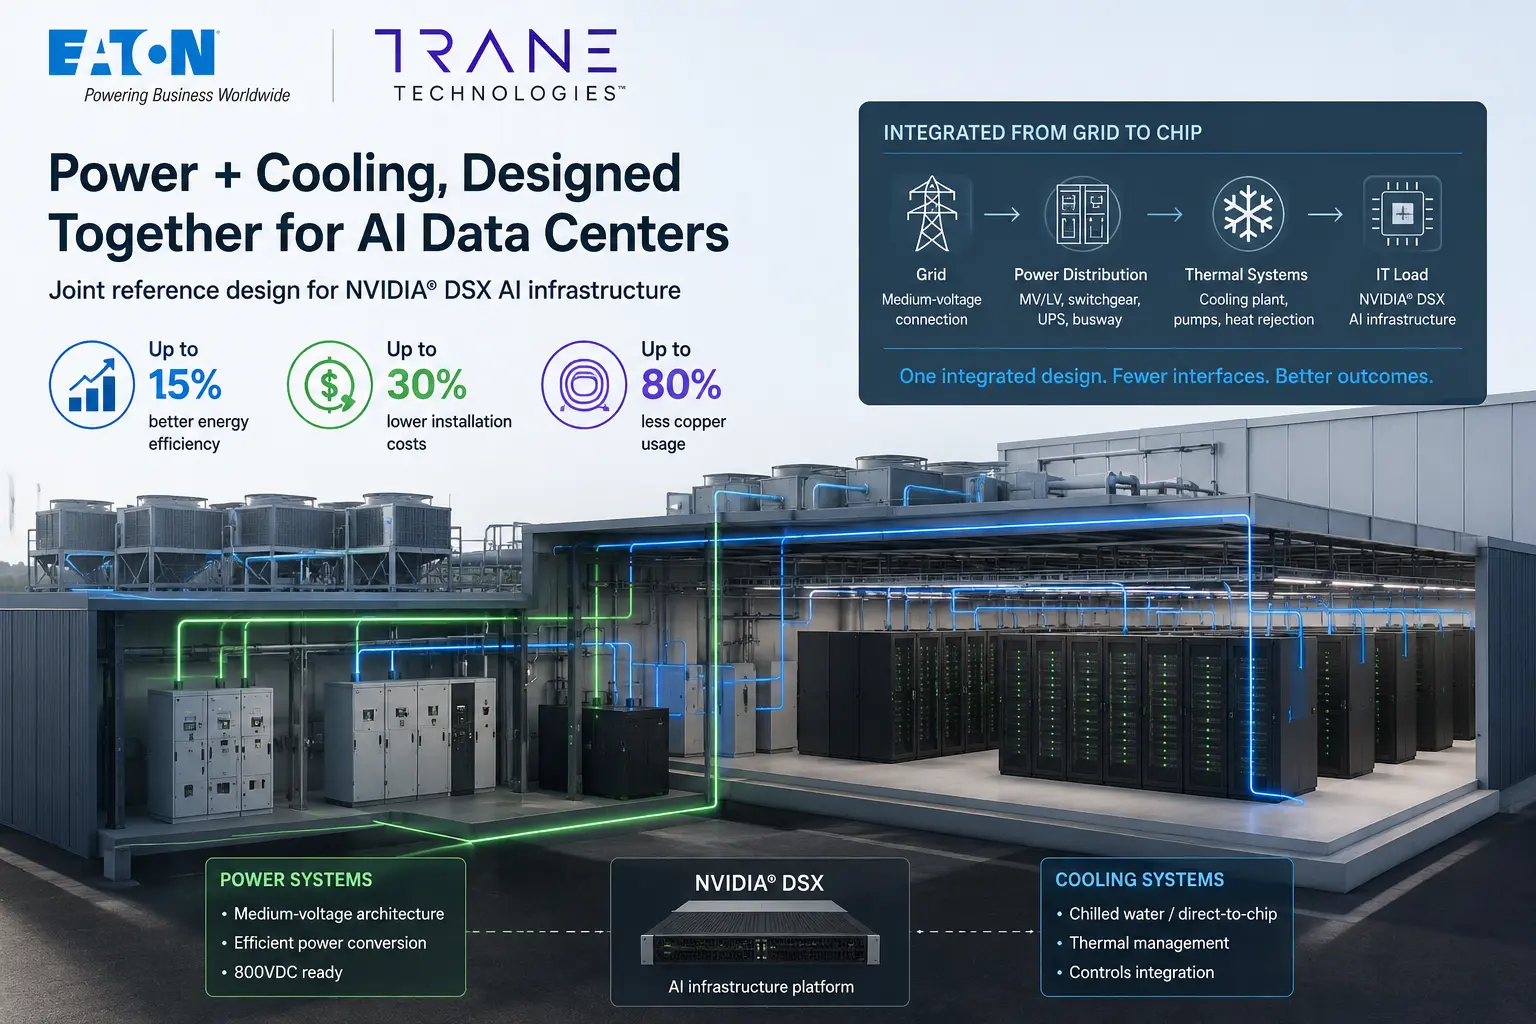
Eaton 与 Trane 将 AI 数据中心电力与制冷协同
Eaton 与 Trane 针对 NVIDIA DSX 基础设施推出了联合 AI 数据中心设计,把供电规划与制冷同步在同一架构中。

全球数据中心趋势
NVIDIA 有 28 亿美元客户预付款,RPO 却采用另一套边界
同一季度里,一部分客户先把现金交给 NVIDIA,另一部分大型客户却获得了更长账期。这不是矛盾,而是说明“预付款、履约义务、收入和回款”必须各自记账。

全球数据中心趋势
NVIDIA的Marvell优先股尚未转换,已分到750万美元季度净利润
截至 8 月 1 日,NVIDIA 花 20 亿美元买下的证券仍是优先股;但在 Marvell 的每股收益账上,它已经按第二类普通股参与分配。真正需要读懂的不是证券名称,而是 750 万美元怎样组成、哪些权利已经生效,以及哪些门仍未打开。

全球数据中心趋势
Equinix 的 5.25% 美元债,经掉期成为约 3.95% 的欧元融资
Equinix 这笔融资有两张同时有效的价格标签。债券投资者持有的是 8.5 亿美元、票息 5.25% 的 2031 年到期票据;Equinix 的融资子公司随后以交叉货币掉期把本金义务转换为欧元,公司披露的掉期后有效年利率约为 3.95%。两者相差 130 个基点,但这不是可以直接写成“节省”的数字,而是债券、衍生品、母公司担保和资金用途四套账共同形成的结果。

全球数据中心趋势
思科93亿美元AI订单,不等于53亿美元积压订单
思科 2026 财年录得 93 亿美元超大规模客户 AI 基础设施订单,并确认约 40 亿美元相关收入。两数相减确实得到 53 亿美元,却不能据此造出一笔积压订单:公开材料没有期初余额、同批订单的转化表,也没有 AI 专属剩余履约义务。库存、供应承诺、利润率和现金才揭示订单走向可运行系统所付出的代价。

全球数据中心趋势
Marvell 的12个月远期合约,早于2029财年AI或有对价到期
Marvell 为 Celestial AI 交易配置了一份名义金额 3 亿美元、现金结算的远期股票购买合约。但合约只有 12 个月,交易中的收入里程碑却延续到 2029 财年。一个工具管理一段股价风险,并不等于整笔或有对价拥有同一条时间轴。

全球数据中心趋势
Marvell 给 Google 的认股权证要过 240 道收入门槛
这份合同公开了终点,却没有承诺起跑速度。Google 最多可按每股 206.58 美元取得 58,970,907 股 Marvell,但绝大多数权利必须由合格产品收入一档一档解锁。240 档乘以每档 5 亿美元等于 1,200 亿美元;这个算式衡量的是全部业绩权利归属所需的收入,不是 Google 已经下出的订单。

全球数据中心趋势
Dell的AI积压达513亿美元,应付账款抵消116.61亿现金占用
Dell 已经证明客户愿意下单。更难的问题是,从稀缺内存进入工厂,到整套系统交付,再到大客户付款,这段时间由谁出资。最新申报季度显示,供应商付款节奏承担了关键缓冲作用。
全球数据中心趋势
Astera Labs二季度82%的直接客户占比,并不是终端需求地图
Astera Labs 最新季度的收入高度集中在四个开票对象上,但其中部分对象只是替终端客户组织生产。账单抬头变了,真正决定 AI 系统架构与采购预算的主体未必发生同样变化。