
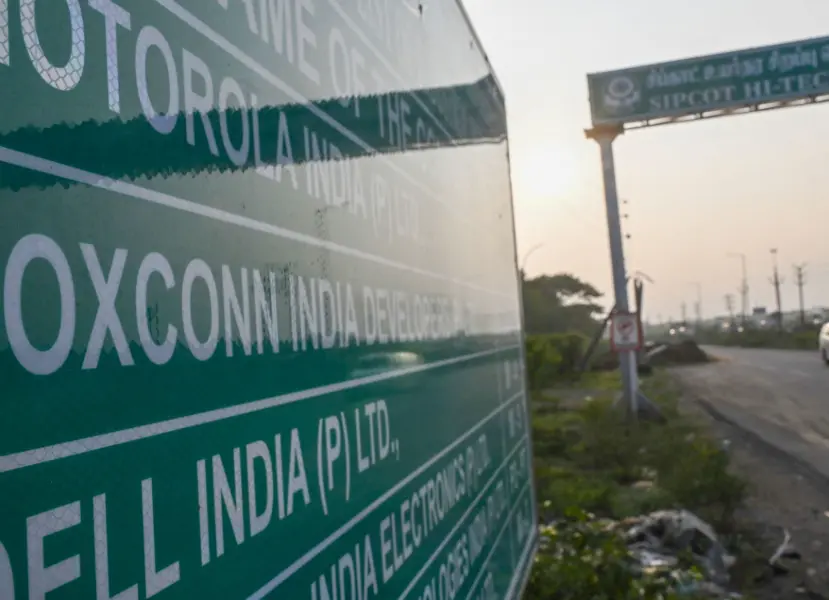
- 印度预算允许外国公司在海关保税区为合同制造商的设备提供资金,而不会面临近期的税务风险。
- 这一变化支持了出口导向型的电子制造业,但留下了关于国内价值创造的问题。
发生了什么
印度政府,作为其2026–27 财年联邦预算的一部分,已修改税法,允许外国公司在不承担当地税务责任的情况下,为合同制造商的机器设备提供资金,期限为五年。此项规定适用于“海关保税”设施——即被视为印度关境之外的工业区——并将持续有效至 2030–31 财年。
这项改革被广泛视为对 Apple Inc. 游说活动的直接回应。苹果此前一直担心,为其印度合作伙伴提供高端 iPhone 生产设备可能会根据印度税法形成“业务联系”,从而可能对其利润征税。此前,为了避免此类风险,苹果的合同制造商如 Foxconn 和 Tata 不得不自行承担费用。
财政部官员表示,这一变化将消除那些寻求投资于印度电子制造业的公司的一个重大障碍,并降低前期成本负担,可能会带来更快的投资。然而,这项豁免仅适用于出口导向的海关保税区;如果在内销市场销售,国产设备仍需缴纳进口关税。
为何重要
印度一直在努力构建其在全球电子供应链中的角色,寻求将生产从中国转移出去,并增加本国的高价值制造。新的税收确定性可能会鼓励跨国公司加速对生产线和设备的投资——这是实现近期目标的关键一步,即提高从半导体到消费电子等领域的制造业和出口额。
这与诸如Make in India等更广泛的政策努力是一致的——该项目始于 2014 年,旨在提升制造业对经济的贡献。然而,独立的评估表明,尽管有这些激励措施,印度制造业占 GDP 的比重依然难以大幅增长。
尽管预算调整提供了明确性,但其对海关保税区和出口的关注引发了一个问题,即它是否会显著扩大国内附加值,或者仅仅是方便外国公司利用印度成本较低的组装中心。投资者和政策制定者将关注这项及类似措施是否能转化为持续的资本流入和就业机会——还是仅仅改变了生产足迹,而没有带来更深层次的产业转型。