
主题
企业软件自动化
在主题维度下,企业软件自动化主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。
互联网历史
Inngest 十月故障揭示了持久运行的恢复缺口
Inngest 在两天内发生两起独立事故:一次数据中心之间的网络中断,随后一次数据库连接池故障。更值得关注的问题出现在基础设施恢复之后:部分运行仍显示 `Running`,且不会自行继续,客户必须决定是否取消并重放。
全球国家电信趋势
系统说修好了,用户为什么还上不了网?
设备接受了指令,不等于宽带服务已经恢复。评判网络自治,不妨先放下技术清单,顺着一位用户的服务走到底:哪里还需要人接手,谁有权操作,最后又由谁确认真的能用了?

欧洲与中东机构趋势
Microsoft客户最多的那一栏,收入却最少
CMA 的数据把客户数量和收入分布拉向了两端。监管若只盯住大合同,就可能错过绝大多数账户真正用得上的选择。
欧洲与中东国家电信趋势
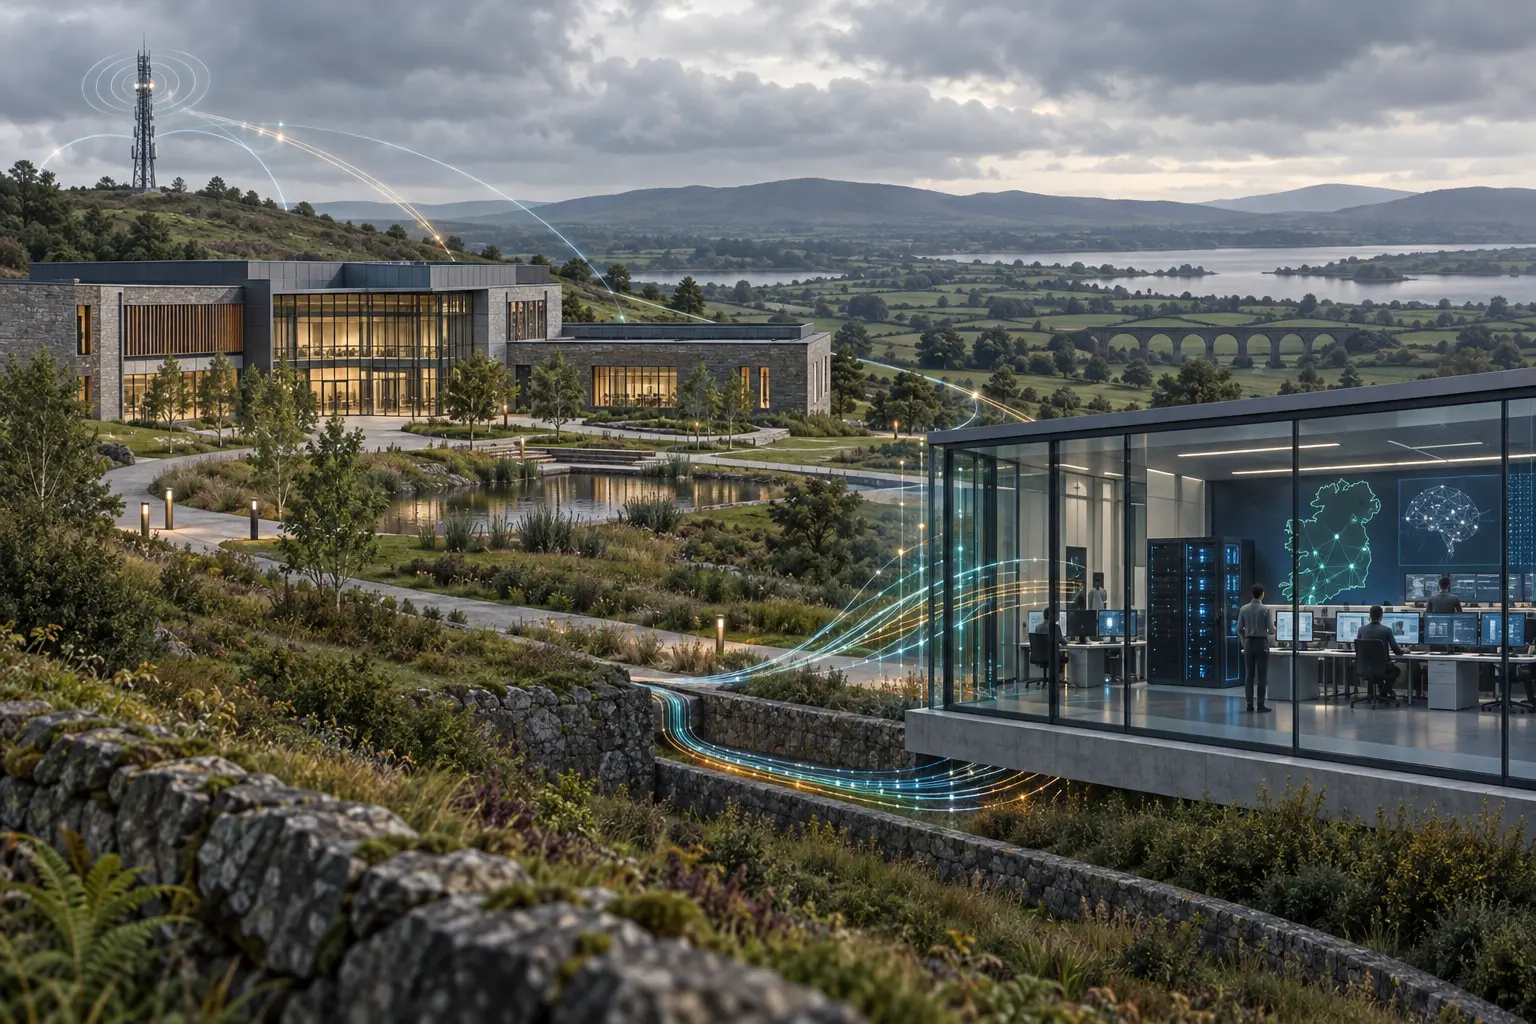
Athlone 获得全球研发定位,但新增能力仍需验证
2026 年 10 月 13 日,Ericsson 宣布计划将爱尔兰 Athlone 研发站点迁往 IDA Ireland 校园内一座专门建造的新设施。Ericsson 与 IDA Ireland 将 Athlone 描述为 Ericsson 面向 AI 软件和自主网络解决方案的全球研发总部。这个定位具有明确的战略含义,但现有公开信息尚不足以衡量迁址究竟会带来多少新增研发能力。对决策者而言,真正需要区分的是组织职责的提升与资源、交付及客户结果的实际增加。

亚太地区云服务趋势
九笔大单已签、另有两笔延期:Wipro 的 6.74 亿美元订单额仍留下哪些问题
Wipro 第二财季的大单签约额大幅下降,但 CEO 表示,公司签下了九笔大单,另有两笔交易未能赶上当季。这个数量为签约时点提供了线索,却没有说明这些合同值多少钱、何时转成收入。

全球云服务趋势
Intuit 收购 Sequence,考验合同条款能否一路落到账务
这笔交易要把谈判中的价格、用量计费和财务记录接起来。真正的价值取决于合同变更能否一路追踪到发票与账簿,也取决于客户能否带走自己的数据。

北美云服务
CCC的44%收购溢价,基准仍停在传出出售消息之前
CCC Intelligent Solutions 拟以每股 7.75 美元现金退市,官方称较未受影响股价溢价 44%。但这个比较点是 7 月 9 日——媒体开始传出潜在出售消息之前。协议随后把交割风险写进股东表决、监管等待、融资承诺和有条件适用的终止费条款。

全球云服务趋势
Workday 收购 C1,要把人事变动接到应用权限上
Workday 希望让入职、调岗和离职事件触发其他企业应用中的权限变更。收购 C1.ai 为这项扩张定下方向,但整合进度、C1 的财务规模,以及权限能否及时撤销,仍待后续证明。

欧洲与中东云服务
VINCI持有All for One 87.33%股权,整合成效要看客户是否愿意续约
VINCI Energies 完成对 All for One 的公开要约后持有约 87.33%的股份。Axians 由此获得进入 4,500 多家德国中型企业客户关系的渠道,但交叉销售、续约和服务质量都不会因股权交割自动发生。All for One 上半年经常性收入占比升至 53%,收入却下降 3%,EBIT 利润率也降至 2.8%;真正的考验,是扩展服务时能否让客户关键业务持续运转。

全球云服务趋势
HCLTech 与 Anthropic 的合作,收入传导仍未明朗
HCLTech 已说明 Claude 将如何进入咨询交付、软件产品和 AI Force,但 10 月 12 日的公告没有交代这些路径对应多少合同、部署或收入。对市场而言,合作框架与收入兑现之间仍隔着几道尚未披露的环节。
全球云服务趋势
Atlassian 将自动化步骤、AI 调用和客服解决结果分开计量
Atlassian 计划在 12 月引入的用量收费,并不是一个统一的“AI 计数器”:自动化按执行步骤计量,部分 AI 与 Teamwork Graph 上下文操作消耗 Rovo credits,Customer Service Management 则只对满足条件的已解决请求收费。三种单位各有额度、价格与触顶后的服务规则。

全球机构趋势
BlueMatrix 与 Aiera 已打通研究撰写流程,AI 付费使用仍待验证
2023 年,Aiera 的事件信息工具已接入 BlueMatrix 的研究撰写流程。10 月 8 日公布的收购协议扩大了分销设想,但仍需证明:获授权的研究内容能否在客户的 AI 系统中被持续使用,并形成付费收入。

全球云服务趋势
保险业预计两三年内实现自主 AI,代理式 AI 生产部署仍仅 16%
Sapiens 委托开展的一项行业调查显示,约三分之二的受访者预计保险业务将在两到三年内实现完全自主的 AI。现实起点要低得多:只有 16% 表示代理式 AI 已进入生产环境;目前仍有 53% 的代理式 AI 输出需要人工检查。

亚太地区机构趋势
KQC 的 8000 万美元投前估值,取决于尚待验证的部署
Korea Quantum Computing 拟通过与 SPAC 合并,为公司从客户项目和付费概念验证走向可重复销售的产品提供资金。Qubiteer 的演示是起点,却不是商业化已经完成的证据;交易资金还取决于股东表决、赎回规模和最低现金条件。

全球云服务趋势
Google 可以更快算出迁云方案,却还没有证明迁云能省钱
Google Cloud Modernize 把成本评估、代码分析与迁移工具纳入同一组合。这可能缩短形成商业论证的时间,但 TCO 预测不是迁移后的账单,依赖关系图也不是已验收的工作负载。
全球云服务趋势
Progress为Domo支付的价格,押注的是裁员式流失后的收入
Progress Software 以 4 亿美元现金收购 Domo 的 AI 与数据平台,并将交易估值描述为约为“稳态收入”的 1.4 倍。这个分母并非 Domo 最近报告的收入:Progress 预计,主动放弃部分按席位计费的合同、专业服务收入下降后,收入会收缩。

亚太地区国家电信趋势
VEON与Amdocs签下十年运营赌注,但这不是AI收入增长的证明
VEON 宣布由 Amdocs 在未来十年运营并持续现代化其欧亚核心技术业务,并将 QazCode 的某些知识产权用于 Amdocs aOS。公告没有披露合同价格,也没有证明这项合作会带来多少数字业务收入。

全球云服务趋势
Atlassian的AI工程师,下一关是把现场经验变成产品杠杆
Atlassian 称,46 名前置部署工程师已为 100 多家企业客户把 80 多个 AI 代理投入生产。数字显示团队在忙碌,却还不能说明这种嵌入式工程能否沉淀为可复制的软件业务。

IETF
旧描述不能批准今天的选择,却仍可能决定下一包媒体能否发送
一条早先收到的远端连接描述,不能为当前 MGCP 命令选择 T.38 提供依据;但在真正发送媒体时,网关又必须服从最近一次收到的描述。RFC 5347 把传真控制拆成两只时钟:当前命令决定“现在可以选择什么”,最新远端状态决定“此刻可以发送什么”。把两者压成一个“最新 SDP”字段,恰好会抹掉最需要审计的授权边界。

IETF
解析器超时后,号码没有变,路由制度却换了
呼叫者只经历了几秒等待,随后电话接通。系统内部发生的却不是一次较慢的 ENUM 查询:解析器超时,softswitch 放弃新目录,重新用厂商私有号码表并把呼叫送进 PSTN。RFC 5346 留下的关键不是“备用路径能用”,而是一次超时如何把同一个号码交给另一套路由权威。