
档案
简报
简报档案页面汇集了人物、公司、机构等实体的情报,帮助读者对比BTW.MEDIA报道中的相关主体。通过该页面,读者可以对比公开档案、相关事件、证据材料、角色变动、运营足迹、治理风险、组织联系以及市场关联性,同时将机构与人物记录同普通新闻时间线区分开。读者能理解新闻标题背后的主体、支撑档案的证据,以及使该档案具有重要影响的基础设施或市场关系。也可以看到档案所代表的主体是谁或是什么、依据哪些公开来源、它如何与公司、市场、治理机构或事件连接,以及随着主体演进,哪些变化值得持续关注。
全球数据中心趋势
VNET 96.3%的已承诺容量,仍有226MW尚未转为客户使用
VNET 已经为几乎全部在役批发数据中心容量找到客户,却还没有让这些容量全部投入使用。截至 6 月 30 日,970MW 处于有效协议承诺状态,客户实际使用 744MW。两者之间的 226MW 不是一句“需求强劲”就能跨过的距离:客户设备、芯片供应、项目进度、机电交付、计费与折旧,都在这段走廊里开始发挥作用。

案例档案
W3C称2026年问卷“匿名”,两份表单却都询问邮箱
匿名问卷的价值,恰恰在于回答可以尖锐,而不必变成指向回答者的线索。W3C 新开放的会员问卷和广泛社区问卷都承诺回答匿名,却又在同一份表单中邀请有意参加访谈的人留下邮箱。现有公开材料不能证明邮箱已经与回答关联,也没有展示二者必然分离的机制。应当补上的不是猜测,而是一份简短、可核验的分离说明。

北美机构趋势
ITG 的 7240 万美元自由现金流未计入 4700 万美元经营现金流出
ITG 在 2026 年上半年报告了 7244.6 万美元自由现金流,但同期现金流量表显示经营活动使用了 4704.2 万美元。两项披露并不互相冲突,却在回答截然不同的问题:ITG 用调整后 EBITDA 减去资本开支来定义自由现金流,因此营运资本、已付利息和税款从未进入这条计算路径。对于一家先投入人员和材料、再等待客户验收与付款的通信基础设施承包商,这段被略过的路径恰恰最值得投资者观察。
报道
ARIN 允许给 ROA 命名,在线搜索却仍不认这个名字
ARIN 允许给 ROA 命名,在线搜索却仍不认这个名字 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。报道情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

案例档案
PNAI不要“成功案例集”,应先公开案例如何入选
案例进入报告之前,选择已经发生。有人提交,有人定向邀请,有人从公开资料中发现;材料齐全的项目容易留下,失败、争议和申诉无果的经历则更容易缺席。IGF 人工智能政策网络希望用实际案例研究“超越合规”的治理,并明确反对把报告写成成功故事汇编。要让这项承诺可信,PNAI 需要先公开案例的入选、排除与修订记录。

全球数据中心趋势
Salute收购T5 Operations后,逾15GW仍是托管容量而非自有资产
Salute 拟收购 T5 Operations,宣布的合并规模是逾 15GW 数据中心容量“处于管理之下”。这句话的主语不是地产,也不是电力资产,而是一套覆盖客户机房的运营责任。交易若完成,会改变谁来组织人员、维护、调试与事故升级,却不会因此多出一兆瓦可售容量。

案例档案
PNODI顾问既汇总也建言,初稿需要两条来源轨道
一份机构报告写得越顺,读者越容易忘记它曾经有过不同声音。IGF 开放数字基础设施政策网络的首轮盘点即将由顾问起草;顾问不仅要整理社区来稿,还要自行研究并提出建议。两项工作都必要,但不能在成稿中悄悄合成同一种权威。给社区输入与顾问增补分别保留来源轨道,才能让 PNODI 真正承担最后的内容决定。
全球数据中心趋势
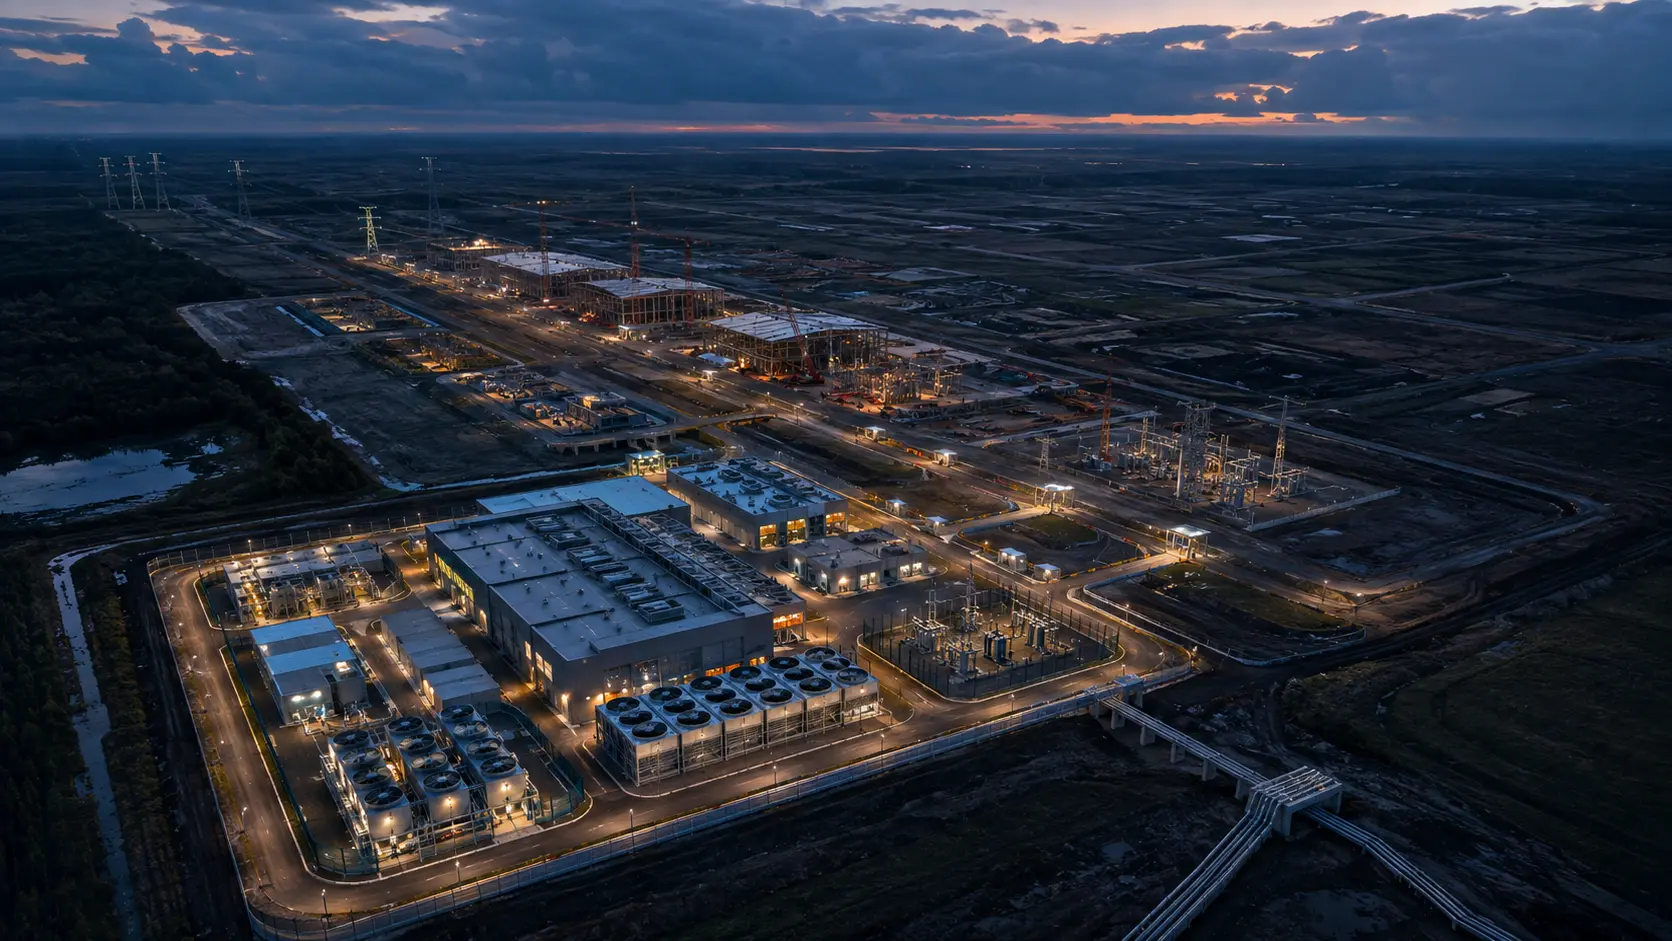
STTGDC 已运营 780MW,近 2GW 仍在交付队列
KKR 与 Singtel 已完成对 STTGDC 的收购,但“交易完成”不能替代“项目完成”。公司在同一份公告中给出两种完全不同的容量:780MW 已进入运营,近 2GW 是用于在建及开发项目的有电土地。前者是经营结果,后者是珍贵但尚未兑现的投入。新股东真正买下的,是把第二种容量转化为第一种容量的能力与风险。

报道
APNIC 的 SIG 在线投票仍以现场签到为参会者门槛
APNIC 62 的 SIG 选举已经在线开票,但“在线”只说明选票如何送达,并不说明谁能取得选票。会员组织通过授权联系人行使一票;个人参会者则必须到孟买现场签到,并有此前八届指定会议之一的参会记录。两条入口是否形成了均衡而可解释的选民结构,应该在投票结束后用汇总数据回答。

亚太地区云服务趋势
Firmus 的 3 亿美元 APX East 承诺,买的是投运前容量
150 Tbps 是一个应该用将来时表达的数字。Firmus 与 SUBCO 把约 3 亿美元、25 年期限和这项容量上限写进了 APX East 的商业叙事;但这条悉尼至洛杉矶的海缆目标要到 2028 年第四季度才具备投运条件。眼下已经出现的是需求承诺与融资信号,尚未出现的则是经过许可、制造、铺设、测试、验收并实际承载流量的服务。
案例档案
IGF 正在设计危机连通机制,第一步应是启动台账
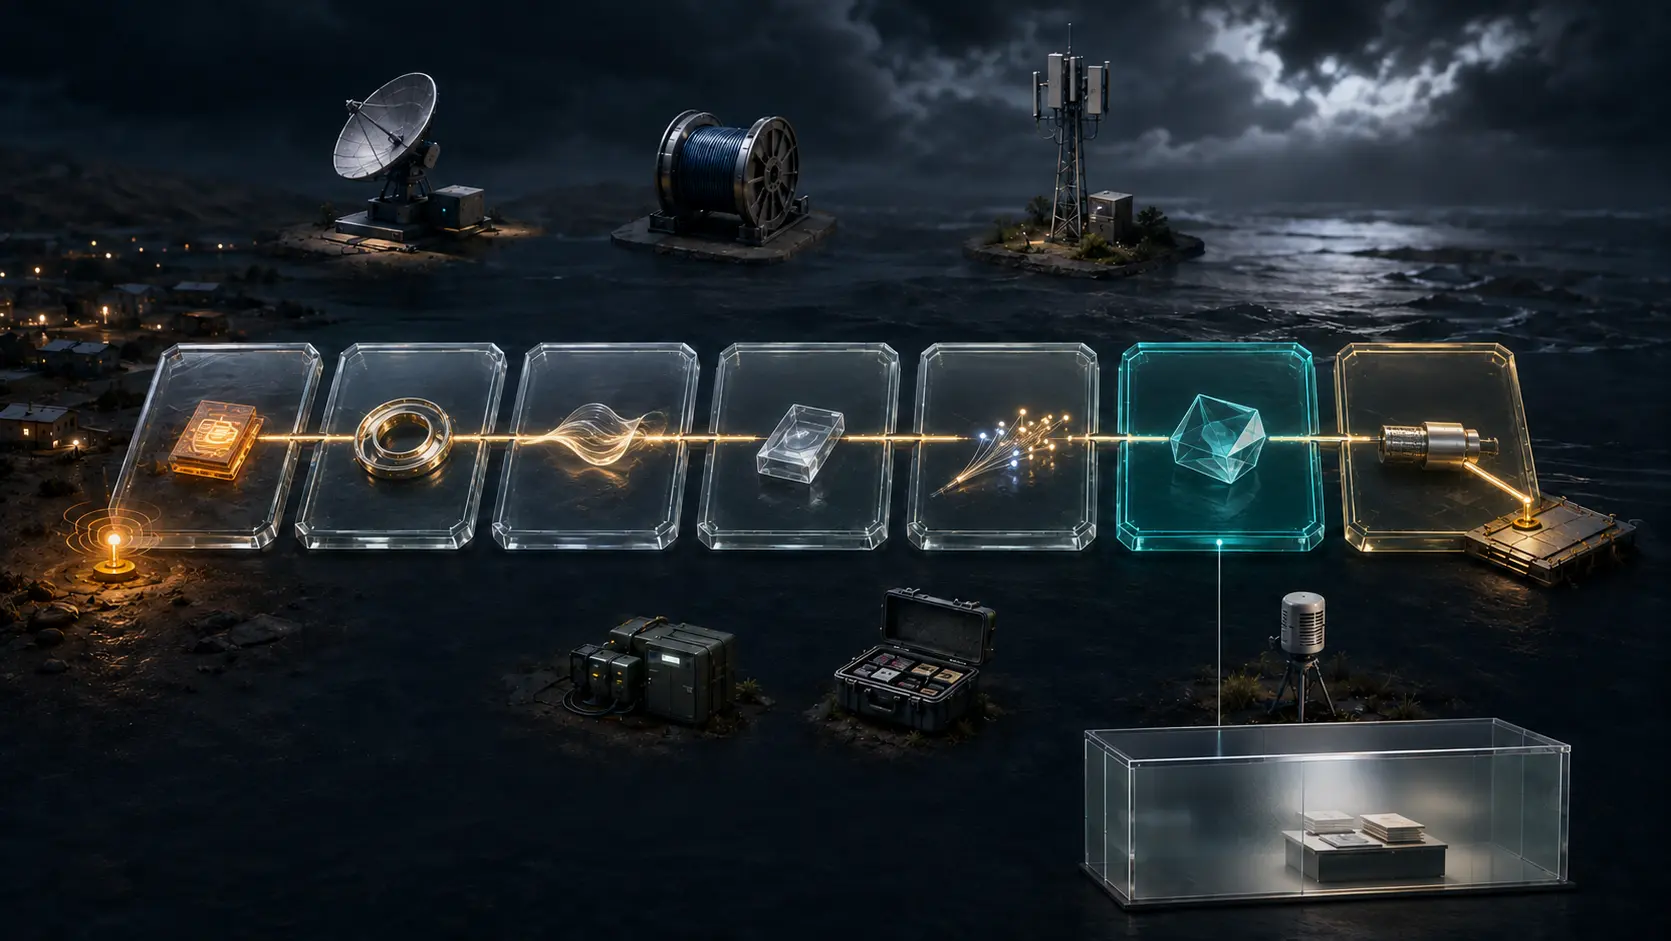
危机中最容易看见的是设备:卫星终端、备用电源、无线电和一段仍可用的光纤。最难看见的是把这些设备变成民用连接的授权链。谁能提出请求,谁能批准频谱、运输或接入,谁承担风险,又由谁宣布临时措施结束?IGF 新设的网络安全政策网络把应急连通机制带入 2026 年工作周期。机制还没有落地,现在正是先设计启动台账的时候。

报道
RIR 的 90 天紧急安排可续期,而无需再次启动全社群程序
RIR 治理文件推荐稿为临时连续性安排设定了 90 天周期,也留下了续期通道。然而到了周期边界,参与规则会发生变化:安排启动后必须面向所有 RIR 社群开启参与程序,续期后是否再开一轮却由各 RIR 选择。紧急处置需要速度,但这种选择不应消失在一只重新开始计时的钟里。

北美机构趋势
LSI 的 51% 增长与 2.71 倍杠杆,来自两套并购口径
LSI Industries 收购 Royston 后,几乎一个完整季度的新增收入立即进入报表,债务也完整进入期末资产负债表。但用于计算 2.71 倍杠杆的利润分母,却扩大到了形式合并口径,而不是公司当年已经报告的调整后 EBITDA。交易确实带来了规模,原有业务也确实增长;真正需要识别的是,收入、利润与债务何时进入同一条证据链。
案例档案
WTPF-26太空连接意见保留技术选择,结果必须用同一把尺
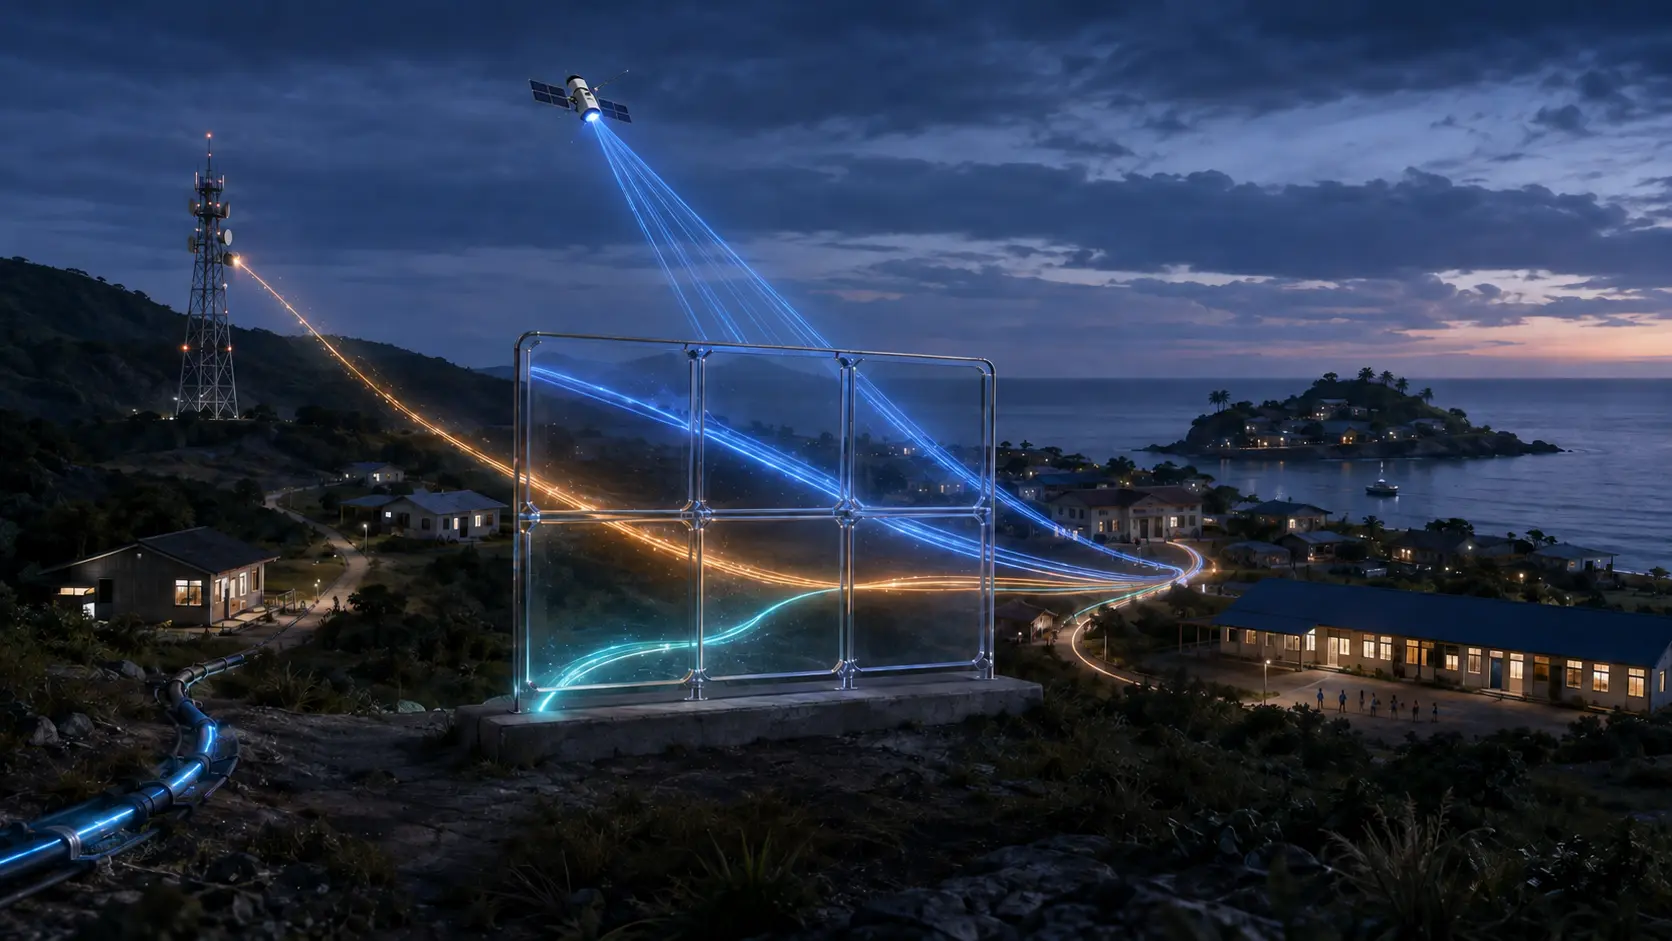
卫星波束覆盖了海岛,光纤经过了村口,移动网络的预测地图染上了颜色——三种证据都可以被简称为“已连接”,却未必代表居民能订购、安装、负担并持续使用服务。WTPF-26 新通过的太空连接意见没有预先指定技术,这是合理的开放;治理责任则是让所有入选方案用同一套结果口径交账。
北美机构趋势
一批提前发出的订单,如何把 American Outdoor 的增速推到 25.4%
American Outdoor Brands 最新季度销售额同比增长 25.4%,但这不是一条可以直接外推的需求曲线。上年同期约有 600 万美元零售商订单为了赶在关税之前,被提前到再前一个季度发货。公司把这部分补回比较基数后,增速只有 4.3%。这个修正解决了时间错位,却仍没有回答终端消费者买走了多少商品。

IETF
RPKI路由器YANG草案新增故障计数器,快照不是历史记录
计划内的缓存重启和明确的缓存关闭,都可能让路由器暂时失去 RPKI 会话,但两者要求的处置并不相同。SIDROPS 工作组刚更新的 YANG 模型,开始用更细的计数器区分这些状态。真正的治理难题发生在采集之后:设备清零或重启时,怎样让这些数字仍能说明当时发生了什么。

报道
RIPE重启RRC18后宣布问题解决,14分钟后RRC24出现相似事故
RRC18 的发布服务恢复了,但故障原因没有随之水落石出。RIPE NCC 在关闭这起事故时如实保留了这一点;801 秒后,它又报告 RRC24 停止发布同类文件,并称不能排除其他收集器随后出现相同问题。这个时间差能说明公开状态如何变化,却不能替技术故障编造起止时刻。
全球云服务趋势
Docusign 的 IAM 占比升至 15.1%,季度分母却没有公布
Docusign 连续三个季度点位都在强调同一件事:智能协议管理正在收入结构中变得更重要。但 10.8%、12.6% 和 15.1% 只是一串占比,公司没有同步公布后两个时点的总年度经常性收入。读者因此能看见方向,却还看不见推动方向的美元规模。

全球云服务趋势
Guidewire 经营利润翻倍,为何净利润反而下降?
软件业务的经营改善,并不直接等于股东看到的净利润增长。Guidewire 最新季报中,汇兑损失、税项变化和重新列示的非 GAAP 比较数字,必须分开理解。

案例档案
工作组可以认定更广泛的 IETF 原则不适用,但环境前提必须到期
架构评审有时会以一句范围很窄的话收尾:由于协议只会运行在受控环境中,这项普遍原则不适用。几年后,协议被装进产品、接上网关、跨越管理边界。决策记录还在,曾经支撑它的环境却已不复存在。