
主要领域
云服务
在 主要领域 分类下,云服务 按主要领域组织行业情报,帮助读者聚焦互联网基础设施、治理、连接市场或数字资本等方向。页面汇集了相关文章、公开证据、机构、公司、人物、区域关联、运营依赖和市场环境,这些内容可能分散在多个分类页面中。页面解释了该领域、可能的行为主体类型、市场或治理背景,以及读者比较信号时应使用的参考来源。运营商、分析师和治理领域的读者可以观察同一领域如何在事件、档案、市场变化、公开来源证据、区域依赖和更长周期的基础设施决策中随时间显现。

亚太地区云服务
NxtGen:仍在运转的印度云平台,与悬而未决的融资叙事
围绕班加罗尔数据中心与云服务商 NxtGen 数据中心 & Cloud Technologies Private Limited 的公开记录呈现出一种反差:平台本身在持续交付算力与云服务,而其 2025 年融资故事却交织着相互矛盾的报道与一条被标记为"已取消"的记录。本篇简报梳理哪些事实站得住脚、哪些仍存争议,以及读者应当如何据此判断这家企业的真实处境。

全球云服务
不联网的产品与一个自治系统:DATAMATIX AS210973 的证据鸿沟
不联网的产品与一个自治系统:DATAMATIX AS210973 的证据鸿沟 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。全球云服务情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

全球云服务
novacloud-admin:一个不存在的角色账户,两套真实管理面
把 novacloud-admin 当作某家公司的管理员账户,是品牌直觉给出的答案。本简报核查公开注册材料与第三方数据:没有任何注册对象携带这个句柄;可核查的管理权,附着在一组具名对象和两条互不关联的自治系统上。

全球云服务
Oracle五座AI数据中心核验:一座投运、两座在建、一座待并网、一座仅见于名单
2026 年 1 月,Oracle 在自己的官方博客中点名五个承载其与 OpenAI 合作 AI 基础设施项目的社区。名单容易公布,产能却要靠记录说话。本文不重复名单,而是逐一核对五座站点在 Oracle 叙述之外的公开记录——并网与受电日期、法院与监管文件、施工与融资报道——并按四级核验阶梯为每座站点定级。结果显示一条陡峭的"核验梯度":一座站点获多方记录确认投运,两座处于可核实的未完工在建,一座已获许可但并网悬而未决,一座几乎只存在于 Oracle 自己的名单上。

欧洲与中东云服务
阿尔马兹云(AS210328):8月下旬的路由重排与一面滞后的镜像生态
阿尔马兹云(AS210328):8 月下旬的路由重排与一面滞后的镜像生态 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。欧洲与中东云服务情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。
欧洲与中东云服务
Nebius 电力阶梯:合约 5GW 与并网容量之间的差距
Nebius Group N.V. 在 2026 年第二季度把集团收入同比增长做到 454%,同时把年底合约电力目标提高到 5GW。但公司自己的电力定义把“签约”与“产生收入”分成三级,公开披露中至今没有给出任何一个期末的并网或运行 MW 实际值。本文用可核实的数字说明这条阶梯目前卡在哪一级。
亚太地区云服务
AS211392 的自述与实测落差:softbank DREAM CLOUD 的足迹边界
同一个自治系统的公开档案里同时住着两种记录:操作者自己填写的申报,和第三方站在不同观测点上数出来的结果。它们很少一致,而落差本身往往比任何一方给出的数字更有信息量。

北美云服务
CoreWeave 的千亿美元积压订单要闯过几道交付关口
CoreWeave 在 2026 年二季度披露的营收积压订单约为 1040 亿美元,而当季确认收入为 25.75 亿美元;同期净利息支出升至 6.4 亿美元,资本开支为 93.52 亿美元。签约规模与已通电、已计费产能之间的落差,是这家 AI 云厂商当前最具体的经营约束。
全球云服务
甲骨文云:6640亿美元合约储备与已交付容量之间的距离
甲骨文用五个季度把剩余履约义务推到 6640 亿美元,同期它单季确认的云基础设施收入最高为 74 亿美元。两者之间隔着的不是会计口径,而是电力、厂房、GPU 与客户验收。本文用公司自己披露的五个季度数字,拆开这段距离的三个组成部分:签约价值、已交付容量与已确认收入。

全球云服务
甲骨文云 AI 集群的真实上限:13.1 万块 GPU 的架构声明与可调度容量的三重约束
甲骨文把 OCI 的 AI 超级集群描述为世界上最大规模的云端 AI 超级计算机,并给出一个具体的架构上限:三层 Clos 拓扑、每 GPU 400 Gbps 无阻塞连接、最多支持 131,072 块 GPU。同一套文档又写明了另一件事——集群网络的实例供给“受可用主机容量限制”,租户默认只能建 15 个集群网络。架构声明与可调度容量之间的这段距离,才是读者需要读懂的部分。

欧洲与中东云服务
斯特拉斯堡 SBG2 大火:探测记录完整,冗余承诺未兑现
2021 年 3 月 10 日凌晨,OVHcloud 斯特拉斯堡园区的一栋数据中心被烧毁。法国官方事故调查记录了起火机制,却未认定起因;两年后,里尔商事法院就“备份与生产数据同楼存放”作出赔偿判决。而被反复提及的“修复”,至今没有独立证据。

全球云服务
谁在为甲骨文的AI扩张买单:113.63亿美元客户预付款对2600亿美元未起租租约
甲骨文的 6640 亿美元订单储备不是一套资金故事,而是几层叠在一起的资金结构:客户已经付出的现金、客户自己购置的硬件、甲骨文已签署但尚未起租的数据中心租约,以及它已经发行的债务。读这份季报的关键,是把这些层拆开看,而不是把它们加总。
全球云服务
甲骨文云 AI 机队的第二次生命:97.9% 利用率、约 20% 续约溢价与三座尚未交付的千兆瓦级园区
甲骨文在 2026 年 9 月 10 日披露的季度数字里,最值得读的不是 850 兆瓦,而是这批已经通电的算力在第一个合同期结束之后是否还能继续赚钱。利用率、续约溢价和园区投产顺序,是回答这个问题的三个入口。

欧洲与中东云服务
英伟达欧洲AI工厂:已宣布的算力,尚未运转的网络
慕尼黑、英国与荷兰的三项公告给出了 GPU 数量与投资规模,却没有说明承载这些算力的网络由谁运营。把这几个控制层分开看,比看合计口径更有用。
欧洲与中东云服务
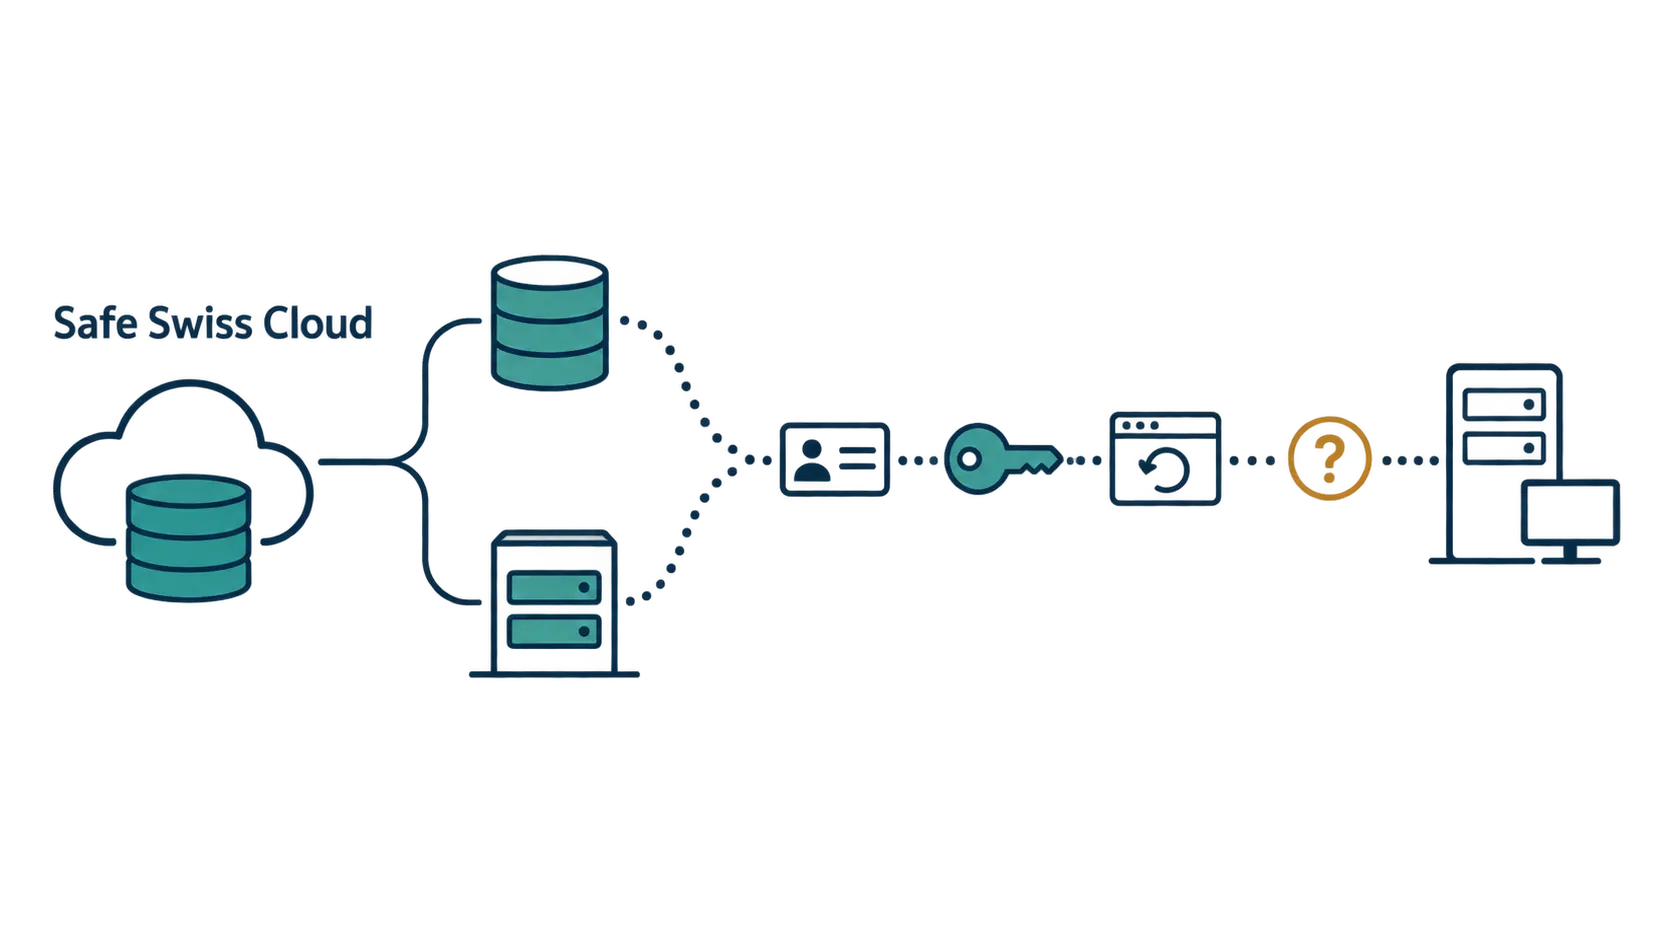
Safe Swiss Cloud:能选备份存储,不等于已验证独立恢复
Safe Swiss Cloud 的公开资料列出了外部备份存储、自助恢复及双向迁移能力。对企业用户而言,更进一步的问题是:如果相关管理服务不可用,手中的副本还能否恢复成可运行的业务?回答这个问题,需要把存储选择、操作权限和完整恢复路径分开检验。

北美云服务
AWS的恢复落差:数据库可达,新算力未必可用
回看 2025 年 10 月北弗吉尼亚的 AWS 故障,真正值得追问的不只是哪个依赖先恢复,而是客户何时重新获得可以承接业务的新容量。数据库端点、实例启动、网络就绪和应用成功,是四种不同的验收结果。
全球云服务
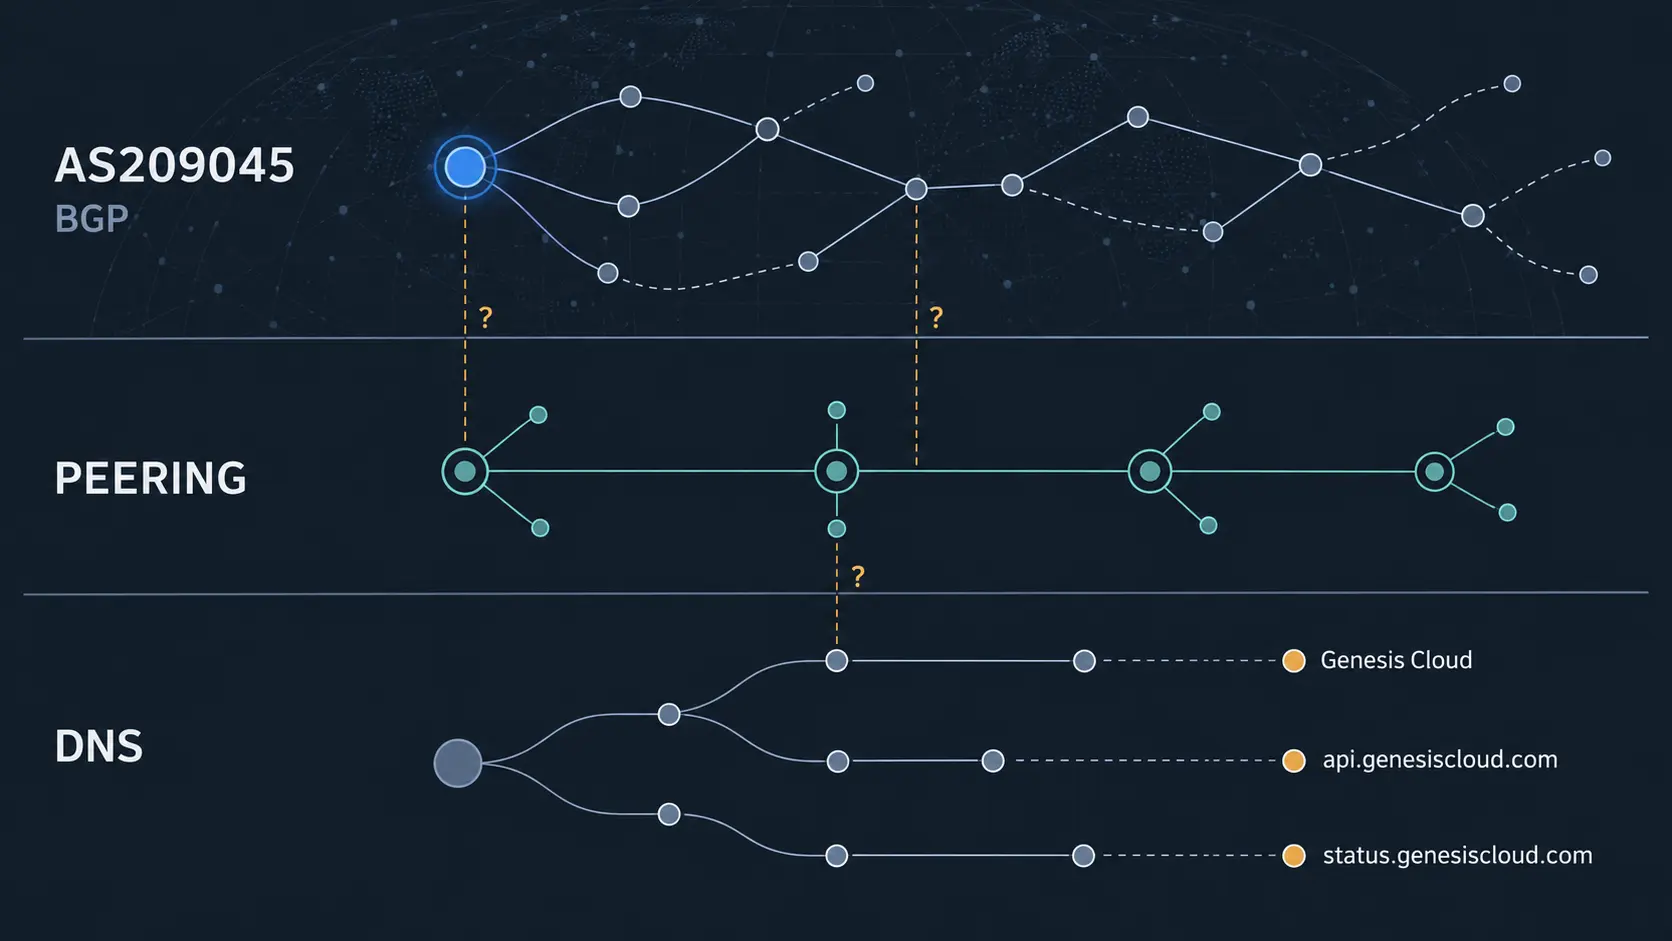
Genesis Cloud 的网络身份并不等于一条已被证明的业务链
Genesis Cloud 的网络身份并不等于一条已被证明的业务链 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。全球云服务情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。
全球云服务
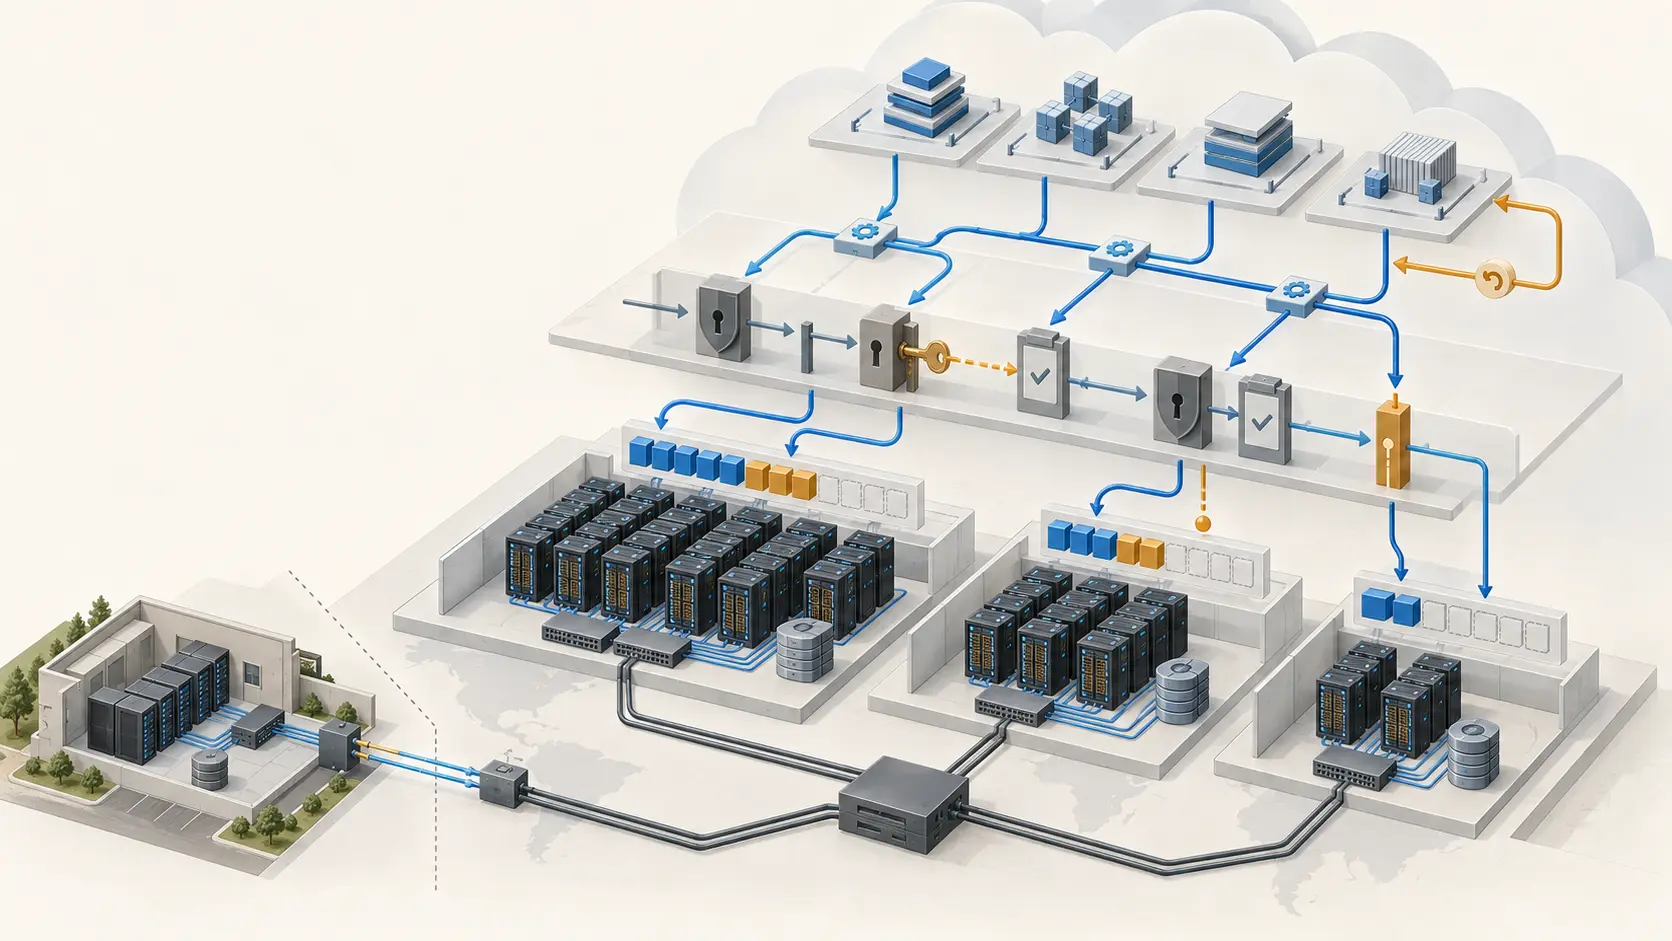
Oracle Cloud 的自动化边界:从基础设施代码到 AI 容量约束
Oracle Cloud Infrastructure 正把企业云运维从控制台操作推进到代码、事件和编排,但 AI 部署的真正瓶颈仍可能是容量、配额、网络和数据位置,而不是自动化接口本身。
全球云服务
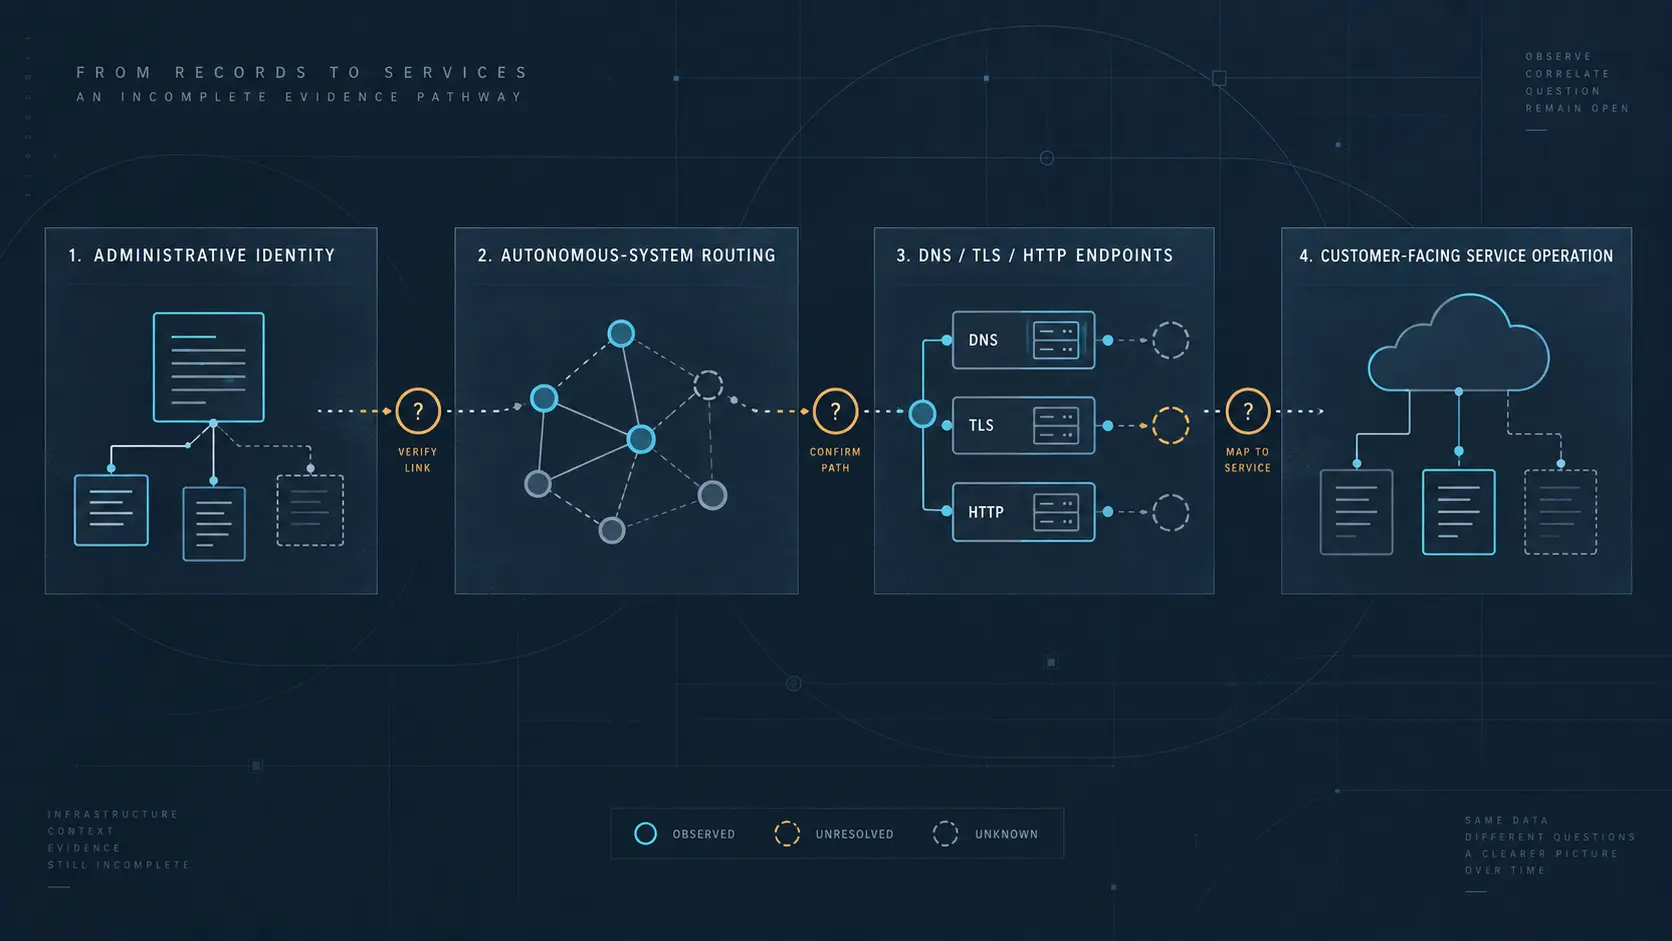
AlmazCloud 的云服务证据链:从网络身份到客户运营仍缺少哪些环节?
AlmazCloud 的云服务证据链:从网络身份到客户运营仍缺少哪些环节? 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。全球云服务情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

全球云服务
从域名到云服务:AlmazCloud 的公开证据链仍缺哪一环?
从域名到云服务:AlmazCloud 的公开证据链仍缺哪一环? 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。全球云服务情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。