
内容类型
简报
在 内容类型 维度下,简报 将 BTW.MEDIA 上采用相同编辑格式的文章汇集到一起,让读者可以在不混淆不同类型证据的前提下,比较简报、档案、风险提示、市场分析和事件报道。该页面说明这一内容类型如何在站内呈现互联网基础设施事件、企业动态、治理决策、运营信号和公开证据。读者可以比较哪些主体或基础设施系统最常出现、来源质量如何影响解读,以及某篇材料属于长期档案、时效性事件、战略市场信号还是治理进展。最终形成对运营商、投资者、客户、分析师和政策相关方都有参考价值的搜索页面,帮助他们理解同类文章格式背后的影响、时机与证据。

北美数据中心趋势
暂停激励,不是暂停建设:内布拉斯加拆开四道门
内布拉斯加州不再批准新数据中心申请享受 ImagiNE 法案激励,但并未发布全州建设禁令。税收激励、地方用地、电力接入和资源审查是四道不同的门。州长 Jim Pillen 的行政命令关闭了第一道,同时要求州机构重新设计后面几道门的审查方式。

北美云服务趋势
采购单不是可计费算力,QumulusAI 还要跨过七次交接
QumulusAI 采购了 1,632 颗 B300 和 192 颗 RTX PRO 6000,并主要借助两家融资方完成交易。硬件取得问题因此向前一步,机房、电力、网络、安装、验收、客户分配、利用率和回款问题却没有被同一张采购单解决。此前披露的 1.24 亿美元是三年客户订阅价值,不是本次设备价格。

全球云服务趋势
IREN 的 ARR 已签下八成半,但机柜还要通过验收
28 亿美元新合约证明 AI 算力需求愿意拿出真金白银,部分客户还预付相关 GPU 资本开支的约 45%。然而,IREN 的 40 亿美元以上目标是一项按全年小时数推算的运营指标,不能跳过交付、调试和客户验收直接等同于收入。

北美数据中心趋势
同一客户再签352MW:Hut 8扩大规模,也把集中度翻了一倍
Beacon Point 的 1GW 电力已经锁定,第二期首座数据大厅却要到 2028 年第二季度才计划交付。704MW 单一客户承诺既验证了需求,也把融资、建设和客户变化同时放大。
欧洲与中东国家电信趋势
五种服务,并不等于五条独立路径:Melita 断纤事故暴露共因风险
7 月 20 日,马耳他 Msida Creek 工程现场的一次光纤损坏,同时波及 Melita 的互联网、电视、固定电话、移动通信和企业连接。当天服务已大幅恢复,但同一物理事故跨越多个产品的事实,比“断了一根线”更值得追踪。

亚太地区国家电信
HKT 计划在港建设 3.2Tbps 数据中心互联
HKT 计划在香港数据中心站点间建设 3.2Tbps 互联,香港正于沙田岭开发新的计算能力。

全球云服务
欧盟为 Google 设定 Android 和 Search 规则
欧盟规定了 Android 功能和搜索数据的访问权限,而竞争对手仍需完成集成并在实际服务中使用这些访问权限。

北美数据中心
Crusoe 与 Lancium 计划在 Childress 建设 1GW 数据中心园区
Crusoe 和 Lancium 将其在 Abilene 的合作扩展至规划中的 Childress 1GW 数据中心园区,电力需在数据大厅投入使用前准备就绪。
欧洲与中东国家电信
BT 在皇家威尔士展上展示 5G 网络切片
BT 在皇家威尔士展期间为部分支付和媒体连接预留公共 5G 网络容量。
欧洲与中东国家电信
VodafoneThree 敦促英国移动政策改革
VodafoneThree 希望政府修改影响移动站点规划、网络能源成本以及基于独立 5G 提供的服务的规则。

欧洲与中东国家电信趋势
1.67 欧元不是全部对价:Poste 收购 TIM 进入股东选择期
Poste Italiane 对 Telecom Italia 剩余股份发起的现金加换股要约,已于 7 月 20 日开放接受。Poste 目前只持有 TIM 约 20.104%,控制权并未完成转移;股东要判断的,是 1.67 欧元现金加 0.218 股新发行 Poste 股票,能否补偿他们放弃一整股 TIM 的独立敞口。
全球云服务趋势
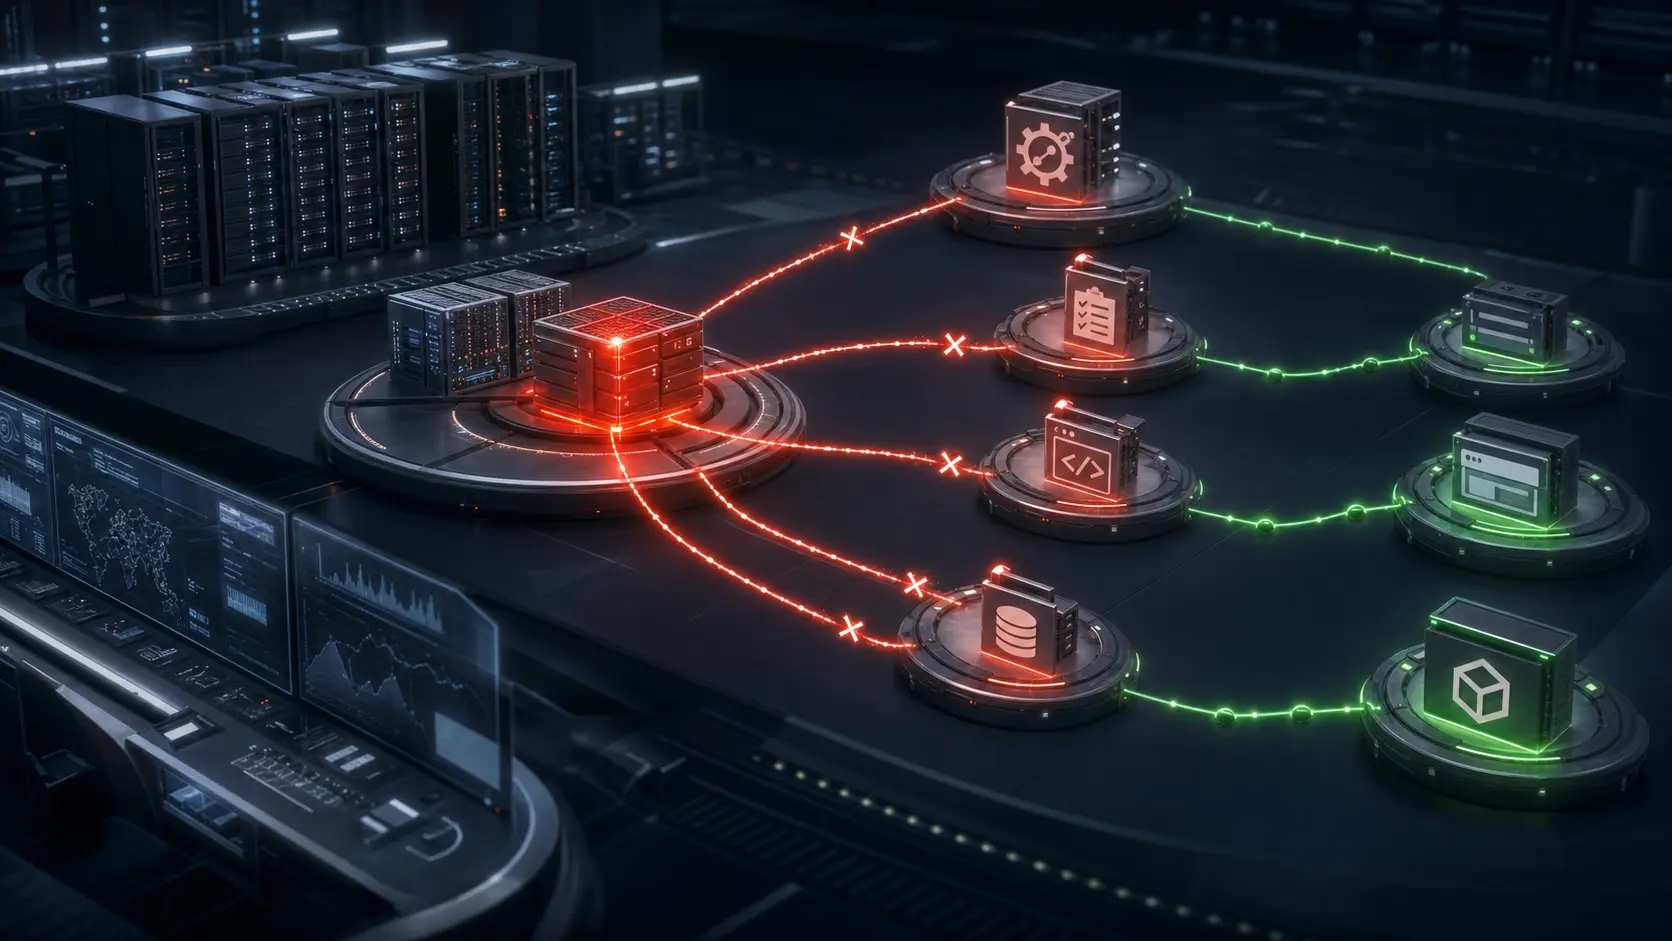
GitHub Actions 故障外溢至 API 与下游交付链路
GitHub 已结束一场从 Actions 执行路径扩散到 API Requests、Pages、Issues 与 Git LFS 的重大事故。CircleCI 和 OpenAI 均记录到下游工作流受阻,但 GitHub 所称已经识别的故障机制仍未公开。

亚太地区数据中心趋势
Fujitsu 卖的是一套运营平台,不只是五栋机房
Next Capital 将接手五座澳大利亚数据中心,但交易尚未交割。客户合约、现有员工和日常运营要在审批完成后一起迁移,任何一项脱节,都可能让“今天一切照常”变成最难兑现的承诺。

全球数据中心趋势
先付5.5亿欧元:Molex把Prysmian的AI光缆扩产从预测变成押注
55 亿欧元是十年协议的最高可能价值,5.5 亿欧元才是眼下已经承诺的预付款。买方提前承担一部分需求风险,但 Prysmian 仍要用 12.5 亿欧元投资证明产能、交付与收入能够接上。

AFNOG
TelOne Zimbabwe 路由集合重复列出两个成员,但集合本身没有扩大
TelOne Zimbabwe 路由集合重复列出两个成员,但集合本身没有扩大 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。AFNOG情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

全球云服务趋势
OpenAI 缓解多功能报错,仍未公开原因
会话、语音、Connectors/Apps 与 Work Mode 被列为部分中断。缓解措施已经上线,但固定截点时仍在监测,故障机制也未披露。

JPNOG
JANOG58实测:MAC表尚有余量,网络身份状态已先膨胀
日本网络运营者原本防备 MAC 地址表耗尽,新公布的现场数据却显示,私有地址轮换首先冲击的是身份连续性、策略与可观测性。

NANOG
NANOG 一则纠错把域名停用预案推到注册局层
运营商讨论暴露了“只准备联系注册商”这一方案的盲区。在这起 `.com` 限制中,服务器侧状态由注册局运营方 Verisign 控制;注册商仍是申诉和身份核验入口,却不能单方面解除上游状态。
亚太地区数据中心趋势
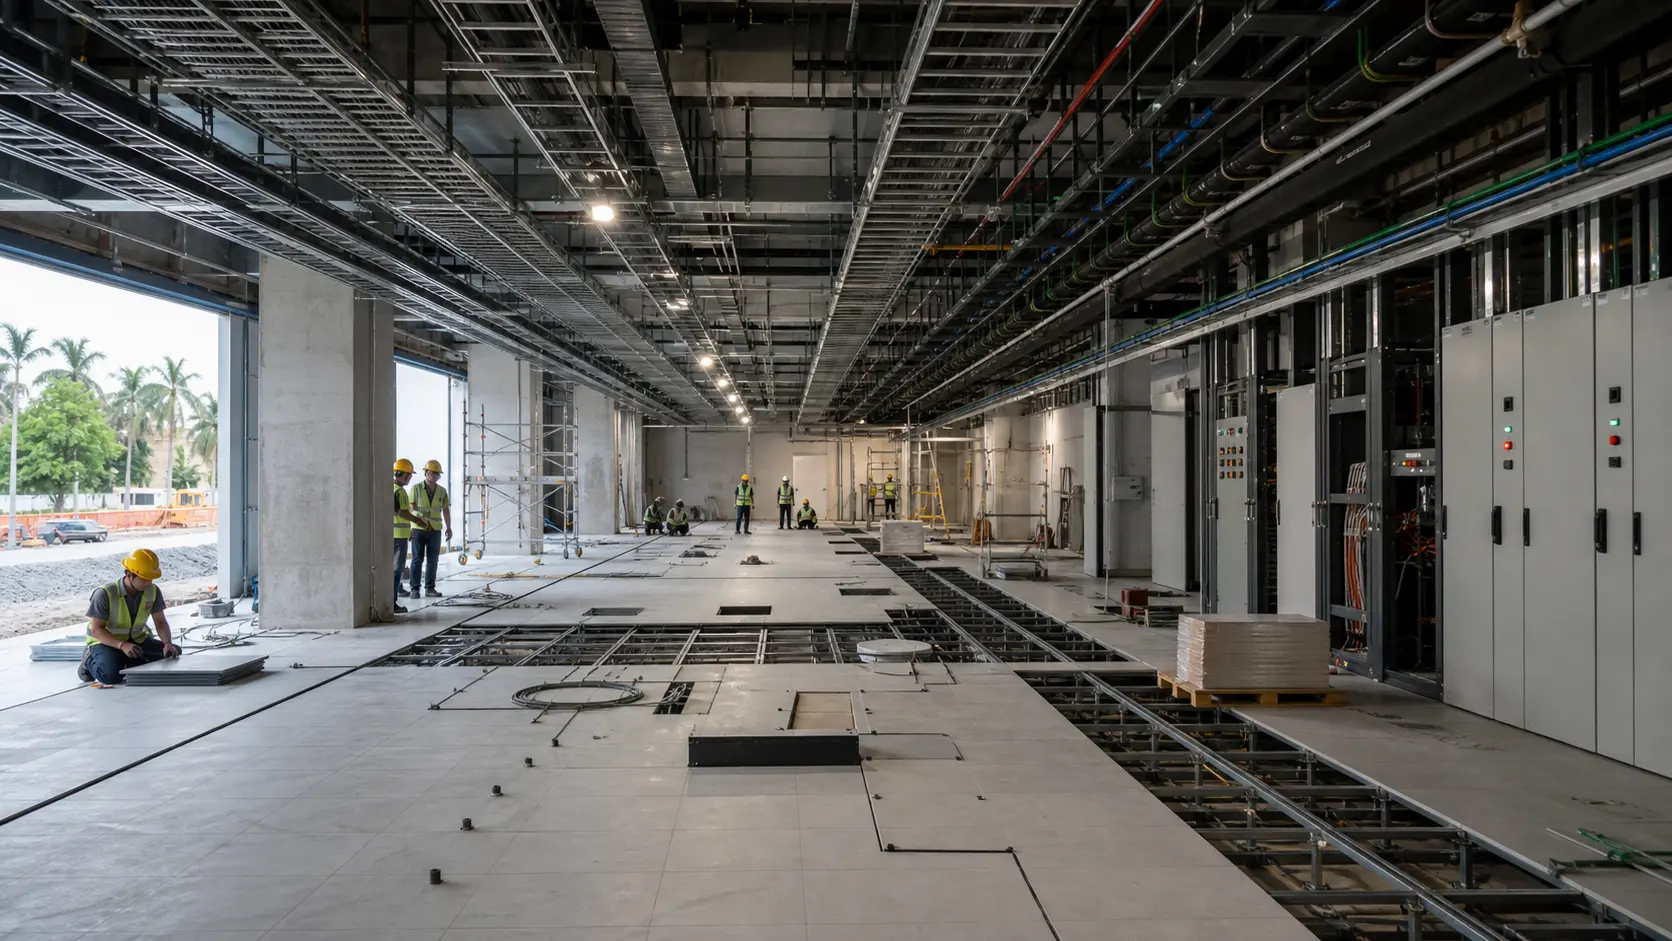
NTT 曼谷园区授出装修工程,支出开始进入数据厅
Leighton Asia 将安装使数据中心园区具备实际使用条件的内部系统。这比开发意向更接近执行,却仍没有披露项目价值、园区名称、容量或完工时间。

北美数据中心趋势
Csquare IPO 扣除承销费用后募集 10.1 亿美元
这家托管数据中心运营商上市后,几乎全部发行所得都用于偿债,以恢复借款空间并降低利息;Brookfield 仍保留表决控制,未签约扩建风险继续留在上市公司资产负债表上。