
摘要
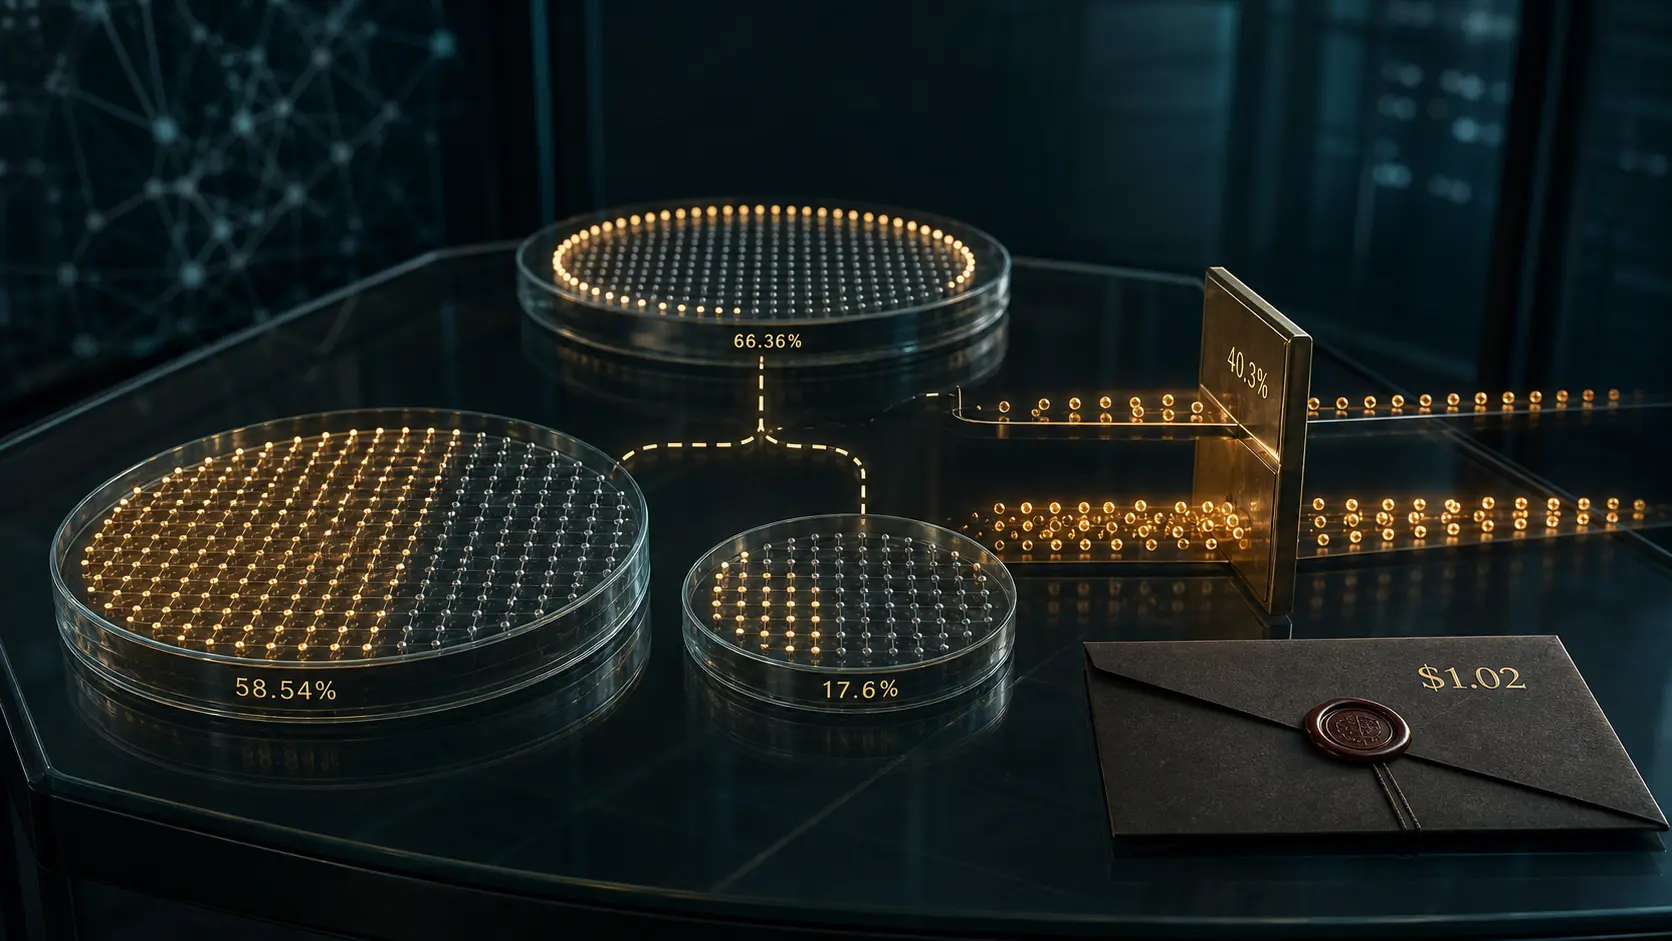
- Advent持有62,493,676股Class A,以2026年8月6日已发行的106,744,713股为分母,申报58.54%。
- Jason Krantz申报22,497,978股实益所有权及约17.6%;他的分母额外加入21,299,157股可由既得LLC Units换取的Class A,以及60日内可能归属的41,457股奖励股份。
- 两者的合计分子为84,991,654,除以扩大的128,085,327股分母,结果为66.36%。双方都声明,申报不等于承认法律上的集团关系。
- 2024年Voting Agreement并未把Advent全部投票权封顶在40.3%;它只要求因公司回购而新增、超过该基准的投票权按非Advent股东的投票比例行使。
- 1.02美元的非约束性提议只收购Advent与Krantz尚未持有的Class A和Definitive OpCo Units,不能用1.02美元乘全部Class A来估算交易价。
- Krantz的滚存是提议前提,不是已签承诺;独立特别委员会尚未作出决定,也未要求股东采取行动。
Definitive Healthcare在Form 8-K中披露的不是一张覆盖全部股本的支票。Advent拟以每股1.02美元收购Class A,并按等额价格收购AIDH TopCo的权益,但两类证券都只限于Advent或Krantz尚未持有的部分。谁站在买方一侧、谁拿现金、谁把权益滚存到存续公司,先于乘法。
这种顺序来自公司的Up-C结构。上市公司Definitive Healthcare Corp.控制并合并Definitive OpCo。部分上市前成员仍持有运营公司的LLC Units,每份单位与一股Class B配对。既得单位可以一比一换成新发行的Class A,配对的Class B随即注销。换股前后是同一份经济权益的两种法律外壳,不是两份资产。
于是,持股申报、现有投票、现金购买与滚存股权必须分账。一个百分比不能同时回答四个问题。
Advent的58.54%只使用已发行Class A
Advent的Schedule 13D列出26个直接持股基金,合计62,493,676股Class A。公司截至6月30日的10-Q称,8月6日共有106,744,713股Class A在外流通。两者相除为58.54498%,文件列作58.54%。
这个分母没有假设Krantz已经兑换单位,没有加入他尚未归属的奖励,也没有把所有OpCo权益视为上市股份。它是一个现有Class A口径。
申报还把各基金的表决与处分权沿Advent的控制链向上归集。这能说明实益所有权,却不能单独说明每一次表决中所有股份都可以自由投票。另有一份协议,专门处理因公司回购而增长的那部分权力。
17.6%是一套只对Krantz扩张的分母
Krantz的Schedule 13D把三类权益放入分子:已经直接或通过DH Holdings持有的1,157,364股Class A;可由21,299,157份既得LLC Units换取的同等数量Class A;以及在9月2日起60日内可能归属并发行的41,457股奖励股份。
所以分子为:
1,157,364 + 21,299,157 + 41,457 = 22,497,978。
根据Rule 13d-3,持有人可在60日内取得的证券也进入该持有人的实益所有权分母:
106,744,713 + 21,299,157 + 41,457 = 128,085,327。
22,497,978除以128,085,327等于17.5648%,即文件中的约17.6%。这不是全公司的全面摊薄股本,而是一项以特定申报人为中心的规则计算。Krantz能够取得的潜在股份进入他的分子与分母,却没有进入Advent此前单独申报的分母。
因此,58.54%与17.6%虽然都带百分号,单位并不相同。直接相加,相当于把62,493,676 / 106,744,713与22,497,978 / 128,085,327当作同一把尺。
66.36%修正了算术,没有确认集团
两份13D都称,因为这项提议,Advent与Krantz可能被视为一个“group”。分子相加很直接:
62,493,676 + 22,497,978 = 84,991,654。
再除以Krantz扩大的128,085,327股分母,得到66.3555%,即披露的66.36%。76.14%与66.36%的差异并不是持股消失,而是错误分母被移除。
法律结论仍然开放。Advent明确表示,申报不构成承认其申报人与Krantz是集团成员;Krantz也作出对等声明。审慎写法应当保留“可能被视为”,而不是把66.36%描述成已经成立的控制集团。
66.36%也不是当前可自由支配的投票比例。Krantz的21,299,157份既得单位在兑换前配有Class B;兑换后Class B注销、Class A出现。他的41,457股奖励在实益所有权规则下被计入,却还不是在外流通的票。其他成员也持有OpCo单位与Class B。若未来需要合并表决,必须按记录日重新列出Class A、具有投票权的Class B及未发行奖励。
40.3%只拦住回购制造的增量
Advent的申报还提到40.3%。若把它读成统一上限,就会与58.54%冲突。2024年Voting Agreement说明,两者根本不在同一层。
协议签署时,Advent持有的Class A已经是62,493,676股。公司同时授权回购。若公司回购令在外股份减少,从而使Advent无需买入便获得超过40.3%基准的新增投票权,只有这部分Excess Voting Securities必须按照非Advent股东实际投票的比例投票。
协议同时明确,非Excess的Voting Securities仍由Advent自行决定。它也不取消Advent的经济权益。40.3%因此不是持股上限,也不是所有超额股份的消毒线,而是识别“由公司回购这一原因产生的增量权力”的合同基准。
协议还有一条狭窄的豁免路径。Advent可以就某一次表决或书面同意提出申请,只有独立且无利害关系董事的多数,或独立委员会的多数,才可批准。豁免只对该事项有效。
这套设计把回购的两个结果拆开:Advent可以享有分母缩小带来的经济占比上升,但回购额外制造的那部分票不会自动变成单方面权力。
1.02美元买的是外部边界
Advent的提议函称,1.02美元相对8月31日0.75美元的60日成交量加权均价溢价36%,且交易不设融资条件。这是Advent对价格与条件的表述,不是最终交易价值。
利用申报中的同期数字,可以得到一个仅限Class A的外部切片:
106,744,713 − 62,493,676 − 1,157,364 = 43,093,673。
按1.02美元计算是43,955,546.46美元。这个数不是交易价。它没有包括其他持有人拥有的Definitive OpCo Units,没有处理奖励,也没有反映以后资本变动。它的用途只是证明:如果把1.02美元乘全部106,744,713股,就会把买方Advent与拟滚存的创始人股份也算成现金卖方。
Krantz的21,299,157份单位在提议中走的是滚存路径,不是现金路径。其他人的OpCo单位若不属于Advent或Krantz,则处于提议的现金收购边界。最终数量只有确定性协议才会给出。
“预计考虑”与“已经承诺”相隔一份合同
Advent把Krantz全部Class A与Definitive OpCo Units滚存到存续公司,作为提议的前提。这也促使Krantz从Schedule 13G改为13D。但他的文件用词很清楚:若各方谈成确定性协议、滚存条款,并由特别委员会批准与推荐,他预计会积极考虑参与。
他保留随时修改或撤回考虑的权利,并声明自己与关联方没有因申报而承担约束性义务。现金股东若交易完成,将公开权益换成固定价格;滚存股东则换成一项私人权益,其债务、治理、流动性和退出安排尚未披露。两者不能用同一个1.02美元框架评价。
特别委员会公告给最后一道边界。委员会完全由独立且无利害关系的董事组成,尚未决定如何回应,也不保证会批准、完成这项交易或其他战略结果。股东目前无需行动。
因此,以下五件事可以同时成立:Advent持有Class A多数;Krantz拥有一套可兑换的实益所有权;两者可能按规则被视为66.36%的集团;Advent一部分因回购产生的增量票须按比例投票;私有化提议仍未形成合同。把它们压成“内部人控制三分之二”,会丢失最重要的信息。
来源
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance